





✨ Кароткі змест па штучным інтэлекце
- У блогу разглядаецца трансфармацыйная сіла аднарангавага крэдытавання як паслугі (LaaS) з белай маркай у змене будучыні крэдытавання.
- У ім падкрэсліваецца, як гэтае рашэнне прапануе наладжвальныя, маштабуемыя і эфектыўныя крэдытныя платформы, якія спрыяюць фінансавай інтэграцыі і інавацыям.
- Забяспечваючы хуткі выхад на рынак, эканамічна эфектыўную маштабаванасць, кіраванне рызыкамі на аснове штучнага інтэлекту і адпаведнасць патрабаванням, White Label P2P LaaS рэвалюцыянізуе фінансавы сектар.
- У публікацыі таксама абмяркоўваецца тэхнічная архітэктура гэтых платформаў, апісваюцца бесперабойныя працэсы ад рэгістрацыі карыстальнікаў да выплаты і пагашэння крэдытаў.
- У ім прагназуюцца будучыя інавацыі, такія як крэдытны скорынг на аснове штучнага інтэлекту, смарт-кантракты на базе блокчейна, інтэграцыя DeFi і рашэнні RegTech, якія яшчэ больш павысяць эфектыўнасць і бяспеку P2P-крэдытавання пад брэндам White Label.
«Будучыня крэдытавання — гэта не толькі прадастаўленне сродкаў, але і стварэнне ўражанняў, якія дазваляюць карыстальнікам павысіць эфектыўнасць і ліквідаваць фінансавыя бар'еры».
Вы калі-небудзь задумваліся, чаму некаторыя фінтэх-кампаніі запускаюць крэдытныя імперыі за два тыдні, а банкам — за пару месяцаў? Спойлер: гэта не геніяльнасць — гэта інфраструктура. P2P-крэдытаванне як паслуга (LaaS) з белай маркай — гэта нябачная сіла, якая надае лічбавым фінансам турба-энергію, дазваляючы кампаніям прапусціць этап «стварэння» і адразу перайсці да «дамінавання». Гэта адаптыўнае рашэнне дазваляе прадпрыемствам інтэграваць крэдытныя платформы, адаптаваныя да іх патрэб, адкрываючы новы патэнцыял для даходу і ахопу рынку.
У гэтым артыкуле разглядаецца, як P2P-крэдытаванне пад брэндам «white label» трансфармуе лічбавыя фінансы з дапамогай маштабуемых, наладжвальных рашэнняў, ключавых фактараў укаранення і інавацый, якія фарміруюць будучыню крэдытавання.
Што такое крэдытаванне як паслуга пад белай маркай (LaaS)?
White Label Lending as a Service (LaaS) — гэта гатовае воблачнае рашэнне, якое дазваляе фінансавым установам, фінтех-кампаніям і альтэрнатыўным крэдыторам запускаць індывідуальныя платформы P2P-крэдытавання без уласнай распрацоўкі. White Label P2P-крэдытаванне спрыяе развіццю лічбавых фінансаў дзякуючы маштабуемай інфраструктуры, інтэлектуальнаму кіраванню рызыкамі і выкананню заканадаўчых патрабаванняў, аптымізуючы эфектыўнасць і адаптыўнасць фінансавых устаноў. Патрэба ў надзейных, індывідуальных рашэннях па крэдытаванні расце па меры адаптацыі фінансавага сектара да хуткай лічбавай трансфармацыі. Гэта прывяло да павелічэння попыту на рашэнні для аднарангавага крэдытавання пад назвай White Label, паколькі бізнес імкнуцца прапанаваць бесперашкодны, аўтаматызаваны вопыт крэдытавання.
Растучы попыт на P2P LaaS з белым лэйблам у лічбавых фінансах
Уявіце сабе свет, дзе знікаюць фінансавыя бар'еры, дзе крэдытаванне не абмяжоўваецца банкамі, і дзе кожны — няхай гэта будзе прадпрымальнік, малы бізнес ці інвестар — можа бесперашкодна атрымаць доступ да капіталу. Гэта не далёкая будучыня; гэта адбываецца зараз, дзякуючы рашэнням P2P LaaS з белай маркай.
Сусветная фінансавая экасістэма перажывае змену парадыгмы.
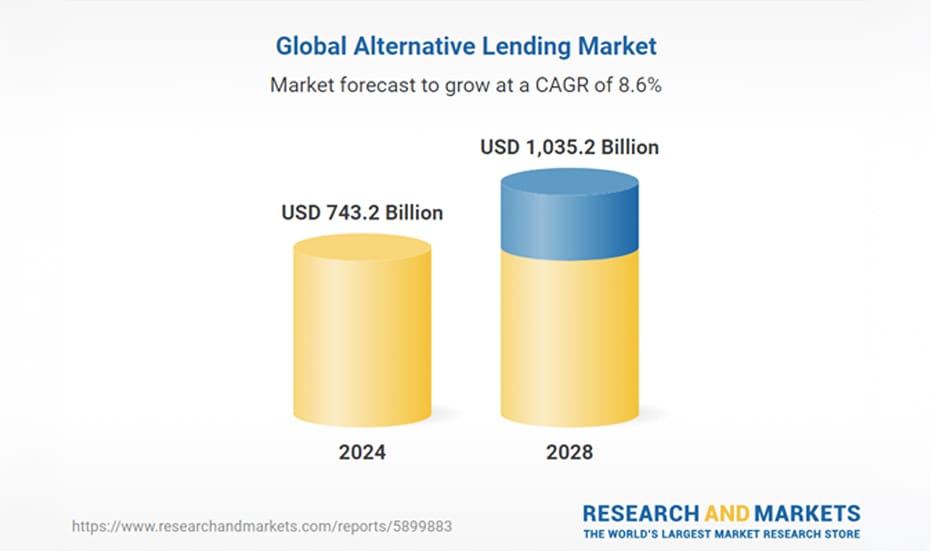
Крыніца: GlobeNewswire
Згодна з нядаўнімі рынкавымі справаздачамі, прагназуецца, што сектар альтэрнатыўнага крэдытавання будзе расці на 12.4% у год, дасягнуўшы ашаламляльных 743.2 мільярда долараў да 2024 года. Гэта хуткае пашырэнне падкрэслівае ўзрастаючы попыт на гнуткія, тэхналагічныя фінансавыя рашэнні. Лідары галіны адзначаюць гэты зрух.
Паколькі фінтэх-дыверсанты кідаюць выклік традыцыйным банкаўскім мадэлям, платформы аднарангавага крэдытавання з белай маркай дазваляюць установам ствараць маштабуемыя, адпавядаючыя рэгулятыўным патрабаванням і пашыраныя на аснове штучнага інтэлекту крэдытныя экасістэмы. P2P LaaS з белай маркай — гэта не проста тэхналагічнае абнаўленне; гэта ключ да адкрыцця новых крыніц даходу, пашырэння доступу да крэдытавання і забеспячэння будучыні крэдытных аперацый ва ўсё больш лічбавым свеце.
Чаму фінтэх-кампаніі і прадпрыемствы ўкараняюць P2P LaaS з белым лэйблам?
Крэдытная галіна больш не дыктуецца жорсткімі цэнтралізаванымі банкаўскімі мадэлямі. Замест гэтага, фінтэх-дысруптары, альтэрнатыўныя крэдыторы і нават нефінансавыя прадпрыемствы выкарыстоўваюць гнуткасць белай маркіроўкі P2P LaaS для манетызацыі размеркавання крэдытаў, павышэння фінансавай інклюзіўнасці і аптымізацыі крэдытных аперацый. Незалежна ад таго, ці гэта крэдытная платформа, арыентаваная на МСП, паслуга BNPL, убудаваная ў платформу электроннай камерцыі, ці рынак крэдытавання пад заклад нерухомасці, прадпрыемствы выкарыстоўваюць модульную тэхналогію крэдытавання на аснове API, каб адкрыць новыя крыніцы даходу без цяжару шырокамаштабнага развіцця інфраструктуры.
Прывабнасць рашэнняў для P2P-крэдытавання пад брэндам «белая марка» заключаецца ў іх здольнасці забяспечваць маштабуемыя, эканамічна эфектыўныя і адпавядаючыя рэгулятыўным патрабаванням крэдытныя экасістэмы, якія можна адаптаваць да канкрэтных патрэб рынку. Ад аўтаматызаванай праверкі пазычальнікаў і крэдытнага скорынгу на аснове штучнага інтэлекту да дэцэнтралізаванай бяспекі на аснове рэестра і абнаўленняў адпаведнасці ў рэжыме рэальнага часу, гэтыя рашэнні дазваляюць прадпрыемствам выходзіць на рынак крэдытавання з гнуткасцю і ўпэўненасцю.
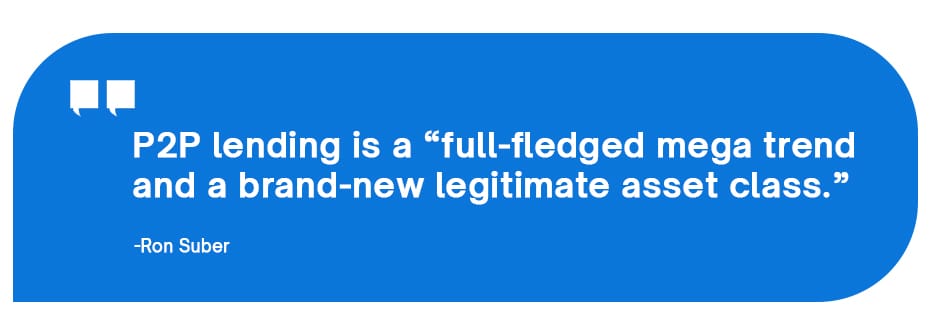
Гэтае сцвярджэнне адлюстроўвае бясспрэчную праўду. Будучыня крэдытавання заключаецца не ў тым, хто валодае найбольшай колькасцю капіталу, а ў тым, хто можа найбольш эфектыўна яго выкарыстоўваць. Праграмнае забеспячэнне для P2P-крэдытавання дазваляе бізнесу рабіць менавіта гэта, ператвараючы традыцыйныя абмежаванні крэдытавання ў магчымасці для маштабаванага росту, дыверсіфікаванага даходу і пашырэння ўзаемадзеяння з пазычальнікамі ва ўсё больш дэцэнтралізаваным фінансавым свеце. Попыт на гнуткасць, эканамічную эфектыўнасць і інавацыі ў фінансавым сектары падштурхоўвае бізнес да пошуку рашэнняў, якія адпавядаюць рэгулятыўным стандартам і абслугоўваюць расце кліенцкую базу, якая валодае лічбавымі тэхналогіямі. Гэта падводзіць нас да ўзрастаючай тэндэнцыі пераходу фінтех-кампаній і прадпрыемстваў да White Label P2P LaaS.
Асноўныя фактары паскарэння лічбавых фінансаў з дапамогай White Label P2P LaaS
Фінансавая экасістэма перажывае трансфармацыйныя змены, і White Label P2P LaaS становіцца магутным інструментам лічбавых фінансаў. Прапаноўваючы гатовыя да разгортвання, маштабуемыя і наладжвальныя рашэнні для крэдытавання, P2P LaaS пераасэнсоўвае тое, як установы спрашчаюць доступ да крэдытаў, кіруюць рызыкамі і спрыяюць фінансавай інклюзіўнасці. Вось асноўныя фактары, якія спрыяюць яго хуткаму ўкараненню:
- Хутчэйшы выхад на рынак = хутчэйшая рэнтабельнасць інвестыцый: Традыцыйныя банкі, фінтэх-стартапы і альтэрнатыўныя крэдыторы могуць запускаць свае платформы P2P-крэдытавання пад маркай «white label» без складанасцей уласнай распрацоўкі. Гэта паскарае час выхаду на рынак, адначасова забяспечваючы адпаведнасць рэгулятыўным нормам.
- Эканамічна эфектыўная маштабаванасць: Фінансавыя арганізацыі могуць пазбегнуць высокіх выдаткаў на інфраструктуру. Воблачныя разгортванні забяспечваюць бесперабойную маштабаванасць, дазваляючы прадпрыемствам пашыраць аперацыі па меры росту попыту.
- Кіраванне рызыкамі на аснове штучнага інтэлекту: Установы выкарыстоўваюць штучны інтэлект і машыннае навучанне для аналізу крэдытных рызык у рэжыме рэальнага часу, выяўлення махлярства і аўтаматызаванай апрацоўкі крэдытаў, павышаючы эфектыўнасць і зніжаючы аперацыйныя рызыкі.
- Пашырэнне фінансавай інтэграцыі: P2P LaaS пераадольвае прабелы ў традыцыйным крэдытаванні, даючы магчымасць недастаткова абслугоўваным малым і сярэднім прадпрыемствам, стартапам і прыватным асобам атрымліваць доступ да сродкаў па-за геаграфічнымі абмежаваннямі, спрыяючы развіццю глабалізаванай фінансавай экасістэмы.
- Убудаваная адпаведнасць і бяспека: Сучасныя платформы P2P-крэдытавання як паслугі з белай маркай распрацаваны з убудаванай згодай з KYC/AML, бяспекай блокчэйна і выкананнем рэгулятыўных патрабаванняў, што забяспечвае безрызыкоўнае асяроддзе крэдытавання.
Фінансавыя ўстановы могуць забяспечыць будучыню сваіх мадэляў крэдытавання, стымуляваць пашырэнне рынку і пазіцыянаваць сябе на пярэднім краі лічбавай фінансавай рэвалюцыі. Для дасягнення гэтай мэты важна разумець тэхнічную інфраструктуру, якая забяспечвае працу гэтых платформаў. Тэхнічная архітэктура крэдытавання паміж асобнымі асобамі з'яўляецца асновай гэтай трансфармацыі, забяспечваючы аснову для бесперабойных і бяспечных транзакцый.
Тэхнічная архітэктура White Label Peer to Peer Lending-as-a-Service
Платформа аднарангавага крэдытавання як паслугі (P2P) спрашчае гэты працэс, забяспечваючы бяспеку, аўтаматызацыю і эфектыўнасць. Вось як гэта працуе:
- Рэгістрацыя і праверка карыстальніка: Карыстальнікі рэгіструюцца праз вэб-сайт або мабільнае прыкладанне і пацвярджаюць сваю асобу з дапамогай праверак KYC/AML ад надзейных старонніх пастаўшчыкоў. Асабістыя дадзеныя надзейна захоўваюцца, што забяспечвае адпаведнасць правілам.
- Запыт на крэдыт і ацэнка крэдытнай гісторыі: Пазычальнікі падаюць заяўкі на крэдыт, і аўтаматызаваная сістэма ацэньвае іх крэдытаздольнасць, выкарыстоўваючы крэдытныя рэйтынгі і фінансавую гісторыю. Падрабязнасці заяўкі надзейна запісваюцца для празрыстасці.
- Спіс крэдытаў і падбор крэдытораў: Зацверджаныя заяўкі на крэдыты з'яўляюцца на рынку, дзе крэдыторы могуць праглядаць і выбіраць інвестыцыі ў залежнасці ад узроўню рызыкі і працэнтных ставак. Інтэлектуальная сістэма дапамагае падбіраць крэдыторам падыходзячых пазычальнікаў.

- Фінансаванне крэдытора і выкананне пагаднення: Крэдыторы ўносяць сродкі на бяспечны дэпазітны рахунак, забяспечваючы бяспеку для абодвух бакоў. Крэдытнае пагадненне заключаецца, у ім вызначаюцца ўмовы пагашэння, працэнтныя стаўкі і штрафы.
- Выплата і пагашэнне крэдыту: Пасля папаўнення рахунку сума пазыкі пераводзіцца пазычальніку. Плацяжы па пазыцы аўтаматычна плануюцца, з рахунку пазычальніка спісваюцца сумы ў адпаведнасці з пагадненнем.
- Маніторынг крэдытаў і адпаведнасць патрабаванням: Сістэма адсочвае крэдытную актыўнасць, дасылаючы напаміны аб пагашэнні і забяспечваючы выкананне правілаў крэдытавання. Папярэджанні аб рызыках паведамляюць крэдыторам аб любых патэнцыйных праблемах.
- Завяршэнне і ўрэгуляванне пазыкі: Пасля поўнага пагашэння крэдытор атрымлівае асноўную суму запазычанасці і працэнты, пазыка пазначаецца як закрытая, а крэдытны профіль пазычальніка абнаўляецца. Для ўліку ствараецца падрабязная справаздача.
Распрацоўка P2P-крэдытавання з выкарыстаннем белай маркі ўстанаўлівае новыя стандарты ў крэдытаванні дзякуючы аўтаматызацыі, стратэгічнаму кіраванню рызыкамі і бесперабойным фінансавым патокам. Незалежна ад таго, ці вы фінансуеце, ці пазычаеце, гэтая платформа наступнага пакалення прапануе беспрэцэдэнтную хуткасць, бяспеку і эфектыўнасць, што спрыяе будучыні фінансаў.
Якія інавацыі пераасэнсуюць P2P-крэдытаванне пад брэндам White Label у наступным дзесяцігоддзі?
У наступным дзесяцігоддзі мы станем сведкамі трансфармацыйных інавацый у сферы крэдытавання паміж асобнымі кліентамі (white label), якія зменяць галіну з павышэннем эфектыўнасці, бяспекі і маштабаванасці.
- Крэдытны скорынг на аснове штучнага інтэлекту будзе выкарыстоўваць альтэрнатыўныя дадзеныя для больш дакладнай ацэнкі рызыкі.
- Разумныя кантракты на базе блокчэйна дазволяць ажыццяўляць транзакцыі, абароненыя ад несанкцыянаванага доступу, і імгненныя разлікі.
- Інтэграцыя DeFi прадугледжвае ўвядзенне токенізаваных пазык і трансгранічнага крэдытавання стейблкойнаў.
- Убудаванае фінансаванне праз API дазволіць бесперашкодна інтэграваць крэдытаванне ў лічбавыя платформы.
- Аўтаматызаваныя рашэнні RegTech спрасцяць выкананне зменлівых фінансавых правілаў.
Выкарыстоўваючы гэтыя інавацыі, P2P LaaS з белай маркай пераўтворыцца ў высокабяспечную, эфектыўную і інклюзіўную фінансавую экасістэму, адкрываючы новыя магчымасці для пазычальнікаў і інвестараў.
Дайце волю росту з дапамогай праграмнага забеспячэння для P2P-крэдытавання ад Antier
Antier, вядомая кампанія па распрацоўцы праграмнага забеспячэння для P2P-крэдытавання , спецыялізуецца на стварэнні праграмнага забеспячэння для P2P-крэдытавання пад брэндам «white label», якое дазваляе прадпрыемствам лёгка запускаць індывідуальныя крэдытныя платформы. Нашы рашэнні распрацаваны маштабуемымі, бяспечнымі і шматфункцыянальнымі, што дазваляе вам бесперашкодна злучаць пазычальнікаў і крэдытораў, захоўваючы пры гэтым поўны кантроль над брэндынгам. Незалежна ад таго, ці з'яўляецеся вы фінтех-стартапам, ці ўжо існуючай установай, нашы праекты P2P-крэдытавання пад брэндам «white label» забяспечваюць гнуткае, гатовае да разгортвання рашэнне, якое скарачае час і выдаткі на распрацоўку. Супрацоўнічайце з намі, каб змяніць ландшафт крэдытавання і прапанаваць сваім кліентам аптымізаваны, эфектыўны і празрысты вопыт крэдытавання — усё пад вашым брэндам!


