




✨ Обобщение на ИИ
- Софтуерът за peer-to-peer кредитиране трансформира традиционните финанси, като свързва директно кредитополучатели и кредитори, като пазарът се очаква да достигне 1.38 трилиона долара до 2034 г.
- Стартирането на P2P платформа за кредитиране през 2026 г. изисква конкурентно предимство, за да се откроите.
- Тенденциите включват интеграция на изкуствен интелект за по-бързо одобрение на заеми, кредитиране, базирано на блокчейн, за по-ниски разходи и вградено финансиране за мобилна достъпност.
- Функциите, които са от съществено значение за платформите за P2P кредитиране, включват KYC, интелигентни договори, управление на риска и модули за съответствие.
- Стъпките за стартиране на платформа включват пазарно проучване, избор на софтуерен модел, изграждане на основна архитектура, разработка на потребителски интерфейс/потребителско изживяване и мащабиране.
Софтуерът за peer-to-peer кредитиране се развива като убедителна алтернатива на традиционното финансиране, като свързва кредитополучатели и кредитори директно чрез платформи, заобикаляйки посредниците. Тези платформи позволяват на хората да получават заеми, без да посещават банки или да преговарят с традиционни кредитори, като ги свързват с хора, заинтересовани от инвестиране в техните нужди или бизнес.
До 2034 г. пазарът на P2P кредитиране, който в момента се оценява на 176.5 милиарда долара , ще достигне 1.38 трилиона долара, което е 25% годишен темп на растеж.
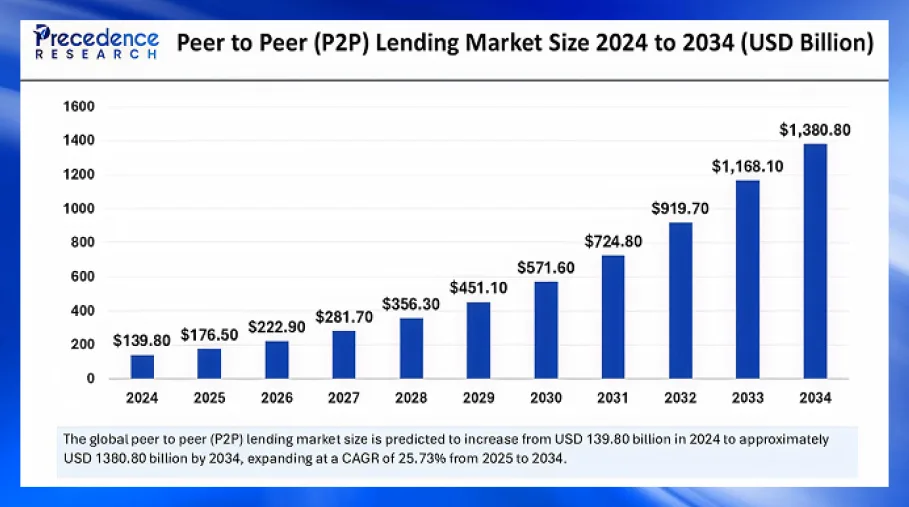
Това е огромен растеж и стръмна крива, но стартирането на още едно приложение за кредитиране вече няма да е достатъчно. Ако обмисляте да изградите софтуер за платформа за P2P кредитиране през 2026 г., трябва да имате конкурентно предимство, което да ви отличава от платформите „аз също“. Разбирането на тенденциите, задължителните функции и правилния път на развитие ви помага да подготвите стратегията си за разработване на софтуер за P2P кредитиране в бъдеще.
Защо 2026 е подходящият момент да стартирате вашия софтуер за P2P кредитиране
Наскоро ръководител на Sygnum се застъпи за крипто заеми, базирани на обезпечение . Тъй като крипто заемите се застъпват от ръководители на водещи банки и се финансират и улесняват от водещи борси за криптовалути като Coinbase , е време софтуерът за peer-to-peer кредитиране да се завърне с мощни функции.
- Променящ се апетит на инвеститорите: Традиционните разходи по кредитиране и заеми се колебаят много. За кредитополучателите това означава, че банките не са последователни или евтини, а традиционните модели на кредитиране не са достатъчно възнаграждаващи. Според проучване, повече от 60% от кредиторите, използващи софтуер за peer-to-peer платформи за кредитиране, са спечелили повече от... 20% върху инвестициите си, в сравнение с 3-5% печалба от държавни облигации или спестовни сметки.
- По-бързи и удобни заеми: Дори след постоянни промени, конвенционалните процеси за одобрение на кредити са тромави и бавни. Софтуерът за P2P кредитиране улеснява одобрението на заеми за минути само с еднократно KYC (познай клиента) по време на регистрацията. Това помага да се избегнат повтарящите се и трудоемки проверки на кредитния рейтинг и миналото, изисквани при традиционните кредитни средства.
- Зрялост на технологичния стек: Инструментите за изкуствен интелект, блокчейн и регтехнологии са се развили достатъчно, за да могат платформите да бъдат едновременно съвместими и мащабируеми. Базираното на изкуствен интелект кредитно оценяване, прогнозното моделиране на риска, подобреното откриване на измами с изкуствен интелект/машинно обучение и оптимизацията на портфолиото, внедрени заедно с интелигентни договорни заеми, обезпечено кредитиране, непроменяема одитна следа и токенизирани инвестиции, могат да изградят софтуерни решения за peer-to-peer кредитиране от следващо поколение. Други технологии, които подобряват потребителското изживяване на P2P платформите за кредитиране, включват DID портфейли, ZK-базирано KYC, многократно използваеми цифрови идентификационни данни, скрининг на транзакции, отворено банкиране и други API.
- Ясни разпоредби: Регулациите относно peer-to-peer кредитирането се развиват. По-рано тази година Индия въведе някои регулаторни промени, които повлияха на платформите за P2P кредитиране. В резултат на това Кредитът е променен неговият софтуер за P2P кредитиране Mint да се придържа към най-новите норми. По подобен начин, репресиите срещу P2P в Китай, затягането на правилата в Европа относно децентрализираните платформи и системи за кредитиране, както и други регионални правила, определиха пътищата за законните операции на софтуера за платформи за peer-to-peer кредитиране.
Тъй като децентрализираните платформи за peer-to-peer кредитиране са във фаза на зрялост, технологично напредналите играчи могат да пуснат своите открояващи се платформи и да водят пазара.
Кои са тенденциите, определящи софтуера за P2P платформи за кредитиране през 2026 г.
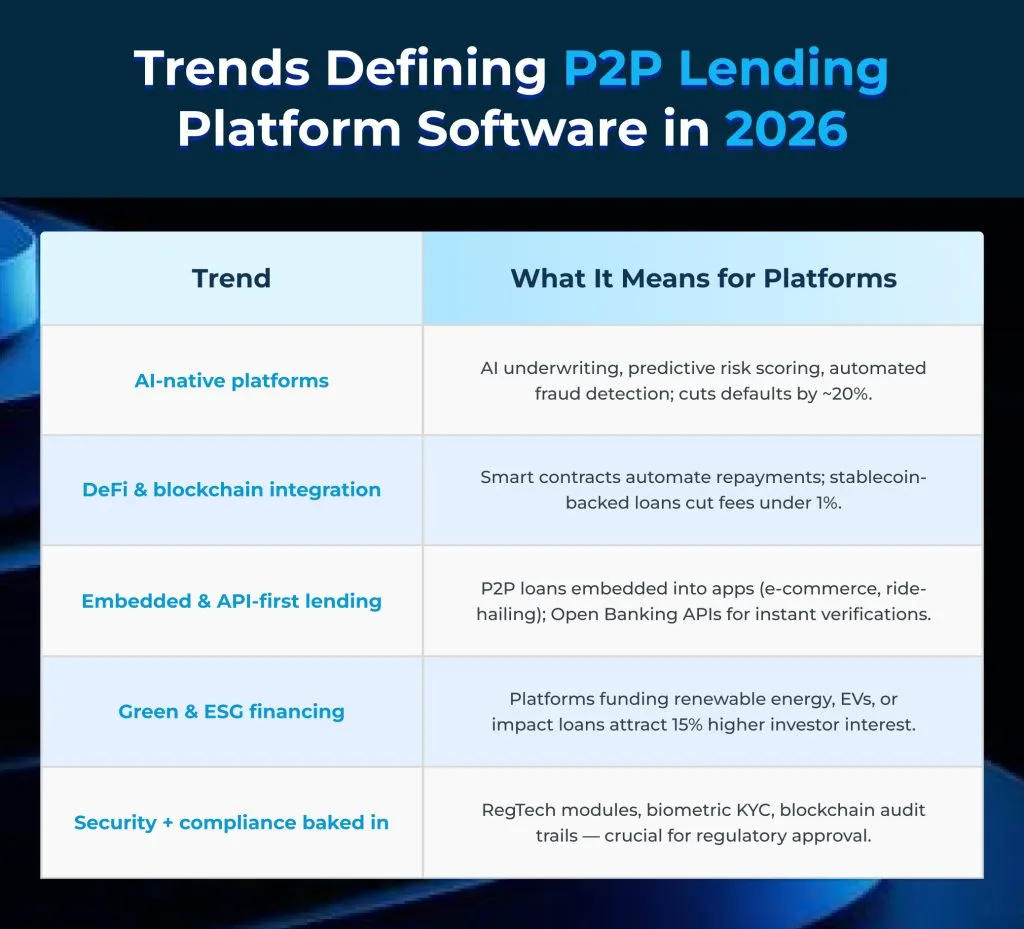
Както беше споменато по-рано, следващата вълна от P2P кредитни платформи няма да изглежда като ранните P2P експерименти. Те ще се превърнат в супер приложения или ще се слеят в по-големи традиционни системи. Ето основните тенденции, които движат иновациите в софтуерните решения за peer-to-peer кредитиране.
- Интегриране на AI и автоматизация:
Както беше обсъдено по-горе, изкуственият интелект и машинното обучение автоматизират одобряването на заеми, оценките на риска, откриването на измами и анализа на поведението на кредитополучателите ефективно и без усилие, като същевременно улесняват прогнозния анализ и управлението на портфолио с помощта на агенти от изкуствен интелект. Тези интеграции позволяват по-бърза обработка, намаляват неизпълненията с 20% и персонализират предложенията. Отворените банкови API позволяват допълнително споделяне на данни в реално време за безпроблемни проверки.
- Кредитиране, базирано на блокчейн:
Софтуерни решения за P2P кредитиране се внедряват в блокчейни като Apechains, което позволява генериране на доходност, обезпечено със стейбълкойни и обезпечено кредитиране чрез интелигентни договори. Освен това, моделите за peer-to-peer кредитиране с ескроу услуги, базирани на интелигентни договори, и биометрично KYC ще улеснят по-ниски разходи, рационализирано внедряване, глобализиран достъп и ще увеличат доходността с до 16% годишно.
- Вградени финанси и мобилна достъпност
Бъдещето на кредитните услуги е извън финансовите приложения. Включването им в мобилната електронна търговия, споделеното пътуване и други подобни модели, където кредитът се среща с потребителите в момента на нужда, увеличава процента на конверсия с повече от 30%. Софтуерните модели за P2P кредитиране са популярни и сред недостатъчно банкираните и развиващите се групи, където други източници на кредитиране са скъпи и недостъпни.
- Алтернативни кредитни данни и персонализация
Софтуерът на платформата за peer-to-peer кредитиране интегрира нетрадиционни данни (напр. записи за плащания на комунални услуги, социални медии и др.) заедно с изкуствен интелект за кредитно оценяване, което позволява персонализирани условия на заем за кредитополучатели с „тънък“ досие. Това подобрява приобщаването на микро, малки и средни предприятия (МСП), работещите по договори и др.
- Устойчивост и зелено финансиране:
P2P заемите все по-често финансират екологични проекти като възобновяема енергия, като ESG критериите са интегрирани в предлагането, за да привлекат и окажат влияние върху инвеститорите. Това е в съответствие с търсенето на пазара, който се очаква да достигне 28.7 трилиона долара до 2033 г. Според достоверни източници, платформите, предлагащи зелени заеми, се радват на 15% по-висок инвеститорски интерес.
- Подобрена сигурност и прозрачност:
Проектите за разработване на софтуер за peer-to-peer кредитиране наблягат на прилагането на гаранции за обратно изкупуване, инструменти за диверсификация и блокчейн одити за защита на средствата. Тези неща, заедно с таблата за управление на ефективността в реално време за инвеститорите, изграждат доверие на фона на регулаторния контрол. Сигурните платформи за P2P кредитиране с бял етикет са доказали, че минимизират неизпълненията с 11-14%.
Кои са основните характеристики за разработване на платформа за P2P кредитиране с бял етикет?
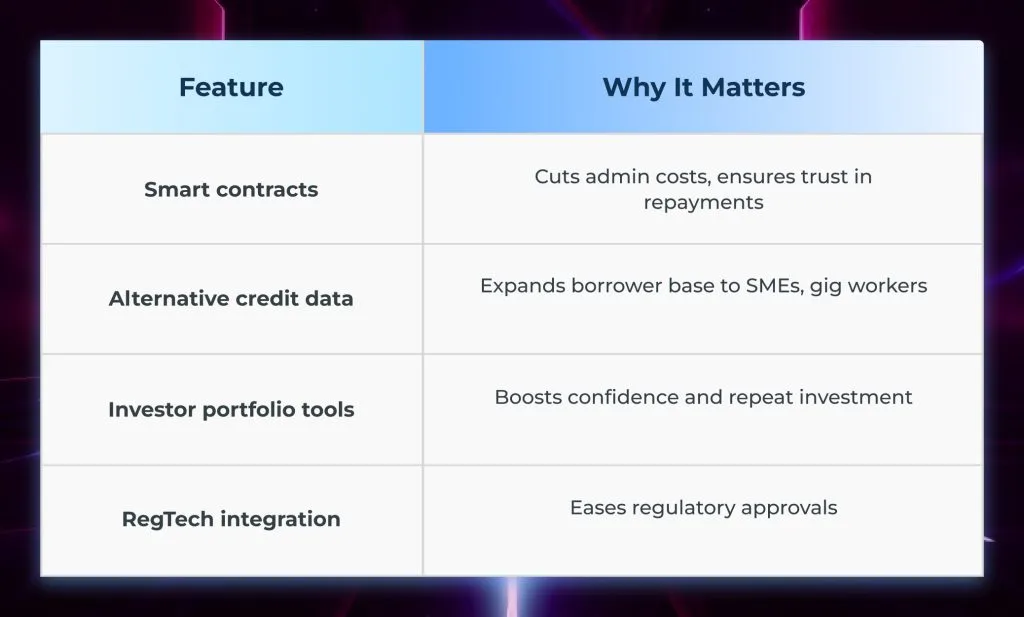
Независимо дали изграждате софтуера си за P2P кредитиране от нулата или използвате готово решение, трябва да интегрирате функционалност от банков клас във вашата платформа, тъй като това очакват инвеститорите и кредитополучателите. Като минимум, вашата P2P кредитна платформа трябва да включва:
- Регистрация на кредитополучатели и KYC (познаване на клиента)
- Табла за управление на инвеститорите
- Автоматизации, активирани от интелигентни договори
- Функции за управление на риска
- Mobil-First UX
- Модули за съответствие и прозрачност
Какви са стъпките, необходими за стартиране на P2P платформа за кредитиране през 2026 г.?
Ако искате да революционизирате кредитирането с модели на peer-to-peer кредитиране, базирани на блокчейн, вашата стратегия се нуждае от повече от просто кодиране, защото това е, което най-често можете да избегнете с разработването на P2P платформа за кредитиране с бял етикет. Ето всичко, от което се нуждаете:
1. Пазарни и регулаторни проучвания
- Научете правилата, преди да влезете в играта. След като сте наясно с целевата си география, проучете задълбочено законите и разпоредбите, които се отнасят за вашия бизнес модел. Разберете как можете да спазвате AUSTRAC и AFSL в Австралия, MiCA в Европа, SEC в САЩ и други регионални органи. Вашата компания за разработка на платформа за P2P кредитиране с бял етикет може да ви помогне да се ориентирате в това отношение.
- Също така, решете дали ще се насочите към индивидуални инвеститори, малки и средни предприятия или институционален капитал. Когато знаете това, можете да започнете проучването си за това какво правят вашите основни конкуренти.
Най-добрите доставчици на peer-to-peer заеми през 2025 г., по отношение на цената на заема, достъпността и клиентското изживяване, включват:
- Успее
- sofi
- Upgrade
- Светлинен поток
- LendingClub
- PenFed
- Щастливи пари
- парвеню
- Кредитна точка
2. Изберете вашия софтуерен модел за кредитиране от типа „peer to peer“
- След като направите пълна оценка на пазара на peer-to-peer кредити, трябва да решите дали искате да изградите:
- Централизиран софтуер за P2P кредитиране, където платформите действат като посредници
- Децентрализирана P2P платформа за кредитиране, където заемите се изпълняват чрез интелигентни договори
- Хибриден софтуер за P2P кредитиране, който комбинира двата модела.
- P2P платформи за кредитиране с криптовалути или некриптовалути. Можете да позволите на клиентите да отпускат и да вземат заеми във фиатни, криптовалути или стейбълкойни, в зависимост от вашите изисквания.
3. Изградете основна архитектура със слой за сигурност и съответствие
- На тази стъпка обединявате и внедрявате технологиите, които биха формирали основата на вашия софтуер за peer-to-peer кредитиране. Те включват:
- Блокчейн слой за прозрачност и автоматизация
- API-ориентиран бекенд и оракули за събиране на информация в реално време
- Механизъм за кредитно оценяване, задвижван от изкуствен интелект, откриване на измами и други модули, обсъдени по-рано в блога.
- AML/KYC модули, за да се гарантира, че вашата P2P платформа за кредитиране отговаря на изискванията на повечето юрисдикции.
- Многофакторно удостоверяване за гарантиране на сигурност и спечелване на доверието на потребителите и регулаторните органи.
- Редовни одитни следи, базирани на блокчейн, за да се гарантира безупречна функционалност и непроницаема сигурност.
Изградете своята империя за P2P кредитиране с Antier
4. Разработка на потребителски интерфейс/UX
На този етап ще трябва да положите допълнителни усилия, тъй като това взаимодейства с крайния ви потребител. Независимо дали използвате решение за разработка на платформа за P2P кредитиране с бял етикет или изграждате от нулата, ще трябва да похарчите значителни суми време и пари, за да осигурите висококачествено потребителско изживяване. Някои основни стъпки за разработка на потребителски интерфейс/потребителско изживяване за софтуер за peer-to-peer кредитиране включват:
- Дизайн, ориентиран към мобилните устройства.
- Многоезична поддръжка за трансграничен обхват.
- Инвеститорски инструменти с геймифицирани изгледи на портфолиото.
5. Пилотен и мащабен проект
Най-накрая можете да проведете тестване в пясъчник с ограничен пул от кредитополучатели и след това да получите регулаторни одобрения, където е възможно и необходимо, преди да разширите дейността си на вашата територия или в световен мащаб с трансгранични платежни релси.
Какви са разходите, свързани с разработването на софтуер за P2P платформа за кредитиране?
Зависи от това каква методология за разработка изберете и колко богат на функции и лесен за ползване искате вашият софтуер за P2P кредитиране. Разработката на софтуер за P2P кредитиране с бял етикет може да струва в диапазона от 40 000 до 80 000 долара, докато разработката по поръчка струва около 60 000 до 400 000 долара. Точната оценка на разходите зависи от мащаба, функциите и изискванията за модули за съответствие. Ето груба разбивка на разходите, която може да варира в различните региони.
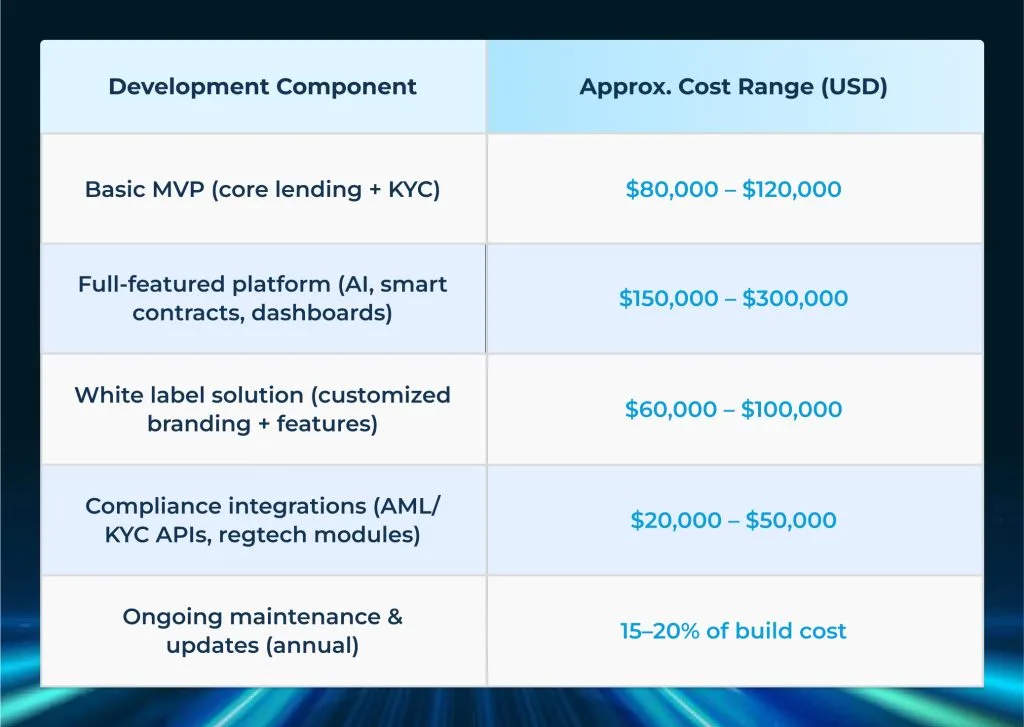
Забележка: Тези характеристики не са окончателно определени. Региони с високо ниво на съответствие, като Европа или САЩ, могат да доведат до допълнителни разходи за съответствие.
Бъдещи перспективи на софтуера за отдаване на кредити от типа „peer to peer“
Както бе споменато по-горе, вече няма да става въпрос само за свързване на кредитополучатели и заемодатели. Чрез внедряване на иновативни подходи, модули за съответствие и висока мащабируемост в основния стек, платформите за P2P кредитиране от следващо поколение и моделите за peer-to-peer кредитиране и кредитиране с бял етикет ще включват:
- Хибридни P2P–DeFi модели които съчетават регулирано фиатно кредитиране с крипто обезпечение.
- Влизане в институция чрез пенсионни фондове и мениджъри на активи, които разглеждат P2P като стабилна доходност.
- Глобализация на кредитирането със стейбълкойни улеснява безпроблемното трансгранично кредитиране и вземане на заеми с по-бързи разплащания.
- ESG-ориентирани P2P модели за кредитиране ще стане мейнстрийм и ще има въздействие.
Готови ли сте да ръководите възможността от 1.3 трилиона долара? Ето вашата пътна карта
Стартирайте вашия MVP за peer-to-peer кредитиране за 7 дни с решение за разработка на P2P платформа за кредитиране с бял етикет. Добавяйте функции на етапи, тъй като не е бързане. Фокусирайте се върху подобряването на основите на кредитирането едно по едно и поддържайте:
- Разбирателство тенденции (ИИ, блокчейн, вградени финанси).
- Изграждане на Характеристика които вдъхват доверие на инвеститорите.
- След а поетапна пътна карта за развитие предложено от вашата компания за разработка на платформа за P2P кредитиране с бял етикет.
- Планиране за съответствие и дългосрочен мащаб.
По този начин можете да се подготвите за завладяване на пазар, който тепърва започва да се развива. Antier, водеща компания за разработка на софтуер за peer-to-peer кредитиране , може да ви помогне с правилната комбинация от технологии, регулации и дизайн, ориентиран към инвеститора.
Стартирайте по-бързо, мащабирайте по-умно с Antier. Запазете час за разговор още днес!
Често задавани въпроси
01. Какво представлява софтуерът за peer-to-peer кредитиране?
Софтуерът за peer-to-peer кредитиране свързва кредитополучатели и заемодатели директно чрез платформи, позволявайки на физическите лица да си осигурят заеми без традиционни банки или посредници.
02. Защо 2026 г. се счита за подходящо време за стартиране на платформа за P2P кредитиране?
Очаква се пазарът на P2P кредитиране да нарасне значително до 2026 г., а напредъкът в технологиите, като изкуствен интелект и блокчейн, ще позволи на платформите да предлагат надеждни функции и по-бързо одобрение на заеми.
03. Как P2P кредитирането се сравнява с традиционното кредитиране по отношение на възвръщаемостта за кредиторите?
Проучванията показват, че над 60% от кредиторите на платформи за peer-to-peer кредитиране печелят повече от 20% от инвестициите си, в сравнение с 3-5%, обикновено предлагани от държавни облигации или спестовни сметки.


