


✨ Resum d'IA
- Els mercats de valors estan a punt de transformar-se amb l'auge dels serveis de desenvolupament de plataformes de tokenització RWA.
- Aquest nou model ofereix una infraestructura digitalitzada i programable per a la liquidació en temps real i l'accés global.
- Nasdaq i BlackRock ja han adoptat valors tokenitzats, cosa que demostra el canvi cap a l'adopció institucional.
- Les empreses que busquen implementar plataformes de tokenització d'accions han de tenir en compte factors com el disseny de les liquidacions, els marcs legals, el compliment normatiu, la custòdia, la infraestructura del mercat i més.
- Cal abordar reptes com ara els riscos de liquiditat, les diferències jurisdiccionals i els problemes de flux de caixa.
Els mercats de valors s'acosten a un punt d'inflexió. Malgrat que hi passen més de 100 bilions de dòlars de capital, la seva infraestructura s'està deteriorant davant les demandes de velocitat, transparència i accés global. Mentrestant, els serveis de desenvolupament de la plataforma RWA Tokenization estan introduint un nou model: una infraestructura digitalitzada i programable capaç de liquidació en temps real, accés global i compliment automatitzat...
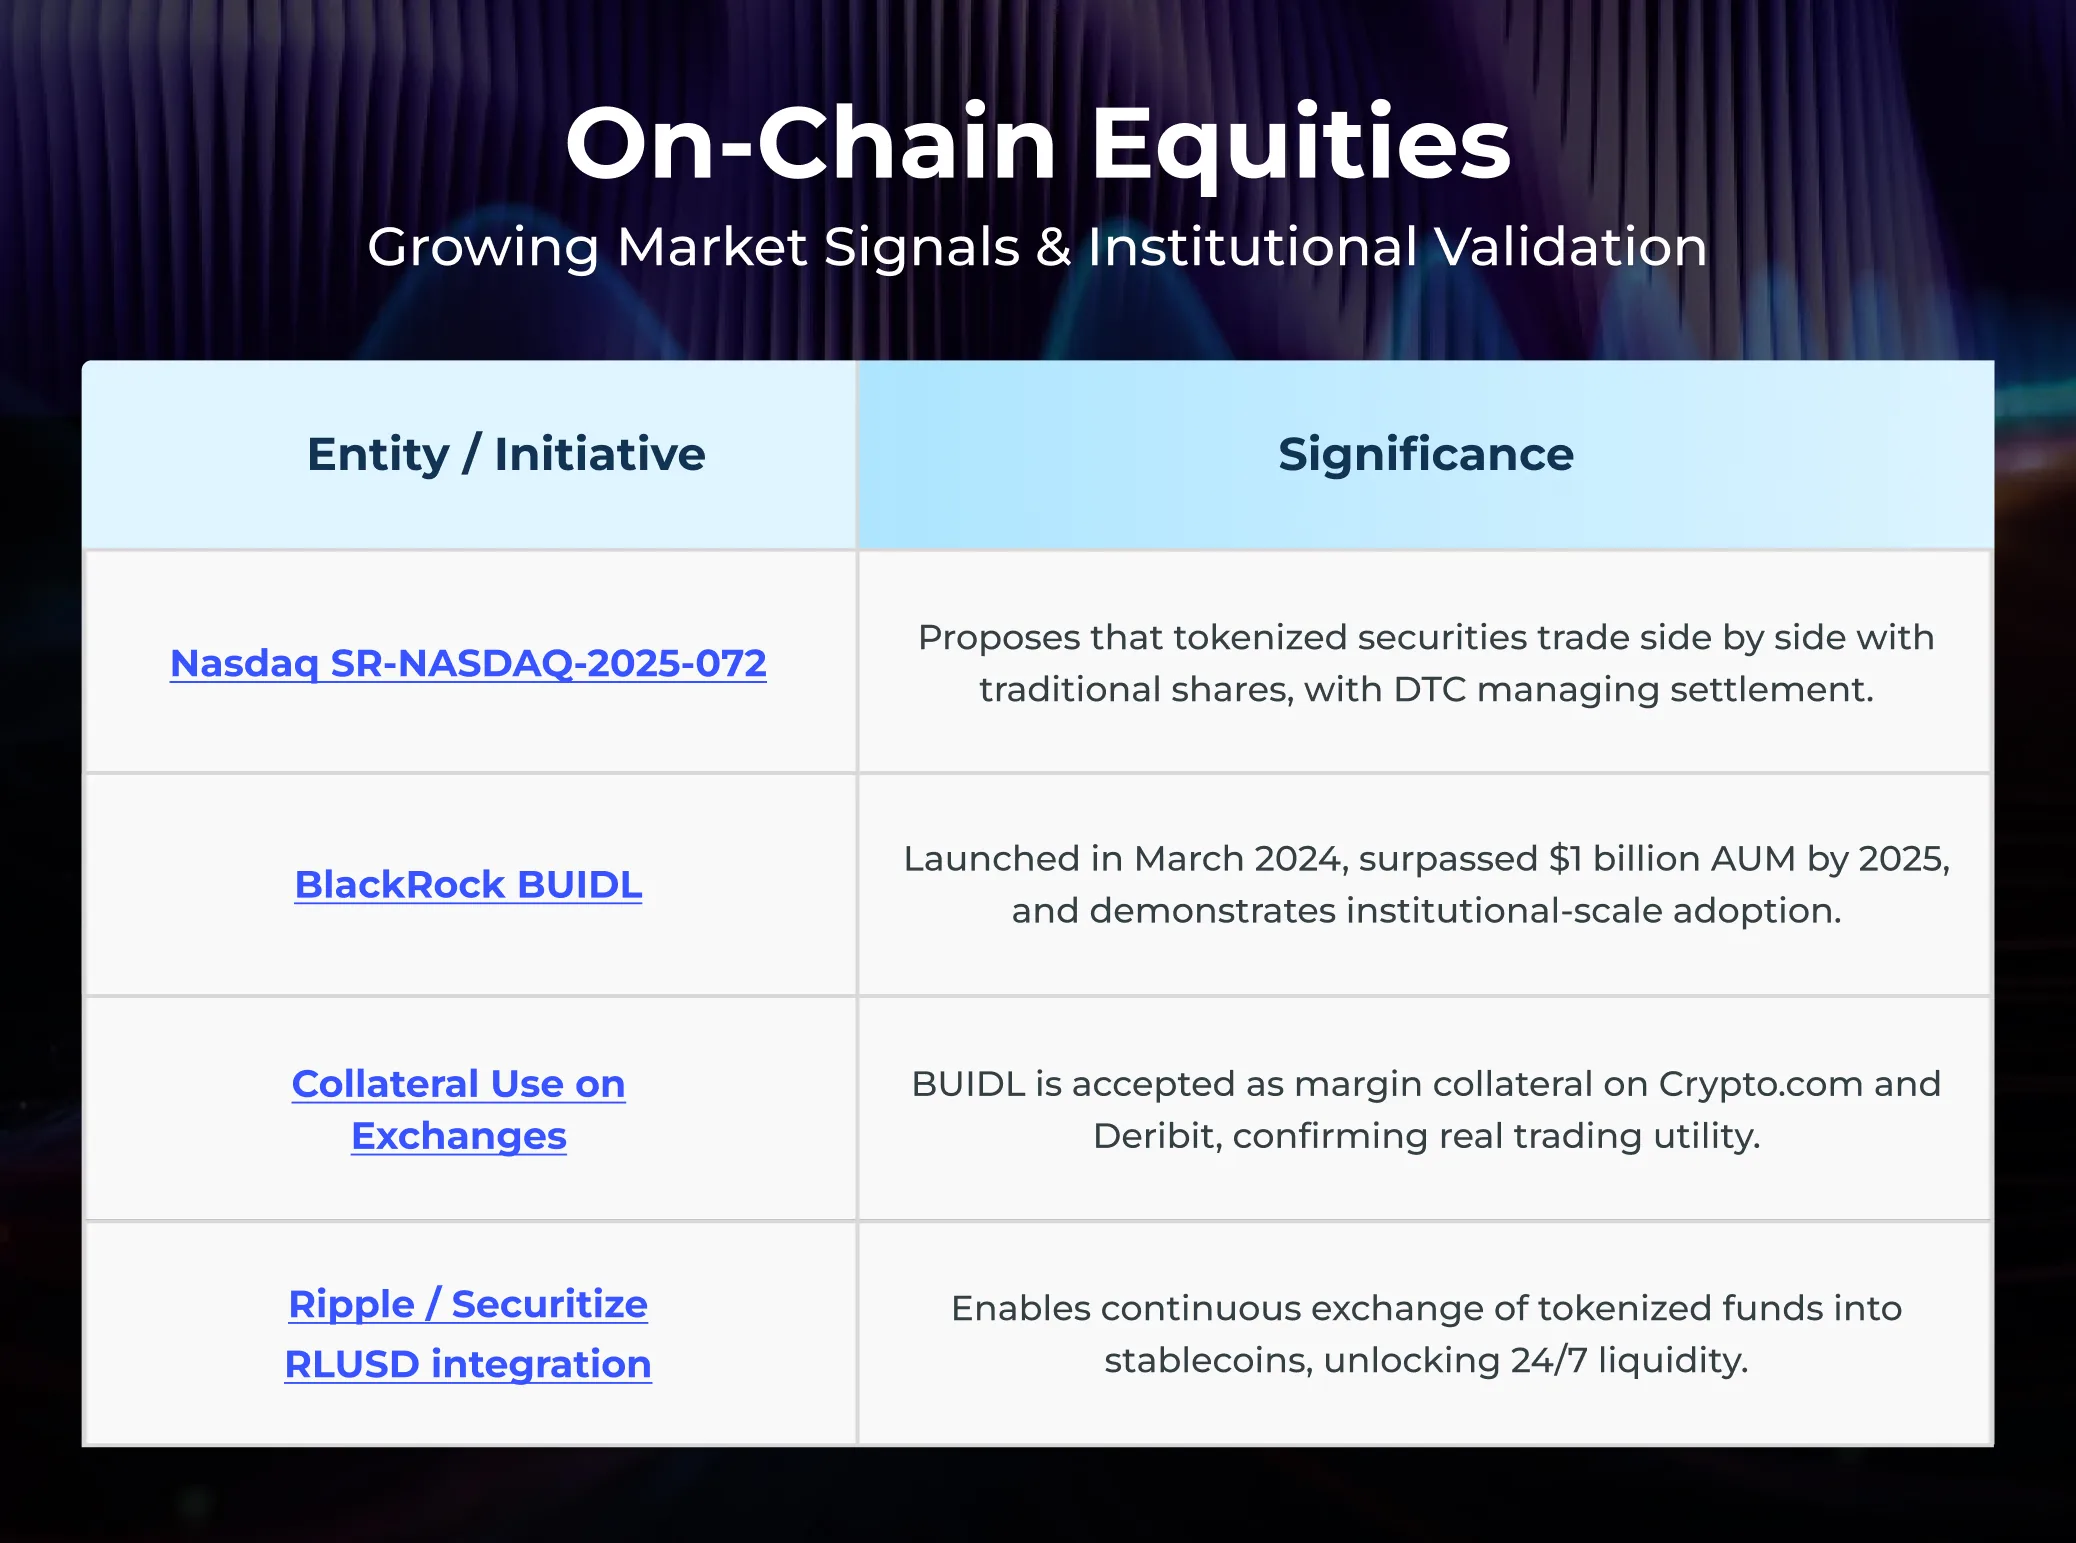
Aquesta transformació ja és visible. El Nasdaq va presentar la sol·licitud el 2025 per permetre la negociació de valors tokenitzats sota la seva estructura de mercat existent. El fons de liquiditat tokenitzada BUIDL de BlackRock va superar els mil milions de dòlars en actius en dotze mesos des del seu llançament. Els actius tokenitzats ara són acceptats com a garantia per les principals borses. Aquests desenvolupaments confirmen que la tokenització ha passat de l'experimentació a l'adopció institucional.
Per a les empreses que consideren el desenvolupament d'una plataforma de tokenització d'equitat, aquesta guia proporciona un camí clar que necessiten per a una implementació sense esforç.
Habilita la negociació d'accions les 24 hores del dia, els 7 dies de la setmana, amb plataformes d'accions tokenitzades!
Comprensió de les limitacions tradicionals: per què la infraestructura de capital heretat està obsoleta
El marc de mercat tradicional ja no està alineat amb les necessitats institucionals a causa de:
- Liquidació retardadaFins i tot sota T+1, el capital roman bloquejat i la reconciliació s'endarrereix.
- Finestres d'accés restringitEls mercats només obren durant horaris i zones horàries fixes.
- Intermediació opacaEls custodis, les cambres de compensació i els agents de transferències introdueixen fricció i risc.
- Alta fricció per a l'emissió i les accions corporativesEls processos manuals, la coordinació fora de la cadena i el retard regulador ho alenteixen tot.
Aquestes limitacions estructurals creen costos innecessaris, limiten la participació global i restringeixen l'eficiència del capital . Els serveis de desenvolupament de la plataforma de tokenització RWA van restablir aquesta arquitectura de mercat compromesa i van introduir noves maneres transparents de millorar la liquiditat.
Comprensió de les accions en cadena
Les accions en cadena són accions o drets econòmics expressats com a tokens en un llibre major, subjectes a compliment i regulació. Existeixen dos models principals:
- Valors del llibre major natiu: jurisdiccions (per exemple, Suïssa, Alemanya) ara accepten accions basades en el llibre major segons la legislació corporativa local. En aquests casos, el registre en cadena is el registre oficial.
- Model embolicat/dipositariUna entitat regulada (fideïcomís, dipositari) té el capital subjacent i emet un "mirall" de tokens amb suport legal. Les transferències es permeten mitjançant contractes intel·ligents. Aquest model és comú en els primers desplegaments als EUA.
Per a les empreses que planegen llançar una plataforma de tokenització d'equitats, entendre quin model utilitzar és fonamental, ja que impulsa el disseny legal, tècnic i operatiu en el procés de desenvolupament.
Passos per construir una plataforma de capital tokenitzat
Per construir una plataforma d'inversió en accions tokenitzada que no comprometi les regulacions i el comerç, cal implementar-hi el següent:
Arquitectura d'una plataforma de capital tokenitzat
Per a les empreses que planegen una plataforma d'inversió en accions tokenitzades , els components següents són crítics:
1. Liquidació i disseny de fluxos d'efectiu
- Lliurament contra pagament atòmic (DvP) és l'estàndard: les accions tokenitzades i els diners en efectiu es mouen simultàniament. Això requereix actius de liquidació en cadena com ara stablecoins regulades o CBDC majoristes.
- Mecanismes de reservaQuan el DvP atòmic no estigui legalment permès, les plataformes haurien de proporcionar T+0 o una liquidació interna gairebé instantània, tot mantenint la interoperabilitat amb els ferrocarrils antics.
- accions dels EUAAlguns desplegaments continuaran dependents de T+1 via DTC. La presentació del Nasdaq assumeix inicialment aquest model.
2. Marc legal i corporatiu
- Jurisdiccions com Suïssa o Alemanya permeten valors basats en llibres majors nadius. Això simplifiquen el compliment i redueixen la dependència dels intermediaris.
- On no existeixen marcs de treball nadius, el model de dipòsit proporciona un pont. Els custodis o fideïcomisaris emeten representacions tokenitzades avalades per accions subjacents.
- Cal integrar la lògica de les accions corporatives. Els contractes intel·ligents haurien d'automatitzar els dividends, les divisions i les votacions. Els acords amb els inversors haurien d'especificar detalladament els drets i els processos de redempció.
3. Identitat, compliment i control de transferències
- Estàndards de tokens com ara ERC-3643 o ERC-1400 fer complir les normes a la cadena. Restringeixen les transferències a inversors elegibles i verificats per KYC.
- Els registres d'identitat mantenen registres d'atestatació, cosa que permet la revocació o la revalidació quan canvia l'elegibilitat.
- El rebuig automatitzat de transferències no conformes minimitza el risc regulador i la intervenció manual.
4. Custòdia i prova de suport
- Per als models encapsulats, les plataformes han de demostrar una reserva 1:1 verificable. Les solucions de prova de reserva com ara Chainlink PoR poden proporcionar atestacions transparents.
- Per als valors nadius, el registre de la cadena de blocs serveix com a registre oficial, però la sincronització del registrador és essencial per a fins d'auditoria.
- Els custodis amb llicència haurien d'estar integrats amb la recuperació de desastres i les garanties d'assegurances.
5. Infraestructura de mercat i liquiditat
- Les plataformes han de donar suport a tots dos llibres d'ordres limitades centrals (CLOB) i models RFQ per atendre inversors institucionals i minoristes.
- Els creadors de mercat són fonamentals per proporcionar liquiditat i reduir els diferencials.
- La interoperabilitat entre seus hauria de permetre que les comandes i les transferències flueixin a través de plataformes i borses DLT.
- La missatgeria entre cadenes (per exemple, els protocols CCIP) pot gestionar les operacions del cicle de vida a través de múltiples cadenes de blocs.
6. Oracles i dades de mercat
- Els oracles fiables han de proporcionar preus de les accions en temps real, mètriques de volatilitat i dades corporatives.
- Els mecanismes de reserva i les comprovacions de seguretat són essencials per evitar la manipulació o el temps d'inactivitat.
- Totes les dades que s'inclouen haurien de ser auditables per mantenir la transparència amb els reguladors i els inversors.
7. UX, API i ecosistema de desenvolupadors
- Les API haurien de donar suport a la compensació institucional, els sistemes de riscos i els requisits d'informes.
- La incorporació de l'inversor ha d'incloure fluxos de KYC i enllaç de moneders.
- Els complements modulars per a la declaració d'impostos, l'anàlisi i els quadres de comandament de compliment milloren l'adopció de la plataforma.
Reptes i compromisos: què han de saber les empreses
1. Riscos de Liquiditat
La tokenització no garanteix la liquiditat. Molts actius del món real tenen un volum de negociació limitat. La tokenització és robusta, però la negociabilitat s'endarrereix a causa de les restriccions reguladores, l'opacitat de les valoracions i les petites bases d'inversors actius. Per això, les empreses necessiten liquiditat de Seedi, incentius per als fabricants, emparellament d'actius creuats i estructures de mercat híbrides.
2. Discrepàncies jurisdiccionals
El que funciona a Suïssa potser no es permet a l'Índia, els EUA o Singapur. Els models legals poden variar significativament. Les organitzacions han de tenir un mapa legal i una jurisdicció alternativa.
3. Risc de flux de caixa
Si la liquidació no és atòmica, els usuaris s'enfronten al risc de desajustament. La volatilitat de les stablecoins o la prohibició regulatòria poden complicar-ne l'ús. És essencial tenir rails de reserva i activadors en efectiu.
4. Complexitat de les accions corporatives
Les divisions d'accions, els dividends, les fusions: tot requereix lògica. Fins i tot una mala gestió d'un sol esdeveniment pot comportar responsabilitat legal. Per tant, la construcció de motors modulars d'accions corporatives és fonamental.
Sancions i deriva del compliment
L'elegibilitat dels inversors canvia amb el temps. La plataforma de tokenització d'actius ha de ser compatible amb la revocació i la revalidació a mitja vida útil i ha d'aplicar sancions automàticament.
Lògica empresarial: com s'acumula valor
Els avantatges econòmics de construir un mercat de renda variable tokenitzat són significatius:
- Comissions d'emissió i diferencials de negociació generar ingressos recurrents.
- Anàlisi de dades a partir del flux de comandes i els patrons d'ús proporcionen informació estratègica.
- Agregació de liquiditat posiciona la plataforma com a centre neuràlgic del mercat.
- Efectes de xarxa compost: més emissors atrauen més inversors, cosa que reforça la liquiditat.
- Eficiència de distribució redueix el cost d'emissió i amplia l'accés al capital global.
Els primers a entrar poden convertir-se en proveïdors d'infraestructures indispensables. Els que entren tard corren el risc de ser marginats.

Estudi de cas de tokenització RWA: BUIDL i Nasdaq
- BlackRock BUIDLUn fons del mercat monetari tokenitzat operava amb Ethereum, superant els mil milions de dòlars en actius sota gestió en un any. Ara s'accepta com a garantia en borses globals, demostrant tant escala com utilitat.
- Nasdaq SR-NASDAQ-2025-072Una sol·licitud de normativa per permetre que els valors tokenitzats es negociïn juntament amb les accions tradicionals amb liquidació DTC. Aquesta mesura demostra com els operadors establerts estan adaptant la tokenització als marcs regulats.
Aquests exemples il·lustren tant la demanda dels emissors com l'acceptació estructural de les borses.
Dissenya la teva plataforma RWA amb compliment i escalabilitat integrats!
Mètriques que importen als inversors en la tokenització d'accions
- Latència de finalitat (Operació P99 → liquidada)
- Relació d'assentament atòmic (percentatge d'intercanvis atòmics DvP)
- SLA d'accions corporatives (temps de finalització del dividend/divisió)
- Profunditat i diferencial de liquiditat (comportament de l'oferta/demanda sota càrrega)
- Blocs de compliment (nombre de transferències rebutjades a causa de les normes KYC)
- Variància de reserva (delta de suport en model embolicat)
- Temps de funcionament de la interoperabilitat (taxes d'èxit del cicle de vida entre cadenes)
Sense aquestes mètriques, els inversors institucionals i els reguladors qüestionaran la credibilitat de la plataforma.
Menjar per emportar
Per a les empreses que avaluen serveis de desenvolupament de plataformes de tokenització RWA, plataformes de tokenització d'accions o un mercat de renda variable tokenitzada , han de
- Seleccioneu el model legal correcte.
- Definir una guia d'emissió i negociació.
- Incorpora el compliment normatiu des del principi.
Les empreses que opten per una plataforma de capital tokenitzat definiran estàndards, atrauran liquiditat, establiran el domini del mercat a llarg termini i controlaran la confiança i la liquiditat dels inversors.
A Antier, oferim desenvolupament integral de plataformes de valors tokenitzats. La nostra empresa de desenvolupament de plataformes de tokenització RWA combina l'experiència tècnica amb l'alineació normativa per llançar plataformes d'accions tokenitzades escalables i compatibles que satisfan les demandes dels inversors i reguladors globals per igual.
Preguntes freqüents
01. Quines són les principals limitacions de la infraestructura tradicional del mercat de valors?
La infraestructura tradicional del mercat de valors s'enfronta a limitacions com ara retards en la liquidació, finestres d'accés restringides, intermediació opaca i alta fricció per a l'emissió i les accions corporatives, que creen costos innecessaris i limiten l'eficiència del capital.
02. Quina és la importància del desenvolupament de la plataforma de tokenització RWA?
El desenvolupament de la plataforma de tokenització RWA introdueix una infraestructura digitalitzada i programable que permet la liquidació en temps real, l'accés global i el compliment automatitzat, transformant els mercats de valors de l'experimentació a l'adopció institucional.
03. Què són les accions en cadena i els seus models?
Les accions en cadena són accions o drets econòmics representats com a tokens en un llibre major, amb dos models principals: els valors del llibre major natius, que són reconeguts per la legislació corporativa local, i el model embolicat/dipositari, on una entitat regulada emet un mirall de tokens del capital subjacent.