✨ Shrnutí umělé inteligence
Přehled fungování tokenizace v USA v rámci zavedených předpisů pro cenné papíry a rámců pro dodržování předpisů
Podrobný rozpis vrstev platformy, včetně právního strukturování, licencování a integrace blockchainu
Jasný přehled klíčových rolí, jako jsou emitenti, makléři-dealeři, správci a ATS v provozu platformy
Příklad z reálného světa demonstrující, jak jsou strukturovány a prováděny kompatibilní modely tokenizace.
Tokenizace je často prezentována jako síla disrupce – zpochybňuje tradiční finance zavedením decentralizace, demokratizovaného přístupu a bezproblémové směny aktiv. Ačkoli je tento narativ relevantní na rozvíjejících se trzích, neodráží přesně provozní a regulační realitu Spojených států.
V USA tokenizace nenahrazuje finanční systémy – integruje se do nich.
Tokenizace je ve své podstatě proces reprezentace vlastnických práv k reálným aktivům prostřednictvím digitálních tokenů založených na blockchainu. Tyto tokeny však nejsou nezávislými nástroji. Jsou to digitalizované cenné papíry, které se řídí stejnými právními, finančními a dodržovacími rámci, které regulují tradiční nástroje, jako jsou akcie, dluhopisy a podílové jednotky fondů.
To zcela mění strategický úhel pohledu. Výzvou už není jen inovace – jde o vytvoření kompatibilní a škálovatelné vrstvy finanční infrastruktury, která bude v souladu s institucionálními očekáváními, regulační kontrolou a vyspělostí trhu.
Organizace, které vnímají tokenizaci jako evoluci infrastruktury spíše než jako její narušení, jsou lépe vybaveny k navrhování platforem, které si udrží dlouhodobé přijetí, přilákají institucionální kapitál a fungují bez regulačních třenic.
Základní komponenty tokenizovaných cenných papírů: Hloubkový funkční rozbor
Tokenizovaná platforma pro cenné papíry je vícerozměrný systém, kde se sbíhají právní, finanční a technologické složky. Každá vrstva musí fungovat soudržně, aby byla zajištěna shoda s předpisy, škálovatelnost a provozní efektivita.
- Tokenizace: Převod vlastnických práv k reálnému aktivu (budově, dluhopisu) na digitální token na blockchainu.
- SEC: Komise pro cenné papíry a burzy – federální orgán USA, který reguluje všechny cenné papíry. Pokud se váš token kvalifikuje jako cenný papír, řídí vás.
- Makléř-dealer: Licencovaná firma, která může nakupovat a prodávat cenné papíry jménem klientů. Povinna legálně distribuovat tokenizované cenné papíry.
- Správce: Instituce, která uchovává aktiva jménem jiných. Pro tokenizaci drží jak podkladové aktivum, tak digitální tokeny.
- KYC / AMLPoznej svého zákazníka / Boj proti praní špinavých peněz. Povinné ověřování totožnosti a sledování transakcí u všech regulovaných finančních produktů.
- Reg. D / A+ / S: Výjimky SEC pro emisi cenných papírů. Reg D = pouze pro akreditované investory. Reg A+ = do 75 milionů USD, širší publikum. Reg S = investoři z jiných zemí než USA.
- Zabezpečení Finanční nástroj – akcie, dluhopisy, podíly fondů – představující vlastnictví nebo pohledávku. Regulováno Komisí pro cenné papíry a burzy (SEC).
- SPV: Společnost pro zvláštní účel (Special Purpose Vehicle) – samostatná právnická společnost vytvořená za účelem držení jednoho aktiva. Právní obal mezi skutečným aktivem a tokenem.
- ATS: Alternativní obchodní systém – regulované místo pro obchodování s cennými papíry. Představte si ho jako specializovanou burzu. Vyžadováno pro sekundární obchodování s tokeny.
- Agent přenosuZaznamenává a uchovává vlastnictví cenných papírů. V blockchainu lze tuto funkci částečně automatizovat pomocí chytrých smluv.
- Inteligentní smlouva: Samospouštěcí kód na blockchainu, který automaticky vynucuje pravidla – například „převod pouze do peněženek s certifikací KYC“ nebo „vyplácení dividend k tomuto datu“.
- Akreditovaný investor: Podle amerického práva je to osoba s čistým jměním >1 milion USD (bez nemovitosti) nebo příjmem >200 000 USD/rok. Většina tokenizovaných cenných papírů tuto skupinu omezuje.
Tokenizace neodstraňuje regulaci
Přetrvávající mylnou představou je, že blockchain eliminuje zprostředkovatele a regulační dohled.
Ve skutečnosti tokenizace funguje v rámci:
- Federální zákony o cenných papírech
- Předpisy FINRA
- Požadavky na dodržování předpisů na úrovni státu
- Povinné systémy ověřování identity
Pokus o obejití těchto vrstev s sebou nese značné právní riziko.
Tato složitost však také vytváří konkurenční bariéru. Platformy, které úspěšně zvládají regulační požadavky, získávají důvěryhodnost, institucionální důvěru a dlouhodobou udržitelnost.
Promluvte si s našimi experty na infrastrukturu RWA
Pětivrstvý stack: Návrh tokenizačních platforem
Než se pustíme do realizace, je důležité si uvědomit, že tokenizační platformy jsou budovány prostřednictvím strukturovaného, vícevrstvého přístupu, nikoli pouze nasazením technologií. Každá vrstva – od sladění s regulačními předpisy až po návrh systému – musí fungovat soudržně, aby byla zajištěna shoda s předpisy, škálovatelnost a bezproblémová integrace s finančními ekosystémy.
Vrstva 1: Regulační strukturování jako základ
Každá platforma začíná definováním své regulační cesty. To zahrnuje:
- Výběr výjimek SEC
- Strukturování zveřejňování informací a pracovních postupů v oblasti dodržování předpisů
- Definování způsobilosti investora
Tato vrstva určuje, jak platforma funguje po celou dobu svého životního cyklu.
Vrstva 2: Licencování a sladění rolí
Tokenizace vyžaduje několik regulovaných rolí, z nichž každá má licenční požadavky. Platformy musí buď:
- Získejte licence interně
- Spolupracujte s licencovanými subjekty
Tato vrstva zajišťuje, že každá funkce – od emise až po obchodování – je v souladu s právními předpisy.
Vrstva 3: Mapování souladu s federálními a státními předpisy
Orientace v duální regulační struktuře USA vyžaduje:
- Soulad s federálními zákony o cenných papírech
- Správa finančních předpisů na úrovni státu
- Strukturování operací pro škálovatelnost v rámci více jurisdikcí
To zvyšuje složitost, ale zajišťuje provozní odolnost.
Vrstva 4: Orchestrace ekosystému
Úspěšné platformy fungují jako propojené ekosystémy zahrnující:
- Emitenti
- Makléři-dealeři
- Custodians
- Tržiště
- Poskytovatelé dodržování předpisů
Schopnost bezproblémově integrovat tyto entity definuje úspěch platformy.
Vrstva 5: Blockchain jako multiplikátor efektivity
Blockchain vylepšuje:
- Rychlost vypořádání
- Průhlednost
- Automatizace
- Přístupnost
Funguje však v rámci širšího rámce dodržování předpisů a spíše slouží jako optimalizační vrstva než jako náhrada.
Šest funkčních rolí: Řízení provozu plošiny
Zatímco architektonické vrstvy definují, jak je tokenizační platforma strukturována, její reálné fungování závisí na souboru vzájemně závislých funkčních rolí, které společně umožňují vydávání, distribuci, dodržování předpisů, úschovu a likviditu. Tyto role nejsou volitelné – jsou základem pro zajištění toho, aby tokenizovaná aktiva fungovala v rámci regulačních hranic a zároveň poskytovala výkon na institucionální úrovni.
Každá role přispívá ke specifické provozní odpovědnosti a společně tvoří soudržný, regulovaný finanční ekosystém schopný podporovat celý životní cyklus tokenizovaných cenných papírů.
- Emitent (SPV / Fond)
Právnická osoba, která vlastní podkladové aktivum a vydává token. Musí se jednat o SPV nebo registrovaný fond splňující normy SEC. Každé tokenizované aktivum token potřebuje.
Požadováno: Podání SEC, právní struktura, auditované finanční výkazy
- Makléř-dealer
Licencovaný subjekt, který může legálně distribuovat tokenizované cenné papíry investorům. Získává poplatky za umístění. Může být partnerem nebo interní dceřinou společností pro velké platformy.
Požadováno: Registrace u FINRA, požadavky na čistý kapitál
- Depozitář
Uchovává jak podkladové aktivum, tak digitální tokeny. Musí se jednat o kvalifikovaného správce – banku, svěřeneckou společnost nebo brokera-dealera se speciálním účelem.
Požadováno: Status kvalifikovaného správce, pojištění
- Agent přenosu
Uchovává oficiální záznamy o tom, kdo co vlastní. V blockchainu mohou chytré smlouvy tuto činnost částečně automatizovat – právní odpovědnost však zůstává na registrovaném převodním agentovi.
Požadováno: Registrace agenta pro převody SEC
- ATS / Tržiště
Provozuje sekundární trh, kde mohou držitelé tokenů nakupovat a prodávat. Představte si to jako regulovanou burzu speciálně pro cenné papíry. Vyžaduje registraci ATS u FINRA.
Požadováno: registrace u ATS, členství ve FINRA
- Vrstva KYC / AML
Ověřuje totožnost investora, status akreditace a kontroluje praní špinavých peněz. Může být integrován do samotného tokenu prostřednictvím omezení převodu. Není volitelný.
Požadováno: Program dodržování předpisů AML, schopnost podávat SAR
Jak to funguje
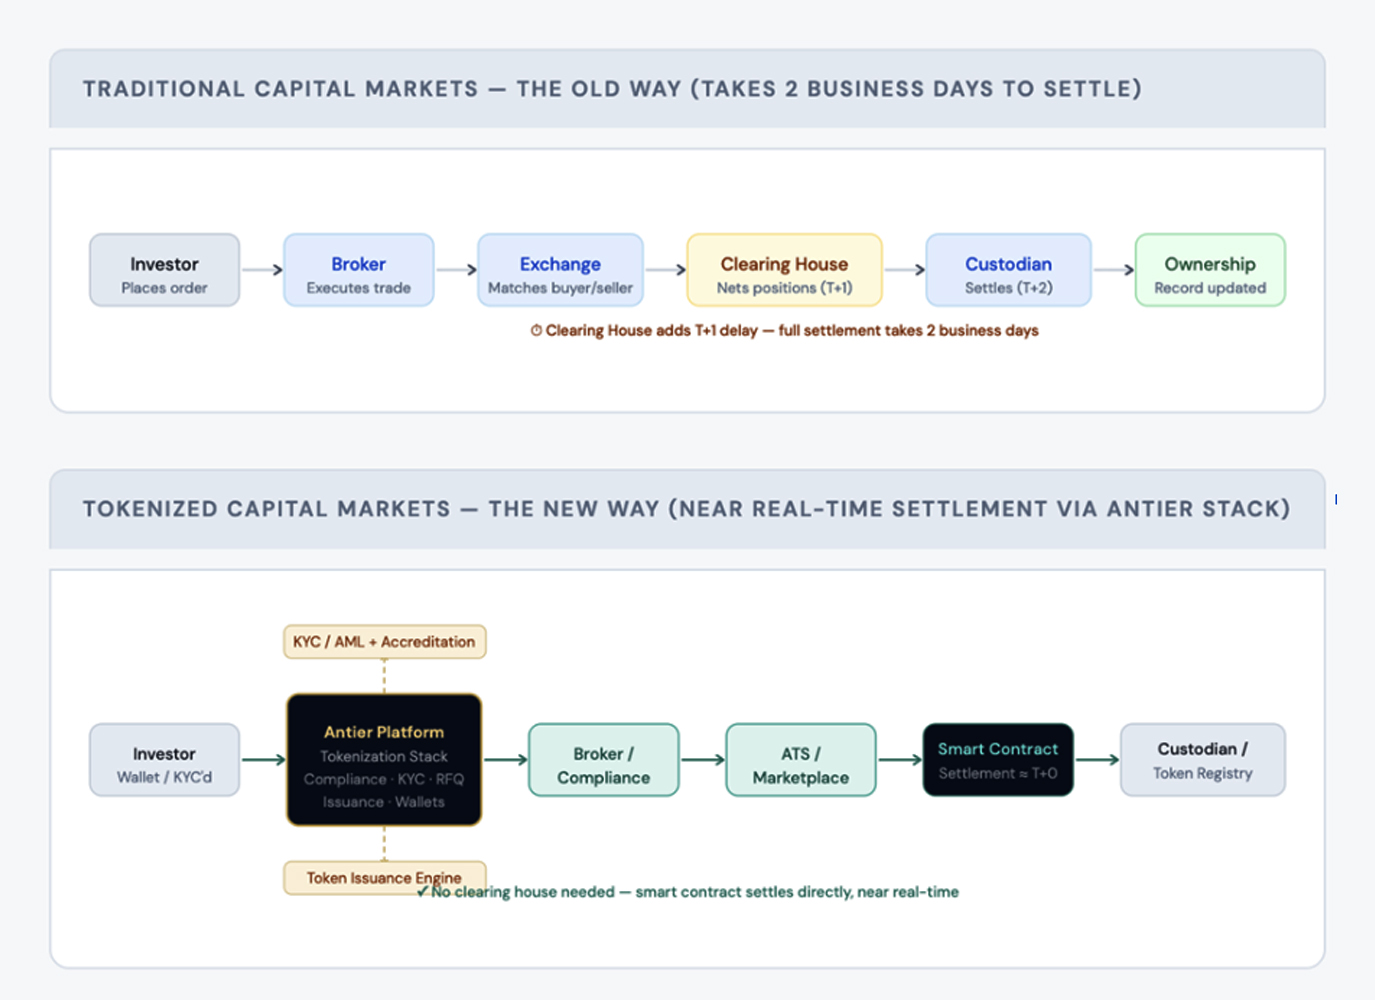
Od fragmentace k integraci: Skutečná výzva
Jednou z největších výzev při budování tokenizačních platforem není dostupnost těchto rolí, ale jejich integrace.
Nesouvislé systémy mohou vést k:
- Nesrovnalosti dat mezi záznamy v řetězci a mimo něj
- Nedostatky v dodržování předpisů během převodu nebo obchodování s aktivy
- Zpoždění v vypořádání a podávání zpráv
- Zvýšená provozní složitost
Aby se tento problém překonal, musí platformy zaujmout přístup zaměřený na integraci a zajistit, aby všechny role bezproblémově komunikovaly prostřednictvím jednotné infrastruktury a standardizovaných pracovních postupů.
Jak Ondo Finance strukturovala škálovatelný model tokenizace
01. Začněte s vysoce kvalitním, regulovaným aktivem
Společnost Ondo se zaměřila na americké státní dluhopisy – vysoce likvidní nástroje s nízkým rizikem, kterým důvěřují instituce po celém světě. To zajistilo okamžitou důvěryhodnost, jasnou regulační klasifikaci a silnou poptávku investorů.
Lekce: Tokenizujte aktiva, která již mají institucionální důvěru a likviditu.
02. Vybudujte právní strukturu před tokenem
SPV byl vytvořen za účelem držení podkladových aktiv a splnění požadavků SEC. Investoři získávají expozici prostřednictvím SPV, nikoli přímého vlastnictví aktiv, což činí strukturu právně bezpečnou.
Ponaučení: Právní strukturování je na prvním místě; tokenizace je navrstvena navrch.
03. Tokenizujte zákonná práva, nejen aktiva
Tokeny představují ekonomický podíl v SPV a zahrnují vestavěnou logiku dodržování předpisů. Omezení převodu zajišťují, že tokeny mohou držet nebo přijímat pouze oprávnění investoři.
Lekce: Začleňte dodržování předpisů přímo do tokenové smlouvy.
04. Kontrola distribuce prostřednictvím dodržování předpisů
Přístup je omezen na investory ověřené KYC a akreditované, kteří používají whitelisting peněženek. Chytré smlouvy tato omezení vynucují automaticky.
Ponaučení: Řízený přístup je nezbytný pro sladění předpisů.
05. Umožněte omezenou, ale skutečnou likviditu
Sekundární obchodování je povoleno pouze mezi ověřenými účastníky na platformách, které splňují předpisy, čímž se vytváří likvidita bez porušení předpisů.
Ponaučení: I omezená likvidita výrazně zvyšuje hodnotu aktiv.
Společnost Ondo uspěla díky sladění se stávajícími finančními systémy – zajištění rychlejšího vypořádání, programovatelnosti a likvidity v rámci shodného rámce.
Antierovy produkční tokenizační ekosystémy
Společnost Antier vytvořila platformy produkční úrovně s integrovaným dodržováním předpisů pro dvě odlišná regulační prostředí. Každý modul řeší specifický regulační požadavek – nic není jen dekorativní.
Platforma Spojených států
ATS / Tržiště
Plně registrovaný alternativní obchodní systém pro sekundární obchodování s tokenizovanými cennými papíry. Umožňuje držitelům tokenů nakupovat a prodávat s dalšími investory s certifikací KYC – vytváří tak skutečnou likviditu bez licence burzy. Vestavěná správa objednávek, reporting obchodů a dohled v souladu s FINRA.
Sada agentů pro převody
Funkce převodního agenta registrovaného u SEC, postavená na řetězci. Udržuje oficiální tabulku stropů, zpracovává převody, vyřizuje korporátní akce (dividendy, štěpení, zpětné odkupy) a generuje požadované regulační zprávy.
Úschova (třetí strana + já)
Flexibilní architektura úschovy podporující jak institucionální úschovy třetích stran (Fireblocks, BitGo, Anchorage), tak i vlastní úschovu prostřednictvím MPC peněženek. Kontroly výběrů vynucované chytrými smlouvami. Integrace API kvalifikovaných úschovníků.
Sada tokenizace
Komplexní systém pro vydávání aktiv. Provádí proces od právního strukturování (podpora vytváření SPV) přes ražbu tokenů, dokumentaci k nabídce a distribuci investorům. Zvládá pracovní postupy pro podávání evidencí Reg D, Reg A+ a Reg S.
Manažer shody
Programovatelný KYC/AML na úrovni tokenů. Spravuje whitelisty investorů, ověřování akreditací, geografická omezení, období blokování a limity koncentrace – vše vynucováno prostřednictvím chytré smlouvy.
Mechanismus RFQ
Systém žádostí o kotaci pro institucionální blokové obchody. Když velcí investoři chtějí nakupovat nebo prodávat pozice, které jsou příliš velké pro otevřenou knihu objednávek, RFQ směruje objednávku do sítě schválených tvůrců trhu pro vyhledávání likvidity na institucionální úrovni.
Australská platforma
Tržiště
Regulované obchodní místo s aktivy kompatibilní s ASIC. Zajišťuje primární emisi i sekundární obchodování s tokenizovanými aktivy podle australského zákona o finančních službách. Podporuje struktury částečného vlastnictví běžné v australské tokenizaci nemovitostí a infrastruktury.
Sada investičních manažerů
Vrstva správy portfolia a fondů pro institucionální investiční manažery. Podporuje více struktur fondů (spravované investiční schémata, velkoobchodní fondy), automatizované oceňování podílových jednotek, investorský portál a reporting ASIC. Zpracovává výpočty výkonnostních poplatků a vodopádové distribuce v řetězci.
Sada pro správu aktiv
Správa aktiv po celou dobu jejich životního cyklu napříč tokenizovanými třídami, včetně nemovitostí, infrastruktury a dluhopisů. Zajišťuje oceňování, rozdělení příjmů, výzvy k vkladu kapitálu a reportování pro investory. Vytvořeno dle požadavků držitelů AFSL.
Sada agentů pro převody
Registr vlastnictví a správa převodů v souladu s předpisy, přizpůsobená australskému právu korporací. Zajišťuje sledování skutečného vlastnictví, podporu dokumentace k kolkovnému a integraci s požadavky CHESS pro kótované instrumenty.
Antierův přístup: Sjednocení funkčních rolí do soudržného ekosystému
Antier řeší tuto složitost poskytováním plně integrovaných tokenizačních ekosystémů, kde jsou všechny funkční role sladěny v rámci jednoho škálovatelného rámce.
Místo toho, aby se každá role považovala za samostatnou komponentu, Antier umožňuje:
- Bezproblémová orchestrace mezi emitenty, makléři-dealery a správci
- Vestavěné vrstvy pro zajištění souladu s předpisy, které fungují napříč všemi pracovními postupy
- Automatická synchronizace mezi záznamy o vlastnictví a daty blockchainu
- Infrastruktura připravená pro trh pro zajištění likvidity
Tento jednotný přístup snižuje provozní tření a umožňuje podnikům soustředit se na škálování svých nabídek, spíše než na správu fragmentovaných systémů.
Díky hlubokým znalostem v oblasti blockchainového inženýrství, finančních systémů a regulačních rámců umožňuje Antier organizacím převádět komplexní tokenizační modely do reálných, škálovatelných platforem – a to s technickou přesností i provedením na institucionální úrovni.