

✨ Shrnutí umělé inteligence
- Tokenizace má potenciál digitalizovat vlastnictví, automatizovat procesy převodu a vytvářet programovatelná finanční aktiva.
- Zajištění aktivního trhu s těmito aktivy je však výzvou, která jde nad rámec otázky, jak by mělo být aktivum tokenizováno.
- Vyžaduje to pečlivé zvážení faktorů po emisi, jako je identifikace způsobilých kupujících, stanovení spolehlivých cen, umožnění vyhovujících převodů, vytvoření mechanismů ukončení obchodování a zajištění efektivního vypořádání.
- Likvidita proto musí být od samého začátku základní součástí tokenizační strategie.
- Blog zdůrazňuje potřebu vybudovat udržitelný model likvidity, který řeší otázky napříč strukturou trhu, regulačními požadavky, technologiemi, úschovou a vypořádáním.
Tokenizace může digitalizovat vlastnictví, automatizovat procesy převodu a vytvářet programovatelná finanční aktiva. Nezaručuje však, že tato aktiva budou mít aktivní trh.
Pro institucionální emitenty je tento rozdíl zásadní. Aktivum může být právně strukturované, digitálně vydané, kompatibilní s předpisy a technicky převoditelné, a přitom stále po něm může být omezená sekundární poptávka. Skutečná výzva začíná po emisi: identifikace způsobilých kupujících, stanovení spolehlivých cen, umožnění kompatibilních převodů, vytvoření mechanismů ukončení a zajištění efektivního vypořádání.
Díky tomu je likvidita tokenizovaných aktiv strategickým hlediskem od samého začátku tokenizačního programu.
Instituce se proto musí posunout nad rámec otázky, jak by mělo být aktivum tokenizováno. Důležitější otázkou je, jak bude toto aktivum fungovat po vstupu na trh. Kdo ho může získat? Kam ho lze převést? Jak se stanovují ceny? Kdo poskytuje likviditu, když se kupující a prodávající přirozeně nesetkají? Co se stane, když chce investor odejít před splatností?
Model udržitelné likvidity musí řešit tyto otázky napříč strukturou trhu, regulačními požadavky, technologiemi, úschovou a vypořádáním.
Věděli jste to?
Komise pro cenné papíry (SEC) v lednu 2026 uvedla, že tokenizované cenné papíry mohou mít různé strukturální formy a že jejich regulační zacházení závisí na povaze a struktuře podkladového cenného papíru. Tokenizace proto neodstraňuje aktivum ze stávajícího rámce cenných papírů.
Proč je institucionální likvidita největší překážkou pro přijetí tokenizovaných aktiv
Rané iniciativy tokenizace se z velké části zaměřovaly na emisi. Instituce hodnotily, jak by mohla být aktiva reprezentována v blockchainových sítích, jak by mohlo být zaznamenáno vlastnictví a jak by mohly být požadavky na shodu s předpisy začleněny do převodů.
Další fáze vyžaduje širší pohled na trh.
Instituce může vydat tokenizovaný dluhopis, podíl ve fondu, podíl ve nemovitosti nebo soukromou úvěrovou pozici, aniž by vytvořila aktivní sekundární trh. Pokud je investorská základna úzká a převody jsou omezené, tokenizace může zlepšit administrativu, aniž by podstatně zlepšila likviditu.
Díky tomu je institucionální likvidita klíčovou součástí tokenizační strategie.
Likvidita závisí na několika vzájemně propojených faktorech, včetně účasti investorů, způsobilosti k převodu, transparentnosti cen, ujednání o úschově, obchodních míst, mechanismů zpětného odkupu, vypořádací infrastruktury a dostupnosti protistran.
Je také důležité rozlišovat mezi třemi formami likvidity:
- Primární likvidita: Schopnost distribuovat aktivum oprávněným investorům.
- Sekundární likvidita: Možnost převést nebo obchodovat se stávající pozici.
- Výstupní likvidita: Schopnost investora převést pozici na hotovost nebo jiné způsobilé aktivum.
Tyto mechanismy se mohou vyvíjet v různých fázích.
Například aktivum může mít dostatečnou poptávku během primární emise, ale omezenou aktivitu sekundárního obchodování. Jiné aktivum může mít zavedený sekundární trh, ale omezenou způsobilost pro investory, což omezuje jeho celkovou základnu účastníků.
Likviditu proto nelze považovat za prvek tržiště přidaný po emisi tokenů. Musí od samého začátku ovlivňovat strukturu aktiv, model zapojení investorů, design tokenů, rámec pro dodržování předpisů, architekturu úschovy a mechanismus vypořádání.
Kde se dnes koncentruje likvidita v tokenizovaných cenných papírech
Likvidita není napříč tokenizovanými trhy rovnoměrně rozdělena. Každá třída aktiv má odlišné charakteristiky týkající se ocenění, splatnosti, omezení převodu, zpětného odkupu, způsobilosti investorů a poptávky na trhu.
Díky tomu je výběr modelu likvidity vysoce závislý na podkladovém aktivu.
Tokenizované cenné papíry vyžadují zvláštní pozornost, protože jejich digitální reprezentace neeliminuje regulační charakteristiky podkladového nástroje. Komise pro cenné papíry (SEC) poznamenala, že tokenizované cenné papíry se mohou lišit svou strukturou, vlastnickými právy a mechanismy pro zaznamenávání vlastnictví.
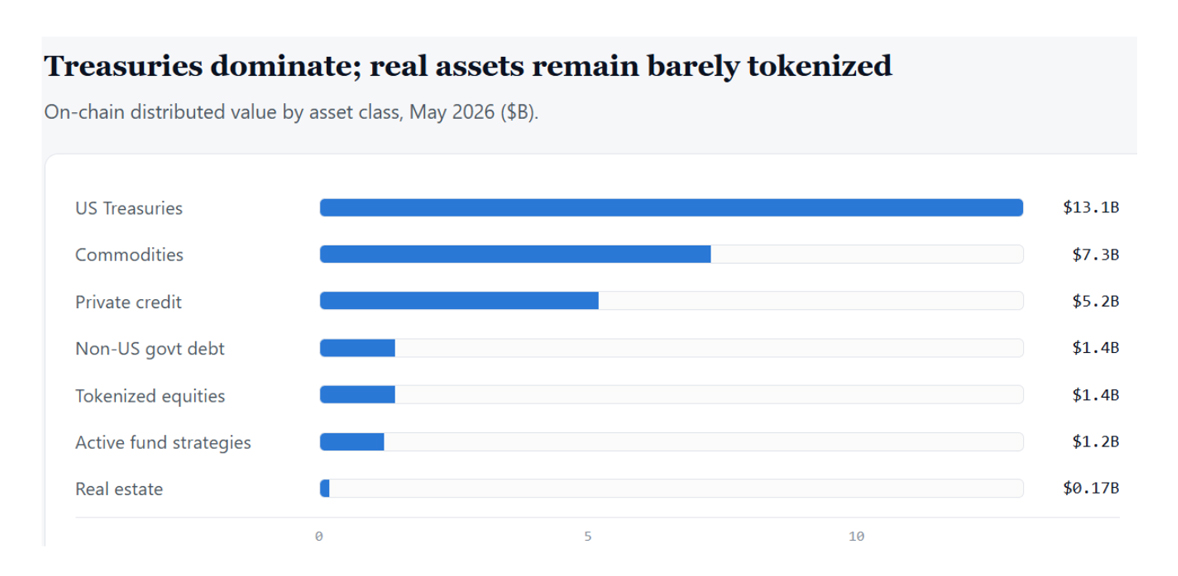
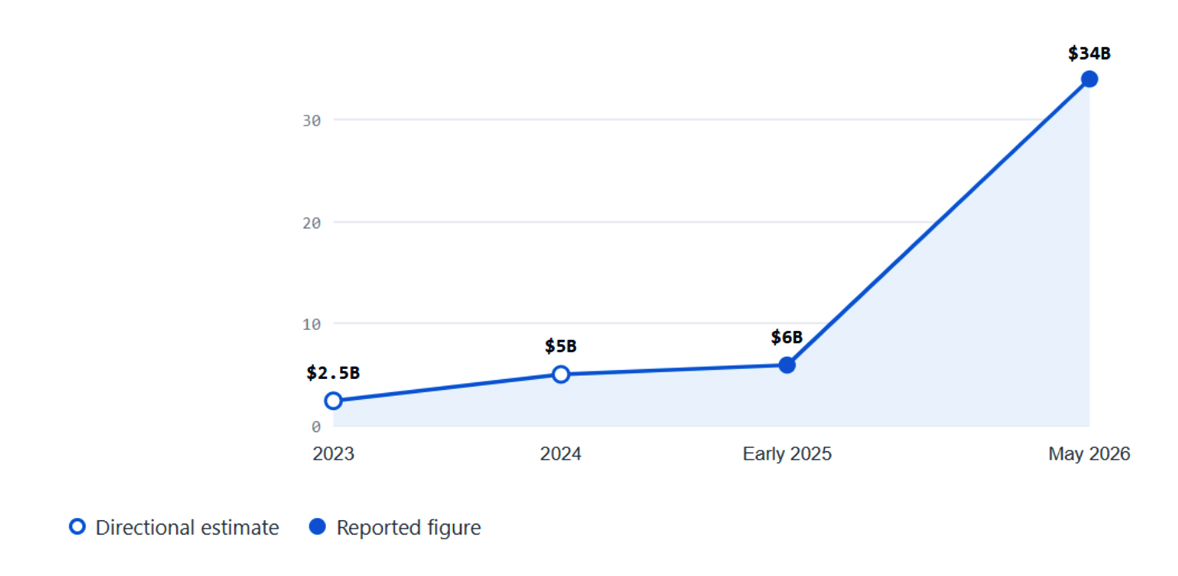
Tokenizované státní dluhopisy vedou trh
Krátkodobý státní dluh může podporovat strukturovanější mechanismy likvidity, protože podkladové nástroje mají zavedené procesy oceňování, standardizované podmínky a široký institucionální trh.
Tokenizace však neodstraňuje potřebu kontrol způsobilosti investorů, úschovy, stanovování cen, vypořádání a regulačního dohledu.
Pro instituce je proto cílem propojit primární emisi s kontrolovaným mechanismem sekundární účasti.
Tokenizovaný produkt s fixním příjmem může vyžadovat oprávněný přístup investorů, definovaná pravidla převodu, spolehlivé cenové vstupy, kompatibilní vypořádací rámce a jasné podmínky pro zpětný odkup.
Technologie by měla tyto požadavky podporovat, aniž by způsobovala zbytečné překážky pro oprávněné účastníky.
Soukromé úvěry a komodity Sledovat
Soukromé úvěry vykazují odlišný profil likvidity.
Investoři mohou získávat soukromé úvěrové pozice primárně za účelem zvýšení příjmu a hodnoty splatnosti, nikoli za účelem častého obchodování. Sekundární převody proto musí zohledňovat úvěrové posuzování, dokumentaci, způsobilost investorů, splátkové kalendáře, ocenění a omezení převodů.
Komodity mohou také podporovat tokenizaci, ale likvidita závisí na podkladovém aktivu a vlastnické struktuře. Fyzická úschova, zpětný odkup, stanovení ceny, ověřování aktiv a vypořádání – to vše může ovlivnit účast na trhu.
Na těchto trzích mohou fondy likvidity pro tokenizovaná aktiva poskytnout mechanismus pro propojení oprávněných účastníků tam, kde to právní a ekonomická struktura umožňuje sdílenou likviditu.
Samotný fond je však pouze jednou ze složek. Cenová politika, dodržování předpisů, správa aktiv, úschova a odkup musí fungovat paralelně s ním.
Proměňte tokenizovaná aktiva v škálovatelnou platformu
Nemovitosti a další tokenizované cenné papíry zůstávají nelikvidní
Realitní a soukromé kapitálové podíly obecně vyžadují promyšlenější strategii likvidity.
Podkladová aktiva mohou mít dlouhé investiční horizonty, časté oceňovací události, složité vlastnické struktury a omezené mechanismy převodu. Tokenizace může zefektivnit částečné vlastnictví a kontrolované převody, ale zásadně nemění charakteristiky likvidity podkladového aktiva.
Toto rozlišení mezi digitální přenositelností a skutečnou likviditou trhu je důležité.
Token může být technicky převoditelný mezi schválenými peněženkami, ale zároveň může být obtížné jej prodat za předvídatelnou cenu.
Instituce proto potřebují mechanismy pro vyhledávání investorů, oceňování, převody v souladu s předpisy, vypořádání a strukturované ukončení obchodování.
Čtyři způsoby, jak instituce budují fondy likvidity pro tokenizovaná aktiva
Neexistuje jediný model likvidity vhodný pro každé tokenizované aktivum.
Instituce mohou v závislosti na aktivu a regulačním prostředí využívat regulované sekundární trhy, mechanismy tvorby trhu, strukturované mechanismy odkupu, OTC sítě nebo kontrolovanou infrastrukturu napříč řetězci.
Cílem je vytvořit tržní strukturu, na které se mohou podílet oprávnění kupující a prodávající, aniž by to oslabilo právní a shodu s předpisy daného aktiva.
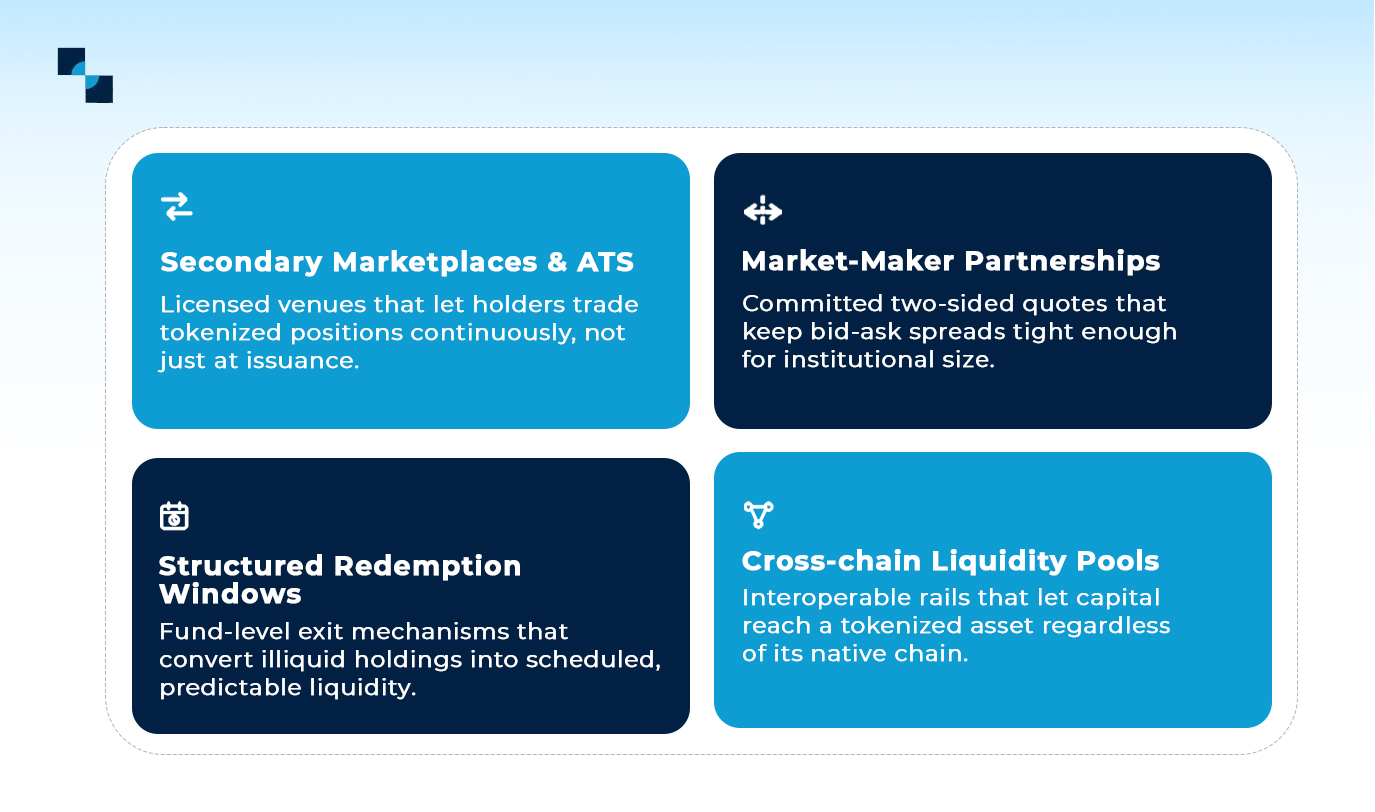
Licencované sekundární trhy a platformy ATS
Regulované sekundární místo může poskytnout strukturované prostředí pro obchodování oprávněných investorů po primární emisi.
Ve Spojených státech fungují alternativní obchodní systémy (ATS) v rámci federálního rámce pro cenné papíry a podléhají platným regulačním požadavkům. Komise pro cenné papíry a burzy (SEC) udržuje aktivní rámec ATS a zveřejňuje informace o registrovaných ATS.
U tokenizovaných nástrojů je důležitým faktorem to, jak se obchodní místo propojuje s podkladovým cenným papírem, strukturou broker-dealer, ujednáními o úschově, způsobilostí investorů a omezeními převodu.
Cílem není jednoduše replikovat konvenční burzovní rozhraní na blockchainové infrastruktuře.
Širší systém musí propojit provádění objednávek s kontrolami souladu s předpisy, záznamy o vlastnictví, vypořádáním a reportingem.
Partnerství tvůrců trhu pro institucionální likviditu
Přirození kupující a prodávající se nemusí vždy objevit současně.
Ujednání o tvorbě trhu mohou poskytovat opakující se nákupní a prodejní zájem v rámci povolené tržní struktury. To může být relevantní pro aktiva, u kterých se očekává postupný rozvoj účasti na sekundárním trhu.
Model tvůrce trhu vyžaduje jasnou metodiku tvorby cen, kontrolu zásob, rizikové parametry, kontroly způsobilosti investorů a odpovídající regulační dohled.
Okolní infrastruktura trhu s tokenizovanými aktivy proto musí podporovat více než jen párování transakcí.
Mělo by propojit tržní aktivitu s identitou, dodržováním předpisů, úschovou, stanovováním cen, vypořádáním a reportingem.
Strukturovaná okna pro uplatnění
Kontinuální obchodování nemusí být nutně správným mechanismem likvidity pro každé tokenizované aktivum.
Soukromé úvěry, nemovitosti, soukromé fondy a další méně likvidní nástroje mohou těžit z plánovaných období pro splácení.
Taková struktura může stanovit definované lhůty, během nichž mohou oprávnění investoři požádat o odkup nebo převod. Podmínky mohou specifikovat lhůty pro oznámení, metodiku oceňování, podmínky způsobilosti, limity likvidity a lhůty pro vypořádání.
Tento přístup může investorům poskytnout větší přehlednost a zároveň umožnit emitentům spravovat likviditu, aniž by museli udržovat nepřetržitě aktivní trh.
Cross-chainové fondy likvidity pro tokenizovaná aktiva
Institucionální tokenizační programy by mohly nakonec fungovat napříč více blockchainovými sítěmi.
To vytváří potenciální problém s fragmentací likvidity. Aktivum vydané v jedné síti může mít omezený přístup pro účastníky působící v jiné síti.
Cross-chain infrastruktura může potenciálně propojit kompatibilní prostředí za předpokladu, že identita, dodržování předpisů, standardy tokenů, úschova a vypořádání zůstanou synchronizované.
U regulovaných aktiv musí být interoperabilita kontrolována. Každá cesta převodu musí zachovat podmínky, za kterých lze aktivum legálně držet a převádět.
Infrastruktura trhu s tokenizovanými aktivy: Kdo staví kolejnice
Likvidita nemůže existovat nezávisle na infrastruktuře, která trh podporuje.
Institucionální tokenizační ekosystém vyžaduje koordinované systémy pro vydávání, zaškolování investorů, ověřování identity, úschovu, omezení převodů, obchodování, vypořádání, reporting a správu aktiv.
Infrastruktura úschovy a dodržování předpisů
Institucionální účastníci vyžadují přísné kontroly nad vlastnictvím, správou peněženek, ověřováním identity, monitorováním transakcí a ochranou aktiv.
Procesy KYC a KYB by měly být přímo propojeny s oprávněními k peněženkám a kontrolami převodů. Dodržování předpisů by nemělo fungovat jako samostatný manuální kontrolní bod po zahájení transakce.
Infrastruktura by měla před přesunem tokenu určit, zda je navrhovaný převod povolen.
To se stává obzvláště důležitým u tokenizovaných cenných papírů, kde způsobilost k převodu může záviset na klasifikaci investora, jurisdikci, omezeních držení nebo jiných právních požadavcích.
Platformy pro vydávání a tokenizaci
Emisní vrstva stanoví, jak je aktivum digitálně reprezentováno a jak jsou spravována vlastnická práva.
Institucionální požadavky mohou zahrnovat povolené vydávání, whitelisting investorů, správu životního cyklu tokenů, korporátní akce, distribuce, zpětný odkup, reporting a záznamy na úrovni aktiv.
Platforma musí také zohledňovat právní strukturu podporující daný token.
Technicky sofistikovaný token nemůže kompenzovat nejasný vztah mezi digitálním aktivem a podkladovým vlastnictvím nebo ekonomickými právy.
Sekundární obchodování a infrastruktura interoperability
Sekundární obchodování vyžaduje více než jen rozhraní pro párování objednávek.
Architektura musí propojit identitu investora, kontroly způsobilosti, tvorbu cen, správu objednávek, úschovu, vypořádání a reporting.
Interoperabilita přidává další vrstvu tím, že umožňuje schváleným prostředkům a účastníkům interagovat napříč kompatibilními sítěmi.
Zde se institucionální likvidita stává jak tržním, tak i infrastrukturním hlediskem.
Pokud každé obchodní místo, peněženka, správce a token fungují nezávisle, může dojít k fragmentaci likvidity. Standardizovaná rozhraní a řízená interoperabilita mohou pomoci propojit tyto komponenty a zároveň zachovat požadované regulační kontroly.
Rozhodovací rámec pro strategii institucionální likvidity
Vhodná strategie likvidity by měla začínat u aktiva, nikoli u technologie.
Instituce by měly před výběrem vhodného mechanismu likvidity vyhodnotit dobu držení aktiva, profil investora, metodiku oceňování, strukturu zpětného odkupu, omezení převodu, jurisdikci a očekávanou poptávku.
Strategie likvidity pro tokenizované státní dluhopisy a dluhopisy s fixním příjmem
Aktiva s fixním výnosem mohou podporovat strukturované sekundární trhy, kde jsou jasně definovány mechanismy tvorby cen a vypořádání.
Architektura likvidity by měla řešit způsobilost investorů, spolehlivé cenové vstupy, úschovu, vypořádání a odkup.
Povolený trh v kombinaci s definovanými mechanismy vypořádání a odkupu může poskytnout strukturovanou cestu od primární emise k sekundární účasti.
Strategie likvidity pro soukromé úvěry a strukturovaný dluh
Soukromé úvěry vyžadují větší pozornost věnovanou úvěrové kvalitě, informacím o upisování, splatnosti, splátkovým kalendářům a způsobilosti k převodu.
Trh s nepřetržitým obchodováním nemusí být vždy vhodný.
Instituce mohou místo toho kombinovat bilaterální transakce, strukturovaná okna pro odkup a kontrolované sekundární převody.
U těchto aktiv by měly fondy likvidity pro tokenizovaná aktiva odrážet charakteristiky podkladového úvěru, spíše než replikovat strukturu vysoce likvidních veřejných trhů.
Strategie likvidity pro tokenizované nemovitosti
Nemovitosti vyžadují odlišný přístup, protože podkladová nemovitost může zůstat nelikvidní i v případě, že je vlastnictví rozděleno na části.
Důvěryhodná struktura likvidity by měla stanovit, jak se určuje oceňování nemovitostí, jak se spravuje rozdělení výnosů, kteří investoři se mohou podílet a jak mohou investoři odejít.
Mezi možné mechanismy patří tržiště provozovaná emitentem, plánované odkupy, schválené sekundární převody a institucionální OTC transakce.
Technologie by měla podporovat ekonomickou a právní strukturu aktiva, spíše než se snažit eliminovat jeho základní omezení likvidity.
Strategie likvidity pro private equity a rizikové investice
Podíly v soukromém kapitálu a rizikovém kapitálu obvykle zahrnují delší doby držení a přísnější podmínky převodu.
Strategie likvidity by proto měly upřednostňovat kontrolovaný přístup před kontinuálním obchodováním.
Způsobilí investoři mohou být propojeni prostřednictvím institucionálních transakčních sítí, sjednaných sekundárních transakcí nebo strukturovaných akcí zajišťujících likviditu.
Dobře navržená infrastruktura trhu s tokenizovanými aktivy může v celém tomto procesu podporovat ověřování investorů, schvalování převodů, dokumentaci, vypořádání a záznamy o vlastnictví.
Pojďme s vámi vytvořit vaše institucionální tokenizační řešení
Regulační faktory ovlivňující institucionální likviditu tokenizovaných cenných papírů
Regulace přímo ovlivňuje, kdo může obchodovat s tokenizovaným aktivem, kde s ním může obchodovat, kteří investoři se mohou zapojit a jak lze vlastnictví převést.
Instituce proto musí považovat regulační architekturu za součást návrhu likvidity.
Ve Spojených státech se na tokenizované cenné papíry nadále vztahuje federální rámec pro cenné papíry. Prohlášení SEC z roku 2026 výslovně uznává, že tokenizované cenné papíry se mohou výrazně lišit ve struktuře a právech držitelů.
Pro modely založené na ATS stanoví nařízení ATS požadavky platné pro kvalifikované alternativní obchodní systémy, včetně registrace makléřů-dealerů a souvisejících povinností.
Evropský regulační rámec vyžaduje podobné rozlišení. MiCA se nevztahuje na kryptoaktiva, která se kvalifikují jako finanční nástroje. Tokenizované cenné papíry proto zůstávají v rámci stávajícího rámce finančních služeb, zatímco pilotní režim DLT EU poskytuje samostatný rámec pro určité tokenizované finanční nástroje a související tržní infrastrukturu.
Toto rozlišení se stává důležitým pro přeshraniční likviditu.
Tokenizované aktivum distribuované ve více jurisdikcích může čelit různým požadavkům týkajícím se způsobilosti pro investory, obchodních míst, úschovy, vypořádání a omezení převodu.
Instituce by proto měly před propojením aktiva se sekundární likviditou stanovit pravidla dodržování předpisů specifická pro danou jurisdikci.
Budování institucionální likvidity pro tokenizovaná aktiva
Tokenizace vytváří digitální reprezentaci aktiva. Likvidita vyžaduje fungující trh kolem tohoto aktiva.
Instituce by měly navrhnout likviditu společně s právním strukturováním, způsobilostí investorů, úschovou, dodržováním předpisů, standardy tokenů, obchodováním, vypořádáním a správou aktiv. V závislosti na aktivu může vhodný model zahrnovat regulované sekundární trhy, ujednání o tvorbě trhu, strukturovaný odkup, OTC transakce nebo kontrolovanou interoperabilitu. Cílem není pouze maximalizovat obchodní aktivitu. Jde o vytvoření spolehlivé a kompatibilní cesty pro oprávněné účastníky, aby mohli vstupovat, držet, převádět a opouštět pozice.
Likvidita by měla být řešena před vydáním prvního tokenu.
Architektura musí zohledňovat právní strukturu aktiva, profil investora, jurisdikci, omezení převodu, požadavky na úschovu, model vypořádání a očekávané chování na sekundárním trhu.
Společnost Antier přistupuje k tokenizaci jako k integrovanému infrastrukturnímu programu, nikoli jako k izolované implementaci chytrých smluv. Jakožto vývojářská společnost pro institucionální tokenizační platformu Antier podporuje širší životní cyklus napříč tokenizační architekturou, chytrými smlouvami, pracovními postupy pro dodržování předpisů, onboardingem investorů, infrastrukturou úschovy a peněženek, funkcionalitou sekundárního trhu, interoperabilitou a servisem aktiv.
Cílem je vytvořit tokenizační prostředí, kde jsou aspekty likvidity začleněny do architektury od prvního dne.
Nejčastější dotazy
Jak mohou instituce vytvořit likviditu pro tokenizovaná aktiva?
Instituce mohou využívat regulované sekundární trhy, mechanismy tvorby trhu, strukturovaná okna pro odkup, OTC sítě nebo kontrolovanou interoperabilitu. Vhodný model závisí na aktivu, způsobilosti investorů, regulační struktuře, ocenění a omezeních převodu.
Jaká infrastruktura je potřebná pro likviditu tokenizovaných aktiv?
Architektura připravená na likviditu obecně vyžaduje kompatibilní onboarding investorů, ověřování identity, vydávání tokenů, úschovu, kontrolu převodů, stanovování cen, obchodní nebo transakční mechanismy, vypořádání, reporting a správu aktiv.
Jak mohou instituce zlepšit likviditu tokenizovaných nemovitostí a soukromých aktiv?
Instituce mohou kombinovat kontrolované sekundární převody, tržiště provozovaná emitentem, institucionální OTC sítě, strukturovaná okna pro odkup a vhodné modely přístupu investorů. Tento přístup by měl odrážet ocenění podkladového aktiva, dobu držení, právní strukturu a omezení investorů.