
✨ AI-oversigt
- Dette blogindlæg diskuterer potentialet for programmerbare stablecoin-løsninger til at forbedre virksomheders betalingssystemer.
- Traditionel finansiel infrastruktur adskiller ofte reglerne for betalingssystemer fra den faktiske betalingsproces.
- Programmerbare stablecoin-løsninger integrerer imidlertid forretningslogik direkte i digitale penge, hvilket muliggør automatisering af betalingsudførelse, håndhævelse af compliance, afviklingsbetingelser, treasury-kontroller og transaktionsworkflows på aktivniveau.
- Denne teknologi tiltrækker sig opmærksomhed fra forskellige finansielle enheder på grund af dens potentiale til at automatisere komplekse finansielle arbejdsgange.
- Opslaget fremhæver også adskillige virksomhedsbrugsscenarier, hvor programmerbare stablecoins kan levere betydelig værdi, såsom betingede leverandørbetalinger, automatisering af markedspladsafvikling, treasury management og escrow- og milepælsbaserede udbetalinger.
Alle virksomheders betalingssystemer er underlagt regler.
- Finansafdelingerne definerer godkendelsesworkflows.
- Finansafdelingerne håndhæver udgiftsgrænser.
- Compliance-teams overvåger transaktioner i forhold til jurisdiktionelle krav.
- Indkøbsafdelinger administrerer leverandørernes betalingsbetingelser.
Banker, betalingsudbydere og formidlere befinder sig mellem disse regler og den faktiske pengebevægelse. Problemet er, at det meste af den finansielle infrastruktur stadig adskiller reglen fra selve betalingen.
En betaling kan være godkendt i henhold til en politik, men politikken findes i ERP-systemer, bankportaler, regneark, compliance-værktøjer og driftsprocesser. Selve pengene forbliver passive.
Programmerbare stablecoin-løsninger ændrer den ligning.
Ved at integrere forretningslogik direkte i digitale penge kan virksomheder automatisere betalingsudførelse, håndhævelse af overholdelse af regler, afviklingsbetingelser, treasury-kontroller og transaktionsworkflows på aktivniveau. I stedet for manuelt at koordinere regler på tværs af flere systemer kan organisationer oprette programmerbare stablecoin-betalinger, der automatisk udfører foruddefinerede betingelser.
For betalingsudbydere, fintechs, banker, treasury-platforme, markedspladser og store virksomheder, der udforsker næste generations betalingsinfrastruktur, rækker muligheden ud over hurtigere afvikling. Det introducerer en ny driftsmodel for virksomhedsfinansiering.
Hvad er en programmerbar stablecoin?
En programmerbar stablecoin er et digitalt aktiv designet til at opretholde en stabil værdi, samtidig med at det inkorporerer foruddefinerede regler, der styrer hvordan, hvornår, hvor og under hvilke betingelser midler kan overføres, opbevares, frigives eller anvendes.
På et teknisk niveau håndhæves disse regler gennem smarte kontrakter, policy engines, compliance moduler og transaktionsautomatiseringsrammer, der opererer på tværs af blockchain-netværk.
I praksis gør programmerbare stablecoins det muligt for virksomheder at:
- Automatiser tilbagevendende betalinger
- Håndhæv udgiftsrestriktioner
- Kontroller udbetalinger af statskassen
- Udløs afregninger baseret på forretningshændelser
- Udfør betingede udbetalinger
- Automatiser aftaler om indtægtsdeling
- Integrer compliance-kontroller i betalingsworkflows
- Reducer manuel indgriben på tværs af betalingsoperationer
Sondringen er vigtig. Traditionelle betalingssystemer automatiserer betalingsbehandling, mens programmerbare stablecoin-betalinger automatiserer betalingsbeslutninger.
Implementer en produktionsklar programmerbar stablecoin-infrastruktur!
Skiftet fra digitale betalinger til programmerbare betalinger
En konventionel betalingsinstruktion følger typisk denne rækkefølge:
- En forretningsbegivenhed indtræffer
- En betalingsanmodning genereres
- Regler kontrolleres manuelt eller via ekstern software
- Godkendelsesarbejdsgange er fuldført
- Betalingen er igangsat
- Afstemning sker efterfølgende
En programmerbar stablecoin- betalingsløsning gør det muligt for disse regler at blive en del af selve betalingsaktivet.
Som eksempler kan nævnes:
- Frigivelse af leverandørbetalinger først efter leveringsbekræftelse
- Udløser automatisk tilbagevendende udbetalinger ved opnåelse af milepæle
- Begrænsning af brugen af midler til godkendte handlendekategorier
- Håndhævelse af jurisdiktionspecifikke overholdelsesregler
- Automatisering af indtægtsdelingsfordelinger
- Planlægning af rebalancering af likviditetsbeholdninger baseret på likviditetsgrænser
Betalingen bliver et eksekverbart finansielt instrument snarere end en simpel værdioverførsel. Derfor tiltrækker udviklingen af programmerbare stablecoins i stigende grad opmærksomhed fra virksomhedsbetalingsudbydere, digitale bankplatforme, stablecoin-udstedere, fintech-infrastrukturvirksomheder og treasury-operatører.
Kernekomponenter i programmerbar stablecoin-betalingsinfrastruktur
| Component | Formål |
|---|---|
| Stablecoin-lag | Opretholder værdistabilitet og afviklingsfunktionalitet |
| Smarte kontrakter | Udfører foruddefineret betalingslogik |
| Overholdelsesmotor | Håndhæver politikker for hvidvaskning af penge, sanktioner og transaktioner |
| Identitetslag | Bekræfter deltagere og tilladelser |
| Finanskontroller | Styrer likviditet og kapitalallokering |
| Integrations-API'er | Forbinder ERP-, bank- og virksomhedssystemer |
| Overvågningslag | Sporer transaktioner, revisionslogfiler og undtagelser |
Sammen skaber disse komponenter en programmerbar stablecoin-betalingsplatform, der er i stand til at automatisere komplekse finansielle arbejdsgange.
Hvor programmerbare stablecoins skaber målbar virksomhedsværdi
Ikke alle betalingsworkflows kræver programmerbarhed. Visse virksomhedsbrugsscenarier drager dog betydelig fordel af regelbaseret penge.
1. Betingede leverandørbetalinger
Producenter, distributører og indkøbsintensive virksomheder er ofte afhængige af milepælsbaserede betalingsstrukturer. Programmerbare stablecoin-betalinger kan automatisk frigive midler, når foruddefinerede betingelser er opfyldt, såsom:
- Varer modtaget
- Kvalitetsverifikation fuldført
- Opnåede milepæle i kontrakten
- Nødvendig dokumentation indsendt
Dette reducerer forsinkelser i afviklingen, samtidig med at betalingsstyringen opretholdes.
2. Automatisering af markedspladsafvikling
Markedspladser håndterer ofte komplekse betalingsdistributionsmodeller, der involverer leverandører, platformgebyrer, provisioner, skatter og tjenesteudbydere. Programmerbar stablecoin-betalingsbehandling kan automatisk opdele indgående midler på tværs af flere deltagere i henhold til foruddefinerede fordelingsregler.
Dette minimerer kompleksiteten af afstemning og forbedrer den operationelle skalerbarhed.
3. Likviditetsstyring og kontantmobilitet
Virksomheders treasury-teams undersøger i stigende grad stablecoins til likviditetsoptimering. Programmerbar automatisering af stablecoins-betalinger muliggør:
- Automatiseret rebalancering af statsobligationer
- Tærskler for likviditetsallokering
- Strategier for udbytteimplementering
- Grænseoverskridende kontantbevægelser
- Koordinering af likviditetsstyring mellem flere enheder
Automatisering af treasury-handlinger baseret på foruddefinerede politikker reducerer driftsomkostninger og forbedrer samtidig reaktionsevnen.
4. Escrow- og milepælsbaserede udbetalinger
Escrow er fortsat en af de stærkeste virksomhedsapplikationer til programmerbar stablecoin-afvikling. Midler kan forblive låst, indtil specifikke begivenheder indtræffer, herunder:
- Projektafslutning
- Kontraktopfyldelse
- Forsendelsesverifikation
- Godkendelse fra tredjepart
- Overholdelsesgodkendelse
Denne model er særligt værdifuld for B2B-transaktioner, handelsfinansiering og professionelle serviceengagementer.
Fra betalingsautomatisering til autonome betalingsoperationer
Den langsigtede værdi af en programmerbar stablecoin-løsning rækker ud over automatisering. Organisationer designer i stigende grad betalingsmiljøer, der reagerer på forretningshændelser uden manuel indgriben. Overvej en global SaaS-platform, der opererer på tværs af flere jurisdiktioner.
Platformen kunne automatisk:
- Opkræv abonnementsbetalinger
- Tildel omsætningsandele
- Beregn platformprovisioner
- Anvend jurisdiktionspecifikke skatteregler
- Udfør likviditetsfordelinger
- Udløs compliance-rapportering
- Afstem økonomiske optegnelser
Alt sammen inden for en samlet programmerbar betalingsramme. Dette skaber et fundament for autonome betalingsoperationer, hvor økonomiske arbejdsgange bliver hændelsesdrevne snarere end manuelt orkestrerede.
Byg, integrer eller tilpas? Den strategiske beslutning, virksomheder skal træffe
En af de vigtigste beslutninger er at vælge den rette implementeringsmetode.
| Tilgang | bedst til | Begrænsninger |
|---|---|---|
| Standardintegration | Krav til hurtig implementering | Begrænset tilpasning og kontrol |
| White Label Stablecoin betalingsplatform | Hurtigere markedsføring med brandingfleksibilitet | Moderate tilpasningsbegrænsninger |
| Udvikling af brugerdefineret programmerbar stablecoin | Komplekse arbejdsgange og unikke krav | Højere implementeringsindsats |
| Hybrid arkitektur | Virksomheder, der balancerer hastighed og fleksibilitet | Kræver stærkere integrationsekspertise |
Det rigtige valg afhænger af betalingskompleksitet, regulatorisk eksponering, skalerbarhedskrav og langsigtede strategiske mål. Virksomheder, der planlægger at investere, bør ikke kun evaluere nuværende krav, men også hvordan betalingsinfrastrukturen vil udvikle sig i løbet af de næste tre til fem år.
Evaluering af forskellige modeller for programmerbar stablecoin-udvikling
Ikke alle virksomheder kræver det samme niveau af kontrol. Den rette arkitektur afhænger af forretningsmål, lovgivningsmæssige krav og driftsmæssig kompleksitet.
| Tilgang | Fordele | Overvejelser |
|---|---|---|
| Offentlige blockchain-stablecoins | Høj interoperabilitet og likviditet | Regulerings- og styringskompleksitet |
| Tilladte stablecoins | Større virksomhedskontrol | Begrænset økosystemrækkevidde |
| Hybrid modeller | Balance mellem fleksibilitet og kontrol. | Øget arkitekturkompleksitet |
| White Label Stablecoin-platforme | Hurtigere distribution | Overvejelser vedrørende leverandørafhængighed |
| Brugerdefineret infrastruktur | Maksimal tilpasning | Længere implementeringscyklusser |
Beslutningen skal være i overensstemmelse med betalingsvolumen, compliance-forpligtelser, integrationskrav og langsigtet forretningsstrategi.
Sikkerhedskrav til virksomheder kan ikke ignoreres
Programmerbare betalinger introducerer nye angrebsflader ud over traditionel betalingsinfrastruktur. Udvikling af stablecoin-betalinger i virksomhedsklassen bør adressere:
- Multi-party computing (MPC) sikkerhed
- Rollebaseret adgangskontrol
- Smart kontraktrevision
- Risikostyring i forbindelse med treasury
- overvågning i realtid
- Håndtering af nøglelivscyklus
- Procedurer for reaktion på hændelser
- Redundans i infrastrukturen
Målet er ikke blot at beskytte aktiver. Det er at sikre uafbrudte betalingsoperationer. For mange virksomheder bliver operationel robusthed lige så vigtig som transaktionssikkerhed.
Reguleringsmæssige overvejelser bliver en konkurrencefordel
Det regulatoriske miljø omkring stablecoin-betalingsløsninger til virksomheder bliver mere og mere defineret på tværs af større jurisdiktioner.
Organisationer, der evaluerer programmerbar stablecoin-betalingsinfrastruktur, bør vurdere:
- Rammer for udstedelse af stablecoins
- Krav til betalingslicenser
- AML forpligtelser
- Overholdelse af rejseregler
- Krav til databeskyttelse
- Reserve forventninger til gennemsigtighed
- Regler for grænseoverskridende betalinger
Compliance-arkitektur bliver i stigende grad en produktdifferentiator snarere end en udrulningshindring. Virksomheder, der indbygger regulatorisk parathed i deres infrastruktur fra starten, er ofte bedre positioneret til langsigtet skalering. Derfor anbefales det altid, at du kontakter et anerkendt stablecoin-udviklingsfirma , der har mange års erfaring inden for betalinger og rails.
Hvad adskiller virksomhedsklar infrastruktur fra en grundlæggende stablecoin-implementering?
Mange leverandører kan lancere en stablecoin. Langt færre kan understøtte virksomhedsbetalinger. Virksomhedskøbere bør vurdere, om en løsning inkluderer:
- Politikbaseret betalingsautomatisering
- Kapaciteter til likviditetsstyring
- Understøttelse af flere enheder
- ERP-integrationsparathed
- Compliance automatisering
- Institutionel forældremyndighedsarkitektur
- Skalerbarhed af transaktioner med høj volumen
- Revisions- og rapporteringsrammer
- Planlægning af katastrofegenopretning
- Understøttelse af implementering på tværs af flere jurisdiktioner
Disse funktioner afgør ofte, om en platform forbliver et pilotprojekt eller bliver kritisk finansiel infrastruktur.
Hvorfor virksomheder investerer i programmerbar stablecoin-betalingsinfrastruktur
Diskussionen har indtil videre fokuseret på arkitektur, automatisering og implementeringsovervejelser. Det naturlige spørgsmål for beslutningstagere i virksomheder er, om disse funktioner omsættes til målbar forretningsværdi. Organisationer anvender i stigende grad programmerbar stablecoin- betalingsinfrastruktur for at opnå:
- Betalingsautomatisering i stor skala
- Reducerede driftsomkostninger
- Forbedret effektivitet i likviditetsstyringen
- Hurtigere afviklingscyklusser
- Forbedret økonomisk synlighed
- Bedre håndhævelse af overholdelse
- Reduceret forsoningsindsats
- Nye muligheder for finansielle produkter
Det overordnede mål er at skabe finansielle systemer, der fungerer i overensstemmelse med forretningspolitikker snarere end manuel indgriben.
Lancer programmerbare stablecoins nu
Den skjulte succesfaktor: Integrationsstrategi
Mange programmerbare betalingsinitiativer mislykkes, fordi organisationer fokuserer på blockchain-implementering, samtidig med at de undervurderer integrationskompleksiteten.
En vellykket implementering kræver typisk interoperabilitet på tværs af:
- ERP-systemer
- Platforme til likviditetsstyring
- Bankinfrastruktur
- Overholdelsessystemer
- Regnskabssoftware
- CRM-miljøer
- Betalings gateways
- Udbydere af identitetsbekræftelse
Kvaliteten af disse integrationer afgør ofte, om en programmerbar stablecoin-betalingsplatform bliver operationelt transformerende eller blot endnu et isoleret teknologilag.
Hvordan Antier hjælper virksomheder med at opbygge produktionsklar programmerbar stablecoin-infrastruktur
Udvikling af programmerbare stablecoin-betalingsløsninger i virksomhedsklassen kræver ekspertise inden for blockchain-teknik, betalingsarkitektur, treasury-arbejdsgange, compliance-rammer og virksomhedsintegrationer.
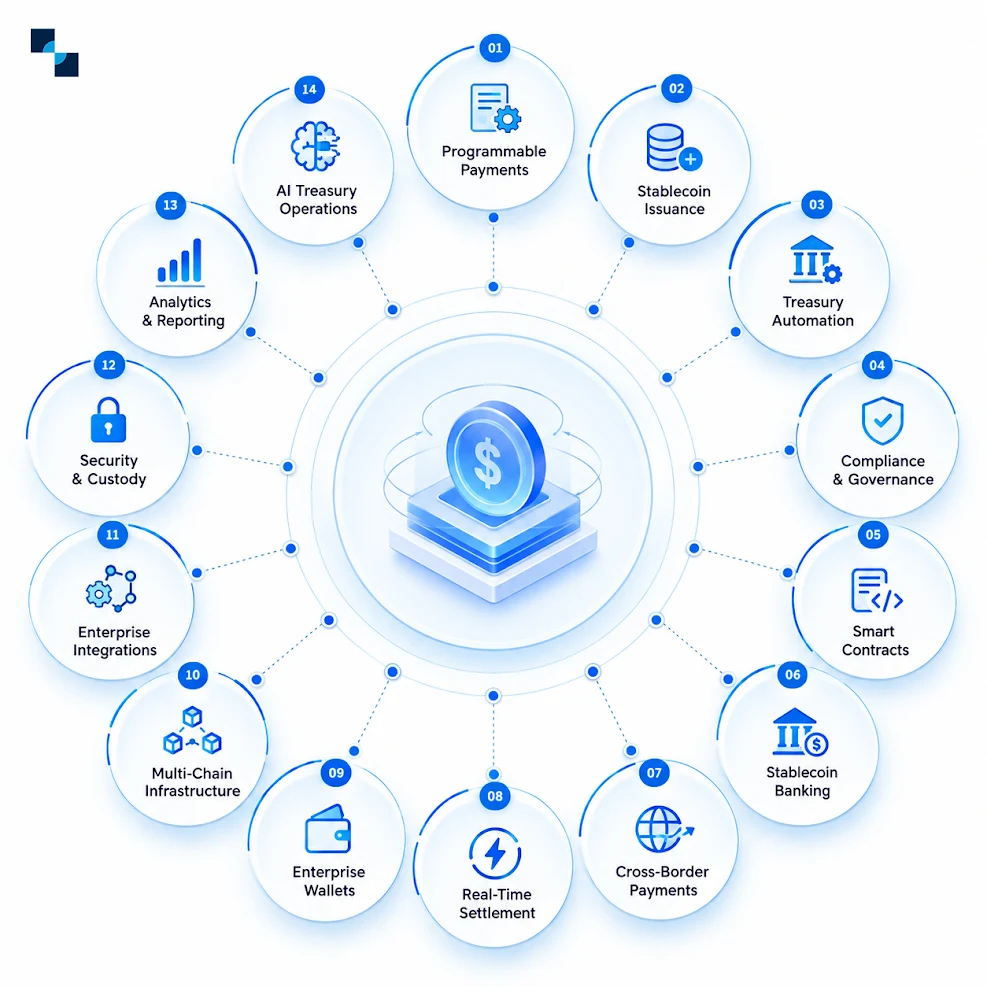
Antier er en fuldspektret stablecoin-infrastrukturpartner, der støtter organisationer gennem hele livscyklussen. Med et team af erfarne blockchain-arkitekter, fintech-specialister, sikkerhedsingeniører og Web3-produkteksperter hjælper Antier virksomheder med at navigere i både de tekniske og operationelle kompleksiteter ved lancering af programmerbare stablecoin-løsninger, samtidig med at de forbliver på linje med udviklende markedskrav, lovgivningsmæssige forventninger, AI-drevne automatiseringstendenser og næste generations betalingsinfrastrukturstandarder.
I stedet for at betragte programmerbare stablecoins som selvstændige tokens, hjælper Antier virksomheder med at designe omfattende betalingsøkosystemer, der er i stand til at understøtte afviklingsautomatisering, compliance-kontroller, governance-rammer, treasury-operationer og skalerbar transaktionsbehandling på tværs af globale markeder.
Virksomhedsmuligheden forude
Den næste fase af stablecoin-adoptionen vil ikke udelukkende blive defineret af transaktionsvolumen. Den vil blive defineret af, hvor intelligent penge kan fungere i forretningsprocesser.
Udvikling af programmerbare stablecoins gør det muligt for virksomheder at bevæge sig ud over digitale betalinger hen imod regelbaserede finansielle operationer, hvor compliance, afvikling, treasury management og betalingsudførelse fungerer som et samlet system.
For organisationer, der evaluerer strategier til modernisering af betalinger, er det kritiske spørgsmål ikke længere, om stablecoins kan flytte penge mere effektivt. Det mere strategiske spørgsmål er, om betalingsinfrastrukturen kan blive programmerbar nok til at reducere operationel kompleksitet, forbedre styringen og skabe helt nye niveauer af automatisering. Virksomheder, der besvarer dette spørgsmål effektivt, vil være bedre positioneret til at opbygge skalerbare, effektive og fremtidssikrede betalingsøkosystemer.
Planlæg et opkald med vores eksperter i dag!
Ofte stillede spørgsmål
01. Hvad er en programmerbar stablecoin?
En programmerbar stablecoin er et digitalt aktiv, der opretholder en stabil værdi, samtidig med at det inkorporerer foruddefinerede regler for overførsel, opbevaring, frigivelse eller anvendelse af midler, håndhævet gennem smarte kontrakter og automatiseringsrammer på blockchain-netværk.
02. Hvordan gavner programmerbare stablecoins virksomheder?
Programmerbare stablecoins gør det muligt for virksomheder at automatisere tilbagevendende betalinger, håndhæve udgiftsrestriktioner, kontrollere udbetalinger til statskassen, udløse afregninger baseret på forretningshændelser og integrere compliance-kontroller i betalingsworkflows, hvilket reducerer manuel indgriben.
03. Hvilke udfordringer står virksomheder over for med traditionelle betalingssystemer?
Traditionelle betalingssystemer adskiller ofte regler fra den faktiske pengebevægelse, hvilket kræver manuel koordinering på tværs af flere systemer, hvilket kan føre til ineffektivitet og øget risiko for fejl i betalingsudførelse og håndhævelse af overholdelse af regler.