
✨ KI-Zusammenfassung
- Die Tokenisierung birgt das Potenzial, Eigentumsverhältnisse zu digitalisieren, Übertragungsprozesse zu automatisieren und programmierbare Finanzanlagen zu schaffen.
- Die Sicherstellung eines aktiven Marktes für diese Vermögenswerte ist jedoch eine Herausforderung, die über die Frage hinausgeht, wie ein Vermögenswert tokenisiert werden sollte.
- Dies erfordert eine sorgfältige Berücksichtigung von Faktoren nach der Emission, wie die Identifizierung geeigneter Käufer, die Festlegung verlässlicher Preise, die Ermöglichung gesetzeskonformer Übertragungen, die Schaffung von Ausstiegsmechanismen und die Gewährleistung einer effizienten Abwicklung.
- Liquidität muss daher von Anfang an ein grundlegender Bestandteil der Tokenisierungsstrategie sein.
- Der Blog betont die Notwendigkeit, ein nachhaltiges Liquiditätsmodell zu entwickeln, das Fragen zu Marktstruktur, regulatorischen Anforderungen, Technologie, Verwahrung und Abwicklung berücksichtigt.
Die Tokenisierung kann Eigentumsverhältnisse digitalisieren, Übertragungsprozesse automatisieren und programmierbare Finanzanlagen schaffen. Sie garantiert jedoch nicht, dass diese Anlagen einen aktiven Markt finden werden.
Für institutionelle Emittenten ist diese Unterscheidung entscheidend. Ein Vermögenswert kann rechtlich strukturiert, digital emittiert, konform und technisch übertragbar sein und dennoch nur eine geringe Sekundärnachfrage aufweisen. Die eigentliche Herausforderung beginnt erst nach der Emission: die Identifizierung geeigneter Käufer, die Festlegung verlässlicher Preise, die Ermöglichung konformer Übertragungen, die Schaffung von Ausstiegsmechanismen und die Sicherstellung einer effizienten Abwicklung.
Dies macht die Liquidität tokenisierter Vermögenswerte von Beginn eines Tokenisierungsprogramms an zu einem strategischen Faktor.
Institutionen müssen sich daher von der Frage der Tokenisierung von Vermögenswerten lösen. Wichtiger ist die Frage, wie diese Vermögenswerte nach ihrem Markteintritt funktionieren. Wer kann sie erwerben? Wohin können sie transferiert werden? Wie werden Preise festgelegt? Wer stellt Liquidität bereit, wenn Käufer und Verkäufer nicht von selbst zusammentreffen? Was geschieht, wenn ein Investor vor Fälligkeit aussteigen möchte?
Ein nachhaltiges Liquiditätsmodell muss diese Fragen in Bezug auf Marktstruktur, regulatorische Anforderungen, Technologie, Verwahrung und Abwicklung beantworten.
Wussten Sie schon?
Die SEC erklärte im Januar 2026, dass tokenisierte Wertpapiere unterschiedliche Strukturformen annehmen können und ihre regulatorische Behandlung von der Art und Struktur des zugrunde liegenden Wertpapiers abhängt. Die Tokenisierung entfernt ein Asset daher nicht aus dem bestehenden Wertpapierrahmen.
Warum institutionelle Liquidität das größte Hindernis für die Akzeptanz tokenisierter Vermögenswerte darstellt
Frühe Tokenisierungsinitiativen konzentrierten sich hauptsächlich auf die Ausgabe. Institutionen bewerteten, wie Vermögenswerte in Blockchain-Netzwerken dargestellt, Eigentumsrechte erfasst und Compliance-Anforderungen in Transaktionen integriert werden könnten.
Die nächste Phase erfordert eine breitere Marktperspektive.
Ein Institut kann tokenisierte Anleihen, Fondsanteile, Immobilienanteile oder private Kreditpositionen emittieren, ohne einen aktiven Sekundärmarkt zu schaffen. Bei einem kleinen Investorenkreis und eingeschränkten Transfers kann die Tokenisierung die Verwaltung vereinfachen, ohne die Liquidität wesentlich zu verbessern.
Dies macht institutionelle Liquidität zu einem Kernbestandteil der Tokenisierungsstrategie.
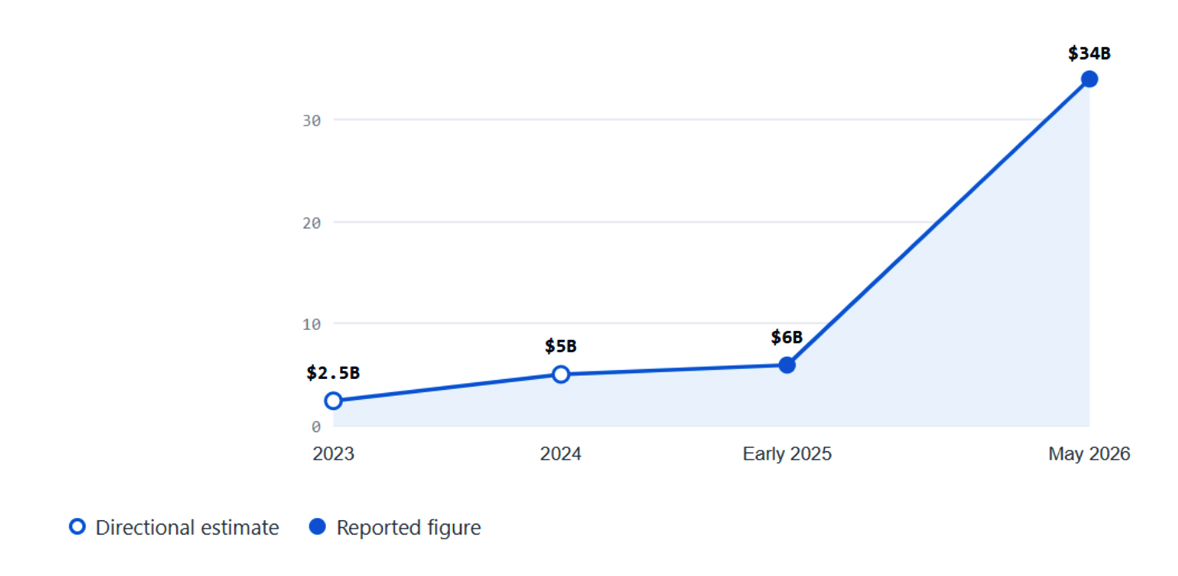
Die Liquidität hängt von mehreren miteinander verbundenen Faktoren ab, darunter die Beteiligung der Investoren, die Transferberechtigung, die Preistransparenz, die Verwahrungsvereinbarungen, die Handelsplätze, die Rücknahmemechanismen, die Abwicklungsinfrastruktur und die Verfügbarkeit von Gegenparteien.
Es ist außerdem wichtig, zwischen drei Formen der Liquidität zu unterscheiden:
- Primäre Liquidität: Die Fähigkeit, ein Vermögen an berechtigte Anleger zu verteilen.
- Sekundäre Liquidität: Die Möglichkeit, eine bestehende Position zu übertragen oder zu tauschen.
- Ausstiegsliquidität: Die Möglichkeit eines Anlegers, die Position in Bargeld oder einen anderen zulässigen Vermögenswert umzuwandeln.
Diese Mechanismen können sich in unterschiedlichen Stadien entwickeln.
Beispielsweise kann ein Vermögenswert bei der Erstplatzierung eine ausreichende Nachfrage aufweisen, jedoch nur geringe Handelsaktivität im Sekundärmarkt verzeichnen. Ein anderer Vermögenswert kann über einen etablierten Sekundärmarkt verfügen, jedoch aufgrund eingeschränkter Anlegerberechtigung die Gesamtzahl der Marktteilnehmer begrenzen.
Folglich kann Liquidität nicht als ein nachträglich hinzugefügtes Marktplatzmerkmal betrachtet werden. Sie muss von Anfang an Einfluss auf die Vermögensstruktur, das Investoren-Onboarding-Modell, das Token-Design, den Compliance-Rahmen, die Verwahrungsarchitektur und den Abwicklungsmechanismus nehmen.
Wo sich heute die Liquidität bei tokenisierten Wertpapieren konzentriert.
Die Liquidität ist auf den tokenisierten Märkten nicht gleichmäßig verteilt. Jede Anlageklasse weist unterschiedliche Merkmale in Bezug auf Bewertung, Laufzeit, Übertragungsbeschränkungen, Rücknahme, Anlegerberechtigung und Marktnachfrage auf.
Dadurch hängt die Wahl eines Liquiditätsmodells stark vom zugrunde liegenden Vermögenswert ab.
Tokenisierte Wertpapiere erfordern besondere Aufmerksamkeit, da ihre digitale Darstellung die regulatorischen Merkmale des zugrunde liegenden Instruments nicht aufhebt. Die SEC hat darauf hingewiesen, dass sich tokenisierte Wertpapiere hinsichtlich ihrer Struktur, ihrer Eigentumsrechte und ihrer Mechanismen zur Eigentumsregistrierung unterscheiden können.
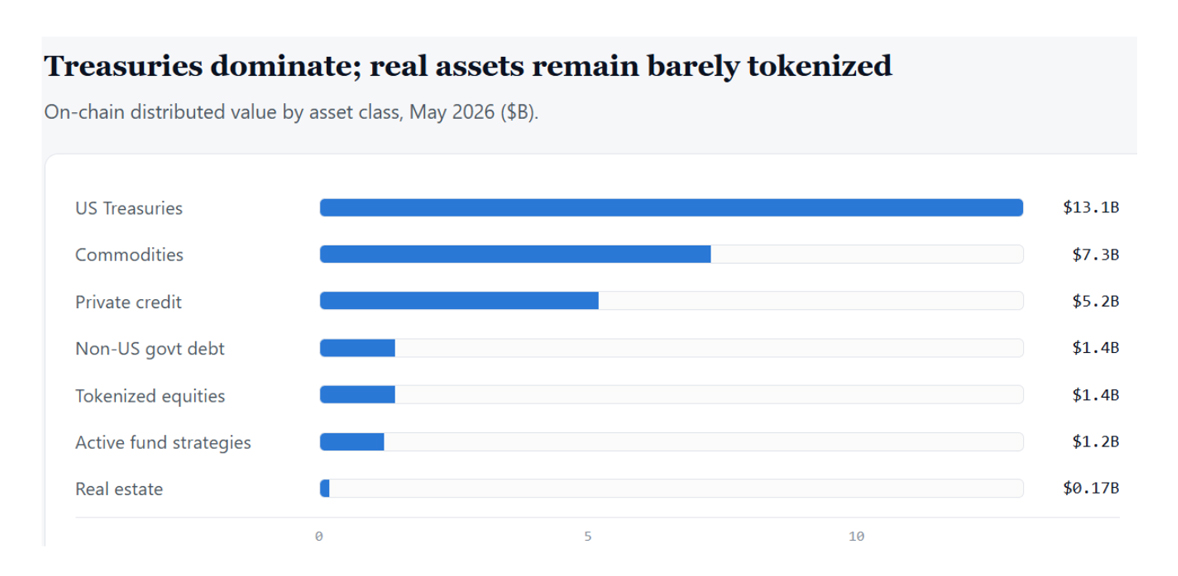
Tokenisierte Staatsanleihen führen den Markt an
Kurzfristige Staatsanleihen können strukturiertere Liquiditätsmechanismen unterstützen, da die zugrunde liegenden Instrumente etablierte Bewertungsverfahren, standardisierte Bedingungen und einen breiten institutionellen Markt aufweisen.
Die Tokenisierung beseitigt jedoch nicht die Notwendigkeit von Kontrollen der Anlegerberechtigung, Verwahrung, Preisgestaltung, Abwicklung und behördlicher Aufsicht.
Für Institutionen besteht das Ziel daher darin, die Primäremission mit einem kontrollierten Mechanismus für die Sekundärbeteiligung zu verbinden.
Ein tokenisiertes festverzinsliches Produkt kann den Zugang für berechtigte Anleger, definierte Übertragungsregeln, zuverlässige Preisbildungsgrundlagen, konforme Abwicklungssysteme und klare Rücknahmebedingungen erfordern.
Die Technologie sollte diese Anforderungen erfüllen, ohne unnötige Hürden für die teilnahmeberechtigten Personen zu schaffen.
Private Kredite und Rohstoffe folgen
Private Kredite weisen ein anderes Liquiditätsprofil auf.
Investoren erwerben private Kreditpositionen primär wegen ihrer Erträge und ihres Fälligkeitswerts und weniger wegen ihres häufigen Handels. Sekundäre Übertragungen müssen daher Kreditprüfung, Dokumentation, Investorenberechtigung, Tilgungspläne, Bewertung und Übertragungsbeschränkungen berücksichtigen.
Rohstoffe können ebenfalls tokenisiert werden, die Liquidität hängt jedoch vom zugrunde liegenden Vermögenswert und der Eigentümerstruktur ab. Physische Verwahrung, Einlösung, Preisgestaltung, Vermögenswertprüfung und Abwicklung können die Marktteilnahme beeinflussen.
In diesen Märkten können Liquiditätspools für tokenisierte Vermögenswerte einen Mechanismus zur Vernetzung geeigneter Teilnehmer bieten, sofern die rechtliche und wirtschaftliche Struktur eine gebündelte Liquidität zulässt.
Der Pool selbst ist jedoch nur eine Komponente. Preisgestaltung, Compliance, Vermögensverwaltung, Verwahrung und Rücknahme müssen parallel dazu funktionieren.
Tokenisierte Vermögenswerte in eine skalierbare Plattform verwandeln
Immobilien und andere tokenisierte Wertpapiere bleiben illiquide
Immobilien- und Private-Equity-Beteiligungen erfordern im Allgemeinen eine überlegtere Liquiditätsstrategie.
Die zugrunde liegenden Vermögenswerte können lange Anlagehorizonte, seltene Bewertungsereignisse, komplexe Eigentümerstrukturen und eingeschränkte Übertragungsmechanismen aufweisen. Die Tokenisierung kann Bruchteilseigentum und kontrollierte Übertragungen effizienter gestalten, ändert aber die Liquiditätseigenschaften des zugrunde liegenden Vermögenswerts nicht grundlegend.
Diese Unterscheidung zwischen digitaler Übertragbarkeit und tatsächlicher Marktliquidität ist wichtig.
Ein Token kann zwar technisch zwischen zugelassenen Wallets übertragbar sein, bleibt aber schwer zu einem vorhersehbaren Preis zu verkaufen.
Institutionen benötigen daher Mechanismen zur Investorenfindung, Bewertung, gesetzeskonformen Übertragung, Abwicklung und strukturierten Ausstiegen.
Vier Wege, wie Institutionen Liquiditätspools für tokenisierte Vermögenswerte aufbauen
Es gibt kein einheitliches Liquiditätsmodell, das für alle tokenisierten Vermögenswerte geeignet ist.
Institutionen können je nach Vermögenswert und regulatorischem Umfeld regulierte Sekundärmärkte, Market-Making-Vereinbarungen, strukturierte Rücknahmemechanismen, OTC-Netzwerke oder kontrollierte Cross-Chain-Infrastrukturen nutzen.
Ziel ist es, eine Marktstruktur zu schaffen, an der berechtigte Käufer und Verkäufer teilnehmen können, ohne die rechtlichen und Compliance-Eigenschaften des Vermögenswerts zu schwächen.
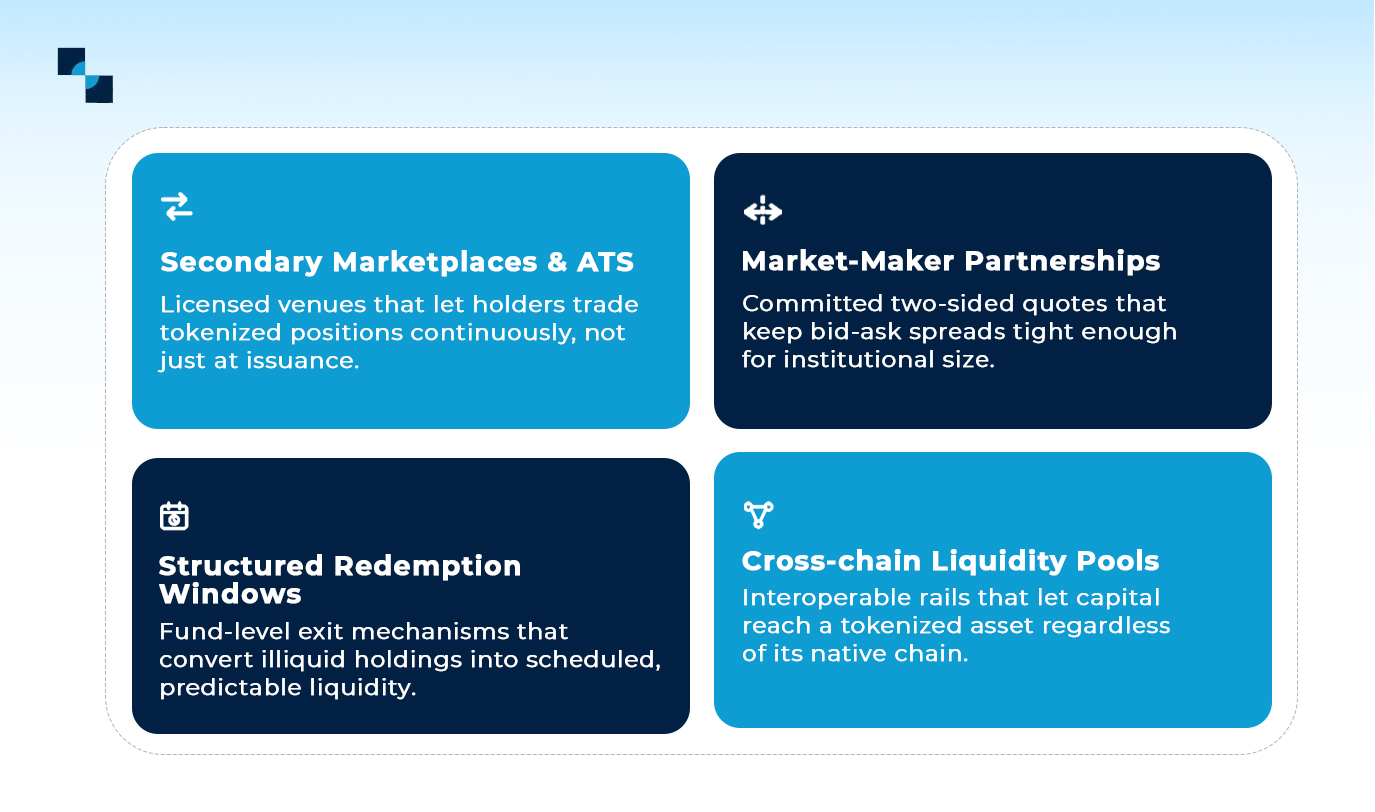
Lizenzierte Sekundärmärkte und ATS-Plattformen
Ein regulierter Sekundärmarkt kann ein strukturiertes Umfeld für berechtigte Anleger bieten, um nach der Primäremission Transaktionen durchzuführen.
In den Vereinigten Staaten operieren alternative Handelssysteme (ATS) im Rahmen der bundesstaatlichen Wertpapiergesetzgebung und unterliegen den geltenden regulatorischen Anforderungen. Die SEC unterhält ein aktives ATS-System und veröffentlicht Informationen über registrierte ATS.
Bei tokenisierten Instrumenten kommt es vor allem darauf an, wie der Handelsplatz mit dem zugrunde liegenden Wertpapier zusammenhängt, welche Broker-Dealer-Struktur besteht, welche Verwahrungsvereinbarungen getroffen werden, welche Voraussetzungen für Anleger gelten und welche Übertragungsbeschränkungen bestehen.
Ziel ist es nicht einfach, eine herkömmliche Börsenschnittstelle auf einer Blockchain-Infrastruktur nachzubilden.
Das Gesamtsystem muss die Auftragsausführung mit Compliance-Prüfungen, Eigentumsnachweisen, Abrechnung und Berichterstattung verknüpfen.
Market-Maker-Partnerschaften für institutionelle Liquidität
Natürliche Käufer und Verkäufer treten möglicherweise nicht immer gleichzeitig auf.
Market-Making-Vereinbarungen können innerhalb der zulässigen Marktstruktur ein regelmäßiges Kauf- und Verkaufsinteresse schaffen. Dies kann für Vermögenswerte relevant sein, bei denen eine schrittweise Entwicklung der Sekundärmarktteilnahme erwartet wird.
Ein Market-Maker-Modell erfordert eine klare Preisgestaltungsmethodik, Bestandskontrollen, Risikoparameter, Prüfungen der Investoreneignung und eine angemessene regulatorische Aufsicht.
Die dazugehörige Marktinfrastruktur für tokenisierte Vermögenswerte muss daher mehr als nur die Transaktionszuordnung unterstützen.
Es sollte die Marktaktivitäten mit Identität, Compliance, Verwahrung, Preisgestaltung, Abwicklung und Berichterstattung verknüpfen.
Strukturierte Einlösungsfenster
Der kontinuierliche Handel ist nicht unbedingt der richtige Liquiditätsmechanismus für jedes tokenisierte Asset.
Private Kredite, Immobilien, Private-Equity-Fonds und andere weniger liquide Instrumente können von geplanten Rückzahlungsfristen profitieren.
Eine solche Struktur kann festgelegte Zeiträume definieren, in denen berechtigte Anleger eine Rücknahme oder Übertragung beantragen können. Die Bedingungen können Kündigungsfristen, Bewertungsmethoden, Teilnahmebedingungen, Liquiditätsgrenzen und Abwicklungsfristen festlegen.
Dieser Ansatz bietet Anlegern mehr Transparenz und ermöglicht es Emittenten, die Liquidität zu steuern, ohne einen ständig aktiven Markt aufrechterhalten zu müssen.
Cross-Chain-Liquiditätspools für tokenisierte Vermögenswerte
Institutionelle Tokenisierungsprogramme könnten letztendlich über mehrere Blockchain-Netzwerke hinweg funktionieren.
Dies birgt das Potenzial für ein Liquiditätsfragmentierungsproblem. Ein auf einem Netzwerk emittierter Vermögenswert kann für Teilnehmer, die auf einem anderen Netzwerk tätig sind, nur eingeschränkt zugänglich sein.
Cross-Chain-Infrastruktur kann potenziell kompatible Umgebungen verbinden, vorausgesetzt, Identität, Compliance, Token-Standards, Verwahrung und Abwicklung bleiben synchronisiert.
Bei regulierten Vermögenswerten muss die Interoperabilität sichergestellt werden. Jeder Übertragungsweg muss die Bedingungen gewährleisten, unter denen der Vermögenswert rechtmäßig gehalten und übertragen werden darf.
Infrastruktur für den Markt tokenisierter Vermögenswerte: Wer baut die Schienen?
Liquidität kann nicht unabhängig von der den Markt tragenden Infrastruktur existieren.
Ein institutionelles Tokenisierungs-Ökosystem erfordert koordinierte Systeme für die Emission, das Onboarding von Investoren, die Identitätsprüfung, die Verwahrung, die Übertragungsbeschränkungen, den Handel, die Abwicklung, das Reporting und die Vermögensverwaltung.
Verwahrungs- und Compliance-Infrastruktur
Institutionelle Teilnehmer benötigen strenge Kontrollmechanismen in Bezug auf Eigentumsverhältnisse, Wallet-Management, Identitätsprüfung, Transaktionsüberwachung und Vermögensschutz.
KYC- und KYB-Prozesse sollten direkt mit Wallet-Berechtigungen und Transferkontrollen verknüpft sein. Die Einhaltung der Vorschriften sollte nicht als separater manueller Prüfpunkt nach Einleitung einer Transaktion erfolgen.
Die Infrastruktur sollte vor der Übertragung des Tokens prüfen, ob eine geplante Übertragung zulässig ist.
Dies ist besonders wichtig bei tokenisierten Wertpapieren, da die Übertragungsberechtigung von der Anlegerklassifizierung, der Gerichtsbarkeit, Haltebeschränkungen oder anderen rechtlichen Anforderungen abhängen kann.
Emissions- und Tokenisierungsplattformen
Die Ausgabeschicht legt fest, wie ein Vermögenswert digital dargestellt wird und wie die Eigentumsrechte verwaltet werden.
Zu den institutionellen Anforderungen können die Genehmigung zur Emission, die Aufnahme in die Whitelist für Investoren, das Token-Lebenszyklusmanagement, Kapitalmaßnahmen, Ausschüttungen, Rücknahmen, Berichterstattung und Aufzeichnungen auf Asset-Ebene gehören.
Die Plattform muss auch die rechtliche Struktur berücksichtigen, die den Token stützt.
Ein technisch hochentwickelter Token kann eine unklare Beziehung zwischen dem digitalen Vermögenswert und den zugrunde liegenden Eigentums- oder wirtschaftlichen Rechten nicht ausgleichen.
Sekundärhandels- und Interoperabilitätsinfrastruktur
Für den Sekundärhandel ist mehr erforderlich als eine Schnittstelle zur Auftragsabwicklung.
Die Architektur muss die Bereiche Investorenidentität, Berechtigungsprüfung, Preisgestaltung, Auftragsverwaltung, Verwahrung, Abwicklung und Berichterstattung miteinander verbinden.
Interoperabilität fügt eine weitere Ebene hinzu, indem sie es zugelassenen Assets und Teilnehmern ermöglicht, über kompatible Netzwerke hinweg zu interagieren.
Hier wird die institutionelle Liquidität sowohl zu einem Markt- als auch zu einem Infrastrukturaspekt.
Wenn jede Plattform, Wallet, jeder Verwahrer und jeder Token unabhängig agiert, kann die Liquidität fragmentiert werden. Standardisierte Schnittstellen und kontrollierte Interoperabilität können dazu beitragen, diese Komponenten zu verbinden und gleichzeitig die erforderlichen regulatorischen Kontrollen aufrechtzuerhalten.
Ein Entscheidungsrahmen für institutionelle Liquiditätsstrategien
Die geeignete Liquiditätsstrategie sollte beim Vermögenswert und nicht bei der Technologie ansetzen.
Institutionen sollten vor der Auswahl des geeigneten Liquiditätsmechanismus die Haltedauer des Vermögenswerts, das Anlegerprofil, die Bewertungsmethodik, die Rücknahmestruktur, die Übertragungsbeschränkungen, die Gerichtsbarkeit und die erwartete Nachfrage bewerten.
Liquiditätsstrategie für tokenisierte Staatsanleihen und festverzinsliche Wertpapiere
Festverzinsliche Wertpapiere können strukturierte Sekundärmärkte unterstützen, auf denen Preis- und Abwicklungsmechanismen klar definiert sind.
Die Liquiditätsarchitektur sollte die Kriterien für die Anlegerberechtigung, verlässliche Preisbildungsgrundlagen, Verwahrung, Abwicklung und Rücknahme berücksichtigen.
Ein zugelassener Marktplatz in Kombination mit definierten Abwicklungs- und Einlösungsmechanismen kann einen strukturierten Weg von der Primäremission bis zur Sekundärbeteiligung bieten.
Liquiditätsstrategie für Private Credit und strukturierte Schuldtitel
Bei Privatkrediten ist eine genauere Prüfung der Kreditwürdigkeit, der Informationen zur Kreditvergabe, der Laufzeit, der Rückzahlungspläne und der Übertragbarkeit erforderlich.
Ein Markt mit kontinuierlichem Handel ist nicht immer angemessen.
Institutionen können stattdessen bilaterale Transaktionen, strukturierte Rücknahmefenster und kontrollierte Sekundärtransfers kombinieren.
Bei diesen Vermögenswerten sollten Liquiditätspools für tokenisierte Vermögenswerte die Eigenschaften des zugrunde liegenden Kredits widerspiegeln und nicht die Struktur hochliquider öffentlicher Märkte nachbilden.
Liquiditätsstrategie für tokenisierte Immobilien
Bei Immobilien ist ein anderer Ansatz erforderlich, da die zugrunde liegende Immobilie auch bei einer Aufteilung des Eigentums illiquide bleiben kann.
Eine glaubwürdige Liquiditätsstruktur sollte festlegen, wie die Immobilienbewertung erfolgt, wie die Einkommensausschüttungen verwaltet werden, welche Investoren teilnehmen können und wie Investoren aussteigen können.
Zu den möglichen Mechanismen gehören vom Emittenten betriebene Marktplätze, planmäßige Rücknahmen, genehmigte Sekundärübertragungen und institutionelle OTC-Transaktionen.
Die Technologie sollte die ökonomische und rechtliche Struktur des Vermögenswerts unterstützen, anstatt zu versuchen, dessen zugrunde liegende Liquiditätsengpässe zu beseitigen.
Liquiditätsstrategie für Private-Equity- und Venture-Capital-Beteiligungen
Private-Equity- und Venture-Beteiligungen zeichnen sich typischerweise durch längere Haltefristen und restriktivere Übertragungsbedingungen aus.
Liquiditätsstrategien sollten daher dem kontrollierten Zugang Vorrang vor dem kontinuierlichen Handel einräumen.
Geeignete Investoren können über institutionelle Transaktionsnetzwerke, ausgehandelte Sekundärtransaktionen oder strukturierte Liquiditätsereignisse angebunden werden.
Eine gut konzipierte Marktinfrastruktur für tokenisierte Vermögenswerte kann die Überprüfung der Investoren, die Genehmigung von Übertragungen, die Dokumentation, die Abwicklung und die Eigentumsnachweise während dieses gesamten Prozesses unterstützen.
Lassen Sie uns Ihre institutionelle Tokenisierungslösung entwickeln.
Regulatorische Faktoren, die die institutionelle Liquidität für tokenisierte Wertpapiere prägen
Die Regulierung hat direkten Einfluss darauf, wer mit einem tokenisierten Vermögenswert handeln kann, wo dieser gehandelt werden kann, welche Investoren teilnehmen können und wie das Eigentum übertragen werden kann.
Institutionen müssen daher die regulatorische Architektur als Teil des Liquiditätsdesigns betrachten.
In den Vereinigten Staaten unterliegen tokenisierte Wertpapiere weiterhin dem bundesstaatlichen Wertpapiergesetz. Die SEC-Erklärung von 2026 erkennt ausdrücklich an, dass tokenisierte Wertpapiere hinsichtlich ihrer Struktur und der Rechte ihrer Inhaber erheblich variieren können.
Für ATS-basierte Modelle legt die Verordnung ATS Anforderungen fest, die für qualifizierte alternative Handelssysteme gelten, einschließlich der Registrierung von Broker-Dealern und damit verbundener Verpflichtungen.
Der europäische Regulierungsrahmen erfordert eine ähnliche Unterscheidung. MiCA findet keine Anwendung auf Krypto-Assets, die als Finanzinstrumente gelten. Tokenisierte Wertpapiere verbleiben daher im bestehenden Finanzdienstleistungsrahmen, während das EU-DLT-Pilotregime einen separaten Rahmen für bestimmte tokenisierte Finanzinstrumente und die zugehörige Marktinfrastruktur vorsieht.
Diese Unterscheidung ist für die grenzüberschreitende Liquidität von Bedeutung.
Ein tokenisierter Vermögenswert, der über mehrere Jurisdiktionen verteilt ist, kann unterschiedlichen Anforderungen hinsichtlich der Anlegerberechtigung, der Handelsplätze, der Verwahrung, der Abwicklung und der Übertragungsbeschränkungen unterliegen.
Institutionen sollten daher länderspezifische Compliance-Regeln festlegen, bevor sie ein Asset mit Sekundärliquidität verbinden.
Aufbau institutioneller Liquidität für tokenisierte Vermögenswerte
Die Tokenisierung schafft die digitale Repräsentation eines Vermögenswerts. Liquidität erfordert einen funktionierenden Markt für diesen Vermögenswert.
Institutionen sollten Liquidität in Verbindung mit rechtlicher Strukturierung, Anlegerberechtigung, Verwahrung, Compliance, Token-Standards, Handel, Abwicklung und Asset-Servicing gestalten. Je nach Asset kann das geeignete Modell regulierte Sekundärmärkte, Market-Making-Vereinbarungen, strukturierte Rücknahmen, OTC-Transaktionen oder kontrollierte Interoperabilität umfassen. Ziel ist nicht allein die Maximierung des Handelsvolumens, sondern die Schaffung eines zuverlässigen und regelkonformen Weges für berechtigte Teilnehmer, um Positionen einzugehen, zu halten, zu übertragen und zu schließen.
Die Liquidität sollte vor der Ausgabe des ersten Tokens sichergestellt werden.
Die Architektur muss die Rechtsstruktur des Vermögenswerts, das Investorenprofil, die Gerichtsbarkeit, Übertragungsbeschränkungen, Verwahrungsanforderungen, das Abwicklungsmodell und das zu erwartende Verhalten auf dem Sekundärmarkt berücksichtigen.
Antier betrachtet Tokenisierung als integriertes Infrastrukturprogramm und nicht als isolierte Smart-Contract-Implementierung. Als Entwicklungsunternehmen für institutionelle Tokenisierungsplattformen unterstützt Antier den gesamten Lebenszyklus – von der Tokenisierungsarchitektur über Smart Contracts, Compliance-Workflows, Investorenintegration, Verwahrungs- und Wallet-Infrastruktur bis hin zu Sekundärmarktfunktionen, Interoperabilität und Asset-Servicing.
Ziel ist es, ein Tokenisierungsumfeld zu schaffen, in dem Liquiditätsaspekte von Anfang an in die Architektur integriert werden.
Häufig gestellte Fragen
Wie können Institutionen Liquidität für tokenisierte Vermögenswerte schaffen?
Institutionen können regulierte Sekundärmärkte, Market-Making-Vereinbarungen, strukturierte Rücknahmefenster, OTC-Netzwerke oder kontrollierte Interoperabilität nutzen. Das geeignete Modell hängt vom Vermögenswert, der Anlegerberechtigung, dem regulatorischen Rahmen, der Bewertung und den Übertragungsbeschränkungen ab.
Welche Infrastruktur ist für die Liquidität tokenisierter Vermögenswerte erforderlich?
Eine liquiditätsfähige Architektur erfordert im Allgemeinen ein konformes Investoren-Onboarding, Identitätsprüfung, Token-Ausgabe, Verwahrung, Transferkontrollen, Preisgestaltung, Handels- oder Transaktionsmechanismen, Abwicklung, Berichterstattung und Asset-Servicing.
Wie können Institutionen die Liquidität tokenisierter Immobilien und privater Vermögenswerte verbessern?
Institutionelle Anleger können kontrollierte Sekundärmarkttransaktionen, emittentenbetriebene Marktplätze, institutionelle OTC-Netzwerke, strukturierte Rücknahmefenster und geeignete Anlegerzugangsmodelle kombinieren. Der Ansatz sollte die Bewertung des zugrunde liegenden Vermögenswerts, die Haltedauer, die Rechtsstruktur und die Anlegerbeschränkungen berücksichtigen.