
✨ KI-Zusammenfassung
- Dieser Blogbeitrag erörtert das Potenzial programmierbarer Stablecoin-Lösungen zur Verbesserung von Zahlungssystemen in Unternehmen.
- Die traditionelle Finanzinfrastruktur trennt oft die Regeln, die Zahlungssysteme regeln, vom eigentlichen Zahlungsvorgang.
- Programmierbare Stablecoin-Lösungen hingegen betten Geschäftslogik direkt in digitales Geld ein und ermöglichen so die Automatisierung von Zahlungsabwicklung, Compliance-Durchsetzung, Abrechnungsbedingungen, Treasury-Kontrollen und Transaktionsworkflows auf Asset-Ebene.
- Diese Technologie stößt bei verschiedenen Finanzinstitutionen auf Interesse, da sie das Potenzial besitzt, komplexe Finanzprozesse zu automatisieren.
- Der Beitrag hebt außerdem verschiedene Anwendungsfälle in Unternehmen hervor, in denen programmierbare Stablecoins einen erheblichen Mehrwert bieten können, wie z. B. bedingte Lieferantenzahlungen, Automatisierung der Marktplatzabwicklung, Treasury-Management sowie Treuhand- und meilensteinbasierte Auszahlungen.
Jedes Zahlungssystem in Unternehmen unterliegt Regeln.
- Die Teams der Finanzabteilung definieren Genehmigungsprozesse.
- Die Finanzabteilungen setzen Ausgabenlimits durch.
- Die Compliance-Teams überwachen Transaktionen im Hinblick auf die Einhaltung der jeweiligen Rechtsvorschriften.
- Die Einkaufsabteilungen verwalten die Zahlungsbedingungen der Lieferanten.
Banken, Zahlungsdienstleister und Intermediäre stehen zwischen diesen Regeln und dem tatsächlichen Geldfluss. Das Problem besteht darin, dass die meisten Finanzinfrastrukturen die Regeln immer noch von der Zahlung selbst trennen.
Eine Zahlung kann gemäß einer Richtlinie genehmigt werden, doch diese Richtlinie existiert in ERP-Systemen, Bankportalen, Tabellenkalkulationen, Compliance-Tools und operativen Prozessen. Das Geld selbst bleibt passiv.
Programmierbare Stablecoin-Lösungen verändern diese Gleichung.
Durch die direkte Integration von Geschäftslogik in digitale Währungen können Unternehmen die Zahlungsabwicklung, die Einhaltung von Vorschriften, die Abwicklungsbedingungen, die Treasury-Kontrollen und die Transaktionsabläufe auf Asset-Ebene automatisieren. Anstatt Regeln manuell über verschiedene Systeme hinweg zu koordinieren, können Organisationen programmierbare Stablecoin-Zahlungen erstellen, die vordefinierte Bedingungen automatisch ausführen.
Für Zahlungsdienstleister, Fintechs, Banken, Treasury-Plattformen, Marktplätze und große Unternehmen, die sich mit Zahlungsinfrastrukturen der nächsten Generation beschäftigen, bietet dies weit mehr als nur schnellere Abwicklung. Es eröffnet ein neues Betriebsmodell für die Unternehmensfinanzierung.
Dieser Artikel untersucht, wie programmierbare Stablecoin-Zahlungen funktionieren, wo sie einen messbaren Mehrwert bieten, was Unternehmen vor der Implementierung bewerten müssen und wie Organisationen heute Stablecoin-Zahlungslösungen auf Unternehmensebene entwickeln .
Was ist ein programmierbarer Stablecoin?
Ein programmierbarer Stablecoin ist ein digitaler Vermögenswert, der so konzipiert ist, dass er einen stabilen Wert beibehält und gleichzeitig vordefinierte Regeln beinhaltet, die festlegen, wie, wann, wo und unter welchen Bedingungen Gelder transferiert, gehalten, freigegeben oder verwendet werden können.
Auf technischer Ebene werden diese Regeln durch Smart Contracts, Policy-Engines, Compliance-Module und Transaktionsautomatisierungs-Frameworks durchgesetzt, die in Blockchain-Netzwerken operieren.
In praktischer Geschäftsaussicht ermöglichen programmierbare Stablecoins Unternehmen Folgendes:
- Automatisieren Sie wiederkehrende Zahlungen
- Ausgabenbeschränkungen durchsetzen
- Kontrolle der Staatsausgaben
- Auslösende Abrechnungen auf der Grundlage von Geschäftsereignissen
- Bedingte Auszahlungen ausführen
- Automatisieren Sie Umsatzbeteiligungsvereinbarungen
- Integrieren Sie Compliance-Prüfungen in Zahlungsprozesse.
- Reduzierung manueller Eingriffe bei Zahlungsvorgängen
Die Unterscheidung ist wichtig. Traditionelle Zahlungssysteme automatisieren die Zahlungsabwicklung, während programmierbare Stablecoin-Zahlungen die Zahlungsentscheidung automatisieren.
Stellen Sie eine produktionsreife, programmierbare Stablecoin-Infrastruktur bereit!
Der Wandel von digitalen Zahlungen zu programmierbaren Zahlungen
Eine herkömmliche Zahlungsanweisung folgt typischerweise diesem Ablauf:
- Ein Geschäftsereignis findet statt
- Es wird eine Zahlungsanforderung erstellt.
- Die Regeln werden manuell oder mithilfe externer Software überprüft.
- Genehmigungsworkflows sind abgeschlossen
- Die Zahlung wird veranlasst
- Die Versöhnung erfolgt im Anschluss.
Eine programmierbare Stablecoin-Zahlungslösung ermöglicht es, diese Regeln in den Zahlungsmittelwert selbst zu integrieren.
Anwendungen:
- Zahlungen an Lieferanten werden erst nach Lieferbestätigung freigegeben.
- Automatische Auslösung wiederkehrender Auszahlungen nach Erreichen eines Meilensteins
- Beschränkung der Mittelverwendung auf genehmigte Händlerkategorien
- Durchsetzung von länderspezifischen Compliance-Regeln
- Automatisierung der Umsatzbeteiligungsverteilung
- Planung der Treasury-Rebalancing-Maßnahmen auf Basis von Liquiditätsschwellenwerten
Die Zahlung wird dadurch zu einem ausführbaren Finanzinstrument und nicht mehr nur zu einem einfachen Werttransfer. Aus diesem Grund gewinnt die Entwicklung programmierbarer Stablecoins zunehmend an Bedeutung für Zahlungsdienstleister, digitale Bankplattformen, Stablecoin-Emittenten, Fintech-Infrastrukturunternehmen und Treasury-Betreiber.
Kernkomponenten einer programmierbaren Stablecoin-Zahlungsinfrastruktur
| Komponente | Zweck |
|---|---|
| Stablecoin-Schicht | Gewährleistet Wertstabilität und Abwicklungsfunktionalität |
| Smart Contracts | Führt vordefinierte Zahlungslogik aus |
| Compliance-Engine | Setzt die Richtlinien zur Bekämpfung von Geldwäsche, Sanktionen und Transaktionen durch. |
| Identitätsebene | Überprüft Teilnehmer und Berechtigungen |
| Treasury-Kontrollen | Verwaltet Liquidität und Fondszuweisung |
| Integrations-APIs | Verbindet ERP-, Bank- und Unternehmenssysteme |
| Überwachungsschicht | Erfasst Transaktionen, Prüfprotokolle und Ausnahmen |
Zusammen bilden diese Komponenten eine programmierbare Stablecoin-Zahlungsplattform, die komplexe Finanzprozesse automatisieren kann.
Wo programmierbare Stablecoins messbaren Unternehmenswert schaffen
Nicht jeder Zahlungsprozess erfordert Programmierbarkeit. Bestimmte Anwendungsfälle in Unternehmen profitieren jedoch erheblich von regelbasierten Zahlungssystemen.
1. Bedingte Lieferantenzahlungen
Hersteller, Händler und einkaufsintensive Unternehmen setzen häufig auf meilensteinbasierte Zahlungsstrukturen. Programmierbare Stablecoin-Zahlungen können Gelder automatisch freigeben, sobald vordefinierte Bedingungen erfüllt sind, wie zum Beispiel:
- Güter erhalten
- Qualitätsprüfung abgeschlossen
- Vertragsmeilensteine erreicht
- Die erforderlichen Unterlagen wurden eingereicht.
Dadurch werden Verzögerungen bei der Abwicklung reduziert, während gleichzeitig die Zahlungssteuerung aufrechterhalten wird.
2. Automatisierung der Marktplatzabwicklung
Marktplätze verwalten häufig komplexe Zahlungsverteilungsmodelle, die Händler, Plattformgebühren, Provisionen, Steuern und Dienstleister einbeziehen. Programmierbare Stablecoin-Zahlungsabwicklung kann eingehende Gelder automatisch gemäß vordefinierten Verteilungsregeln auf mehrere Teilnehmer aufteilen.
Dies minimiert die Komplexität des Abgleichs und verbessert die operative Skalierbarkeit.
3. Treasury-Management und Cash-Mobilität
Unternehmensfinanzabteilungen setzen zunehmend auf Stablecoins zur Liquiditätsoptimierung. Programmierbare Stablecoin-Zahlungsautomatisierung ermöglicht Folgendes:
- Automatisierte Neuausrichtung der Treasury-Strategie
- Liquiditätszuweisungsschwellenwerte
- Ertragsbereitstellungsstrategien
- Grenzüberschreitende Geldbewegungen
- Koordination der Finanzabteilung mehrerer Organisationen
Die Automatisierung von Treasury-Aktivitäten auf Basis vordefinierter Richtlinien reduziert den operativen Aufwand und verbessert gleichzeitig die Reaktionsfähigkeit.
4. Treuhandkonto und meilensteinbasierte Auszahlungen
Escrow zählt weiterhin zu den leistungsstärksten Unternehmensanwendungen für die programmierbare Abwicklung von Stablecoins. Gelder können bis zum Eintritt bestimmter Ereignisse gesperrt bleiben, darunter:
- Projektabschluss
- Vertragserfüllung
- Sendungsprüfung
- Genehmigung durch Dritte
- Konformitätsfreigabe
Dieses Modell ist besonders wertvoll für B2B-Transaktionen, Handelsfinanzierungen und professionelle Dienstleistungsaufträge.
Von der Zahlungsautomatisierung bis hin zu autonomen Zahlungsabwicklungen
Der langfristige Nutzen einer programmierbaren Stablecoin-Lösung geht weit über die Automatisierung hinaus. Unternehmen entwickeln zunehmend Zahlungsumgebungen, die ohne manuelle Eingriffe auf Geschäftsereignisse reagieren. Man denke beispielsweise an eine globale SaaS-Plattform, die in mehreren Jurisdiktionen tätig ist.
Die Plattform könnte automatisch:
- Abonnementzahlungen einziehen
- Umsatzanteile zuweisen
- Plattformgebühren berechnen
- Jurisdiktionsspezifische Steuerregeln anwenden
- Treasury-Zuweisungen ausführen
- Meldung der Einhaltung von Auslösern
- Finanzunterlagen abgleichen
Alles innerhalb eines einheitlichen, programmierbaren Zahlungssystems. Dies schafft die Grundlage für autonome Zahlungsvorgänge, bei denen Finanzprozesse ereignisgesteuert und nicht mehr manuell orchestriert werden.
Eigenentwicklung, Integration oder Anpassung? Die strategische Entscheidung, die Unternehmen treffen müssen.
Eine der wichtigsten Entscheidungen besteht in der Auswahl des geeigneten Implementierungsansatzes.
| Ansatz | Am besten geeignet für | Einschränkungen |
|---|---|---|
| Standardintegration | Anforderungen für eine schnelle Bereitstellung | Begrenzte Anpassungs- und Kontrollmöglichkeiten |
| White-Label-Zahlungsplattform für Stablecoins | Schnellere Markteinführung dank flexibler Markengestaltung | Mäßige Einschränkungen bei der Anpassung |
| Entwicklung kundenspezifischer programmierbarer Stablecoins | Komplexe Arbeitsabläufe und individuelle Anforderungen | Höherer Implementierungsaufwand |
| Hybride Architektur | Unternehmen, die Geschwindigkeit und Flexibilität in Einklang bringen | Erfordert stärkere Integrationskompetenz |
Die richtige Wahl hängt von der Komplexität des Zahlungsverkehrs, den regulatorischen Anforderungen, den Skalierbarkeitsanforderungen und den langfristigen strategischen Zielen ab. Unternehmen, die Investitionen planen, sollten nicht nur die aktuellen Anforderungen bewerten, sondern auch die Entwicklung der Zahlungsinfrastruktur in den nächsten drei bis fünf Jahren berücksichtigen.
Bewertung verschiedener Modelle der Entwicklung programmierbarer Stablecoins
Nicht jedes Unternehmen benötigt das gleiche Maß an Kontrolle. Die richtige Architektur hängt von den Geschäftszielen, den regulatorischen Anforderungen und der betrieblichen Komplexität ab.
| Ansatz | Vorteile | Überlegungen |
|---|---|---|
| Öffentliche Blockchain-Stablecoins | Hohe Interoperabilität und Liquidität | regulatorische und Governance-Komplexität |
| Permissioned Stablecoins | Größere Unternehmenskontrolle | Begrenzte Reichweite des Ökosystems |
| Hybridmodelle | Flexibilität und Kontrolle im Gleichgewicht halten. | Erhöhte Architekturkomplexität |
| White-Label-Stablecoin-Plattformen | Schnellere Bereitstellung | Überlegungen zur Lieferantenabhängigkeit |
| Benutzerdefinierte Infrastruktur | Maximale Anpassung | Längere Implementierungszyklen |
Die Entscheidung sollte mit dem Zahlungsvolumen, den Compliance-Vorgaben, den Integrationsanforderungen und der langfristigen Geschäftsstrategie übereinstimmen.
Sicherheitsanforderungen für Unternehmen, die nicht ignoriert werden dürfen
Programmierbare Zahlungen eröffnen neue Angriffsflächen jenseits der traditionellen Zahlungsinfrastruktur. Die Entwicklung von Stablecoin-Zahlungslösungen für Unternehmen sollte Folgendes berücksichtigen:
- Sicherheit der Mehrparteienberechnung (MPC)
- Rollenbasierte Zugriffskontrollen
- Intelligente Vertragsprüfungen
- Treasury-Risikomanagement
- Echtzeit-Überwachung
- Schlüssellebenszyklusverwaltung
- Verfahren zur Reaktion auf Vorfälle
- Redundanz der Infrastruktur
Ziel ist nicht nur der Schutz von Vermögenswerten, sondern die Gewährleistung eines reibungslosen Zahlungsverkehrs. Für viele Unternehmen wird die operative Stabilität ebenso wichtig wie die Transaktionssicherheit.
Regulatorische Überlegungen werden zu einem Wettbewerbsvorteil
Die regulatorischen Rahmenbedingungen für Stablecoin-Zahlungslösungen für Unternehmen werden in den wichtigsten Jurisdiktionen zunehmend klarer definiert.
Organisationen, die programmierbare Stablecoin-Zahlungsinfrastrukturen evaluieren , sollten Folgendes berücksichtigen:
- Rahmenbedingungen für die Ausgabe von Stablecoins
- Zahlungslizenzanforderungen
- AML-Verpflichtungen
- Einhaltung der Reiseregeln
- Anforderungen an den Datenschutz
- Erwartungen an die Transparenz der Reserve
- Regelungen für grenzüberschreitende Zahlungen
Die Einhaltung regulatorischer Vorgaben entwickelt sich zunehmend zu einem Alleinstellungsmerkmal und nicht mehr zu einem Implementierungshindernis. Unternehmen, die regulatorische Anforderungen von Anfang an in ihre Infrastruktur integrieren, sind oft besser für langfristiges Wachstum aufgestellt. Daher empfiehlt es sich stets, Kontakt mit einem renommierten Stablecoin-Entwicklungsunternehmen aufzunehmen , das über jahrelange Erfahrung im Zahlungsverkehr und im Infrastrukturbereich verfügt.
Was unterscheidet eine unternehmensgerechte Infrastruktur von einer einfachen Stablecoin-Implementierung?
Viele Anbieter können einen Stablecoin einführen. Weitaus weniger können jedoch Zahlungsabwicklungen für Unternehmen unterstützen. Unternehmenskunden sollten daher prüfen, ob eine Lösung Folgendes umfasst:
- Richtlinienbasierte Zahlungsautomatisierung
- Fähigkeiten im Bereich Treasury-Management
- Unterstützung mehrerer Entitäten
- ERP-Integrationsbereitschaft
- Compliance-Automatisierung
- Architektur der institutionellen Verwahrung
- Skalierbarkeit bei hohem Transaktionsvolumen
- Prüfungs- und Berichtsrahmen
- Notfallplanung
- Unterstützung für den Einsatz in mehreren Jurisdiktionen
Diese Fähigkeiten entscheiden oft darüber, ob eine Plattform ein Pilotprojekt bleibt oder sich zu einer kritischen Finanzinfrastruktur entwickelt.
Warum Unternehmen in programmierbare Stablecoin-Zahlungsinfrastruktur investieren
Die bisherige Diskussion konzentrierte sich auf Architektur, Automatisierung und Implementierungsaspekte. Für Unternehmensentscheider stellt sich nun die Frage, ob diese Fähigkeiten einen messbaren Geschäftsnutzen generieren. Immer mehr Organisationen setzen auf programmierbare Stablecoin -Zahlungsinfrastrukturen, um Folgendes zu erreichen:
- Zahlungsautomatisierung im großen Stil
- Reduzierte Betriebskosten
- Verbesserte Effizienz der Finanzverwaltung
- Schnellere Abwicklungszyklen
- Verbesserte finanzielle Transparenz
- Bessere Durchsetzung der Vorschriften
- Verringerter Versöhnungsaufwand
- Neue Möglichkeiten für Finanzprodukte
Das übergeordnete Ziel ist die Schaffung von Finanzsystemen, die gemäß der Unternehmenspolitik und nicht durch manuelle Eingriffe funktionieren.
Programmierbare Stablecoins jetzt einführen
Der verborgene Erfolgsfaktor: Integrationsstrategie
Viele Initiativen für programmierbare Zahlungen scheitern, weil sich die Organisationen auf die Implementierung der Blockchain konzentrieren und dabei die Komplexität der Integration unterschätzen.
Eine erfolgreiche Implementierung erfordert typischerweise Interoperabilität zwischen folgenden Systemen:
- ERP-Systeme
- Plattformen für das Treasury-Management
- Bankinfrastruktur
- Compliance-Systeme
- Buchhaltungssoftware
- CRM-Umgebungen
- Zahlungs-Gateways
- Anbieter von Identitätsprüfungen
Die Qualität dieser Integrationen entscheidet oft darüber, ob eine programmierbare Stablecoin-Zahlungsplattform einen echten Wandel im Betrieb bewirkt oder lediglich eine weitere isolierte Technologieschicht darstellt.
Wie Antier Unternehmen beim Aufbau einer produktionsreifen, programmierbaren Stablecoin-Infrastruktur unterstützt
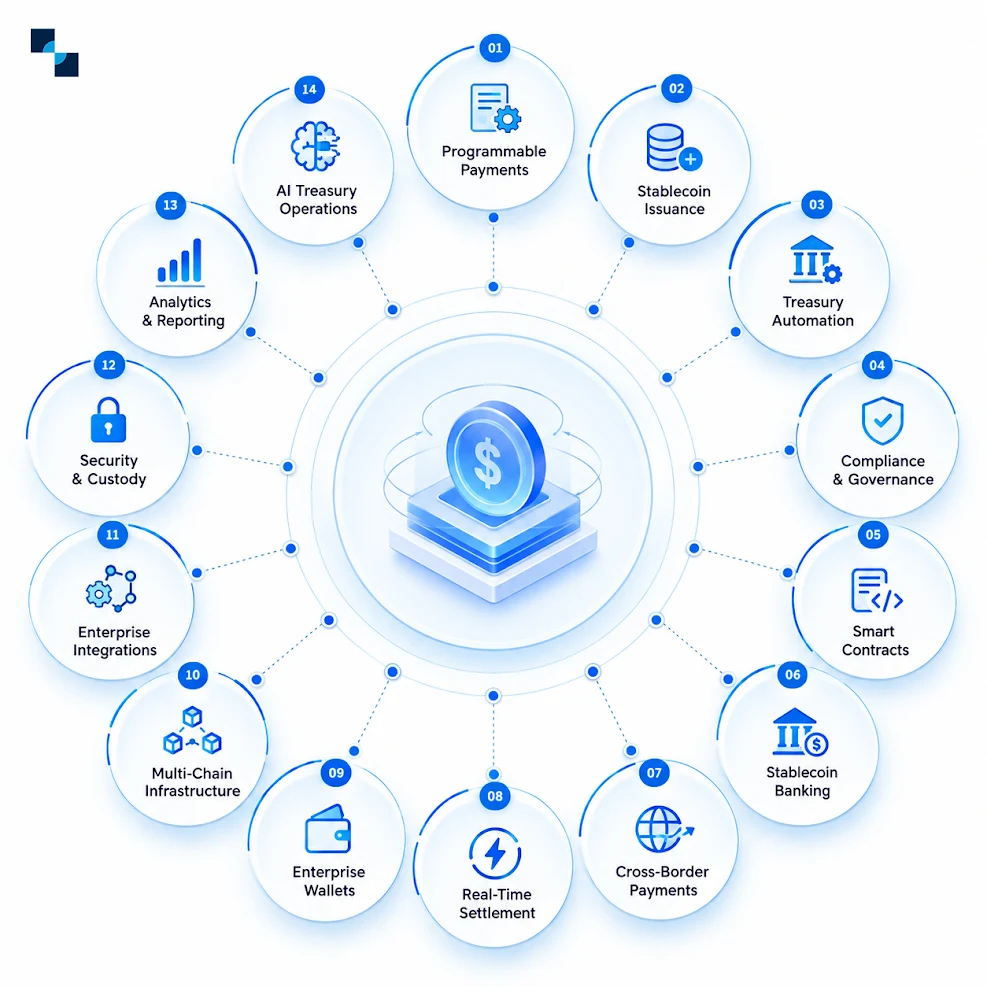
Die Entwicklung programmierbarer Stablecoin-Zahlungslösungen auf Unternehmensebene erfordert Expertise in den Bereichen Blockchain-Engineering, Zahlungsarchitektur, Treasury-Workflows, Compliance-Frameworks und Unternehmensintegrationen.
Antier ist ein umfassender Partner für Stablecoin-Infrastruktur und unterstützt Unternehmen über den gesamten Lebenszyklus hinweg. Mit einem Team aus erfahrenen Blockchain-Architekten, Fintech-Spezialisten, Sicherheitsingenieuren und Web3-Produktexperten hilft Antier Unternehmen, die technischen und operativen Herausforderungen bei der Einführung programmierbarer Stablecoin-Lösungen zu meistern und dabei stets den sich wandelnden Marktanforderungen, regulatorischen Vorgaben, KI-gestützten Automatisierungstrends und den Standards der nächsten Generation für Zahlungsinfrastrukturen gerecht zu werden.
Anstatt programmierbare Stablecoins als eigenständige Token zu betrachten, unterstützt Antier Unternehmen bei der Entwicklung umfassender Zahlungsökosysteme, die in der Lage sind, die Automatisierung von Abrechnungsprozessen, Compliance-Kontrollen, Governance-Rahmenwerke, Treasury-Operationen und die skalierbare Transaktionsverarbeitung auf globalen Märkten zu unterstützen.
Die unternehmerischen Chancen, die sich bieten
Die nächste Phase der Stablecoin-Einführung wird nicht allein durch das Transaktionsvolumen bestimmt. Sie wird vielmehr davon abhängen, wie intelligent Geld in Geschäftsprozesse integriert werden kann.
Die Entwicklung programmierbarer Stablecoins ermöglicht es Unternehmen, über digitale Zahlungen hinauszugehen und regelbasierte Finanzoperationen zu etablieren, bei denen Compliance, Abwicklung, Treasury-Management und Zahlungsausführung als einheitliches System funktionieren.
Für Organisationen, die Strategien zur Modernisierung ihrer Zahlungssysteme evaluieren, ist die entscheidende Frage nicht mehr, ob Stablecoins Geldtransfers effizienter gestalten können. Die strategischere Frage lautet vielmehr, ob die Zahlungsinfrastruktur so programmierbar werden kann, dass sie die operative Komplexität reduziert, die Governance verbessert und völlig neue Automatisierungsgrade ermöglicht. Unternehmen, die diese Frage überzeugend beantworten, sind besser gerüstet, um skalierbare, effiziente und zukunftsfähige Zahlungsökosysteme aufzubauen.
Vereinbaren Sie noch heute einen Beratungstermin mit unseren Experten!
Häufig gestellte Fragen
01 Was ist ein programmierbarer Stablecoin?
Ein programmierbarer Stablecoin ist ein digitaler Vermögenswert, der einen stabilen Wert beibehält und gleichzeitig vordefinierte Regeln für die Übertragung, das Halten, die Freigabe oder die Verwendung von Geldern beinhaltet, die durch Smart Contracts und Automatisierungs-Frameworks auf Blockchain-Netzwerken durchgesetzt werden.
02 Welchen Nutzen haben programmierbare Stablecoins für Unternehmen?
Programmierbare Stablecoins ermöglichen es Unternehmen, wiederkehrende Zahlungen zu automatisieren, Ausgabenbeschränkungen durchzusetzen, die Auszahlungen der Finanzabteilung zu kontrollieren, Abrechnungen auf der Grundlage von Geschäftsereignissen auszulösen und Compliance-Prüfungen in Zahlungsprozesse zu integrieren, wodurch der manuelle Eingriff reduziert wird.
03 Welchen Herausforderungen stehen Unternehmen bei traditionellen Zahlungssystemen gegenüber?
Bei traditionellen Zahlungssystemen werden die Regeln oft von der eigentlichen Geldbewegung getrennt, was eine manuelle Koordination über mehrere Systeme hinweg erfordert. Dies kann zu Ineffizienzen und einem erhöhten Risiko von Fehlern bei der Zahlungsabwicklung und der Durchsetzung von Vorschriften führen.