✨ KI-Zusammenfassung
Überblick darüber, wie die Tokenisierung in den USA im Rahmen der geltenden Wertpapiergesetze und Compliance-Vorschriften funktioniert.
Detaillierte Aufschlüsselung der Plattformebenen, einschließlich rechtlicher Strukturierung, Lizenzierung und Blockchain-Integration
Klare Darstellung der wichtigsten Rollen wie Emittenten, Broker-Dealer, Verwahrstellen und ATS im Plattformbetrieb
Praxisbeispiel zur Veranschaulichung der Struktur und Ausführung konformer Tokenisierungsmodelle.
Die Tokenisierung wurde oft als disruptive Kraft dargestellt, die das traditionelle Finanzwesen durch Dezentralisierung, demokratisierten Zugang und reibungslosen Vermögenstausch herausfordert. Diese Darstellung mag in Schwellenländern relevant sein, spiegelt aber die operativen und regulatorischen Gegebenheiten der Vereinigten Staaten nicht adäquat wider.
In den USA ersetzt die Tokenisierung nicht die Finanzsysteme – sie integriert sich in sie.
Im Kern ist Tokenisierung der Prozess, Eigentumsrechte an realen Vermögenswerten durch Blockchain-basierte digitale Token abzubilden. Diese Token sind jedoch keine eigenständigen Finanzinstrumente. Es handelt sich um digitalisierte Wertpapiere, die denselben rechtlichen, finanziellen und regulatorischen Rahmenbedingungen unterliegen wie traditionelle Instrumente wie Aktien, Anleihen und Fondsanteile.
Dies verändert die strategische Perspektive grundlegend. Die Herausforderung besteht nicht mehr allein in Innovation, sondern in der Entwicklung einer konformen, skalierbaren Finanzinfrastrukturschicht, die den institutionellen Erwartungen, der regulatorischen Aufsicht und der Marktreife entspricht.
Organisationen, die die Tokenisierung als Weiterentwicklung der Infrastruktur und nicht als Umbruch begreifen, sind besser gerüstet, Plattformen zu entwickeln, die eine langfristige Akzeptanz gewährleisten, institutionelles Kapital anziehen und ohne regulatorische Hürden funktionieren können.
Kernkomponenten tokenisierter Wertpapiere: Eine detaillierte Funktionsanalyse
Eine Plattform für tokenisierte Wertpapiere ist ein mehrdimensionales System, in dem rechtliche, finanzielle und technologische Komponenten zusammenwirken. Jede Ebene muss reibungslos funktionieren, um Compliance, Skalierbarkeit und operative Effizienz zu gewährleisten.
- Tokenisierung: Die Umwandlung von Eigentumsrechten an einem realen Vermögenswert (Gebäude, Anleihe) in einen digitalen Token auf einer Blockchain.
- SEC: Securities and Exchange Commission – die US-amerikanische Bundesbehörde, die alle Wertpapiere reguliert. Wenn Ihr Token als Wertpapier gilt, unterliegt er deren Aufsicht.
- Broker-Dealer: Ein lizenziertes Unternehmen, das im Auftrag von Kunden Wertpapiere kaufen und verkaufen kann. Es ist verpflichtet, tokenisierte Wertpapiere rechtmäßig zu vertreiben.
- Depotbank: Eine Institution, die Vermögenswerte im Auftrag Dritter verwahrt. Bei der Tokenisierung hält sie sowohl den zugrunde liegenden Vermögenswert als auch die digitalen Token.
- KYC / GeldwäscheKnow Your Customer / Anti-Geldwäsche. Obligatorische Identitätsprüfung und Transaktionsüberwachung für alle regulierten Finanzprodukte.
- Reg D / A+ / S: Ausnahmen der SEC für die Wertpapieremission. Reg D = nur für akkreditierte Anleger. Reg A+ = bis zu 75 Mio. USD, erweiterter Anlegerkreis. Reg S = für Anleger außerhalb der USA.
- Sicherheit: Ein Finanzinstrument – Aktie, Anleihe, Fondsanteil – das Eigentum oder einen Anspruch verbrieft. Reguliert durch die SEC.
- SPV: Zweckgesellschaft – eine separate juristische Person, die zur Verwaltung eines bestimmten Vermögenswerts gegründet wird. Die rechtliche Hülle zwischen dem realen Vermögenswert und dem Token.
- ATS: Alternatives Handelssystem – ein regulierter Handelsplatz für Wertpapiere. Man kann es sich als spezialisierte Börse vorstellen. Erforderlich für den Sekundärhandel mit Token.
- Übertragungsagent: Erfasst und verwaltet Eigentumsrechte an Wertpapieren. Auf einer Blockchain kann diese Funktion teilweise durch Smart Contracts automatisiert werden.
- Intelligenter Vertrag: Selbstausführender Code auf einer Blockchain, der automatisch Regeln durchsetzt – wie etwa „nur an KYC-verifizierte Wallets überweisen“ oder „Dividenden an diesem Datum auszahlen“.
- Akkreditierter Investor: Nach US-amerikanischem Recht gilt dies für Personen mit einem Nettovermögen von über 1 Million US-Dollar (ohne Wohneigentum) oder einem Jahreseinkommen von über 200 US-Dollar. Die meisten tokenisierten Wertpapiere schließen diese Gruppe aus.
Tokenisierung beseitigt keine Regulierung
Ein weit verbreiteter Irrglaube ist, dass die Blockchain-Technologie Zwischenhändler und die regulatorische Aufsicht überflüssig macht.
In Wirklichkeit findet die Tokenisierung innerhalb folgender Strukturen statt:
- Bundeswertpapiergesetze
- FINRA-Vorschriften
- Einhaltungsvorschriften auf Landesebene
- Obligatorische Identitätsprüfungssysteme
Der Versuch, diese Ebenen zu umgehen, birgt ein erhebliches rechtliches Risiko.
Diese Komplexität schafft jedoch auch einen Wettbewerbsvorteil. Plattformen, die regulatorische Anforderungen erfolgreich erfüllen, gewinnen an Glaubwürdigkeit, institutionellem Vertrauen und langfristiger Nachhaltigkeit.
Sprechen Sie mit unseren RWA-Infrastrukturexperten
Der Fünf-Schichten-Stack: Entwicklung von Tokenisierungsplattformen
Bevor wir uns mit der Umsetzung befassen, ist es wichtig zu verstehen, dass Tokenisierungsplattformen durch einen strukturierten, mehrschichtigen Ansatz aufgebaut werden und nicht nur durch die Implementierung von Technologie. Jede Schicht – von der Einhaltung regulatorischer Vorgaben bis zum Systemdesign – muss nahtlos ineinandergreifen, um Compliance, Skalierbarkeit und die problemlose Integration in Finanzökosysteme zu gewährleisten.
Ebene 1: Regulatorische Strukturierung als Grundlage
Jede Plattform beginnt mit der Definition ihres regulatorischen Rahmens. Dies umfasst:
- Auswahl von SEC-Ausnahmen
- Strukturierung von Offenlegungs- und Compliance-Workflows
- Definition der Investorenberechtigung
Diese Ebene bestimmt die Funktionsweise der Plattform während ihres gesamten Lebenszyklus.
Ebene 2: Lizenzierung und Rollenzuordnung
Die Tokenisierung erfordert mehrere regulierte Rollen, die jeweils mit Lizenzierungsanforderungen verbunden sind. Plattformen müssen entweder:
- Lizenzen intern erwerben
- Zusammenarbeit mit lizenzierten Unternehmen
Diese Ebene gewährleistet, dass jede Funktion – von der Emission bis zum Handel – den gesetzlichen Bestimmungen entspricht.
Ebene 3: Zuordnung der Einhaltung von Bundes- und Landesvorschriften
Die Navigation durch die duale Regulierungsstruktur der USA erfordert Folgendes:
- Angleichung an die bundesstaatlichen Wertpapiergesetze
- Verwaltung der Finanzvorschriften auf Landesebene
- Strukturierung von Abläufen für die Skalierbarkeit über mehrere Rechtsordnungen hinweg
Dies erhöht zwar die Komplexität, gewährleistet aber die operative Stabilität.
Ebene 4: Ökosystem-Orchestrierung
Erfolgreiche Plattformen funktionieren als vernetzte Ökosysteme, die Folgendes umfassen:
- Emittenten
- Broker-Händler
- Depotbanken
- Marktplätze
- Anbieter von Compliance-Dienstleistungen
Die Fähigkeit, diese Elemente nahtlos zu integrieren, definiert den Erfolg der Plattform.
Schicht 5: Blockchain als Effizienzmultiplikator
Blockchain verbessert:
- Einschwinggeschwindigkeit
- Transparenz
- Automation
- Barierrefreiheit
Es operiert jedoch innerhalb des umfassenderen Compliance-Rahmens und fungiert eher als Optimierungsschicht denn als Ersatz.
Die sechs funktionalen Rollen: Steuerung des Plattformbetriebs
Während die Architekturschichten die Struktur einer Tokenisierungsplattform definieren, hängt ihre praktische Umsetzung von einer Reihe voneinander abhängiger Funktionen ab, die gemeinsam die Emission, den Vertrieb, die Einhaltung von Vorschriften, die Verwahrung und die Liquidität ermöglichen. Diese Funktionen sind nicht optional – sie sind grundlegend dafür, dass tokenisierte Vermögenswerte innerhalb regulatorischer Grenzen operieren und gleichzeitig institutionelle Performance liefern.
Jede Rolle trägt zu einer spezifischen operativen Verantwortung bei, und zusammen bilden sie ein zusammenhängendes, reguliertes Finanzökosystem, das in der Lage ist, den gesamten Lebenszyklus tokenisierter Wertpapiere zu unterstützen.
- Emittent (SPV / Fonds)
Die juristische Person, der das zugrunde liegende Asset gehört und die den Token ausgibt, muss eine SEC-konforme Zweckgesellschaft (SPV) oder ein registrierter Fonds sein. Jedes tokenisierte Asset benötigt eine solche juristische Person.
Erforderlich: SEC-Einreichung, Rechtsform, geprüfte Jahresabschlüsse
- Börsenmakler
Lizenzierte Einrichtung, die tokenisierte Wertpapiere rechtmäßig an Investoren vertreiben darf. Erhält Platzierungsgebühren. Kann Partner oder Tochtergesellschaft großer Plattformen sein.
Erforderlich: FINRA-Registrierung, Eigenkapitalanforderungen
- Kustos
Verwahrt sowohl den zugrunde liegenden Vermögenswert als auch die digitalen Token. Es muss sich um einen qualifizierten Verwahrer handeln – eine Bank, eine Treuhandgesellschaft oder ein spezialisierter Broker-Dealer.
Erforderlich: Qualifizierter Verwahrerstatus, Versicherung
- Übertragungsagent
Führt das offizielle Register darüber, wem was gehört. Auf einer Blockchain können Smart Contracts dies teilweise automatisieren – die rechtliche Verantwortung verbleibt jedoch bei einem registrierten Transferagenten.
Erforderlich: Registrierung als Transferagent bei der SEC
- ATS / Marktplatz
Betreibt den Sekundärmarkt, auf dem Token-Inhaber kaufen und verkaufen können. Man kann ihn sich als regulierte Börse speziell für Wertpapiere vorstellen. Erfordert eine ATS-Registrierung bei der FINRA.
Erforderlich: ATS-Registrierung, FINRA-Mitgliedschaft
- KYC-/AML-Ebene
Dient der Überprüfung der Investorenidentität und des Akkreditierungsstatus sowie der Geldwäscheprävention. Kann über Transferbeschränkungen direkt in den Token integriert werden. Nicht optional.
Erforderlich: AML-Compliance-Programm, Fähigkeit zur Einreichung von Verdachtsmeldungen
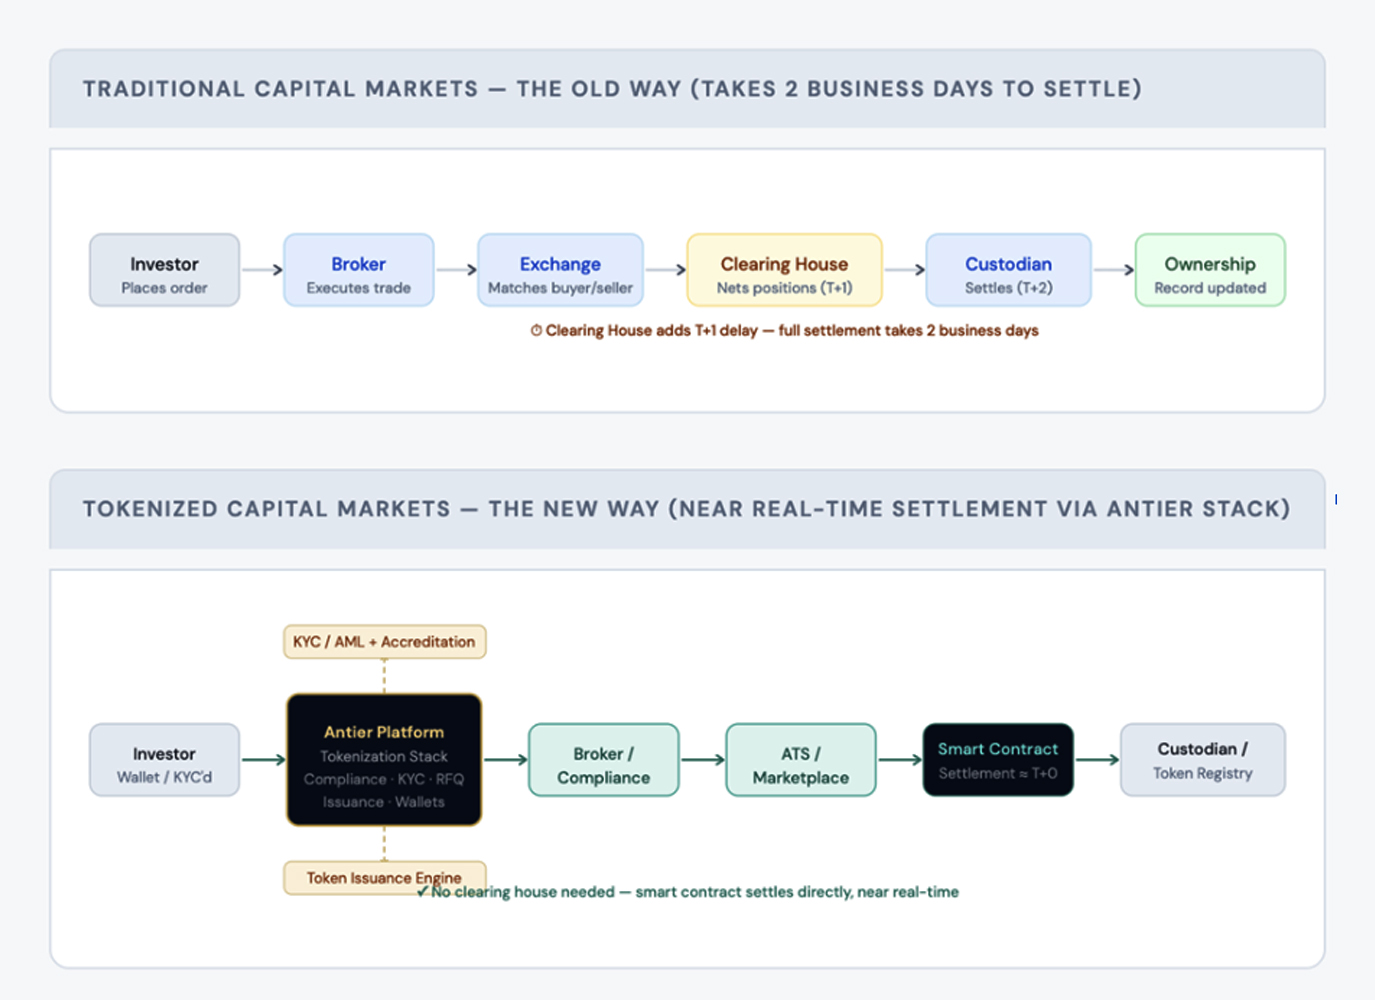
So funktioniert es
Von der Fragmentierung zur Integration: Die wahre Herausforderung
Eine der größten Herausforderungen beim Aufbau von Tokenisierungsplattformen ist nicht die Verfügbarkeit dieser Rollen, sondern deren Integration.
Unzusammenhängende Systeme können zu Folgendem führen:
- Dateninkonsistenzen zwischen On-Chain- und Off-Chain-Aufzeichnungen
- Compliance-Lücken bei der Übertragung oder dem Handel von Vermögenswerten
- Verzögerungen bei der Abwicklung und Berichterstattung
- Erhöhte betriebliche Komplexität
Um dies zu überwinden, müssen Plattformen einen Integrationsansatz verfolgen, der sicherstellt, dass alle Rollen nahtlos über eine einheitliche Infrastruktur und standardisierte Arbeitsabläufe kommunizieren.
Wie Ondo Finance ein skalierbares Tokenisierungsmodell strukturiert hat
01. Beginnen Sie mit einem hochwertigen, regulierten Vermögenswert.
Ondo konzentrierte sich auf US-Staatsanleihen – hochliquide, risikoarme Instrumente, denen Institutionen weltweit vertrauen. Dies gewährleistete sofortige Glaubwürdigkeit, eine klare regulatorische Einstufung und eine starke Investorennachfrage.
Lektion: Tokenisieren Sie Vermögenswerte, die bereits institutionelles Vertrauen und Liquidität genießen.
02. Die rechtliche Struktur vor dem Token aufbauen.
Zur Verwaltung der zugrunde liegenden Vermögenswerte und zur Einhaltung der SEC-Vorgaben wurde eine Zweckgesellschaft (SPV) gegründet. Anleger erwerben ein Engagement über die SPV, nicht durch direkten Besitz der Vermögenswerte – wodurch die Struktur rechtlich einwandfrei ist.
Lektion: Zuerst kommt die rechtliche Strukturierung; die Tokenisierung erfolgt anschließend.
03. Tokenisierung von Rechtsansprüchen, nicht nur von Vermögenswerten
Die Token repräsentieren wirtschaftliche Interessen an der Zweckgesellschaft (SPV) und beinhalten integrierte Compliance-Mechanismen. Übertragungsbeschränkungen gewährleisten, dass nur berechtigte Investoren Token halten oder erhalten können.
Lektion: Die Einhaltung der Vorschriften muss direkt in den Token-Vertrag integriert werden.
04. Vertrieb durch Compliance kontrollieren
Der Zugriff ist auf KYC-verifizierte, akkreditierte Anleger beschränkt, die eine Wallet-Whitelist verwenden. Smart Contracts setzen diese Beschränkungen automatisch durch.
Lektion: Kontrollierter Zugang ist für die regulatorische Angleichung unerlässlich.
05. Eingeschränkte, aber reale Liquidität aktivieren
Der Sekundärhandel ist nur zwischen verifizierten Teilnehmern auf konformen Plattformen zulässig, wodurch Liquidität geschaffen wird, ohne gegen Vorschriften zu verstoßen.
Lektion: Selbst eingeschränkte Liquidität steigert den Vermögenswert erheblich.
Ondo erzielte Erfolge durch die Anbindung an bestehende Finanzsysteme – wodurch schnellere Abwicklung, Programmierbarkeit und Liquidität innerhalb eines konformen Rahmens ermöglicht wurden.
Antiers produktionsreife Tokenisierungs-Ökosysteme
Antier hat produktionsreife, auf Compliance ausgelegte Plattformen für zwei unterschiedliche regulatorische Umfelder entwickelt. Jedes Modul erfüllt eine spezifische regulatorische Anforderung – nichts ist rein dekorativ.
Plattform der Vereinigten Staaten
ATS / Marktplatz
Ein vollständig registriertes alternatives Handelssystem für den Sekundärhandel mit tokenisierten Wertpapieren. Es ermöglicht Token-Inhabern den Kauf und Verkauf von Wertpapieren mit anderen KYC-geprüften Investoren – und schafft so echte Liquidität ohne Börsenlizenz. Integriertes, FINRA-konformes Auftragsmanagement, Handelsberichte und Überwachung sind integriert.
Transferagenten-Suite
Die von der SEC registrierte Transferagentenfunktionalität ist in der Blockchain integriert. Sie pflegt die offizielle Kapitalstruktur, verarbeitet Übertragungen, wickelt Kapitalmaßnahmen (Dividenden, Aktiensplits, Aktienrückkäufe) ab und erstellt die erforderlichen regulatorischen Berichte.
Sorgerecht (Dritte + Selbst)
Flexible Verwahrungsarchitektur, die sowohl institutionelle Drittanbieter (Fireblocks, BitGo, Anchorage) als auch die Selbstverwahrung über MPC-Wallets unterstützt. Auszahlungskontrollen durch Smart Contracts. Integrationen qualifizierter Verwahrungs-APIs.
Tokenisierungssuite
Umfassende Plattform für die Emission von Vermögenswerten. Begleitet die Entwicklung eines Vermögenswerts von der rechtlichen Strukturierung (Unterstützung bei der SPV-Gründung) über die Token-Erstellung und die Angebotsdokumentation bis hin zur Verteilung an Investoren. Unterstützt den Workflow für die Einreichung von Unterlagen gemäß Reg D, Reg A+ und Reg S.
Wirtschaftsprüfer
Programmierbare KYC/AML-Prozesse auf Token-Ebene. Verwaltung von Investoren-Whitelists, Akkreditierungsprüfung, geografischen Beschränkungen, Sperrfristen und Konzentrationsgrenzen – alles durchgesetzt über Smart Contracts.
RFQ-Mechanismus
Angebotsanfrage-System für institutionelle Blocktrades. Wenn große Investoren Positionen kaufen oder verkaufen möchten, die zu groß für das offene Orderbuch sind, leitet RFQ den Auftrag an ein Netzwerk zugelassener Market Maker weiter, um institutionelle Liquidität zu finden.
Australien-Plattform
Marktplätze
ASIC-konforme, regulierte Handelsplattform für Vermögenswerte. Abwicklung von Primäremissionen und Sekundärhandel mit tokenisierten Vermögenswerten gemäß australischem Finanzdienstleistungsrecht. Unterstützung von Bruchteilseigentumsstrukturen, die bei der Tokenisierung von australischen Immobilien und Infrastrukturen üblich sind.
Investment Manager Suite
Portfolio- und Fondsmanagement-Ebene für institutionelle Vermögensverwalter. Unterstützt verschiedene Fondsstrukturen (Managed Investment Schemes, Wholesale Funds), automatisierte Anteilspreisberechnung, ein Anlegerportal und ASIC-Reporting. Verarbeitet Performancegebührenberechnungen und Wasserfallverteilungen in der Blockchain.
Asset Manager Suite
Umfassendes Asset-Management über den gesamten Lebenszyklus tokenisierter Anlageklassen hinweg, darunter Immobilien, Infrastruktur und festverzinsliche Wertpapiere. Bewertung, Ausschüttungen, Kapitalabrufe und Investorenberichte werden übernommen. Entwickelt gemäß den Anforderungen von AFSL-Inhabern.
Transferagenten-Suite
Gesetzlich konforme Eigentumsregister- und Übertragungsverwaltung, angepasst an das australische Gesellschaftsrecht. Umfasst die Nachverfolgung wirtschaftlicher Eigentümer, Unterstützung bei der Stempelsteuerdokumentation und die Integration mit den CHESS-Anforderungen für börsennotierte Wertpapiere.
Antiers Ansatz: Die Vereinigung funktionaler Rollen zu einem zusammenhängenden Ökosystem
Antier begegnet dieser Komplexität durch die Bereitstellung vollständig integrierter Tokenisierungs-Ökosysteme, in denen alle funktionalen Rollen in einem einzigen, skalierbaren Rahmenwerk aufeinander abgestimmt sind.
Anstatt jede Rolle als separate Komponente zu behandeln, ermöglicht Antier Folgendes:
- Nahtlose Orchestrierung zwischen Emittenten, Broker-Dealern und Depotbanken
- Integrierte Compliance-Ebenen, die in allen Arbeitsabläufen funktionieren.
- Automatisierte Synchronisierung zwischen Eigentumsnachweisen und Blockchain-Daten
- Marktplatzfähige Infrastruktur zur Liquiditätsbereitstellung
Dieser einheitliche Ansatz reduziert operative Reibungsverluste und ermöglicht es Unternehmen, sich auf die Skalierung ihres Angebots zu konzentrieren, anstatt fragmentierte Systeme zu verwalten.
Mit fundiertem Fachwissen in den Bereichen Blockchain-Engineering, Finanzsysteme und regulatorische Rahmenbedingungen ermöglicht Antier Organisationen die Umsetzung komplexer Tokenisierungsmodelle in reale, skalierbare Plattformen – und bietet dabei sowohl technische Präzision als auch eine Ausführung auf institutionellem Niveau.