
✨ Resumen de IA
- La tokenización tiene el potencial de digitalizar la propiedad, automatizar los procesos de transferencia y crear activos financieros programables.
- Sin embargo, garantizar que estos activos tengan un mercado activo es un desafío que va más allá de la cuestión de cómo se debe tokenizar un activo.
- Requiere una cuidadosa consideración de factores posteriores a la emisión, como la identificación de compradores elegibles, el establecimiento de precios fiables, la habilitación de transferencias que cumplan con la normativa, la creación de mecanismos de salida y la garantía de una liquidación eficiente.
- Por lo tanto, la liquidez debe ser una parte fundamental de la estrategia de tokenización desde el principio.
- El blog subraya la necesidad de construir un modelo de liquidez sostenible que aborde cuestiones relacionadas con la estructura del mercado, los requisitos regulatorios, la tecnología, la custodia y la liquidación.
La tokenización puede digitalizar la propiedad, automatizar los procesos de transferencia y crear activos financieros programables. Sin embargo, no garantiza que dichos activos tengan un mercado activo.
Para los emisores institucionales, esta distinción es crucial. Un activo puede estar legalmente estructurado, emitido digitalmente, cumplir con la normativa y ser técnicamente transferible, aun así tener una demanda secundaria limitada. El verdadero desafío comienza después de la emisión: identificar compradores elegibles, establecer precios fiables, facilitar transferencias que cumplan con la normativa, crear mecanismos de salida y garantizar que la liquidación se realice de manera eficiente.
Esto convierte la liquidez de los activos tokenizados en una consideración estratégica desde el inicio de un programa de tokenización.
Por lo tanto, las instituciones deben ir más allá de la cuestión de cómo tokenizar un activo. La pregunta más importante es cómo funcionará ese activo una vez que ingrese al mercado. ¿Quién puede adquirirlo? ¿Dónde se puede transferir? ¿Cómo se establecen los precios? ¿Quién proporciona liquidez cuando compradores y vendedores no se encuentran de forma natural? ¿Qué sucede cuando un inversor quiere retirarse antes del vencimiento?
Un modelo de liquidez sostenible debe abordar estas cuestiones en lo que respecta a la estructura del mercado, los requisitos regulatorios, la tecnología, la custodia y la liquidación.
¿Lo sabías?
La SEC declaró en enero de 2026 que los valores tokenizados pueden adoptar diferentes estructuras y que su tratamiento regulatorio depende de la naturaleza y la estructura del valor subyacente. Por lo tanto, la tokenización no excluye un activo del marco regulatorio de valores vigente.
¿Por qué la liquidez institucional es la mayor barrera para la adopción de activos tokenizados?
Las primeras iniciativas de tokenización se centraron principalmente en la emisión. Las instituciones evaluaron cómo se podían representar los activos en las redes blockchain, cómo se podía registrar la propiedad y cómo se podían incorporar los requisitos de cumplimiento en las transferencias.
La siguiente etapa requiere una perspectiva de mercado más amplia.
Una institución puede emitir bonos tokenizados, participaciones en fondos, participaciones inmobiliarias o posiciones de crédito privado sin crear un mercado secundario activo. Si la base de inversores es reducida y las transferencias están restringidas, la tokenización puede mejorar la administración sin aumentar sustancialmente la liquidez.
Esto convierte la liquidez institucional en un componente fundamental de la estrategia de tokenización.
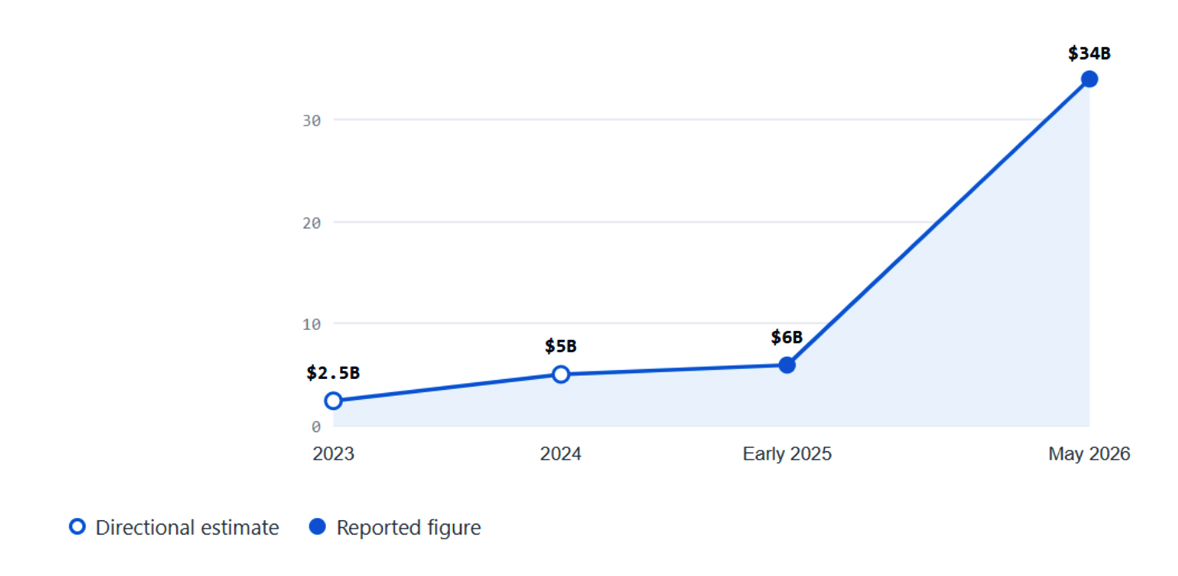
La liquidez depende de varios factores interconectados, entre ellos la participación de los inversores, la elegibilidad para las transferencias, la transparencia de los precios, los acuerdos de custodia, los centros de negociación, los mecanismos de reembolso, la infraestructura de liquidación y la disponibilidad de contrapartes.
También es importante distinguir entre tres formas de liquidez:
- Liquidez primaria: La capacidad de distribuir un activo a inversores elegibles.
- Liquidez secundaria: La posibilidad de transferir o negociar una posición existente.
- Liquidez de salida: La capacidad de un inversor para convertir la posición en efectivo u otro activo elegible.
Estos mecanismos pueden desarrollarse en diferentes etapas.
Por ejemplo, un activo puede tener suficiente demanda durante su emisión primaria, pero una actividad de negociación secundaria limitada. Otro activo puede tener un mercado secundario establecido, pero una elegibilidad de inversores restringida que limita su base general de participantes.
Por consiguiente, la liquidez no puede considerarse una característica del mercado añadida después de la emisión del token. Debe influir desde el principio en la estructura del activo, el modelo de incorporación de inversores, el diseño del token, el marco de cumplimiento normativo, la arquitectura de custodia y el mecanismo de liquidación.
¿Dónde se concentra la liquidez en los valores tokenizados hoy?
La liquidez no se distribuye de manera uniforme en los mercados tokenizados. Cada clase de activo tiene características diferentes en cuanto a valoración, vencimiento, restricciones de transferencia, reembolso, requisitos de elegibilidad de los inversores y demanda del mercado.
Esto hace que la selección de un modelo de liquidez dependa en gran medida del activo subyacente.
Los valores tokenizados requieren especial atención, ya que su representación digital no elimina las características regulatorias del instrumento subyacente. La SEC ha señalado que los valores tokenizados pueden diferir en su estructura, derechos de propiedad y mecanismos de registro de la titularidad.
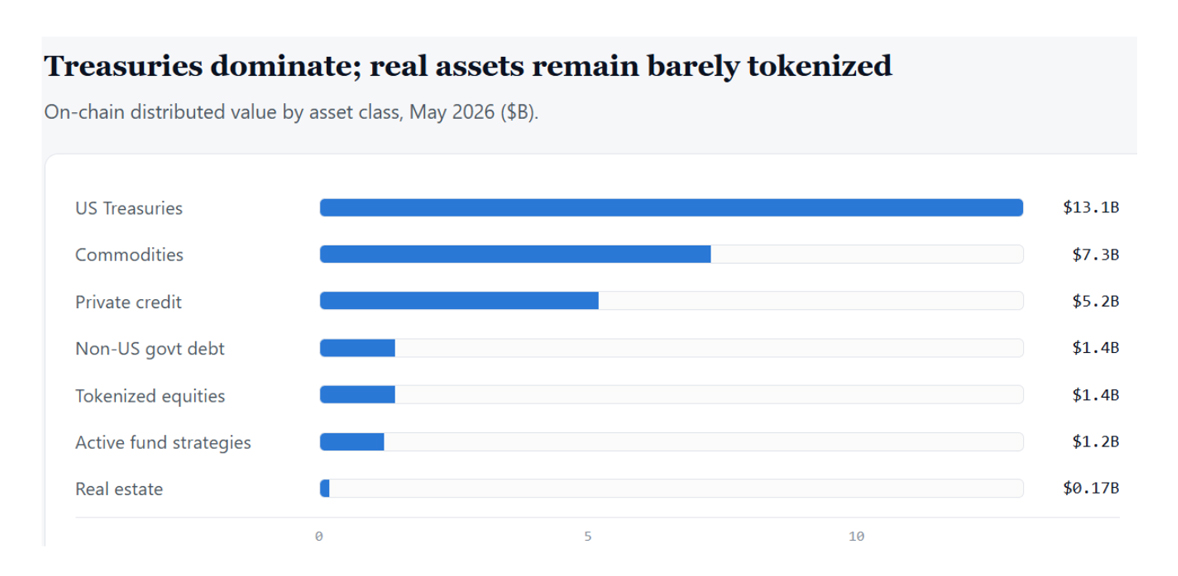
Los bonos del Tesoro tokenizados lideran el mercado.
La deuda pública a corto plazo puede respaldar mecanismos de liquidez más estructurados porque los instrumentos subyacentes cuentan con procesos de valoración establecidos, condiciones estandarizadas y un amplio mercado institucional.
Sin embargo, la tokenización no elimina la necesidad de controles de elegibilidad de los inversores, custodia, fijación de precios, liquidación y supervisión regulatoria.
Para las instituciones, el objetivo es, por lo tanto, vincular la emisión primaria con un mecanismo controlado para la participación secundaria.
Un producto de renta fija tokenizado puede requerir acceso autorizado para los inversores, reglas de transferencia definidas, datos de precios fiables, sistemas de liquidación que cumplan con la normativa y condiciones de reembolso claras.
La tecnología debe cumplir con estos requisitos sin generar fricciones innecesarias para los participantes elegibles.
Crédito privado y materias primas a continuación
El crédito privado presenta un perfil de liquidez diferente.
Los inversores suelen adquirir posiciones de crédito privado principalmente por los ingresos que generan y el valor al vencimiento, más que para realizar operaciones frecuentes. Por lo tanto, las transferencias secundarias deben tener en cuenta la evaluación crediticia, la documentación, la elegibilidad del inversor, los calendarios de reembolso, la valoración y las restricciones a la transferencia.
Las materias primas también pueden ser compatibles con la tokenización, pero la liquidez depende del activo subyacente y de la estructura de propiedad. La custodia física, el reembolso, la fijación de precios, la verificación de activos y la liquidación pueden influir en la participación en el mercado.
En estos mercados, los fondos de liquidez para activos tokenizados pueden proporcionar un mecanismo para conectar a los participantes elegibles cuando la estructura legal y económica permite la liquidez mancomunada.
Sin embargo, el fondo en sí es solo un componente. La fijación de precios, el cumplimiento normativo, la administración de activos, la custodia y el reembolso deben funcionar en paralelo.
Convierta los activos tokenizados en una plataforma escalable.
Los bienes inmuebles y otros valores tokenizados siguen siendo ilíquidos.
Las inversiones en bienes raíces y capital privado generalmente requieren una estrategia de liquidez más planificada.
Los activos subyacentes pueden tener horizontes de inversión prolongados, eventos de valoración poco frecuentes, estructuras de propiedad complejas y mecanismos de transferencia restringidos. La tokenización puede hacer que la propiedad fraccionada y las transferencias controladas sean más eficientes, pero no cambia fundamentalmente las características de liquidez del activo subyacente.
Esta distinción entre transferibilidad digital y liquidez real del mercado es importante.
Un token puede ser técnicamente transferible entre monederos aprobados, pero a la vez difícil de vender a un precio predecible.
Por lo tanto, las instituciones necesitan mecanismos para la identificación de inversores, la valoración, las transferencias conformes a la normativa, la liquidación y las salidas estructuradas.
Cuatro maneras en que las instituciones crean fondos de liquidez para activos tokenizados
No existe un único modelo de liquidez adecuado para todos los activos tokenizados.
En función del activo y del entorno regulatorio, las instituciones pueden utilizar mercados secundarios regulados, mecanismos de creación de mercado, mecanismos de reembolso estructurados, redes extrabursátiles o infraestructuras controladas entre cadenas.
El objetivo es crear una estructura de mercado en la que puedan participar compradores y vendedores que cumplan los requisitos, sin que ello menoscabe las características legales y de cumplimiento normativo del activo.
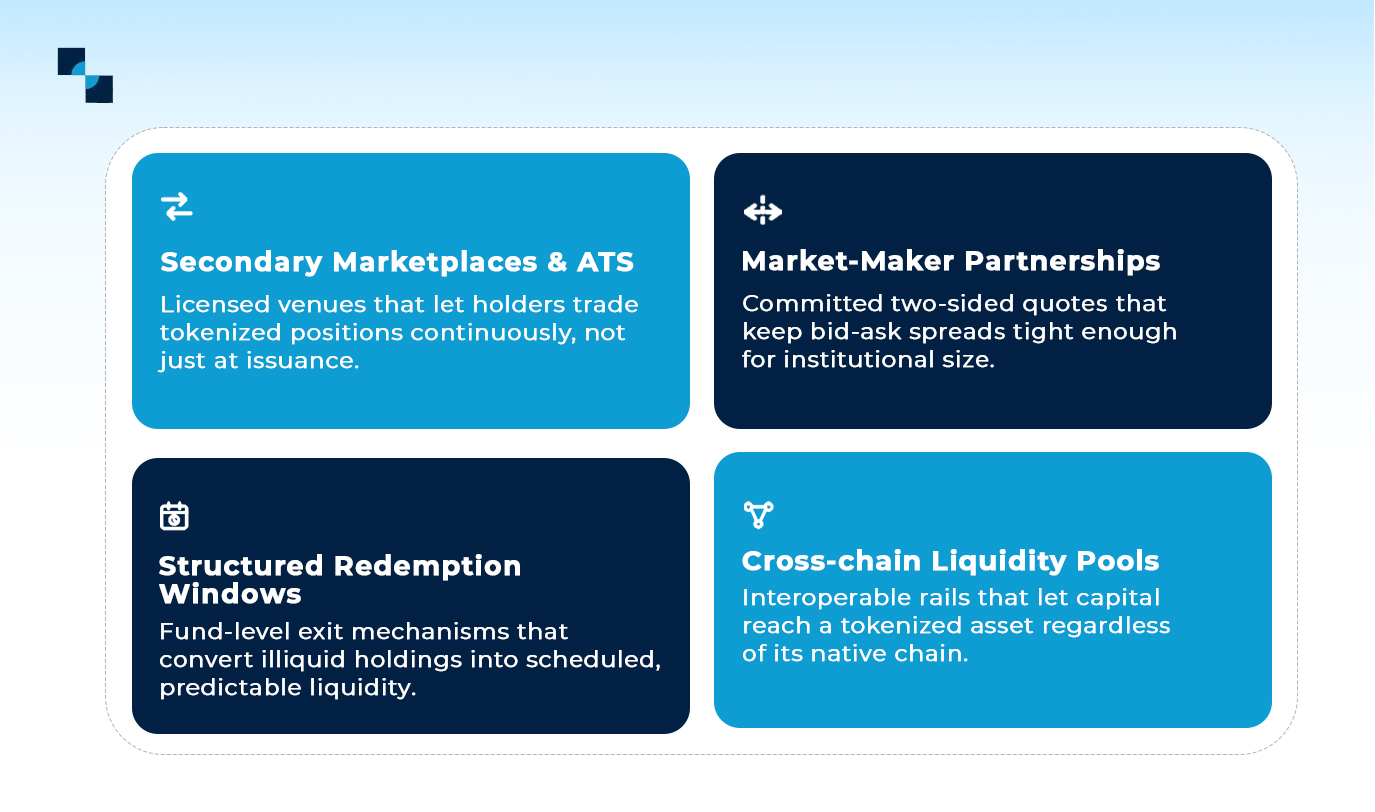
Mercados secundarios autorizados y plataformas ATS
Un mercado secundario regulado puede proporcionar un entorno estructurado para que los inversores elegibles realicen transacciones después de la emisión primaria.
En Estados Unidos, los Sistemas Alternativos de Negociación (ATS) operan dentro del marco federal de valores y están sujetos a los requisitos regulatorios aplicables. La SEC mantiene un marco activo para los ATS y publica información sobre los ATS registrados.
En el caso de los instrumentos tokenizados, lo importante es cómo se conecta la plataforma de negociación con el valor subyacente, la estructura del intermediario, los acuerdos de custodia, la elegibilidad del inversor y las restricciones de transferencia.
El objetivo no es simplemente replicar una interfaz de intercambio convencional en la infraestructura blockchain.
El sistema en su conjunto debe conectar la ejecución de órdenes con los controles de cumplimiento, los registros de propiedad, la liquidación y la presentación de informes.
Alianzas entre creadores de mercado para la liquidez institucional
Los compradores y vendedores naturales no siempre aparecen al mismo tiempo.
Los mecanismos de creación de mercado pueden generar un interés recurrente de compra y venta dentro de la estructura de mercado permitida. Esto puede ser relevante para activos en los que se prevé un desarrollo progresivo de la participación en el mercado secundario.
Un modelo de creador de mercado requiere una metodología de precios clara, controles de inventario, parámetros de riesgo, comprobaciones de la elegibilidad de los inversores y una supervisión regulatoria adecuada.
Por lo tanto, la infraestructura circundante del mercado de activos tokenizados necesita ofrecer soporte para algo más que la simple coincidencia de transacciones.
Debe vincular la actividad del mercado con la identidad, el cumplimiento normativo, la custodia, la fijación de precios, la liquidación y la presentación de informes.
Ventanas de redención estructuradas
La negociación continua no es necesariamente el mecanismo de liquidez adecuado para todos los activos tokenizados.
El crédito privado, los bienes raíces, los fondos privados y otros instrumentos menos líquidos pueden beneficiarse de los períodos de reembolso programados.
Dicha estructura permite establecer periodos definidos durante los cuales los inversores elegibles pueden solicitar el reembolso o la transferencia. Los términos pueden especificar los plazos de notificación, la metodología de valoración, las condiciones de elegibilidad, los límites de liquidez y los plazos de liquidación.
Este enfoque puede proporcionar a los inversores una mayor claridad, al tiempo que permite a los emisores gestionar la liquidez sin necesidad de mantener un mercado continuamente activo.
Fondos de liquidez entre cadenas para activos tokenizados
Es posible que, con el tiempo, los programas de tokenización institucionales lleguen a operar en múltiples redes blockchain.
Esto genera un posible problema de fragmentación de la liquidez. Un activo emitido en una red puede tener acceso limitado a los participantes que operan en otra.
La infraestructura entre cadenas puede conectar entornos compatibles, siempre que la identidad, el cumplimiento normativo, los estándares de tokens, la custodia y la liquidación permanezcan sincronizados.
En el caso de los activos regulados, la interoperabilidad debe controlarse. Cada vía de transferencia debe preservar las condiciones bajo las cuales el activo puede ser legalmente poseído y transferido.
Infraestructura del mercado de activos tokenizados: ¿Quién está construyendo la infraestructura?
La liquidez no puede existir independientemente de la infraestructura que sustenta el mercado.
Un ecosistema institucional de tokenización requiere sistemas coordinados para la emisión, la incorporación de inversores, la verificación de identidad, la custodia, las restricciones a las transferencias, la negociación, la liquidación, la presentación de informes y la administración de activos.
Infraestructura de custodia y cumplimiento
Los participantes institucionales requieren controles estrictos en lo que respecta a la propiedad, la gestión de monederos, la verificación de identidad, el seguimiento de las transacciones y la protección de activos.
Los procesos KYC y KYB deben estar directamente vinculados con los permisos de la billetera y los controles de transferencia. El cumplimiento no debe funcionar como un punto de control manual independiente una vez iniciada la transacción.
La infraestructura debería determinar si se permite una transferencia propuesta antes de que el token se mueva.
Esto cobra especial importancia en el caso de los valores tokenizados, donde la elegibilidad para la transferencia puede depender de la clasificación del inversor, la jurisdicción, las restricciones de tenencia u otros requisitos legales.
Plataformas de emisión y tokenización
La capa de emisión establece cómo se representa digitalmente un activo y cómo se administran los derechos de propiedad.
Los requisitos institucionales pueden incluir la emisión autorizada, la inclusión en listas blancas de inversores, la gestión del ciclo de vida de los tokens, las acciones corporativas, las distribuciones, el reembolso, la presentación de informes y los registros a nivel de activos.
La plataforma también debe adaptarse a la estructura legal que respalda el token.
Un token técnicamente sofisticado no puede compensar una relación poco clara entre el activo digital y la propiedad subyacente o los derechos económicos.
Infraestructura de negociación secundaria e interoperabilidad
La negociación en el mercado secundario requiere algo más que una interfaz de emparejamiento de órdenes.
La arquitectura debe conectar la identidad del inversor, las comprobaciones de elegibilidad, la fijación de precios, la gestión de órdenes, la custodia, la liquidación y la elaboración de informes.
La interoperabilidad añade una capa adicional al permitir que los activos y participantes autorizados interactúen a través de redes compatibles.
Es aquí donde la liquidez institucional se convierte en una consideración tanto de mercado como de infraestructura.
Si cada plataforma, monedero, custodio y token opera de forma independiente, la liquidez puede fragmentarse. Las interfaces estandarizadas y la interoperabilidad controlada pueden ayudar a conectar estos componentes manteniendo los controles regulatorios necesarios.
Marco de decisión para la estrategia de liquidez institucional
La estrategia de liquidez adecuada debe comenzar con el activo, y no con la tecnología.
Las instituciones deben evaluar el período de tenencia del activo, el perfil del inversor, la metodología de valoración, la estructura de reembolso, las restricciones a la transferencia, la jurisdicción y la demanda prevista antes de seleccionar el mecanismo de liquidez adecuado.
Estrategia de liquidez para bonos del Tesoro tokenizados y renta fija.
Los activos de renta fija pueden sustentar mercados secundarios estructurados donde los mecanismos de fijación de precios y liquidación están claramente definidos.
La arquitectura de liquidez debe contemplar la elegibilidad de los inversores, la fiabilidad de los datos de precios, la custodia, la liquidación y el reembolso.
Un mercado autorizado, combinado con mecanismos definidos de liquidación y reembolso, puede proporcionar una vía estructurada desde la emisión primaria hasta la participación secundaria.
Estrategia de liquidez para crédito privado y deuda estructurada.
El crédito privado requiere una mayor atención a la calidad crediticia, la información de evaluación crediticia, el plazo de vencimiento, los calendarios de pago y la elegibilidad para la transferencia.
Un mercado con operaciones continuas no siempre es apropiado.
En cambio, las instituciones pueden combinar transacciones bilaterales, periodos de reembolso estructurados y transferencias secundarias controladas.
Para estos activos, los fondos de liquidez para activos tokenizados deberían reflejar las características del crédito subyacente en lugar de replicar la estructura de los mercados públicos de alta liquidez.
Estrategia de liquidez para bienes raíces tokenizados
El sector inmobiliario requiere un enfoque diferente, ya que la propiedad subyacente puede seguir siendo ilíquida incluso cuando la propiedad está fraccionada.
Una estructura de liquidez creíble debe establecer cómo se determina la valoración de los bienes inmuebles, cómo se gestionan las distribuciones de ingresos, qué inversores pueden participar y cómo pueden salir los inversores.
Entre los posibles mecanismos se incluyen los mercados gestionados por el emisor, el reembolso programado, las transferencias secundarias aprobadas y las transacciones extrabursátiles institucionales.
La tecnología debe respaldar la estructura económica y legal del activo, en lugar de intentar eliminar sus limitaciones de liquidez subyacentes.
Estrategia de liquidez para fondos de capital privado y capital riesgo.
Las participaciones en capital privado y de riesgo suelen implicar períodos de tenencia más largos y condiciones de transferencia más restrictivas.
Por lo tanto, las estrategias de liquidez deberían priorizar el acceso controlado en lugar de la negociación continua.
Los inversores que cumplan los requisitos pueden conectarse a través de redes de transacciones institucionales, transacciones secundarias negociadas o eventos de liquidez estructurados.
Una infraestructura de mercado de activos tokenizados bien diseñada puede respaldar la verificación de los inversores, las aprobaciones de transferencia, la documentación, la liquidación y los registros de propiedad a lo largo de todo este proceso.
Construyamos juntos su solución de tokenización institucional.
Factores regulatorios que configuran la liquidez institucional de los valores tokenizados
La regulación influye directamente en quién puede negociar un activo tokenizado, dónde se puede negociar, qué inversores pueden participar y cómo se puede transferir la propiedad.
Por lo tanto, las instituciones deben considerar la arquitectura regulatoria como parte del diseño de la liquidez.
En Estados Unidos, los valores tokenizados siguen sujetos al marco regulatorio federal de valores. La declaración de la SEC de 2026 reconoce específicamente que los valores tokenizados pueden variar significativamente en su estructura y en los derechos de sus titulares.
En el caso de los modelos basados en ATS, la Regulación ATS establece los requisitos aplicables a los sistemas de negociación alternativos que cumplan los requisitos, incluido el registro de intermediarios y las obligaciones relacionadas.
El marco regulatorio europeo exige una distinción similar. La Ley MiCA no se aplica a los criptoactivos que califican como instrumentos financieros. Por lo tanto, los valores tokenizados permanecen dentro del marco de servicios financieros existente, mientras que el Régimen Piloto de Tecnología de Registros Digitales (DLT) de la UE proporciona un marco separado para ciertos instrumentos financieros tokenizados y la infraestructura de mercado relacionada.
Esta distinción cobra importancia para la liquidez transfronteriza.
Un activo tokenizado distribuido en múltiples jurisdicciones puede estar sujeto a diferentes requisitos en cuanto a la elegibilidad de los inversores, los lugares de negociación, la custodia, la liquidación y las restricciones de transferencia.
Por lo tanto, las instituciones deben establecer normas de cumplimiento específicas para cada jurisdicción antes de conectar un activo a la liquidez secundaria.
Generación de liquidez institucional para activos tokenizados
La tokenización crea la representación digital de un activo. La liquidez requiere un mercado que funcione en torno a ese activo.
Las instituciones deben diseñar la liquidez junto con la estructura legal, la elegibilidad de los inversores, la custodia, el cumplimiento normativo, los estándares de tokens, la negociación, la liquidación y la administración de activos. Según el activo, el modelo apropiado puede incluir mercados secundarios regulados, mecanismos de creación de mercado, reembolsos estructurados, transacciones extrabursátiles (OTC) o interoperabilidad controlada. El objetivo no es simplemente maximizar la actividad de negociación, sino establecer un mecanismo fiable y conforme a la normativa para que los participantes elegibles puedan abrir, mantener, transferir y cerrar posiciones.
La liquidez debe abordarse antes de la emisión del primer token.
La arquitectura debe tener en cuenta la estructura legal del activo, el perfil del inversor, la jurisdicción, las restricciones de transferencia, los requisitos de custodia, el modelo de liquidación y el comportamiento previsto en el mercado secundario.
Antier concibe la tokenización como un programa de infraestructura integrado, en lugar de una implementación aislada de contratos inteligentes. Como empresa desarrolladora de plataformas institucionales de tokenización, Antier ofrece soporte para todo el ciclo de vida, abarcando la arquitectura de tokenización, los contratos inteligentes, los flujos de trabajo de cumplimiento normativo, la incorporación de inversores, la infraestructura de custodia y monederos, la funcionalidad del mercado secundario, la interoperabilidad y la administración de activos.
El objetivo es crear un entorno de tokenización donde las consideraciones de liquidez se incorporen a la arquitectura desde el primer día.
Preguntas Frecuentes
¿Cómo pueden las instituciones generar liquidez para los activos tokenizados?
Las instituciones pueden utilizar mercados secundarios regulados, mecanismos de creación de mercado, periodos de reembolso estructurados, redes extrabursátiles o interoperabilidad controlada. El modelo adecuado depende del activo, la elegibilidad del inversor, la estructura regulatoria, la valoración y las restricciones a la transferencia.
¿Qué infraestructura se requiere para la liquidez de los activos tokenizados?
Una arquitectura preparada para la liquidez generalmente requiere la incorporación de inversores que cumplan con la normativa, la verificación de identidad, la emisión de tokens, la custodia, los controles de transferencia, la fijación de precios, los mecanismos de negociación o transacción, la liquidación, la presentación de informes y la administración de activos.
¿Cómo pueden las instituciones mejorar la liquidez de los bienes inmuebles y activos privados tokenizados?
Las instituciones pueden combinar transferencias secundarias controladas, mercados gestionados por el emisor, redes extrabursátiles institucionales, periodos de reembolso estructurados y modelos de acceso para inversores adecuados. El enfoque debe reflejar la valoración del activo subyacente, el periodo de tenencia, la estructura legal y las restricciones para los inversores.