✨ IA laburpena
- Izenburua: Etxebizitza maileguen iraultza: DeFi mailegu plataformen gorakada
Etxebizitza mailegu prozesu tradizionalek Sarah eta Raj bezalako mailegu-hartzaileentzat oztopoak sortzen dituzten mundu batean, blockchain teknologiak bultzatutako DeFi mailegu plataformek irtenbide itxaropentsua eskaintzen dute.
- Bitartekariak ezabatuz, gardentasuna handituz eta kontratu adimendunen bidez onarpenak automatizatuz, DeFi etxebizitza maileguek onarpen azkarragoak, tasak txikiagoak eta inklusioa dakartzate langileentzat eta banku-zerbitzurik ez dutenentzat.
- Higiezinen tokenizazioak eta stablecoin-ak berme gisa erabiltzeak jabetza birdefinitzen dute eta mailegu-prozesua errazten dute.
- Araudiaren ziurgabetasuna eta segurtasun arriskuak bezalako erronkak dauden arren, araudiaren betetze-esparruak eta hirugarrenen auditoriak bezalako irtenbideek kezka horiek arintzen dituzte.
- Etxebizitza jabetzearen etorkizuna mugarik gabekoa, alborapenik gabekoa eta guztientzat eskuragarria da, DeFi bidezko etxebizitza maileguen aro berri bati hasiera emanez.
- Bi mailegu-hartzaileren istorioa
- Etxebizitza Mailegu Tradizionalaren Prozesamenduaren Oharrak
- Sartu Blockchain-ean Oinarritutako Etxebizitza Maileguaren Ordainketa edo DeFi Etxebizitza Maileguak
- DeFi Etxebizitza Mailegu Plataformak Eraikitzea: Nola Funtzionatu Dezakeen
- DeFi etxebizitza maileguen abantailak etxebizitza mailegu tradizionalen aldean
- DeFi Etxebizitza Mailegu Plataformaren Garapenean Erronkak eta Irtenbideak
- Blockchain-ek bultzatutako etxebizitza jabegoaren aro berri bat
Bi mailegu-hartzaileren istorioa
Imajinatu bi etxebizitza erosten dituztela:
- Sarah, alokairu-historia bikaina baina kreditu-puntuazio tradizional bat ez duen diseinatzaile autonomoa, 42 egun itxaroten du bankuak bere hipoteka-eskaera ukatzeko.
- Rajek, Lagosko teknologiako langileak, % 15 gehiago ordaintzen du ezkutuko kuotan mugaz gaindiko maileguen burokrazian nabigatzeko.
Bitartean, mundu deszentralizatu batean, etxebizitza maileguak eskaintzen dituen IA bidezko DeFi mailegu plataforma batek Sarahren kriptografia-ondasunetara eta lan-diru-sarreretara sartzen da, 8 minututan mailegua onartuz. Rajek bere tokenizatutako lurra segundo gutxitan bermatzen du, bankuak erabat saihestuz. Ez da amets urrun bat. Dubaik duela gutxi jarri du abian Higiezinen Tokenizazio Proiektua , tokenizatutako lurrekin estandar bat ezarriz. Bere potentziala eta araudi-laguntza kontuan hartuta, Trumpek IRSren araua indargabetzen duen heinean , DeFi mailegu plataformaren garapenak etxebizitza maileguen sektorea menderatuko du.
Etxebizitza Mailegu Tradizionalaren Prozesamenduaren Oharrak
Belaunaldiz belaunaldi, etxebizitza eskuratzeko bideak hipoteka tradizional bat lortzeko prozesu korapilatsu eta askotan astuna zeharkatzea ekarri du. Alderdi ezberdinek dituzten giltza ugari behar dituen sarraila-mekanismo zahar eta konplexu baten antzera, prozesu honek, nonahikoa izan arren, bere helburua bete du, baina askotan atzerapenak, kostu handiak eta gardentasun faltagatik ezaugarritu da. Bitartekarien eta paper-arrastoen gainean eraikitako sistema bat da, eta askotan mailegu-hartzaileak gainezka eta behar bezala artatuta uzten ditu, eta DeFi mailegu-plataforma dedikatuaren garapena bezalako eredu alternatiboak aztertzeko argudio sendoak sortzen ditu.
- Batez besteko onarpen-denbora: Hartzen du 45-60 egun batez beste, etxe bat ixteko finantzaketa dagoenean, eskudirutan erostean, berriz, 7-10 egun besterik ez dira behar. Finantza-teknologiako berrikuntzek, hala nola online aplikazioek eta azpiseguratze automatizatuak, prozesatzeko denborak astebete inguru murriztu dituztela jakinarazi den arren, iraupen orokorra oztopo eta antsietate iturri garrantzitsua izaten jarraitzen du erosleentzat.
- Errefusatze-tasak: Hipoteka onartzea ez dago bermatuta, eta desberdintasun handiak egon daitezke arraza, talde demografiko, interes-tasen eta etniaren arabera. Bankrate-k egindako inkesta baten arabera, estatubatuarren erdiak baino gehiagok mailegu edo finantza-produktu bat eskatu zuten, eta % 48k ezezkoak jaso zituzten gutxienez eskaera batean. Etxebizitza Hipoteken Dibulgazio Legearen (HMDA) datuek etxebizitza mailegu konbentzionalen ukazio-tasak agerian uzten dituzte 2023an: % 16.6 eskatzaile beltzentzat eta % 12.0 eskatzaile hispano-zurientzat, eskatzaile asiarrentzat % 9.0rekin eta eskatzaile zuri ez-hispanoentzat % 5.8rekin alderatuta.
- Ezkutuko kostuak: Hasierako ordainketa handiez gain, mailegu-hartzaileek itxiera-kostu ugariri aurre egin behar diete, besteak beste, transferentzia-zergak, tasazioak, ikuskapenak, tituluen bilaketak, asegurua, abokatuen tasak, maileguen jatorria, bermea, kreditu-egiaztapenak, etab. Bankrate-ren inkestaren arabera, kostu horiek 7500 dolarretara biribildu daitezke, milaka dolar gehituz transakzioari. Kostu-zama honek etxebizitzaren prezioan eragiten du zuzenean, lehen aldiz etxebizitza erosten dutenentzat are zailagoa bihurtuz beharrezko etxebizitza bat edukitzea. Kostu igoera hauek etxebizitzaren balioa azkar higatzen dute eraikitzen hasi aurretik ere, eta horrek sistemak aztertzearen aldeko argudioa indartzen du... DeFi etxebizitza maileguak transakzio-gastu txikiagoak agintzen dituztenak.
- Opakitatea eta bazterketa globala: Hipoteka-prozesu tradizionala oso konplexua da, bitartekari ugari inplikatzen baititu: mailegu-emaileak, bitartekariak, tasatzaileak, titulu-enpresak, aseguratzaileak eta gobernu-agentziak. Konplexutasun horrek askotan paper-lan gehiegi eta mailegu-hartzailearentzako gardentasun falta dakar, kontsumitzaileak nahasita, beldurtuta eta engainatuta sentiaraziz baldintzei eta kostuei buruz. Gainera, Munduko Bankuaren arabera, 1.7 milioi heldu baino gehiago ez daude banku-konexiorik, hipoteka-merkatuetatik kanpo, eta horrek potentzial handia erakusten du... DeFi mailegu plataformaren garapena irisgarritasun globala eskaintzen duena.
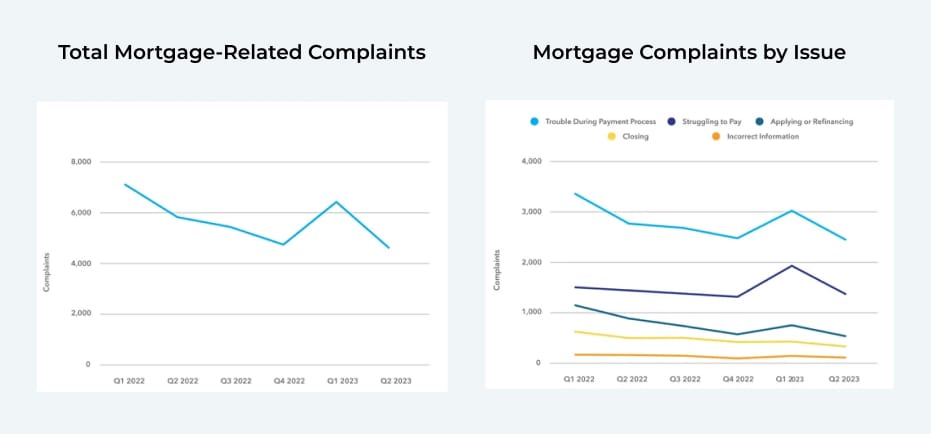
Iturria: CFPB
- Mailegu-hartzailearen frustrazioak: Arazo hauek pilatzeak mailegu-hartzaileen frustrazio orokorra sortzen du, inkesta eta kontsumitzaileen kexen bidez dokumentatua. CFPBk hipotekei lotutako kexa kopuru handia jaso zuen 2022-2023an, kategoria handienak ordainketa-prozesuan zeharreko arazoak, galerak arintzeko arazoak, hipoteka bat eskatzeko edo birfinantzatzeko arazoak, etab. izanik. Etxebizitza erosten dutenek aipatutako dokumentu-erroreekin, aurrez aurreko hitzordu luzeekin, ustekabeko bidaia edo zaintza-kostuekin, etab. frustrazioa ere adierazi zuten.
Laburbilduz, hona hemen zergatik birplanteatu behar diren etxebizitza mailegu sistema tradizionalak:
- Eskuzko prozesuak: Paper-lanak, egiaztapen-urrats ugariak, itxaronaldi luzeak, kreditu-egiaztapenak eta aseguratzaileek dena moteltzen dute.
- Tasa opakoak: Bankuek tasen egitura konplexuetatik etekina ateratzen dute.
- Alborapena: Giza aseguru-hartzaileek (kontzienteki edo inkontzienteki) diru-sarrera handiko eskatzaile tradizionalak lehenesten dituzte.
- Muga-hesiak: Moneta-bihurketak, nazioarteko araudiak eta berme-aukerarik eza.
Sartu Blockchain-ean Oinarritutako Etxebizitza Maileguaren Ordainketa edo DeFi Etxebizitza Maileguak
Blockchain teknologiaren oinarrian eraikitako indar disruptiboago bat sortzen ari da, potentzialki. Baina galdera hor dago: DeFi-k atea beste modu batera ireki al dezake, ohiko etxebizitza maileguen alternatiba hobea eskainiz? Azter dezagun:
Etxebizitza Loan DeFi mailegu plataformaren garapenak bankuak kodearekin ordezkatzen ditu, bermeak kriptografiarekin eta alborapena adimen artifizialarekin. Hona hemen nola:
- Kontratu Adimendunak: Mailegu-arduradun Ikusezina
- Onarpen automatizatuakMailegu-baldintzak kontratu adimendunetan aurrez kodetuta daude. Sararen kripto-zorroak eta alokairuko NFT-ak irizpideak betetzen badituzte, mailegua berehala gauzatuko da.
- Kuota gardenak: Kostu guztiak ikusgai daude katean bertan. Ez dago sorpresarik. Gainera, ez dago bitartekaririk, beraz, ez dago ezkutuko kosturik.
- AI-k bultzatutako underwriting
- Datu alternatiboak: Kriptomoneta-hondakinak, alokairuko NFTak edo baita sare sozialetako diru-fluxuak ere aztertzen ditu.
- Alborapenik gabeko puntuazioa: Algoritmoek arraza, generoa edo posta kodea alde batera uzten dituzte.
- Mugarik gabeko bermea
- Higiezinak tokenizatu, stablecoin-ak erabili edo kriptografia-aktiboak erabili maileguak ziurtatzeko: mugarik gabe, bankurik gabe.
DeFi Etxebizitza Mailegu Plataformak Eraikitzea: Nola Funtzionatu Dezakeen
Blockchain-aren, kontratu adimendunen eta adimen artifizialaren gaitasunak aprobetxatuz, DeFi etxebizitza mailegu plataforma batek mailegu prozesu tradizionalaren alderdi asko automatizatu eta erraztu ditzake, sistema eraginkorragoa eta gardenagoa sortuz.
Esparru kontzeptuala: Ideia nagusiak eskuzko prozesuak eta bitartekari funtzioak kontratu adimendunek exekutatutako logika automatizatuarekin ordezkatzea dakar. Mailegu-hartzaileek eta mailegu-emaileek (edo likidezia-hornitzaileek) zuzenean elkarreragin egingo lukete protokoloarekin, askotan web bidezko dApp baten bidez.
Prozesu-fluxu potentziala:
- Jatorria/Aplikazioa: Mailegu-hartzaile potentzialak prozesua DApp DeFi mailegu-plataforma dedikatuaren bidez hasten du. Eskaeraren datuak, identitate-egiaztapena barne, digitalki bidal daitezke. Horrek identitate-irtenbide deszentralizatuekin integratzea edo orakulu espezializatuak erabiltzea ekar lezake KYC/AML egiaztapenak egiteko, pribatutasuna eta araudi-betetzea orekatuz.
- Azpikontratazio automatizazioa: Kontratu adimendunak integratuta DeFi mailegu plataformaren garapena Aurrez definitutako azpikontratazio-arauak exekutatuko lituzke aurkeztutako datuetan oinarrituta. Ebaluazio automatizatu honek nortasuna egiaztatzea, diru-sarrerak eta aktiboak aztertzea (agian datu-iturri tradizionaletara konektatzen diren orakuluen bidez edo mailegu-hartzailearen katean finantza-historia aztertuz) eta kreditu-gaitasuna ebaluatzea barne har lezake. Batzuek kreditu-ebaluaziorako datu alternatiboak erabiltzea aurreikusten duten arren, egungo hipoteka-araudiak askotan kreditu-egiaztapen tradizionalak agintzen ditu, eta horrek erronka bat dakar DeFi eredu hutsentzat.
- Tokenizatutako Higiezinen Rola: DeFi hipotekak ahalbidetzen dituen kontzeptu gako bat higiezinen tokenizazioa da. Horrek jabetza fisiko baten jabetza-eskubideak blockchain batean erregistratutako token digital bihurtzea dakar (agian NFTak). Honen balizko onurak etxebizitza maileguen DeFi mailegu plataformaren garapena jabetza zatikatua ahalbidetzea, likidezia handitzea, jabetza-erregistroen gardentasuna hobetzea eta higiezinen inbertsioetarako sarbidea zabaltzea barne hartzen dituzte. DeFi etxebizitza mailegua eszenatokian, jabetza ordezkatzen duen token bat kontratu adimendun batean blokeatuta egon liteke mailegua bermatzeko berme gisa.
- Maileguaren ordainketa: Behin azpikontratazio-baldintzak betetzen direnean eta bermea ziurtatuta dagoenean, kontratu adimendunak automatikoki askatu dezake DeFi mailegua mailegu-hartzaileari funtsak. Funts horiek ziurrenik stablecoin moduan egongo lirateke (dolar estatubatuarra bezalako moneta fiat-ei lotutako kriptografia-monetak) transakzioan zeharreko bolatilitatea minimizatzeko.
- Ordainketa eta zerbitzua: Kontratu adimendunek maileguaren bizi-ziklo osoa kudeatuko lukete, itzulketa-egutegia barne. Ordainketak, ziurrenik stablecoin-etan egingo direnak, automatikoki bilduko lirateke eta blockchain-ean erregistratuko lirateke. Interes-tasak finkoak edo aldakorrak izan litezke, plataformaren likidezia-multzoen barruko eskaintzaren eta eskariaren arabera algoritmikoki zehaztuak, Aave eta Compound bezalako DeFi mailegu-protokolo finkatuen antzera. Interes-tasen mekanismo alternatiboak ezar daitezke... DeFi mailegu plataforma garapen. The DeFi mailegua egoera, ordainketa-historia eta zordun dagoen saldoa modu garden batean eskuragarri egongo lirateke blockchain-ean.
- Likidazioa: Ordainketa-gabezia gertatuz gero edo bermearen balioa (prezio-orakulu batek jakinarazitakoa) aurrez zehaztutako atalase baten azpitik jaisten bada (adibidez, mailegu-balio erlazio espezifiko bat), kontratu adimendunak automatikoki likidazio-prozesu bat abiarazi lezake. Horrek berme blokeatua (jabetza-tokena) deszentralizatutako truke-plataforma edo enkante-plataforma batean saltzea ekarriko luke, zor den mailegu-zenbatekoa berreskuratzeko, dauden DeFi mailegu-protokoloetan dauden likidazio-mekanismoak islatuz.

DeFi etxebizitza maileguen abantailak etxebizitza mailegu tradizionalen aldean
Etxebizitza maileguetarako DeFi mailegu plataformen abantailak mailegu-hartzaileentzat:
- Interes-tasa potentzialki baxuagoak: Bitartekariak ezabatuz, % 50-70eko tasak murriztea eta milaka dolar aurreztea.
- Maileguak onartzeko prozesu azkarragoak: Onarpenak orduetan erraztea, eta ez asteetan edo hilabeteetan.
- Mailegu-baldintza malguagoak: DeFi etxebizitza maileguek boterea itzultzen diete jendeari.
- inclusivity: DeFi mailegu plataformaren garapena irtenbideek gig langileei, munduko herritarrei eta banku-sarrerarik ez dutenei balio diete.
- TransparencyKuota eta epe guztiak katean daude eta, beraz, jarrai daitezke.
Mailegu-emaileentzako onurak:
- Ohiko aurrezki-kontuekin alderatuta etekin handiagoak lortzeko aukera.
- Beren inbertsioen gaineko kontrol handiagoa.
- Gardentasuna maileguen jatorrian eta itzulketan.
DeFi Etxebizitza Mailegu Plataformaren Garapenean Erronkak eta Irtenbideak
- Arauzko ziurgabetasuna
- Erronka: Gobernuek oraindik estatus juridikoa definitzen ari dira. DeFi mailegu plataformaren garapena etxebizitza maileguetarako abokatu profesionalekin lankidetzan aritzea ekar dezake.
- Irtenbidea: Erregulatzaileekin lan egin esparru egokitzaileak eraikitzeko (adibidez, KYC/AML integrazioak, DID irtenbideak).
- Kripto hegazkortasuna
- Erronka: Bitcoinaren beherakada batek maileguen likidazio masiboak eragin ditzake.
- Irtenbidea: Gehiegizko berme-ratioak erabili (adibidez, % 150eko berme-ratioak) eta stablecoin-en loturak.
- Adopzio Oztopoak
- Erronka: Erabiltzaile nagusiek blockchain konplexutasunaren beldur dira.
- Irtenbidea: UX sinplifikatu: pentsatu "klik bakarreko" DeFi zorroetan eta adimen artifizialak gidatutako interfazeetan.
- Segurtasun Arriskuak
- Erronka: Kontratu adimendunen akatsek funtsak arrisku handien aurrean jar ditzakete, DeFi etxebizitza maileguak arriskutsuagoa.
- Irtenbidea: Hirugarrenen auditoriak (adibidez, CertiK) eta aseguru-multzoak.
Erronka eta irtenbide gehiago lortzeko, gaian adituekin dei bat antola dezakezu eta zure DeFi mailegu plataformaren garapen kezkak konponduko dituzte.

Blockchain-ek bultzatutako etxebizitza jabegoaren aro berri bat
DeFi etxebizitza maileguak ez dira teknologia kontua bakarrik, sarbidea birdefinitzea baizik. Galdera ez da DeFi-k etxebizitza maileguak aldatuko dituen ala ez, baizik eta zein azkar aldatuko duen. Sarah eta Raj-ek etxeak desblokeatzen dituzten heinean, sistema zaharraren hormak erortzen dira. Plana argia da: Etxebizitza Mailegu DeFi Mailegu Plataformaren Garapenak jabetza mugarik gabekoa, alborapenik gabekoa eta guztiona den mundu bat eraikitzen ari da.
«Etorkizunean, zure etxebizitza maileguen arduraduna kode lerro gutxi batzuk besterik ez izan daiteke, eta hori gauza ona da».
Prest DeFi etxebizitza maileguak aztertzeko?
Antier harro dago eraldaketa honen abangoardian egoteaz. DeFi protokoloen ingeniaritzan , higiezinen tokenizazioan eta mailegu-dApp garapenean dugun esperientziak etxebizitza-mailegu konbentzionalen paisaia iraultzeko prest dauden enpresentzako bazkide estrategiko gisa kokatzen gaitu.
Elkarlanean aritu gaitezen arauak aldatzeko.