


✨ Tekoälyn yhteenveto
28. heinäkuuta 2026 1inch julkisti Aqua-protokollansa 13 EVM-ketjussa ja otti käyttöön "jaetun likviditeetin" mallin. Se mahdollisti likviditeetin tarjoajille useiden kaupankäyntipositioiden tukemisen yhden lompakon saldosta sen sijaan, että ne talletettaisiin pooleihin, ja tokenit liikkuvat vasta sillä hetkellä, kun swap tosiasiallisesti toteutuu. Tämä erittely tutkii 1inch Aquan rekisteripohjaista arkkitehtuuria, vertaa jaettua likviditeettiä AMM-järjestelmiin ja aggregaattoreihin ja hahmottelee protokollan rakentajien keskeiset suunnitteluvaatimukset.
Kaksi DeFi-kehitystiimiä voi molemmat kutsua rakentamaansa "DeFi-likviditeettiprotokollan kehittämiseksi" ja silti päätyä rakentamaan kaksi eri järjestelmää. Toinen heistä voi rakentaa haaran Uniswapin vakiotuotteen tai keskittyneen likviditeetin matematiikasta, viritettynä uudelle ketjulle tai maksutasolle, kun taas toinen voi rakentaa jotain lähempänä 1inch Aquan jaettua likviditeettimallia.
1inch Aqua korvaa perinteiset likviditeettipoolit virtuaalisella rekisterillä. Sen sijaan, että likviditeetin tarjoajat tallettaisivat varoja älysopimuksiin, he pitävät tokeneita omissa lompakoissaan ja sitovat samalla kiintiöitä useiden strategioiden välillä. Kaupat selvitetään yhdessä atomisessa transaktiossa, jossa tokeneita nostetaan ja siirretään suoraan LP:n lompakkoon ja sieltä pois vain toteutushetkellä.
Mitä on jaettu likviditeetti DeFi:ssä?
Jaettu likviditeetti on likviditeetin tarjoamismalli, jossa sama token-saldo tukee useita kaupankäyntipositioita tai -strategioita samanaikaisesti ilman, että varoja talletetaan koskaan likviditeettipooliin. Jaetussa likviditeettimallissa, jonka 1inch Aqua on tunnetuin malli, DeFi-protokolla toimii rekisterinä, joka seuraa, miten saldot sitoutuvat eri positioihin. Sen sijaan, että varat lukittaisiin pooliin, protokolla valvoo peruutettavissa olevia päästöoikeuksia ja suorittaa atomaarisen selvityksen suoraan LP:n lompakosta, kun swap-tapahtuma täyttyy.
Miksi DeFi tarvitsee jaettua likviditeettiä: 1.8 miljardin dollarin käyttämättömän pääoman ongelman ratkaiseminen
Keskitetyn likviditeetin ydintarkoitus DeFi-protokollien kehittämisessä oli parantaa likviditeetin tarjoajien pääoman tehokkuutta. Vaikka se toi todellista parannusta perinteisiin v2-malleihin verrattuna, merkittäviä tehottomuuksia on edelleen olemassa. 1inchin tilaama Dune Analyticsin tutkimus arvioi noin 1.84 miljardin dollarin keskittyneen likviditeetin seitsemässä ketjussa käyttäen 26 viikoittaista tilannekuvaa vuoden 2026 ensimmäiseltä puoliskolta. Tutkimus paljasti, että 542 miljoonaa dollaria viikossa, mikä on 29.5 % kokonaispääomasta, oli aktiivisten hintaluokkien ulkopuolella eikä tuottanut mitään. Kun mukaan laskettiin pääoma, joka oli teknisesti hintaluokissa, mutta jota ei koskaan tosiasiallisesti käytetty kaupassa, vajaakäytössä olevan pääoman kokonaismäärä nousi lähes 85 prosenttiin. Tutkimuksessa arvioitiin myös, että käyttämättömät LP:t menettivät yhteensä noin 150 miljoonan dollarin vuosimaksut. Vajaakäyttöaste oli 98.7 % vakiotuotteiden AMM-järjestelmissä (Uniswap v2 -tyyli), kun taas keskittyneiden likviditeettipoolien noin 85 %.
Useimmat DeFi-likviditeettiprotokollien kehitystyöt viime vuosina ovat optimoineet ongelman ottajan puolen älykkäällä toimeksiantojen reitityksellä, DEX-aggregaatiolla, ketjujen välisellä reitityksellä jne. Ongelman tekijäpuoli jäi ratkaisematta, koska LP:iden oli edelleen jaettava pääomansa etukäteen poolien ja hintaluokkien välillä ennen kuin ne tiesivät, mihin kysyntä laskeutuisi. Aquasta tuli valtavirran yritys ratkaista tämä tekijäpuolen haaste suoraan.
Oletko valmis rakentamaan tehokkaita likviditeettiprotokollia?
Kolme DeFi-likviditeettiprotokollan kehitysmallia vertailussa
| Ulottuvuus | Poolipohjainen AMM | Yhdistäjä / älykäs tilausten reititys | Jaettu likviditeettikerros (Aqua-malli) |
|---|---|---|---|
| Pääomamalli | Likviditeettirahastot tallettavat varoja poolisopimukseen. Pääoma allokoidaan tiettyyn pooliin ja keskitetyn likviditeetin järjestelyissä valittuun hintaluokkaan. | Ei normaalisti muuta tapaa, jolla LP-sijoitukset tarjoavat pääomaa. Se lukee likviditeettiä olemassa olevista pooleista, tarjouspyyntöjärjestelmistä ja muista kauppapaikoista ja reitittää sitten vastaanottajatoimeksiannot niiden kautta. | LP-varat pysyvät tekijän lompakossa. Peruutettavan tokenin sallinta sallii useiden strategioiden viitata samaan lompakon saldoon; saldo itsessään pysyy sitovana rajana. |
| huolto | Ei-säilytys protokollatasolla, mutta varat siirretään poolisopimukseen ja niitä pidetään sen hallussa peruutukseen asti. | Yhdistäjä ei yleensä säilytä LP-pääomaa, ja selvitys tapahtuu kohde-etuutena olevien likviditeettilähteiden kautta. | Se on LP:n näkökulmasta itsenäinen säilytysjärjestelmä. Aquan mukaan se ei pidä sisällään valmistajan tokeneita, ja varat liikkuvat vain swap-tapahtuman täyttyessä. Saldo ja älysopimusarkkitehtuuri luovat edelleen teknistä riskiä. |
| Pääoman käyttöaste | Voi olla tehotonta. Keskittynyt likviditeetti muuttuu passiiviseksi, kun hinta poistuu position vaihteluväliltä; todelliset kaupat eivät välttämättä saavuta edes vaihteluvälin sisällä olevaa pääomaa. kehittäjät. | Parantaa ottajien toteutusta löytämällä ja yhdistämällä olemassa olevaa likviditeettiä. Se ei itsessään tee käyttämättömästä LP-pääomasta tuottavampaa. | Suunniteltu parantamaan valmistajapuolen käyttöä sallimalla yhden lompakon saldon tukea useita positioita ja strategioita. Tämä on protokollan suunnittelutavoite, ei taattu käyttöaste. |
| MEV / JIT -altistus | Keskitetyn likviditeetin poolit voivat altistua JIT-likviditeetille ja muille MEV-strategioille, koska likviditeettiä voidaan lisätä swapin ympärille ja palkkiot jaetaan poolimekaniikan mukaisesti. | Yhdistäjät saattavat vähentää reitityksen tehottomuutta, mutta ostajat ja kohde-etuutena olevat sijoituskohteet voivat silti kohdata voileipäkaupan, epäsuotuisan valinnan, vanhentuneen hinnan noston ja muita MEV-riskejä. | Aqua on suunniteltu vähentämään JIT-palkkioiden snaippausta, koska jokaisella positiolla on yksi LP-omistaja eikä ulkopuolista likviditeettiä voida lisätä kyseiseen positioon. Tätä voidaan parhaiten kuvailla JIT-suojatuksi suunnitteluksi, ei yleisesti MEV-suojatuksi. blogi |
| Käyttöoikeusmalli | Yleensä luvaton: kuka tahansa voi tallettaa varoja kelvolliseen pooliin protokollan sääntöjen mukaisesti. | Otajat voivat käyttää yhdistäjää, mutta yhdistäjä päättää, mitkä tapahtumapaikat, poolit, tarjouspyyntöjen tarjoajat tai ratkaisijat ovat oikeutettuja reititykseen. | Likviditeettiä voidaan valvoa tekijän toimesta päästöoikeuksien ja, jos käytössä, ehdollisen pääsyn avulla. Täytökset reititetään varmennettujen ratkaisijoiden tai vastapuolten kautta sen sijaan, että ne olisivat täysin avoimia kaikille toimijoille. |
| DeFi-likviditeettiprotokollan kehittämisen monimutkaisuus | Kypsät mutta silti monimutkaiset, koska ne vaativat poolimatematiikkaa, hinnoittelukäyriä, tikkilaskentaa, palkkiologiikkaa, oraakkelitarkastelua ja tietoturvatestausta. | Reitityksen monimutkaisuus edellyttää reaaliaikaista hinnoittelua, reitinmääritystä, tilausten jakamista, kaasun arviointia, lähteen luotettavuutta ja toteutuksen suojausta. | Uusien kirjanpito- ja selvitysmallien kehittäminen on monimutkaista varausten hallinnan, virtuaalisaldojen, strategialaskennan, resolverin varmennuksen, atomaarisen selvityksen ja vikakäsittelyn vuoksi. |
| Parhaiten sopiva | Luvaton LP-alustan käyttöönotto, pitkän hännän omaisuuserät ja suoraviivaiset kaupankäyntiparit. | Kysyntäpuolen toteutuskerros, joka parantaa ostajan hinnoittelua hajanaisissa markkinapaikoissa. | Pääomatehokkuuteen keskittyvät markkinatakaajat, ammattimaiset sijoitussalkut ja kontrolloitu tai institutionaalinen likviditeetti, joka vaatii omasäilytystä ja strategiatason pääsynhallintaa. |
Kuinka 1 tuuman Aquan jaettu likviditeettikerros todella toimii
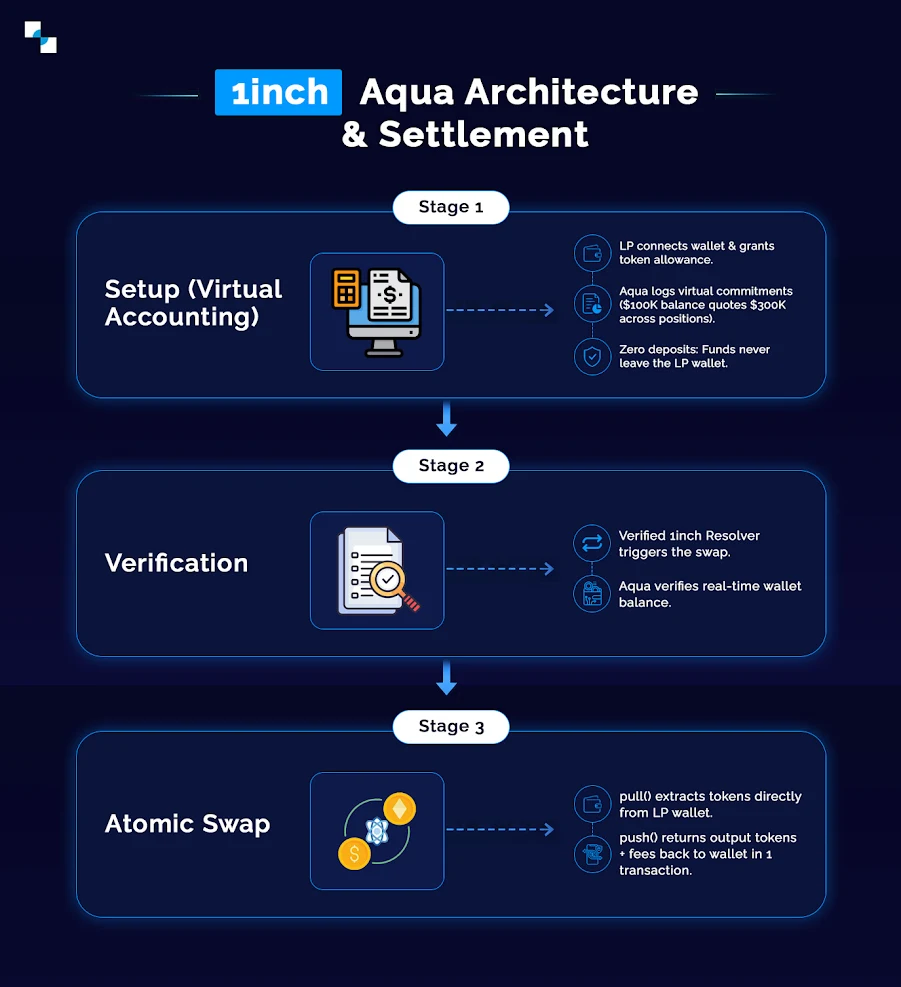
Tämä on asia, joka jokaisen AMM-vaihtoehtoa suunnittelevan on tiedettävä. Aqua on rakennettu rekisterimekanismiksi, ei holviksi. Aloittaakseen likviditeetin tarjoaja yhdistää lompakkonsa ja asettaa peruutettavissa olevan kulutuskiintiön tokenia ja ketjua kohden. Tämä kiintiö toimii turvakattona, joka rajoittaa yhden kaupan enimmäismäärää. Tämän kiintiön avulla LP voi avata yhden tai useita positioita, kuten täyden valikoiman, keskitettyjä tai sidottuja asetelmia. Jokainen positio kootaan muuttumattomaksi, hash-osoitteelliseksi strategiaksi, jota 1inchin SwapVM-moottori suorittaa suoraan.
Mitään ei talleteta holviin. Aquan älysopimukset eivät koskaan säilytä LP-tokeneita. Ne ylläpitävät virtuaalisia saldotietueita ship()/dock()-elinkaaren ajan, jossa
- ship() luo strategian likviditeettiallokaatiollaan
- dock() vetää sen pois
- Varsinaiset tokenit liikkuvat vain pull():n ja push():n kautta, jotka aktivoituvat yksinomaan swapin suorituksen yhteydessä, atomaarisesti, yhdessä transaktiossa.
Tuloksena on se, mitä 1inch kutsuu ”koordinoiduksi ylibuukkaukseksi”. 100 000 dollarin lompakkosaldo voi olla 300 000 dollaria kolmessa positiossa, mutta täyttöjen enimmäismäärä on rajoitettu LP:n todelliseen lompakkosaldoon eli 100 000 dollariin. Jos swap ylittää reaaliaikaiset varat, tapahtuma yksinkertaisesti peruuntuu.
1 tuuman Aquan likviditeettiprotokolla ei käytä vipuvaikutusta tai lainaamista. On yksiselitteisesti todettu, että "jaettu likviditeettisuhde" mittaa saatavuutta, ei vipuvaikutusta tai altistumista.
DeFi-likviditeettiprotokollan kehittämisen keskeiset arkkitehtoniset havainnot
Jos arvioit jaettua likviditeettimallia oman DeFi-likviditeettiprotokollan kehitysarkkitehtuurina pelkän käyttäjätuotteen sijaan, kaksi teknistä suunnitteluvaihtoehtoa erottuu joukosta:
- Sallittu suoritus valtuutettujen ratkaisijoiden kautta
Aqua-positioita vastaan tehdyt swapit eivät ole täysin avoimen luvan ehtoja vailla. Kaupat on toteutettava 1-tuumaisilla resolvereilla, jotka ovat vahvistettuja markkinatakaajia, joilla on ketjun käyttöoikeudet. Tämä luo riskienhallintaisen toteutuskerroksen, vaikka kehittäjät voivat silti lisätä valinnaisia ehdollisen pääsyn sääntöjä (esim. likviditeetin rajoittaminen NFT:illä, DAO:illa tai institutionaalisilla KYC:illä) räätälöityjä yrityskäyttötapauksia varten. - Alkuperäinen immuniteetti JIT-maksujen tarkkailua vastaan
Koska jokainen positio kuuluu yhdelle omistajalle eikä jaetulle poolille, hakuroboteilla ei ole yhteistä palkkiopoolia, jota ne voisivat hyödyntää. Tämä estää rakenteellisesti Just-In-Time (JIT) -likviditeettihyökkäykset, jotka imevät jopa 44 % palkkiotuotoista passiivisista LP-sijoituksista tavallisissa AMM-pooleissa.
Mitä jaetun likviditeettiprotokollan kehittäminen vaatii?
Jos jaetun likviditeetin malli näyttää sopivalta DeFi-likviditeettiprotokollan kehittämiseen jonkin toisen AMM-haaran tai toisen aggregaattorin sijaan, kehitystiimin on otettava huomioon seuraavat asiat ennen sopimuskoodin kirjoittamista:
- Vastapuolen tunnistetiedot: Päätä etukäteen, tarvitsevatko täytteet varmennettua ratkaisijakerrosta (Aquan malli) vai täysin avointa ottajien joukkoa? Tämä muuttaa sekä oikeudellista asemaa että sopimuksen pinta-alaa.
- Irrotettu kirjanpito: Pidä likviditeetin elinkaaren logiikka (strategioiden luominen ja nostaminen) erillään swap-toteutuslogiikasta (tokenien vetäminen ja siirtäminen). Niiden yhdistäminen on se kohta, jossa suurin osa takaisinottoriskistä esiintyy.
- Atomic-Revert-käsittely: Jaetun likviditeetin swapin on epäonnistuttava puhtaasti, kun lompakon todellinen saldo ei pysty kattamaan sitä toteutushetkellä, eikä sitä saa toteuttaa osittain tai jättää strategiaa epäjohdonmukaiseen tilaan.
- Paluusuojaus: Useat positiot voivat viitata samaan saldoon samanaikaisesti, joten pull()/push()-kutsuja on suojattava sisäkkäisiltä tai uudelleensyöttäytyviltä swap-suorituksilta.
- Näytä aitoa "vedettävää" likviditeettiä: Front-endin on näytettävä LP:n todellinen käytettävissä oleva pääoma, joka lasketaan strategian allokaation ja reaaliaikaisen lompakon saldon perusteella sen mukaan, kumpi on pienempi.
( (StrategianAllocation, LompakonSaldo) ).
Pelkän ERC-20-rajamäärän esittäminen on harhaanjohtavaa, koska se toimii pikemminkin menojen kattona kuin käytettävissä olevien varojen mittarina.
- Valinnaiset kiinnityskoukut: Likviditeettiprotokollan kehittämisen aikana ehdollisen pääsyn säännöt (NFT-rajoitetut, DAO-rajoitetut, institutionaaliset) on rakennettava kerrokseksi ydinrekisterin päälle, ei sisäänrakennettuna, jotta avoin ja luvanvarainen likviditeetti voivat esiintyä rinnakkain.
- 13-ketjuinen verkkojen välinen seuranta: Koska 1inch Aqua toimii 13 EVM-ketjussa, joilla on itsenäiset token-kohtaiset kiintiöt, protokollan koontinäyttöjen on koottava ja seurattava LP-altistusta 13 erillisessä verkkoympäristössä reaaliajassa.
Lue myös >>> DeFi-alustan rakentamisen kustannukset vuonna 2026: hinnoittelun erittely protokollatyypeittäin
Onko jaetun likviditeettiprotokollan kehittäminen yhteensopivaa? DeFi-sääntelykehysten navigointi
Jaettu likviditeettikerros voi vähentää säilytysriskiä, koska likviditeetin tarjoajat voivat pitää varoja omissa lompakoissaan sen sijaan, että tallettaisivat ne yhteissopimukseen. Tämä suunnitteluetu ei kuitenkaan ole sääntelyyn liittyvä poikkeus. Sääntelyviranomaisten esittämät keskeiset kysymykset ovat:
- mitä resolveriverkko tekee
- vastaako vai reitittääkö se tapahtumia
- kuka hallitsee pääsyä ja vastapuolia
- ylläpitääkö tapahtumapaikkaa jokin taho
- miten järjestelmä maksetaan
Nämä toiminnot, eivätkä sana "ei-säilytys", määräävät, mitkä lisensointi-, rahanpesunvastaiset, markkinakäyttäytymis- ja rahoituspalvelusäännöt voivat soveltua DeFi-likviditeettiprotokollan kehittämiseen.
| Toimivalta | Asiaankuuluva viitekehys | Mitä kannattaa ottaa huomioon jaetun likviditeetin suunnittelussa |
|---|---|---|
| Yhdysvallat | FinCENin/MSB:n säännöt, osavaltioiden rahansiirtolait, SEC:n ja CFTC:n säännöt riippuen kyseessä olevista varoista ja toiminnoista | Omavaraisuus voi vähentää säilytysriskiä, mutta ratkaisijakerros voi aiheuttaa välittäjä-, pörssi-, jälleenmyyjä-, rahansiirto- tai markkinainfrastruktuurikysymyksiä, jos se hankkii, täsmää, reitittää tai toteuttaa transaktioita. Sääntelyviranomaiset analysoivat varsinaisia toimintoja "ei-säilytysprotokolla"-leiman sijaan, joten tämäkin on otettava huomioon likviditeettiprotokollan kehittämisessä. |
| Yhdistynyt kuningaskunta | FCA:n kryptovarojen rahanpesunvastainen järjestelmä nyt; FSMA:n kryptovarojen asetukset vuodelta 2026, ja laajemman järjestelmän on määrä alkaa 25 lokakuu 2027. | Arvioi, harjoittaako operaattori, ratkaisijaverkosto tai valtuutuselin säänneltyä toimintaa, kuten kaupankäyntialustan ylläpitoa, kauppojen järjestämistä, asiamiehenä toimimista, säilytystä tai lainaamista. Älä luota "ei tunnistettavaa rekisterinpitäjää" -periaatteeseen turvasatamana. |
| Arabiemiirikunnat / Dubai | VARA Virtuaaliomaisuutta ja siihen liittyviä toimintoja koskevat määräykset ja 31. maaliskuuta 2026 Vaihtopalveluiden sääntökirja. | Määritä, suorittaako kerros vaihtoa, muuntamista, toimeksiantojen täsmäytystä, tilauskirjan hallintaa tai niihin liittyvää välittäjätoimintaa. VARA-lisensoitu likviditeettiprotokolla voi tarjota mahdollisen toimintarakenteen, mutta protokollan, ratkaisijan ja tapahtumapaikan roolit on silti kartoitettava erikseen. |
| Australia | AUSTRACin AML/CTF-säännöt ja ASICin digitaalisten omaisuuserien viitekehys katetuille digitaalisten omaisuuserien alustoille ja tokenisoitujen säilytysalustojen osalta. | Analysoi, pitääkö operaattori hallussaan asiakkaiden varoja, ylläpitääkö se alustaa, tarjoaako se kaupankäynti- tai järjestämispalveluita vai käsitteleekö se rahoitustuotteita. Ratkaisupalvelun toiminta liiketoimintana voi aiheuttaa lisensointi- ja hallinnointivelvoitteita, mutta tulos riippuu tarkasta palvelusta ja omaisuuserästä. |
Tarvitsetko räätälöityä sääntelyohjeistusta DeFi-arkkitehtuurillesi?
Mitkä Web3-tiimit hyötyvät eniten jaetun likviditeettiprotokollan kehittämisestä?
Jaettu likviditeettisuunnittelu ei sovi kaikkiin DEX- tai likviditeettiprotokollan kehityssuunnitelmiin. Kaksi profiilia saa siitä todellista arvoa:
| Kohdeprofiili | Ydinhaaste ratkaistu | Miksi rakentaa jaettua likviditeettiä? |
|---|---|---|
| Yhdysvallat | Perinteisten AMM-poolien käyttämätön pääoma | Erottaa protokolla-arkkitehtuurin tarjoamalla lompakkoon perustuvaa, ei-säilytysluottoa sen sijaan, että lanseerattaisiin uusi standardi pool-haarake. |
| Markkinatakaajat ja kaupankäyntipisteet | Pääoma hajaantui tapahtumapaikkojen talletusten kesken | Mahdollistaa tarjousten ottamisen suoraan keskitetystä taseesta, mikä on linjassa sen kanssa, miten institutionaaliset työpisteet todellisuudessa käyttävät varastoja. |
Johtopäätös: Oikean likviditeettiarkkitehtuurin valitseminen DeFi-likviditeettiprotokollan kehittämiseen
Sen arviointi, sopiiko jaettu likviditeettikerros, poolipohjainen AMM vai aggregaattorilähtöinen lähestymistapa etenemissuunnitelmaasi, on arkkitehtuuripäätös, joka kannattaa tehdä oikein ennen kuin kirjoittaa riviäkään älysopimuskoodia. Jokaisella mallilla on omat kompromissinsa pääoman tehokkuuden, säilytysmekaniikan, toteutuksen turvallisuuden ja kirjanpidon monimutkaisuuden suhteen.
Antierin erikoistunut DeFi-kehitystiimi auttaa Web3:n perustajia ja yrityskehitystiimejä seuraavissa asioissa:
- Ydinlikviditeettiarkkitehtuurin laajuus
- Mukautettujen kirjanpito- ja atomitason selvitystasojen suunnittelu ja rakentaminen
- Koko tuotantoputken hallinta tietoturvatarkastuksista pääverkon käyttöönottoon asti
Suunnitteletko protokollasi likviditeettimoottoria ? Keskustele Antierin lohkoketjuarkkitehtien kanssa ennen kuin sitoudut DeFi-likviditeettiprotokollan kehitysmalliin.
Usein Kysytyt Kysymykset
01. Mitä on jaettu likviditeetti DeFi:ssä?
Se on likviditeetin tarjoamiseen perustuva malli, jossa sama lompakon saldo tukee useita kaupankäyntipositioita samanaikaisesti ilman talletuksia pooliin. Likviditeetin tarjoajat myöntävät hyvityksen, ja tokenit siirtyvät suoraan lompakosta vasta, kun swap-sopimus todella täyttyy.
02. Miten jaettu likviditeettikerros eroaa tavanomaisesta AMM-poolista?
Pooli edellyttää, että LP:t tallettavat tokeneita jaettuun sopimukseen, jossa ne ovat lukittuina kyseiseen pooliin ja usein käyttämättöminä aktiivisen kaupankäyntialueen ulkopuolella. Jaetun likviditeetin kerros pitää tokeneita LP:n lompakossa ja antaa mahdollisuuden tasapainottaa useita positioita samanaikaisesti, tokeneiden liikkuessa vain selvityshetkellä.
03. Onko jaettu likviditeetti sama asia kuin vipuvaikutuksen käyttö?
Ei. Mitään ei lainata eikä velkaa ole. Vaihtosopimus voi nostaa vain sen, mitä LP:n lompakossa on sillä hetkellä – malli mittaa, kuinka paljon saldoa on käytettävissä eri positioiden välillä, ei altistumista sille, mitä on omistuksessa.
04. Voiko jaettu likviditeettiprotokolla olla täysin luvaton?
Se voidaan suunnitella kummalla tahansa tavalla, mutta 1inchin oma toteutus ei ole täysin avoin – täytöt kulkevat resolvereiden kautta, jotka suorittavat vahvistusprosessin ja joilla on käyttöoikeustiedot. Omaa versiotaan rakentavien tiimien on päätettävä tästä kompromissista eksplisiittisesti sen sijaan, että he valitsevat oletusarvoisesti jommankumman ääripään.
05. Kuinka kauan DeFi-likviditeettiprotokollan kehittäminen kestää jaetun likviditeetin mallissa verrattuna tavalliseen AMM:ään?
Vakiomuotoinen AMM (vakiotuote- tai keskitetty likviditeetti) voidaan tyypillisesti toimittaa 2–4 kuukaudessa työkalujen ja auditointimallien kypsyydestä riippuen. Jaetun likviditeetin kerros on uudempi primitiivi – varausten laskenta-, atomien selvitys- ja resolverin varmennuskomponentit lisäävät todellista laajuutta, ja tiimien tulisi budjetoida merkittävästi enemmän aikaa suunnittelun katselmointiin ja auditointiin ennen kuin aikatauluja käsitellään vertailukelpoisina.