
✨ Résumé de l'IA
- Orienter et établir l'innovation nationale pour les États-Unis
- La loi GENIUS (Stablecoins Act) est une loi historique qui fournit un cadre fédéral pour les stablecoins de paiement, offrant une clarté réglementaire aux banques, aux sociétés fintech et aux autres entreprises qui prévoient de lancer des solutions de stablecoins.
- La loi établit des normes claires en matière d'admissibilité des émetteurs, de garantie des réserves, de rachat, de transparence et de surveillance réglementaire.
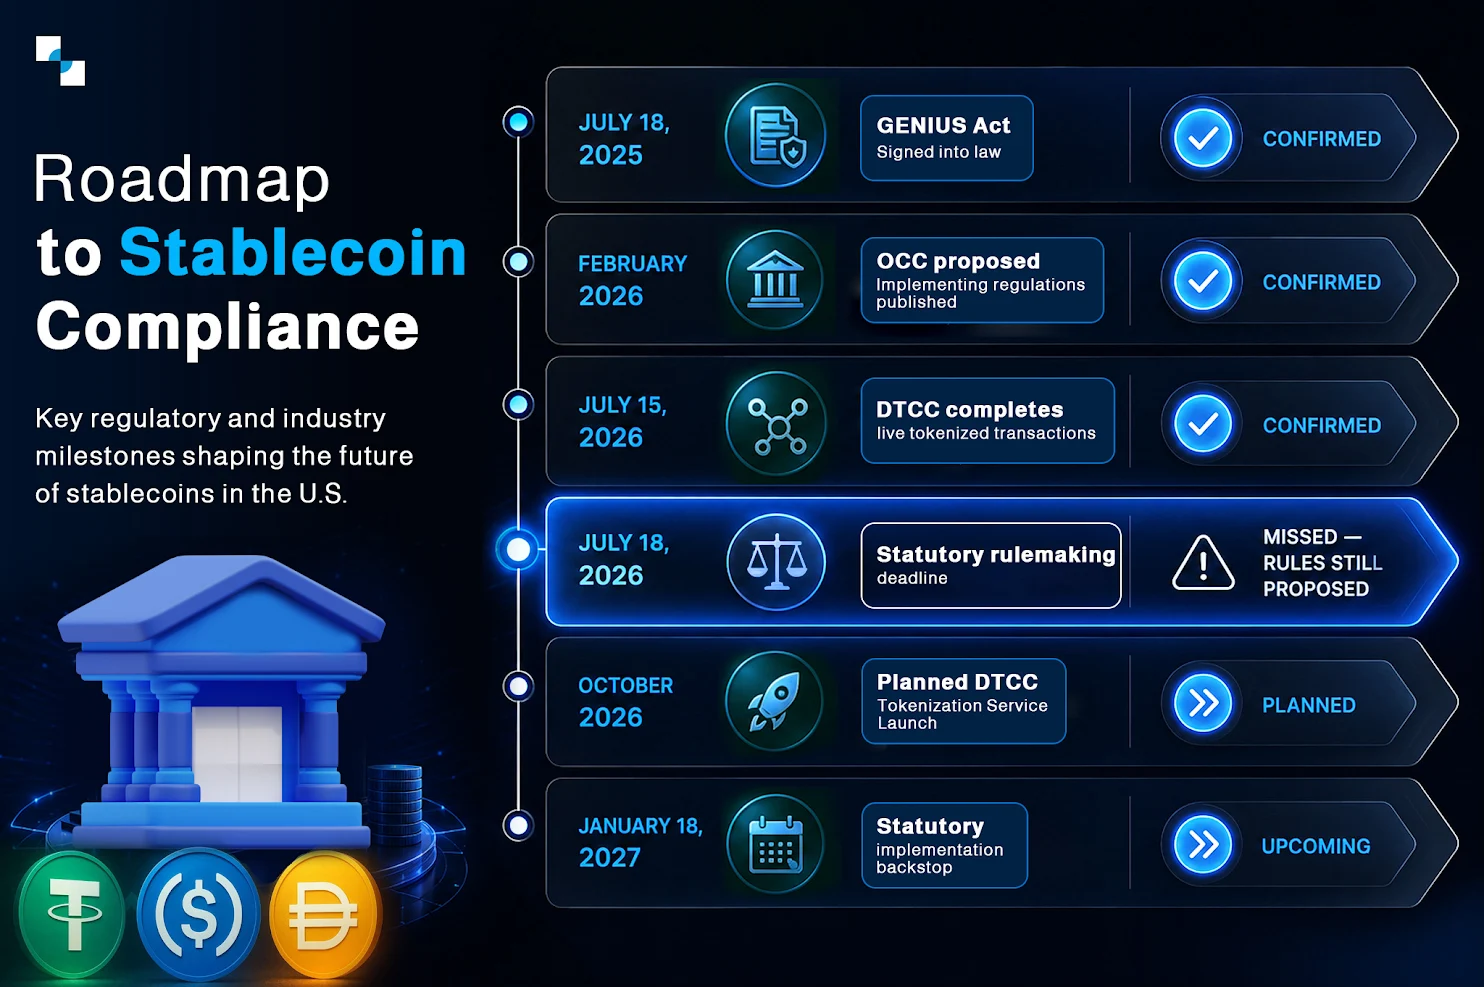
- Bien que les règles définitives n'aient pas encore été mises en œuvre, la loi devrait entrer en vigueur le 18 janvier 2027.
- Le secteur financier s'oriente déjà vers une infrastructure tokenisée.
La loi GENIUS (Guiding and Establishing National Innovation for US Stablecoins Act) marque une étape importante dans l'évolution de la finance numérique, en établissant le premier cadre fédéral américain pour les stablecoins de paiement. Ce cadre de conformité apporte la clarté réglementaire tant attendue aux banques, aux fintechs, aux prestataires de services de paiement et aux entreprises qui envisagent de lancer des solutions de stablecoins conformes, en définissant des normes claires concernant l'éligibilité des émetteurs, les réserves de garantie, le rachat, la transparence et le contrôle réglementaire.
La nécessité de se préparer devient de plus en plus urgente. Bien que les règles d'application définitives de la loi GENIUS ne soient pas encore publiées, son entrée en vigueur est prévue pour le 18 janvier 2027, soit 120 jours après leur publication. Parallèlement, le secteur financier s'oriente déjà vers une infrastructure tokenisée.
« L’avenir des stablecoins de paiement appartient aux émetteurs qui privilégient la conformité autant que l’innovation. »
Ce guide couvre :
- L'impact de la loi GENIUS sur les stablecoins de paiement
- Exigences de conformité pour les émetteurs de stablecoins
- Infrastructure nécessaire pour une entreprise prête à l'emploi développement de pièces stables
- Feuille de route pour la mise en conformité avant 2027
Pourquoi 2026 marque un tournant pour les stablecoins
Pendant des années, le secteur des stablecoins aux États-Unis a fonctionné sans cadre fédéral unifié. Si les stablecoins de paiement se sont rapidement imposés dans le trading de cryptomonnaies, les paiements transfrontaliers, les transferts de fonds et la finance décentralisée (DeFi), les émetteurs ne disposaient pas de normes fédérales claires concernant la garantie des réserves, la supervision, le remboursement et la gouvernance. Cette incertitude réglementaire a freiné l'adoption institutionnelle.
Malgré l'absence d'un cadre réglementaire complet, le secteur financier a continué de développer l'infrastructure de tokenisation. Le 15 juillet 2026, la Depository Trust & Clearing Corporation (DTCC) a traité avec succès des transactions tokenisées réelles impliquant plus de 30 institutions financières de premier plan , dont BlackRock, JPMorgan, Goldman Sachs, Vanguard, le NYSE et le CME Group, renforçant ainsi la confiance croissante des institutions dans les systèmes financiers basés sur la technologie blockchain.
La version finale du GENIUS Act change la donne en établissant le premier cadre fédéral pour les stablecoins de paiement aux États-Unis. Parallèlement, les marchés financiers sortent de la phase d'expérimentation.
Qu'est-ce qui fait de cela un tournant ?
- Clarté de la réglementation fédérale : La loi GENIUS établit des normes en matière de surveillance des émetteurs, de garantie des réserves, de rachat, de transparence et de gouvernance.
- Adoption institutionnelle : Les transactions tokenisées en direct de DTCC démontrent que les actifs tokenisés peuvent fonctionner au sein de l'infrastructure existante des marchés financiers.
- Élargissement des cas d'utilisation : Les stablecoins prennent désormais en charge les paiements transfrontaliers, le règlement en temps réel, la gestion de trésorerie, les transferts d'actifs tokenisés, les paiements marchands et la liquidité des entreprises.
- Exigences de conformité plus élevées : Les organismes de réglementation exigent de plus en plus des émetteurs qu'ils respectent des normes en matière de protection des consommateurs, de résilience opérationnelle et de gestion des risques.
- Préparation de l'entrepriseLa création d'un stablecoin ne se limite plus à une simple initiative blockchain. Le succès repose désormais sur la combinaison d'une infrastructure conforme, d'une gouvernance efficace, d'une cybersécurité robuste, d'une gestion rigoureuse des réserves et d'une interopérabilité optimale.
Comprendre la conformité des stablecoins en vertu de la loi GENIUS
La loi GENIUS établit un cadre fédéral structuré pour les stablecoins de paiement, remplaçant ainsi l'approche réglementaire fragmentée qui régissait auparavant ce marché. Au lieu de considérer la conformité comme une obligation à régler après le lancement, ce cadre intègre les exigences réglementaires à chaque étape du cycle de vie d'un stablecoin : de l'émission et la gestion des réserves à la gouvernance, la protection des consommateurs et les opérations courantes.
Pour les organisations qui envisagent d'émettre des stablecoins de paiement, la conformité ne se limite plus au respect des obligations légales. Elle influence la conception de la plateforme, la gestion des réserves, les modalités de rachat des actifs par les utilisateurs, ainsi que l'identification et le contrôle des risques. Développer ces capacités dès le début permet de réduire les risques liés à la mise en œuvre, d'améliorer la préparation réglementaire et de renforcer la confiance des partenaires bancaires, des investisseurs institutionnels et des entreprises clientes.
Chronologie : La voie vers la conformité
Exigences fondamentales du cadre de conformité à la loi GENIUS
Exigences en matière de capital et de réserves
Le projet de règlement de l'OCC (NPRM, publié au Journal officiel fédéral le 2 mars 2026) énonce plusieurs exigences quantitatives. Ces propositions visent à maintenir des fonds propres suffisants, à garantir le remboursement des obligations et à assurer une liquidité adéquate.
| Exigence | Seuil proposé | À qui cela s'applique-t-il ? |
|---|---|---|
| Exigence de capital minimum | 5 millions de dollars | Émetteurs de stablecoins agréés au niveau fédéral |
| Liquidité de rachat le jour même | 10 % de l'offre de stablecoins en circulation | Tous les émetteurs |
| Liquidité de rachat en cinq jours ouvrables | 30 % de l'offre de stablecoins en circulation | Tous les émetteurs |
| Achèvement standard de l'échange | Dans un délai de deux jours ouvrables | Tous les émetteurs |
| Exigence de dépôt assuré | 0.5 % de réserves (plafonnées à 500 millions de dollars) | Émetteurs dont l'offre de stablecoins en circulation dépasse 25 milliards de dollars |
Remarque : les seuils de liquidité de 10 % et 30 % proviennent du projet de réglementation de l’OCC, qui propose deux options : une norme souple faisant de ces seuils une garantie de conformité volontaire, ou une version plus stricte les rendant obligatoires pour tous les émetteurs. Le choix de la solution retenue est encore en cours.
Vous ne savez pas trop où se situent vos projets de stablecoin par rapport aux règles proposées par la loi GENIUS ?
Conformité en matière de criminalité financière
Selon le projet de réglementation de l'OCC, les émetteurs de stablecoins de paiement seraient considérés comme des institutions financières au sens de la loi sur le secret bancaire (Bank Secrecy Act - BSA). Par conséquent, ces émetteurs devraient mettre en œuvre des contrôles de conformité en matière de criminalité financière similaires à ceux exigés des institutions financières traditionnelles.
Ces contrôles comprennent :
- Procédures de connaissance de votre client (KYC)
- Conformité à la lutte contre le blanchiment d'argent (AML)
- Due diligence client
- Suivi des transactions
- Déclarations réglementaires le cas échéant
Ces fonctionnalités de conformité devraient être intégrées à la plateforme d'émission dès le départ, plutôt que d'être ajoutées après le déploiement, indépendamment de la manière dont les directives supplémentaires du FinCEN pourraient influencer les modalités de mise en œuvre.
État de préparation des infrastructures
Au-delà de la conformité réglementaire, les émetteurs doivent évaluer si leur infrastructure technologique peut prendre en charge l'émission, le rachat, le suivi de la conformité et l'interopérabilité sécurisés avec les nouveaux réseaux financiers tokenisés. À mesure que les titres tokenisés et les stablecoins de paiement évoluent au sein d'un même écosystème financier, la flexibilité de l'infrastructure deviendra un facteur opérationnel essentiel.
Une plateforme de stablecoin prête pour la production devrait prendre en charge :
| Composante infrastructure | Interet |
|---|---|
| infrastructure de contrats intelligents | Prend en charge l'émission, le remboursement et la gestion des approvisionnements. |
| systèmes de vérification d'identité | Permet la vérification d'identité du client (KYC) et l'intégration des clients. |
| Outils de surveillance de la conformité | Prend en charge la lutte contre le blanchiment d'argent et la surveillance des transactions. |
| Intégrations API | Connecte les systèmes bancaires, les infrastructures de paiement et les applications d'entreprise. |
| Capacités d'interopérabilité | Prend en charge l'intégration avec l'infrastructure de règlement tokenisée. |
| Architecture évolutive | S'adapte à l'évolution des exigences réglementaires et opérationnelles. |
Le choix de la blockchain appropriée ne représente qu'une partie du développement des stablecoins adossés à des monnaies fiduciaires. Les organisations doivent également s'assurer que l'infrastructure sous-jacente peut garantir la conformité, la résilience opérationnelle et les futures mises à jour réglementaires.
Règle de non-cession :
La loi GENIUS interdit aux émetteurs de stablecoins autorisés à verser directement des intérêts ou des rendements à leurs détenteurs. Cette interdiction influence la conception des produits dès leur création ; les émetteurs ne peuvent pas rivaliser sur les rendements comme le font certaines plateformes DeFi, la différenciation doit donc reposer sur la rapidité des remboursements, les intégrations et l’adéquation aux cas d’usage.
Qu’est-ce qui a changé après la loi GENIUS ?
La loi GENIUS instaure un cadre réglementaire fédéral pour les stablecoins de paiement. De ce fait, le développement des stablecoins ne se limite plus à l'émission de jetons, mais inclut désormais la gestion des réserves, le rachat, la conformité aux réglementations en matière de criminalité financière et les exigences opérationnelles.
| Avant la loi GENIUS | Après la loi GENIUS |
|---|---|
| Surveillance fédérale limitée | Cadre réglementaire fédéral structuré |
| pratiques de réserve flexibles | Exigences proposées en matière de capital, de liquidités et de rachat |
| La conformité varie selon l'émetteur. | Obligations en matière de LBA/AML pour les émetteurs |
| Priorité à l'émission de jetons | Privilégiez les stablecoins conformes et opérationnels. |
| Conçu principalement pour les marchés des cryptomonnaies | Conçu pour les banques, les fintechs et l'adoption par les entreprises |
Ce changement reflète une nouvelle ère de développement des stablecoins, où le succès dépend non seulement de la technologie blockchain, mais aussi de la capacité à répondre aux nouvelles exigences réglementaires et opérationnelles.
Processus de développement d'un stablecoin étape par étape en vertu de la loi GENIUS
Alors que les organisations se préparent à sa mise en œuvre, le développement de stablecoins d'entreprise doit tenir compte des exigences réglementaires autant que de la conception technique. Le processus en six étapes suivant décrit les étapes clés du développement d'un stablecoin de paiement dans le cadre proposé par la loi.
Étape 1 : Définir la stratégie des stablecoins
Tout projet de stablecoin débute par un objectif commercial clairement défini. Les organisations doivent identifier les utilisateurs cibles, les cas d'utilisation pour les paiements, le modèle de réserve et le réseau blockchain avant de commencer le développement.
Les considérations clés incluent :
- Définir le cas d'utilisation et les utilisateurs cibles du stablecoin.
- Choisissez le réseau blockchain.
- Déterminez comment le stablecoin maintiendra une garantie de 1:1 avec des actifs de réserve admissibles.
- Établir le modèle d'émission et de rachat.
- Planifiez les intégrations bancaires et de paiement.
Étape 2 : Planifier la conformité réglementaire
La planification de la conformité doit débuter avant le lancement du développement. Les organisations doivent évaluer les exigences proposées par la loi GENIUS et les intégrer au processus de développement.
Cette étape comprend généralement :
- Stratégie de gestion des réserves.
- Planification des capitaux et des liquidités.
- Conformité aux normes AML et KYC.
- Politiques et procédures de remboursement.
- Évaluation juridique et réglementaire.
- Planification des rapports et des divulgations relatifs aux réserves.
Étape 3 : Concevoir l’architecture du stablecoin
Une fois les exigences commerciales et de conformité définies, l'architecture technique peut être conçue.
Les composants principaux comprennent généralement :
- Contrats intelligents pour l'émission, les transferts et le rachat.
- Intégration du portefeuille.
- Systèmes de vérification d'identité.
- Infrastructure de gestion des réserves.
- Intégrations des systèmes bancaires et de paiement.
- Outils de suivi de la conformité.
- Infrastructure API.
Étape 4 : Développer et tester le stablecoin
Une fois l'architecture finalisée, le développement peut commencer. Avant son déploiement, le stablecoin doit faire l'objet de tests complets afin de valider sa fonctionnalité, sa sécurité et ses performances opérationnelles.
Les activités typiques comprennent :
- Développement de contrats intelligents.
- Test fonctionel.
- Audits de sécurité indépendants.
- Tests de performance et d'évolutivité.
- Validation du flux de travail de rachat.
- Tests d'infrastructure.
Étape 5 : Préparer le lancement
Le lancement d'un stablecoin de paiement ne se limite pas au déploiement de contrats intelligents. Les organisations doivent mettre en place les processus opérationnels nécessaires pour assurer l'émission continue, la gestion des réserves et le rachat.
La préparation peut inclure :
- Procédures de surveillance des réserves.
- Opérations d'émission et de rachat.
- Rapports de conformité.
- Surveillance des transactions.
- Procédures opérationnelles internes.
- Gestion des liquidités.
Étape 6 : Surveiller et maintenir la conformité
Le développement des stablecoins ne s'arrête pas à leur lancement. Les organisations doivent constamment revoir leurs opérations et s'adapter aux mises à jour réglementaires dès que de nouvelles directives sont disponibles.
Les activités en cours comprennent :
- Suivi du ratio de réserves de 1:1 et des niveaux de liquidités.
- Analyse des performances de rachat.
- Surveillance des activités transactionnelles pour la conformité à la réglementation en matière de lutte contre le blanchiment d'argent.
- Mise à jour des procédures de conformité.
- Appliquer les améliorations des contrats intelligents lorsque cela s'avère nécessaire.
- Suivi de l'évolution de la réglementation.
Consultez la liste de contrôle complète de préparation des entreprises aux stablecoins au format PDF.
Erreurs courantes à éviter lors du développement d'un stablecoin
Le développement d'un stablecoin de paiement exige de trouver un équilibre entre la mise en œuvre technique et les considérations réglementaires et opérationnelles. Aborder ces aspects dès le début permet de réduire les retards de développement, les problèmes de conformité et les reprises coûteuses.
Les erreurs courantes incluent :
- Considérer la conformité comme une simple formalité au lieu d'intégrer les exigences réglementaires dès la phase de planification.
- L’absence de stratégie claire de réserve 1:1 rend difficile le respect des obligations de rachat.
- Concevoir des contrats intelligents sans tests de sécurité complets ni audits indépendants.
- Reporter les mesures de lutte contre le blanchiment d'argent, de connaissance du client, de filtrage des sanctions et de surveillance des transactions jusqu'à la fin du développement.
- En ignorant les processus de rachat et en se concentrant uniquement sur l'émission de jetons.
- Choisir une blockchain uniquement en fonction de la vitesse de transaction ou des frais, sans évaluer l'évolutivité, le soutien de l'écosystème et les besoins de conformité.
- Négliger l'intégration bancaire et des systèmes de paiement, pourtant essentielle pour l'émission et le rachat de stablecoins adossés à des monnaies fiduciaires.
- Des systèmes de construction incapables de s'adapter aux changements réglementaires ou aux futures exigences en matière de rapports.
- Négliger le suivi et le rapprochement des réserves accroît les risques opérationnels et financiers après le lancement.
En relevant ces défis dès le processus de développement, les organisations peuvent créer des stablecoins de paiement mieux adaptés aux exigences réglementaires et aux besoins opérationnels à long terme.
Avis d'expert !
« La loi GENIUS marque un tournant dans la conception et l’exploitation des stablecoins de paiement. Pour les entreprises, le succès à long terme repose sur une combinaison, dès le départ, de conformité réglementaire, de gestion des réserves, de sécurité et de contrôles opérationnels. »
Infrastructure technologique favorisant la conformité
Les décisions technologiques prises au cours du développement influencent directement la capacité d'une organisation à répondre aux exigences réglementaires futures.
Plutôt que de choisir une infrastructure de stabilocoin uniquement en fonction de la vitesse des transactions ou des frais de réseau, les entreprises devraient évaluer comment la technologie prend en charge la conformité, l'évolutivité, la sécurité et l'interopérabilité.
Une plateforme de stablecoin prête pour la production comprend généralement :
| Composante infrastructure | Valeur de conformité |
|---|---|
| cadre de contrats intelligents | Permet une émission, un remboursement et une gestion de l'offre transparents. |
| Intégration de portefeuille sécurisé | Protège les actifs des clients et permet un accès contrôlé. |
| Systèmes de gestion des identités | Facilite la procédure KYC et la vérification des clients. |
| Outils de surveillance de la conformité | Permet le contrôle anti-blanchiment et la surveillance des transactions. |
| Intégrations API | Connecte les systèmes bancaires, les réseaux de paiement et les applications d'entreprise. |
| Journalisation des audits | Crée des enregistrements opérationnels immuables destinés à l'examen réglementaire. |
| Architecture de sécurité multicouche | Protège contre les cybermenaces et les défaillances opérationnelles. |
Choisir la bonne blockchain ne représente qu'une partie du problème. L'infrastructure sous-jacente détermine en fin de compte si la plateforme peut fonctionner dans un environnement financier réglementé.
Conclusion
La loi GENIUS représente bien plus qu'un simple cadre réglementaire. Elle marque la maturation de l'écosystème américain des actifs numériques et ouvre la voie à une participation institutionnelle plus claire dans le domaine des stablecoins de paiement. À mesure que l'infrastructure blockchain s'intègre davantage à la finance traditionnelle, le succès ne se limitera plus au simple lancement d'un jeton numérique. Les organisations doivent concevoir des plateformes répondant aux exigences des entreprises en matière de gouvernance, de sécurité, de transparence, d'interopérabilité et de résilience opérationnelle.
Les institutions qui s'y préparent dès aujourd'hui seront mieux armées pour appréhender l'évolution de la réglementation américaine sur les stablecoins, renforcer la confiance de leurs parties prenantes et tirer parti de l'adoption croissante des paiements numériques et des actifs financiers tokenisés. Que vous soyez une institution financière modernisant son infrastructure de paiement, une fintech lançant un stablecoin adossé à une monnaie fiduciaire ou une entreprise explorant les solutions de règlement basées sur la blockchain, l'opportunité va bien au-delà de la simple conformité réglementaire. Il s'agit de bâtir une plateforme financière numérique résiliente, conçue pour une croissance à long terme.
Comment Antier soutient-il le développement des stablecoins ?
Notre expertise comprend :
- Soutenu par Fiat développement de pièces stables
- Développement de contrats intelligents
- Intégration multi-chaînes
- Solutions de portefeuille et de conservation
- Intégration AML/KYC
- Intégration des services bancaires et des paiements
- Gestion des réserves
- Assistance post-lancement
Obtenez une évaluation gratuite de vos écarts de conformité auprès de l'équipe stablecoin d'Antier
Questions fréquemment posées
01. Qu’est-ce que la conformité des stablecoins à la loi GENIUS ?
La conformité aux exigences de la loi GENIUS en matière de stablecoins consiste à préparer les plateformes de paiement en stablecoins afin qu'elles se conforment au cadre réglementaire établi par la loi américaine GENIUS (Guiding and Establishing National Innovation for US Stablecoins Act). Elle englobe la gouvernance, la gestion des réserves, la protection des consommateurs, la résilience opérationnelle et la lutte contre la criminalité financière.
02. Qui devrait émettre des stablecoins de paiement en vertu de la loi GENIUS ?
La législation établit un cadre pour les émetteurs autorisés opérant sous la supervision fédérale ou étatique compétente, sous réserve des exigences réglementaires applicables.
03. Quand les organisations devraient-elles commencer à se préparer ?
Les organisations devraient entamer leur planification bien avant l'échéance réglementaire. La mise en place de l'infrastructure d'entreprise, des processus de gouvernance et des capacités de conformité prend souvent plusieurs mois avant le déploiement en production.
04. Pourquoi la gestion des réserves est-elle si importante ?
Les actifs de réserve renforcent la confiance des utilisateurs dans les stablecoins de paiement. Une gestion efficace des réserves favorise le rachat, la liquidité, la stabilité financière et la confiance des autorités de régulation.
05. Quelles sont les capacités technologiques essentielles ?
Une plateforme de stablecoin prête pour la production comprend généralement des contrats intelligents sécurisés, une infrastructure de portefeuille, la vérification d'identité, la surveillance de la conformité, les intégrations bancaires, la journalisation des audits, la gestion de trésorerie et des contrôles de cybersécurité.
06. Est-il possible d'ajouter la conformité après le lancement ?
Bien que certains processus opérationnels puissent évoluer au fil du temps, la gouvernance, la sécurité, l'architecture des réserves et les contrôles de conformité doivent être intégrés dès la conception de la plateforme. L'ajout ultérieur de ces fonctionnalités peut accroître les coûts, la complexité et les risques liés à la mise en œuvre.