



✨ Résumé de l'IA
- Les commerçants se tournent vers les paiements en stablecoins pour pallier la lenteur des règlements et l'inefficacité des transferts transfrontaliers.
- Pour réussir la mise en œuvre des stablecoins, les entreprises doivent construire une plateforme de paiement robuste capable de gérer le volume, la conformité, la logique de règlement et le reporting de manière transparente.
- L'essor des stablecoins est évident au vu du volume de paiements mondiaux de 9 000 milliards de dollars traités en 2025, les stablecoins de premier plan comme l'USDT et l'USDC facilitant des volumes de transactions substantiels.
- Le soutien institutionnel et la clarté réglementaire ont encore stimulé l'adoption des stablecoins.
- Une plateforme de paiement en stablecoin fiable et adaptée aux commerçants doit offrir des demandes de paiement structurées, un mappage déterministe des adresses de portefeuille, une surveillance en temps réel de la blockchain, une synchronisation automatisée du registre, une exécution de règlement configurable et des rapports complets.
Les commerçants ne perdent pas d'argent à cause des échecs de paiement. Leur activité est ralentie par la lenteur des règlements, l'inefficacité des transferts transfrontaliers et le fait que les infrastructures existantes n'ont jamais été conçues pour le commerce numérique continu. Les stablecoins changent la donne, mais uniquement pour les entreprises qui savent les mettre en œuvre correctement. Accepter les stablecoins ne se résume pas à ajouter une nouvelle option de paiement ou à prendre en charge un autre moyen de paiement. Il s'agit de construire une plateforme de paiement en stablecoins capable de gérer le volume des transactions, les obligations de conformité, la logique de règlement et les rapports opérationnels de manière fluide.
Si votre objectif est de faciliter les paiements marchands à grande échelle, de réduire les délais de règlement et d'optimiser les transactions transfrontalières grâce aux stablecoins, les choix d'architecture que vous ferez aujourd'hui détermineront votre succès futur. Découvrons ensemble à quoi ressemble une plateforme de paiement en stablecoins prête à l'emploi pour les commerçants et comment la concevoir pour une adoption et des revenus durables.
Pourquoi les commerçants s'intéressent-ils activement aux paiements en stablecoins ?
Les commerçants s'intéressent aujourd'hui aux stablecoins car leur adoption, leur infrastructure et leur réglementation ont atteint un niveau de maturité significatif. Ce qui était autrefois expérimental est désormais étayé par des données vérifiées et une activité de paiement réelle. En 2025, les stablecoins ont traité un volume de paiements mondial de 9 000 milliards de dollars , avec des pics mensuels à 1 250 milliards de dollars, soit une croissance de 87 % par rapport à l'année précédente. Les données on-chain montrent des volumes mensuels pour les principaux stablecoins tels que l'USDT et l'USDC oscillant entre 700 milliards et 1 540 milliards de dollars, confirmant ainsi leur utilisation soutenue à grande échelle. L'adoption par les commerçants est tout aussi manifeste. En 2024, 35.5 % de toutes les transactions de paiement en cryptomonnaies ont été réglées en stablecoins, et en 2025, elles représentaient environ 30 % du volume total des transactions on-chain. L'utilisation B2B s'est fortement accélérée, les flux mensuels de paiements en stablecoins atteignant 3 milliards de dollars en 2025, soit une multiplication par 30 en deux ans. Ces tendances démontrent que les commerçants utilisent activement les stablecoins pour leurs règlements et leurs paiements opérationnels.
Le soutien institutionnel a renforcé ce changement.
- Visa a lancé un règlement à grande échelle en USDC, Mastercard a étendu le règlement en stablecoins à des régions clés, et les principaux processeurs de paiement règlent désormais activement les transactions marchandes en utilisant des stablecoins.
- La clarification réglementaire apportée par le GENIUS Act aux États-Unis et le MiCA dans l'UE a encore réduit l'incertitude pour les entreprises.
Du point de vue des performances, les données vérifiées démontrent des coûts de règlement inférieurs à ceux des systèmes de paiement traditionnels et une finalité quasi instantanée sur les réseaux modernes. D'ici le premier semestre 2025, 40.9 % des commerçants acceptant les cryptomonnaies privilégieront le règlement en stablecoins, ce qui explique l'évolution de la demande vers une plateforme de paiement en stablecoins fiable, conçue pour une utilisation à grande échelle et transfrontalière.
Découvrez à quoi ressemble une plateforme de stablecoins prête à l'emploi pour les commerçants
À quoi ressemble concrètement un flux de paiement prêt pour un commerçant ?
Pour les commerçants qui évaluent un système de paiement en stablecoin, la fiabilité prime sur la nouveauté. Un flux de paiement opérationnel est conçu pour assurer des transferts de fonds prévisibles, une transparence totale à chaque étape et une intégration fluide aux opérations existantes, de l'initiation du paiement au règlement final. Voici les sept étapes clés qui définissent un flux de paiement opérationnel pour les commerçants.
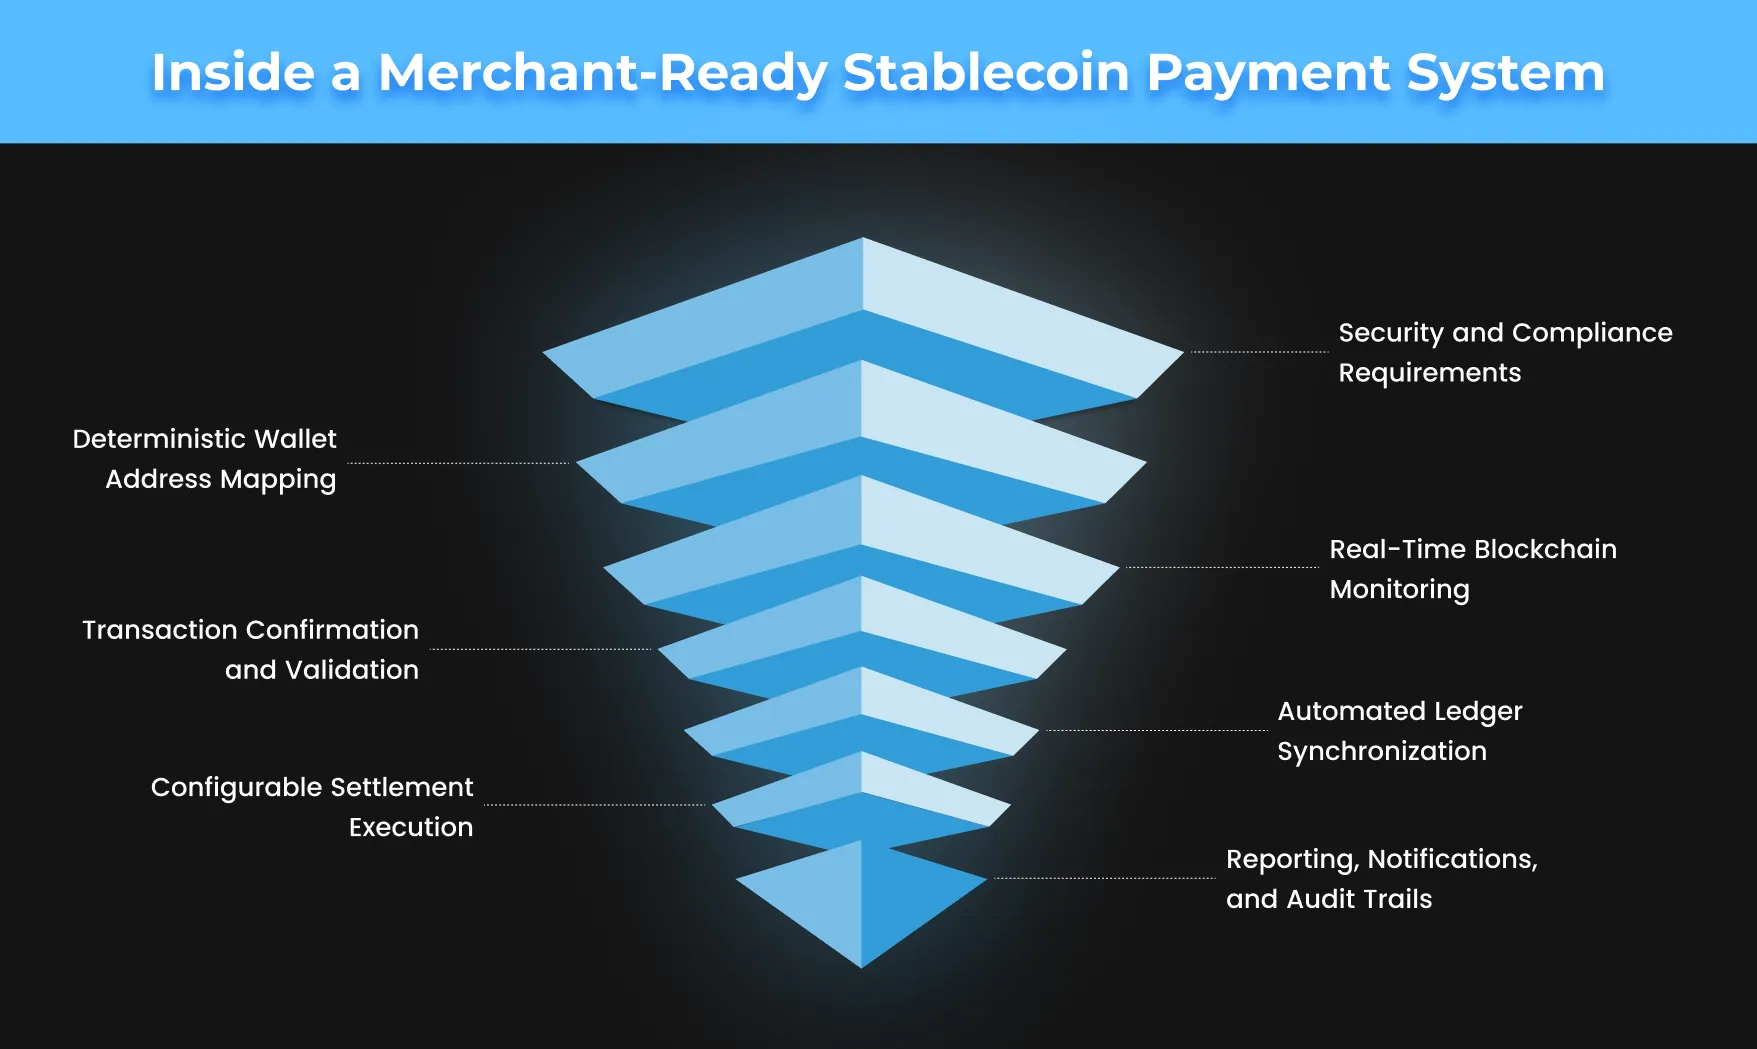
- Génération de demandes de paiement structurées
Chaque transaction débute par une demande de paiement clairement définie, liée à une commande ou une facture. Des identifiants uniques garantissent la traçabilité de chaque paiement entre les systèmes, évitant ainsi toute ambiguïté dès le départ.
- Cartographie déterministe des adresses de portefeuille
Chaque demande de paiement se voit attribuer une adresse de portefeuille spécifique générée de manière déterministe. Cela permet d'associer automatiquement les fonds entrants au commerçant et à la transaction correspondants, sans intervention manuelle.
- Surveillance de la blockchain en temps réel
La plateforme surveille en continu l'activité de la blockchain dès le lancement d'un paiement. Les états en attente, les confirmations et la finalisation sont suivis en temps réel afin de tenir les commerçants informés à chaque étape.
- Confirmation et validation de la transaction
Des règles de confirmation claires définissent le moment où un paiement est considéré comme finalisé. La validation du montant, les seuils de confirmation et les contrôles de finalité du réseau protègent les commerçants contre les erreurs de traitement et de règlement prématurés.
- Synchronisation automatique des registres
Dès la confirmation des transactions, les registres internes sont mis à jour instantanément. Les soldes sur la blockchain, les enregistrements de la plateforme et les tableaux de bord des marchands restent synchronisés, éliminant ainsi les délais de rapprochement.
- Exécution de règlement configurable
Une fois les fonds reçus, des règles de règlement prédéfinies sont appliquées. Les commerçants peuvent choisir le moment et le mode de règlement, ce qui en fait un processus prévisible et automatisé.
- Rapports, notifications et pistes d'audit
Les commerçants reçoivent des notifications en temps réel et ont accès à des rapports détaillés. Chaque action est enregistrée, créant ainsi une piste d'audit transparente qui favorise la conformité, la comptabilité et la clarté opérationnelle.
Lorsque ces sept étapes sont mises en œuvre de concert, les paiements en stablecoin cessent d'être expérimentaux et se comportent comme une infrastructure financière fiable. C'est ce qui distingue l'acceptation de jetons basiques d'un système de paiement en stablecoin prêt à l'emploi pour les commerçants, conçu pour une utilisation à grande échelle et une confiance durable.
Explorez une plateforme de paiement en stablecoin personnalisée
Choisir entre une architecture de plateforme de paiement stablecoin en marque blanche et personnalisée
Lorsqu'une entreprise décide de lancer ou de développer une plateforme de paiement en stablecoin, l'une des décisions architecturales les plus importantes auxquelles elle est confrontée est de choisir entre une solution en marque blanche et un système entièrement personnalisé. Le choix optimal dépend de la rapidité, du contrôle, de l'évolutivité et de la vision à long terme de l'entreprise.
| Facteur de décision | Architecture de plateforme en marque blanche | Architecture de plateforme personnalisée |
|---|---|---|
| Time to Market | Déploiement plus rapide grâce aux modules préconfigurés et aux intégrations prêtes à l'emploi | Cycle de développement plus long, adapté aux besoins spécifiques de l'entreprise |
| Complexité initiale | Complexité technique et opérationnelle réduite | Complexité accrue avec pleine propriété architecturale |
| Niveau de personnalisation | Personnalisation limitée dans des cadres prédéfinis | Contrôle total des flux de travail, des fonctionnalités et du comportement du système |
| Conformité Flexibilité | Modules de conformité standard adaptés aux cas d'utilisation courants | Logique de conformité personnalisée alignée sur les juridictions et les modèles de risque spécifiques |
| Évolutivité | S'adapte aux limites de la plateforme définies par le fournisseur | Conçu pour évoluer en fonction du volume de transactions, des régions et des cas d'utilisation futurs |
| Capacité d'intégration | Prend en charge les API et les outils marchands courants | Intégration poussée avec les systèmes propriétaires, les ERP et les architectures d'entreprise |
| Rentabilité au fil du temps | Investissement initial plus faible, dépendance récurrente à la plateforme | Un effort initial plus important pour une efficacité opérationnelle à long terme |
| Différenciation de produit | Différenciation minimale entre les plateformes concurrentes | Forte différenciation grâce à une architecture et des fonctionnalités uniques |
| Contrôle de la feuille de route | Les mises à jour de la plateforme sont dictées par les priorités des fournisseurs. | Responsabilité totale de la feuille de route produit et de la direction de l'innovation |
| Idéal pour | Start-ups, fintechs dynamiques, programmes pilotes pour les commerçants | entreprises, fournisseurs de services de paiement et réseaux de commerçants à grande échelle |
Choisir la bonne architecture ne consiste pas à déterminer quelle option est la meilleure en général. Il s'agit de choisir le modèle qui correspond à votre stratégie de croissance, à votre exposition réglementaire et aux attentes des commerçants. Une architecture bien choisie garantit que votre plateforme de paiement en stablecoin pourra évoluer sereinement à mesure que les volumes de transactions augmentent, que les cas d'utilisation se diversifient et que les exigences des commerçants se complexifient.
Dernières réflexions à l'intention des décideurs
Les paiements en stablecoins ne sont plus une simple expérimentation ; ils s’intègrent désormais pleinement à l’infrastructure des paiements. La demande des commerçants est avérée, les systèmes de règlement institutionnels sont opérationnels et l’opportunité n’est plus théorique. Les plateformes qui réussiront seront celles qui considèrent l’acceptation des stablecoins comme une responsabilité globale, et non comme une simple fonctionnalité. Une plateforme de paiement en stablecoins prête à l’emploi pour les commerçants doit unifier l’architecture des portefeuilles, les contrôles de conformité, les processus de règlement et les rapports opérationnels au sein d’un système unique et fiable.
Si vous envisagez de créer ou d'adopter un système de paiement en stablecoin évolutif , les choix architecturaux judicieux d'aujourd'hui détermineront la confiance des commerçants, la conformité réglementaire et le potentiel de revenus à long terme. C'est là que l'expérience fait toute la différence. Antier, société reconnue dans le développement de plateformes de transfert de fonds en stablecoin, collabore avec les entreprises et les leaders de la fintech pour concevoir et déployer des plateformes de paiement en stablecoin adaptées aux besoins réels des commerçants et aux volumes de transactions concrets. Contactez Antier pour créer une plateforme de paiement en stablecoin conçue pour la croissance, la conformité et la fiabilité à long terme.
Questions fréquemment posées
01. Pourquoi les commerçants s'intéressent-ils aux paiements en stablecoins ?
Les commerçants s'intéressent de plus en plus aux stablecoins en raison de leur adoption croissante, de l'amélioration des infrastructures et de la clarté réglementaire, qui ont fait des stablecoins une option viable pour un traitement et un règlement efficaces des paiements.
02. Quels avantages les stablecoins offrent-ils aux commerçants ?
Les stablecoins offrent des avantages tels que des délais de règlement réduits, des coûts inférieurs à ceux des méthodes de paiement traditionnelles et une efficacité accrue pour les transactions transfrontalières, ce qui les rend idéaux pour développer les paiements marchands.
03. Comment les entreprises peuvent-elles mettre en œuvre avec succès des plateformes de paiement en stablecoins ?
Les entreprises peuvent mettre en œuvre avec succès des plateformes de paiement en stablecoins en se concentrant sur la construction d'une architecture robuste qui prenne en compte le volume des marchands, les exigences de conformité, la logique de règlement et les rapports opérationnels afin de garantir une adoption à long terme et une croissance des revenus.