
✨ Résumé de l'IA
- La monnaie programmable, où la valeur obéit à ses propres règles et les exécute sans approbation humaine à chaque étape, n'est plus un concept futuriste.
- Dès 2026, cela a commencé à se manifester dans les systèmes de paie, les services de trésorerie et les règlements transfrontaliers.
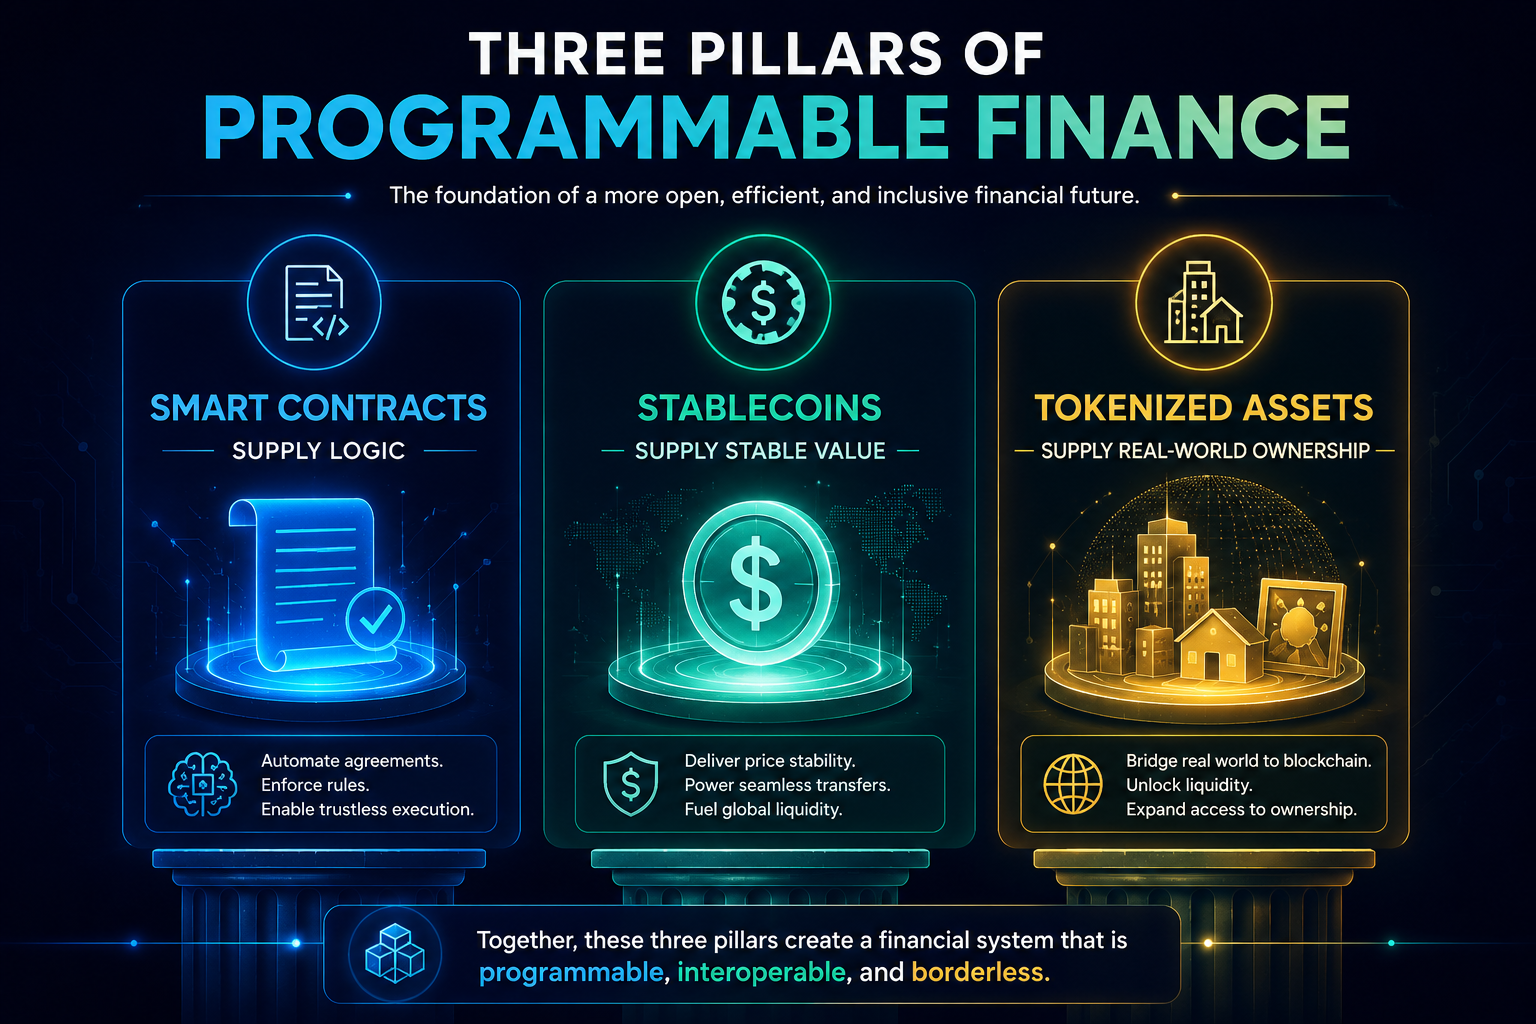
- Cette idée repose sur trois composantes principales : les contrats intelligents, qui définissent les règles ; les stablecoins, qui garantissent une valeur stable ; et les actifs tokenisés, qui étendent ces règles aux biens immobiliers, aux obligations et aux fonds.
- Le potentiel de cette technologie se manifeste dans la valeur qui circule grâce à un code auto-exécutable, les protocoles DeFi détenant plus de 70 milliards de dollars à la mi-2026.
- Les stablecoins représentaient à eux seuls plus de 300 milliards de dollars de valeur en circulation.
Imaginez un paiement qui vérifie la facture, confirme la réception des marchandises et se règle automatiquement avant même que votre équipe financière n'ait à ouvrir son ordinateur. C'est la monnaie programmable : une valeur qui obéit à ses propres règles et les exécute sans intervention humaine à chaque étape. L'idée peut paraître futuriste, mais l'infrastructure sous-jacente est déjà bien établie. Les solutions de développement de stablecoins représentent à elles seules plus de 300 milliards de dollars de valeur en circulation (DefiLlama, 2026 ; CoinDesk, 2026), et une part croissante de cette valeur transite par des contrats intelligents plutôt que par les registres bancaires traditionnels. Pour les fondateurs, les responsables produits et tous ceux qui suivent l'évolution de la finance numérique, 2026 marque le moment où ce concept, autrefois cantonné aux articles de recherche, commence à se concrétiser dans les systèmes de paie, les services de trésorerie et les plateformes de règlement transfrontalières.
Ce guide décompose le concept en trois éléments essentiels : les contrats intelligents, qui fournissent la logique ; les stablecoins, qui offrent une valeur stable et utilisable ; et les actifs tokenisés, qui étendent cette logique à l’immobilier, aux obligations et aux fonds. À la fin de ce guide, vous comprendrez le rôle de chaque élément, leurs interactions et l’importance du moment présent.
L'argent programmable : une définition accessible aux débutants
Commençons par la définition la plus simple. L'argent devient programmable lorsque les règles qui le régissent sont intégrées au paiement lui-même, et non à un processus administratif distinct. Un virement bancaire classique transfère de la valeur et attend qu'une personne, un traitement par lots ou un responsable de la conformité décide de la suite des opérations. Un virement programmable, quant à lui, intègre la logique de décision : débloquer les fonds uniquement lorsque la livraison est confirmée, répartir automatiquement un paiement entre trois fournisseurs ou rembourser un acheteur dès qu'une condition contractuelle n'est pas remplie.
La Banque des règlements internationaux (BRI ) présente cette évolution comme une transition vers des plateformes programmables qui intègrent la messagerie, le rapprochement bancaire et le transfert d'actifs en une seule opération, au lieu de trois systèmes distincts (Rapport économique annuel de la BRI, 2025). C'est cette intégration qui distingue cette approche de la simple numérisation d'un compte bancaire. Le compte était déjà numérique. Ce qui change, c'est l'infrastructure sous-jacente : la technologie de registre distribué, sur laquelle l'argent lui-même peut se connecter et agir.
Trois technologies permettent de concrétiser cette idée. Les contrats intelligents fournissent du code auto-exécutable, les stablecoins offrent une unité de valeur stable pour la circulation de ce code, et les actifs tokenisés étendent ces mêmes règles aux actions, aux obligations et à l'immobilier. Aucune de ces trois technologies ne fonctionne à elle seule. Une solution bancaire compatible avec les cryptomonnaies, construite sur cette architecture, permet à une banque ou une fintech de proposer des comptes qui se comportent moins comme des registres statiques et davantage comme des produits financiers configurables, avec des règles qu'une équipe de conformité peut examiner ligne par ligne.
Comment les contrats intelligents transforment l'argent en code
Un contrat intelligent est un programme stocké sur une solution blockchain qui s'exécute exactement comme prévu, sans intervention d'un opérateur pouvant en modifier discrètement le résultat a posteriori. Définissez une règle une seule fois, par exemple : « libérer 40 % de cette facture à la confirmation de livraison et les 60 % restants après un délai de vérification de 30 jours », et le contrat l'appliquera systématiquement, pour chaque transaction, sans que l'équipe financière n'ait à ressaisir les conditions.
Il ne s'agit pas d'un marché de niche. La valeur transitant par ce type de code auto-exécutable se chiffre désormais en dizaines de milliards de dollars : les protocoles DeFi détenaient plus de 70 milliards de dollars de valeur à la mi-2026, même après un net repli en début d'année (DefiLlama, 2026 ; Yahoo Finance, 2026). Cette ampleur est importante car elle démontre que la couche logique est suffisamment mature pour permettre aux institutions réglementées de s'y appuyer, et pas seulement aux particuliers.
Pour une banque ou une société de paiement, la solution la plus pratique consiste rarement à rédiger des contrats de A à Z. Les entreprises sans équipe blockchain interne font généralement appel à un partenaire spécialisé pour le développement de leurs contrats intelligents, plutôt que de les concevoir elles-mêmes. La plupart s'appuient sur des modèles réutilisables et audités via un partenaire de développement BaaS, puis personnalisent les règles métier : délais de règlement, répartition des frais, conditions de remboursement et contrôles de conformité. Le contrat devient le mécanisme d'application, et l'institution conserve la maîtrise de la politique qu'il définit. La qualité d'un contrat dépend de la rigueur des règles qui le définissent ; les tests et les pistes d'audit indépendantes sont donc aussi importants que le choix de la blockchain sous-jacente.
Les différentes blockchains présentent des avantages et des inconvénients qu'il est important de connaître dès le départ : Ethereum reste l'environnement le plus audité pour les logiques financières complexes, tandis que des blockchains comme Solana et Tron privilégient la rapidité de règlement, confirmant les transactions en moins de deux secondes. Le choix entre elles dépend de votre priorité : la flexibilité des contrats ou le débit des transactions.
Discutez avec notre équipe d'infrastructure de trésorerie au sujet d'un corridor pilote !
Stablecoins et actifs tokenisés : les deux moteurs du modèle
Les stablecoins résolvent un problème que les cryptomonnaies classiques n'ont jamais pu régler : la prévisibilité de la valeur. Un jeton indexé sur une devise permet à une entreprise de fixer le prix de ses produits, de payer ses employés et de régler ses factures sans avoir à subir les fluctuations horaires des cours. Pour une équipe en charge des paiements qui évalue l'intégration des stablecoins, cette prévisibilité est essentielle : le volume réel des paiements en stablecoins, indépendamment des transactions, a atteint 390 milliards de dollars en 2025 (McKinsey, 2026 ; Artemis Analytics, 2025), dont plus de la moitié transitait par des échanges interentreprises qui s'appuyaient traditionnellement sur les services bancaires correspondants.
L'alternative traditionnelle reste onéreuse. La base de données de la Banque mondiale sur les prix des transferts de fonds dans le monde indique un coût moyen global de 6.36 % du montant envoyé, certains corridors appliquant des tarifs bien supérieurs (Banque mondiale, Prix des transferts de fonds dans le monde, septembre 2025). Un système automatisé basé sur les stablecoins ne supprime pas totalement les coûts, mais il réduit considérablement les intermédiaires manuels qui engendrent des frais et des délais supplémentaires le long des corridors de paiement transfrontaliers.
Les actifs tokenisés appliquent la même logique à la propriété plutôt qu'à la monnaie. Une obligation, une part de fonds ou une fraction de propriété est représentée sur un registre partagé, les règles de transfert, les contrôles de conformité et les versements de dividendes étant inscrits directement dans le token. Les actifs tokenisés sur la blockchain, hors stablecoins, représentaient entre 31 et 32 milliards de dollars à la mi-2026 (rwa.xyz, 2026 ; Cryptonomist, 2026), principalement constitués de titres de dette publique tokenisés. Pour une équipe développant une plateforme de transfert de fonds en stablecoins ou étudiant le développement d'une plateforme d'actifs tokenisés , l'intérêt est évident : un règlement qui prenait auparavant des jours peut désormais être effectué en quelques minutes, l'historique des transactions étant intégré au registre lui-même.
Que faut-il rechercher dans les systèmes de gestion de trésorerie programmables ?
Que vous envisagiez de développer en interne une solution bancaire néo-crypto ou d'évaluer un partenaire de développement, comparez une plateforme à ces cinq facteurs avant d'engager un budget d'ingénierie ou une décision du conseil d'administration :
- Alignement réglementaire : Vérifiez que la plateforme est bien conforme au régime d'agrément applicable à votre marché, tel que VARA, la FCA ou l'ASIC, plutôt que de considérer la conformité comme une simple formalité ajoutée ultérieurement.
- Modèles de contrats intelligents audités : Demandez des rapports d'audit indépendants portant sur la logique du contrat elle-même, et pas seulement sur le réseau blockchain sous-jacent.
- Prise en charge multi-actifs : La plateforme devrait gérer les stablecoins, les titres tokenisés et les systèmes de règlement en monnaie fiduciaire au sein d'une seule couche de règlement, afin que votre équipe n'ait pas à assembler trois fournisseurs distincts.
- Garde et gestion des clés : Favoriser un Portefeuille cryptographique MPC Cette approche est préférable à l'utilisation d'une clé privée unique contrôlée par un seul employé, car le partage distribué des clés élimine un point de défaillance unique.
- Calendrier d'intégration : Demandez un calendrier de connexion réaliste, comprenant une documentation API, un accès à l'environnement de test et un ingénieur d'intégration désigné, plutôt qu'une promesse marketing sans date de livraison.
Un partenaire bancaire crypto en marque blanche ou un partenaire de services bancaires en tant que service (BaaS) qui obtient de bons résultats sur les cinq critères épargnera à votre équipe des mois de débats internes sur la question de savoir s'il faut développer une solution ou en acheter une.
La prochaine étape du financement programmable
La monnaie programmable n'est plus une simple prévision. Elle constitue déjà une couche de règlement gérant des centaines de milliards de dollars de paiements, de transferts de fonds et d'actifs tokenisés, et de nouvelles institutions réglementées viennent chaque année s'y ajouter. Les fondateurs et responsables produits qui en tireront le plus grand profit seront ceux qui appréhenderont les contrats intelligents, les stablecoins et les actifs tokenisés comme un système intégré plutôt que comme trois tendances distinctes. Antier accompagne les banques, les fintechs et les entreprises dans la construction de cette infrastructure, transformant les concepts présentés dans ce guide en une infrastructure bancaire crypto opérationnelle. Découvrez la solution bancaire crypto conçue pour cette évolution.
Questions fréquemment posées
01. Qu'est-ce que la monnaie programmable ?
La monnaie programmable est une forme de monnaie où les règles régissant les transactions sont intégrées au paiement lui-même, ce qui lui permet d'exécuter des actions automatiquement sans intervention humaine, comme la confirmation de livraisons ou le fractionnement des paiements.
02. Quels sont les éléments clés de la monnaie programmable ?
Les composantes clés de la monnaie programmable sont les contrats intelligents, qui fournissent la logique des transactions ; les stablecoins, qui offrent une unité de valeur stable ; et les actifs tokenisés, qui appliquent ces règles à diverses formes de biens, d’obligations et de fonds.
03. En quoi la monnaie programmable diffère-t-elle des systèmes bancaires traditionnels ?
Contrairement aux systèmes bancaires traditionnels qui reposent sur des processus distincts pour la messagerie, le rapprochement et le transfert d'actifs, la monnaie programmable intègre ces fonctions dans une seule opération grâce à la technologie de registre distribué, permettant des transactions plus efficaces et automatisées.