
✨ Mesterséges intelligencia összefoglaló
- A SoFi és a Kraken közötti közelmúltbeli partnerség gyökeresen megváltoztatja a kriptotőzsdék történetét.
- Ez az együttműködés lehetővé teszi a Kraken intézményi ügyfelei számára, hogy a hagyományos banki nyitvatartási időtől függetlenül a nap 24 órájában, a hét minden napján elszámoljanak és teljesítsenek USD tranzakciókat.
- Az üzlet magában foglalja a SoFi saját, banki kibocsátású stabilcoinjának, a SoFiUSD-nek a jegyzését, valamint a Kraken Prime kihasználását a kriptovaluta-kereskedések további likviditása és végrehajtása érdekében.
- Ez a hagyományos tőzsdefejlesztési modellről egy integráltabb pénzügyi működési rendszerre való elmozdulást jelent.
- Az új modell egyetlen rendszerben foglalja magában a banki elszámolásokat, a stabilérmék kibocsátását és az intézményi likviditást.
A SoFi és a Kraken egyetlen rendszerbe kötötte a 24/7-es banki elszámolást, a bankok által kibocsátott stabilcoint és az intézményi likviditásirányítást. Íme, mit kell újragondolniuk a kriptotőzsdék építőinek.
A kriptotőzsdék már nem elszigetelt kereskedési helyszínek
2026. szeptember 3- án a SoFi és a Payward, a Kraken anyavállalata, bejelentett egy három részből álló megállapodást. Könnyű ezt csupán egy újabb „bank-találkozik-kriptotőzsdével” című címszóként elutasítani, de ez a verzió nem veszi figyelembe a kriptotőzsdék nagyobb architektúraváltási jelét.
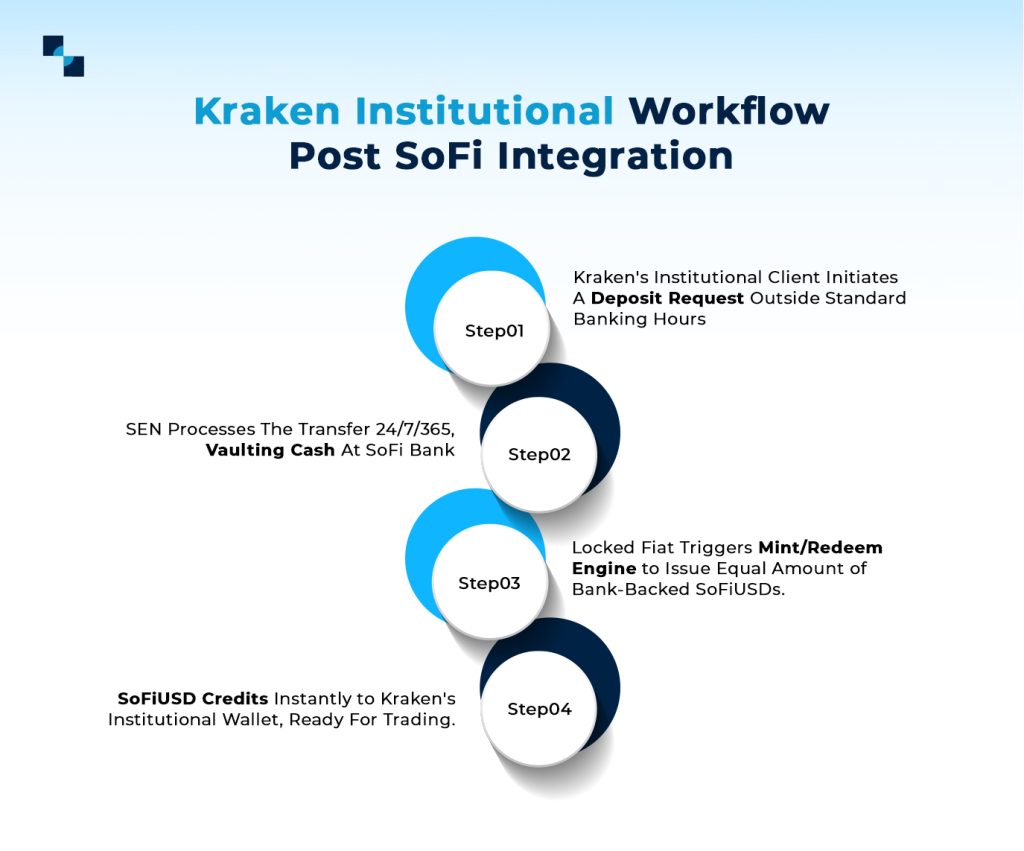
A Payward csatlakozott a SoFi Exchange Networkhöz (SEN), így a Kraken intézményi ügyfelei a szokásos banki nyitvatartási idők betartása helyett a nap 24 órájában, a hét minden napján elszámolhatnak és kiegyenlíthetnek USD tranzakciókat. A Kraken jegyezte a SoFiUSD-t, amely a SoFi saját, bankok által kibocsátott stabilcoinja, és egy az egyben beváltható amerikai dollárra.

Ezenkívül a SoFi a Kraken Prime-ot is igénybe veszi majd, ami extra likviditási és végrehajtási réteget biztosít a SoFi alkalmazáson belül végrehajtott kriptovaluta-kereskedésekhez. Anthony Noto, a SoFi vezérigazgatója a következőket említette az üzlet megvitatása során:
„A pénzügyi rendszernek nem szabad leállnia, amikor a piacok nyitva maradnak”
David Ripley a fogyasztókra fókuszáló pontot emelte ki az üzlet megvitatása során:
„Emberek milliói fogják megvásárolni első kriptovalutájukat abban az alkalmazásban, amelyet már a fizetésük kifizetésére használnak…”
A SoFi felhasználók már korábban is vásárolhattak kriptovalutát, de a Kraken-SoFi megállapodás intézményi szintű végrehajtást kínál.
Ha kriptotőzsdei infrastruktúrát építesz, meg kell tanulnod, hogy nem arról van szó, hogy a SoFi kriptofunkciókat ad hozzá. Ez nagyobb, mint bármely partnerség, mivel az infrastruktúra három fő rétege egyetlen verembe omlik össze:
- Banki elszámolás
- Stablecoin kibocsátás
- Intézményi likviditás
Az új kriptotőzsde fejlesztési platformja: kereskedés, likviditás és elszámolás
A régi kriptotőzsde fejlesztési modellje egyszerű volt.
Fiat rámpa → Tőzsde → Ajánlatpárosítás → Visszavétel.
Bármely kriptotőzsde fejlesztését tervező vállalkozás építhetne egy stabil párosítási motort, csatlakoztathatna egy fizetési processzort, és integrálhatná a kereskedési felületet. Ezt a modellt írja le a legtöbb meglévő „ hogyan építsünk kriptotőzsdét ” útmutató, és ez nem helytelen, de hiányos ahhoz képest, hogy merre tartanak az intézményi és szabályozott fintech vásárlók.
A kialakulóban lévő kriptotőzsde fejlesztési modell inkább egy pénzügyi működési rendszerre vagy több eszközt tartalmazó pénzügyi infrastruktúrára hasonlít, mint egy kereskedési alkalmazásra.
Banki sínek → fiat elszámolás → stabilcoinok verése és visszaváltása → likviditásaggregáció → kereskedési motor → letétkezelés → fizetések
A kereskedés, ami korábban az elsőbbségi értékesítési termék volt, ma a több eszközből álló pénzügyi infrastruktúra közepén helyezkedik el. Egy kriptotőzsde, amely csak a spot vagy derivatív motort birtokolja, függetlenül attól, hogy milyen gyors az egyeztetési logikája, végső soron a többit attól bérli, aki az elszámolást, a likviditást és a stabilérmék sávjait ellenőrzi.
Amikor a kriptotőzsde szoftvere birtokolja az összes infrastruktúrát, amelyen fut, akkor válhat a DeFi infrastruktúra-szállítójává, amelyhez az intézmények csatlakoznak. A SoFi nem a nulláról építette ki saját likviditási poolját vagy elszámolási hálózatát ehhez az üzlethez, hanem a Krakenéhez csatlakozott. Ez a modern kriptotőzsdék fejlesztésének legalább annyira stratégiai, mint technikai tanulsága.
Miért változtatja meg a kriptotőzsde architektúráját a 24/7-es elszámolás?
A kriptovaluta piacok sosem zárnak be, de a hagyományos banki elszámolások továbbra is a szokásos 9-től 5-ig tartó banki órákban zajlanak. Ez az eltérés évek óta jelentős elszámolási szűk keresztmetszetet teremt a hagyományos banki szolgáltatásokra támaszkodó kriptovaluta tőzsdei architektúrák számára. Míg az olyan partnerségek, mint a SoFi és a Kraken, azt mutatják, hogyan tudnak a tőzsdék külső banki sínekre csatlakozni, a partnerségek nem az egyetlen lehetőség. Az előrelátó kriptotőzsdék egyedi elszámolási síneket is építenek, vagy white label tokenizációs platformokat integrálnak, hogy teljes mértékben ellenőrizzék megbízási könyveiket, árréseiket és felhasználói élményüket.
A SoFi ajánlata szerint a SEN lehetővé teszi a Kraken jogosult intézményi ügyfelei számára, hogy folyamatosan mozgassák és kezeljék az USD likviditást, ne csak egy elszámolási ablakban. Amint maga az elszámolás folyamatossá válik, megszűnik háttérirodai funkcióként működni, és élő architektúrai követelménnyé válik.
Egy 24/7-es elszámolásra tervezett kriptotőzsdei szoftvernek legalább a következőkre van szüksége:
- Valós idejű pénztárkezelésA kereskedők bármikor megismerhetik USD és stabilérme pozíciójukat, nem csak a nap végi egyeztetéskor.
- Natív stabilérme és tokenizációs motorEgy házon belüli vagy white label-lel ellátott mint/burn motor, amely 1:1 tartalékszámlákhoz van csatlakoztatva, lehetővé teszi az azonnali fiat-token átváltást.
- Többvasúti fiat és banki összeköttetésKözvetlen, programozott API-kapcsolatok banki partnerekkel vagy tartaléktárhelyekkel, így egyetlen vasúti pálya leállása nem okoz szűk keresztmetszetet.
- Automatizált egyeztetésA kriptotőzsde 24/7-es elszámolási architektúrájának folyamatosan kell egyeztetnie a kereskedéseket, az elszámolásokat és a letéti egyenlegeket, nem pedig éjszakai tételekben.
- Valós idejű kockázat- és fedezetkezelésA kriptotőzsdéknek folyamatosan, a nap 24 órájában, a hét minden napján futó kitettség-ellenőrzéseket is be kell vezetniük.
- Automatizált likviditáskezelésA kriptovaluta-tőzsdei szoftvereknek olyan mechanizmusokat is integrálniuk kell, amelyek emberi beavatkozás nélkül újraelosztják a tőkét a helyszínek és a belső trezorok között.
- Intézményi szintű őrizetA folyamatos széfelés bevezetése a kriptotőzsde fejlesztése során gondtalan és késedelemmentes elszámolást biztosít.
Kriptotőzsdék 24/7-es klíringstratégiájának értékelése Építés vs. Partneri döntés
A 24/7-es elszámolásra áttérő kriptotőzsde-építők általában két végrehajtási utat értékelnek: a partnerséget, amely a gyorsított módszer, és az elszámolási infrastruktúra nulláról való kiépítését, amely a saját motoron alapuló módszer. A kettő közötti különbséget az alábbiakban ismertetjük:
| Stratégiai dimenzió | Partneri kapcsolat | Elszámolási infrastruktúra kiépítése tőzsdék számára |
|---|---|---|
| Végrehajtási modell | Csatlakozz vállalati banki sínekhez (pl. SEN), és listázd a bankok által kibocsátott stabilcoinokat. | Natív tokenizációs folyamatokat, tartalék tárolókat és egyéni elszámolási API-kat hozhat létre. |
| Sebesség a piacra | Azonnali hozzáférés a 24/7-es elszámoláshoz, minimális technikai beállítással. | Lassú; kiterjedt egyedi architektúrát és banki integrációkat igényel. |
| Szabályozási teher | Alacsony; a banki megfelelési és okirati kockázatokat a partnerre hárítja. | Magas; engedélyezést, auditokat és szigorú tartalékgazdálkodást igényel. |
| Haszonkulcs és hozamszabályozás | Megosztott bevétel; az elszámolási díjak és a tartalékhozam felosztva. | Maximális megtartás a megbízási könyv díjaiból, az elszámolási árrésekből és a fedezeti hozamból. |
| Működési függőség | A harmadik fél hálózatának üzemidejétől, szabályaitól és ökoszisztémájától függően. | Teljes autonómia az elszámolási logika, a likviditási poolok és a felhasználói élmény terén. |
Egy kizárólag kereskedésre szánt kriptotőzsdei infrastruktúrának nincs szüksége mindezekre, de egy intézményi, több eszközzel rendelkező pénzügyi infrastruktúra sem tudna fennmaradni mindezek nélkül.
A stabilcoinok, mint tőzsdei infrastruktúra: a kereskedhető eszközökön túl
A SoFiUSD több mint egy újabb bankok által támogatott stabilcoin. Strukturális elmozdulást jelent a spekulatív eszközként szolgáló stabilcointól az alapvető klíring és treasury infrastruktúra felé. A SoFiUSD-t közvetlenül egy okleveles bank bocsátja ki, és 1:1 arányban USD-re váltható be, így a szabályozott banki síneket közvetlenül beépíti a kriptovaluta-tőzsdék rendszerébe.
A kriptotőzsdék építészeinek a stabilérmék integrációjának három különálló evolúciós szakaszát kell nyomon követniük:
- 1. szakasz: Stablecoin, mint kereskedésre alkalmas eszköz
A stabilérme csupán kereskedési párként létezik a kriptotőzsde order bookjában. A legtöbb kriptotőzsde ma itt működik.
- 2. szakasz: Stablecoin, mint elszámolási vasút
A stabilcoint a színfalak mögött használják azonnali, 24/7-es helyszínközi vagy fiat alapú elszámoláshoz.
- 3. szakasz: Kincstári infrastruktúra
A stabilérme folyamatos, programozott likviditás- és tőkekezelési motorként szolgál a tőzsde számára.
Míg a standard kriptotőzsdei architektúrák a stabilcoinokat kizárólag 1. fázisú eszközökként kezelik, a SoFi-Kraken keretrendszer a 3. fázisban használja a SoFiUSD-t. A kriptotőzsde-építők számára a stabilcoinok fejlődése egy alapvető kereskedési pártól a teljes elszámolásig több, mint egy funkciófrissítés. Egy újabb alapmotort ad hozzá a standard párosítási motor mellé.
Likviditási aggregáció kriptovaluta-tőzsdei infrastruktúrához
A likviditásaggregáció a kriptotőzsdei infrastruktúra újabb alapvető rétegévé válik. Ahogy fentebb említettük, a Kraken nemcsak a stabilérmék elszámolási infrastruktúrájához használja a SoFi-t; a SoFi a Kraken Prime-ot is kihasználja likviditásaggregációjához.
Ahelyett, hogy egyetlen megbízási könyv alapján teljesítené a lakossági megbízásokat, a SoFi a Kraken Prime intelligens megbízásirányítását (SOR) használja ki. Ez lehetővé teszi a SoFi számára, hogy valós időben összesítse a likviditást több tucat globális helyszín között, intézményi szintű árvégrehajtást biztosítva anélkül, hogy magának több tőzsdei helyszínirányítást kellene kiépítenie. Ez felvet egy olyan kérdést, amelyet minden építőnek fel kellene tennie a saját kriptovaluta-tőzsde architektúrájával kapcsolatban: Vajon egy modern tőzsdének valóban egyetlen likviditási poolra kell támaszkodnia?
A választ a következő részben találod.
Hogyan kellene kinéznie egy modern kriptotőzsde likviditási infrastruktúrájának?
A modern kriptotőzsdék már nem egyetlen, elszigetelt megbízási könyvre támaszkodnak. Ehelyett a likviditást egy integrált infrastruktúra rétegként kezelik, amelynek célja a globális helyszínek közötti aggregáció, irányítás és mélységi lebonyolítás.
Egy vállalati szintű kriptotőzsdei likviditási architektúrához legalább a következők szükségesek:
- Több helyszínes likviditás: Több helyszínről származó mélység beszerzése ahelyett, hogy egyetlen megbízási könyv állapotára fogadnánk.
- Intelligens rendelésirányítás: Az árak és a mélység valós idejű, sorrendről sorrendre történő értékelése ezeken a helyszíneken.
- Összesített likviditás: A teljes hálózat mélységének bemutatása az ügyfeleknek, nem csak a házkönyv áttekintése.
- Intézményi OTC likviditás: Közvetlen programozott kapcsolat nagy blokkmérethez, amely nyilvános megbízási könyvet mozgatna.
- Market Maker kapcsolat: Közvetlen kapcsolatok, ahelyett, hogy pusztán a szerves megrendelési áramlásra hagyatkoznánk.
- Helyszínközi végrehajtás: Valójában kitölti a helyszíneket, nem csak idéz belőlük.
- Elsődleges brókercégek integrációja: A vízvezeték-szerelés, amely a fentieket operatívan kezelhetővé teszi, ahelyett, hogy API-integrációkból álló foltvarrás lenne.
A kizárólag saját megbízási könyvükre támaszkodó kriptotőzsdék hatalmas hátrányban vannak azokkal a platformokkal szemben, amelyek aggregált infrastruktúra-rétegként kezelik a likviditást (ahogyan a SoFi teszi a Kraken Prime-on keresztül).
Mit kell valójában felépíteni egy jövőképes kriptotőzsdei szoftvernek?
Ha a banki, stabilérme- és likviditási szálakat összeillesztjük, a kriptotőzsde infrastruktúrájának ellenőrzőlistája másképp néz ki, mint amit a legtöbb „hogyan építsünk kriptotőzsdét” útmutató még mindig leír:
| Infrastruktúra réteg | Amire szükség van a tőzsdéken |
|---|---|
| Banking | 24/7-es fiat elszámolási és banki kapcsolat |
| Stablecoins | Natív stabilcoin befizetések, kifizetések és elszámolások |
| fizetőképesség | Összesített, több helyszínes likviditás |
| Végrehajtás | Intelligens megbízásirányítás és legjobb végrehajtás |
| Kereskedés | Nagy teljesítményű illesztő motor |
| Őrizet | Intézményi szintű vagyonkezelés |
| Kockázat | Valós idejű fedezet-, kitettség- és likvidációs ellenőrzések |
| Teljesítés | KYC/KYB, AML és tranzakció-monitorozás |
| Kincstár | Automatizált egyeztetés és likviditáskezelés |
| kifizetések | Fiat és stabilcoin fizetési sínek |
A kereskedési motor egyetlen sor a táblázatban, nem az egész táblázat. Ez az a tényleges eltolódás, amit a SoFi-Kraken üzlet láthatóvá tesz.
A tanulság tőzsdeépítők számára
A következő generációs tőzsdék versenyelőnye nem egy újabb kereskedési pár tőzsdére lépéséből vagy a felhasználói felület finomításából fog származni. Az alapul szolgáló pénzügyi motorban rejlik. Ahogy a hagyományos és a digitális sínek konvergálnak, egyre több nyerő kriptovaluta-tőzsdei szoftvermegoldás épül a folyamatos likviditás, az automatizált elszámolás és a 24/7-es pénztárkezelés érdekében.
Az Antier intézményi szintű, egyedi kriptotőzsdei architektúrák tervezésére specializálódott, fintech és web3 építőket szerel fel moduláris, 24/7-es elszámolási sínekkel, intelligens megbízásirányítással és white-label likviditási motorokkal.
Gyakran ismételt kérdések
01. Mi a likviditásaggregáció egy kriptotőzsdén?
A likviditásaggregáció azt jelenti, hogy a kereskedhető mennyiséget több helyszínről – más tőzsdékről, árjegyzőktől, tőzsdén kívüli kereskedési részlegektől – szerzik be, ahelyett, hogy csak egyetlen ajánlati könyvre támaszkodnának, majd a megbízásokat oda irányítanák, ahol a legjobban teljesíthetők.
02. Mi az intelligens megbízásirányítás a kriptokereskedésben?
Az intelligens megbízásirányítás egy olyan rendszer, amely valós időben értékeli az árat és a mennyiséget több összekapcsolt helyszínen, és minden megbízást a legjobb teljesítést kínáló helyszínre küld, ahelyett, hogy mindent egyetlen fix megbízási könyv alapján hajtana végre.
03. Miért fontos a 24/7-es elszámolás a kriptotőzsdék számára?
A kriptopiacok folyamatosan kereskednek, de a hagyományos banki elszámolások jellemzően a banki nyitvatartási időre korlátozódnak. A non-stop elszámolásra épített tőzsdék valós idejű pénztárkezelést, automatizált egyeztetést és többsínes fiat-összeköttetést igényelnek, hogy elkerüljék a strukturális eltérést a kereskedések időpontja és a pénz tényleges mozgása között.
04. A stabilcoinok csak egy újabb kereskedési eszköz a tőzsdéken?
Egyre inkább nem. A bankok által kibocsátott, beváltható stabilcoinokat elszámolási sínekként és kincstári infrastruktúraként használják, nem csak kereskedhető párként – ez egy olyan elmozdulás, amely megköveteli a tőzsdéktől, hogy elszámolási és kincstári logikát építsenek maguk köré, ne csak egy listázást.