
✨ Ringkasan AI
- Postingan blog ini memberikan panduan mendalam tentang pengembangan stablecoin terdesentralisasi, membahas pertimbangan utama termasuk model jaminan, kontrak pintar, audit keamanan, alat tata kelola, dan jaringan target.
- Artikel ini menyoroti perubahan regulasi yang signifikan di pasar stablecoin, dengan pasar stablecoin terdesentralisasi global diproyeksikan mencapai $182.79 miliar pada tahun 2033.
- Artikel ini membahas implikasi dari GENIUS Act, sebuah undang-undang yang menciptakan kerangka kerja federal untuk stablecoin pembayaran di AS, dan memberikan perbandingan antara stablecoin terdesentralisasi dan terpusat.
- Tiga tipe arsitektur untuk stablecoin – berbasis kripto, algoritmik, dan hibrida – juga dibahas.
- Panduan langkah demi langkah untuk proses pengembangan disediakan, beserta kiat-kiat dalam memilih mitra pengembangan.
Jangka waktu pengembangan stablecoin terdesentralisasi biasanya bergantung pada model jaminan, kompleksitas kontrak pintar, persyaratan audit keamanan, perangkat tata kelola, dan jumlah jaringan target. Berdasarkan rencana pengembangan bertahap yang diuraikan di bawah ini, rilis pertama yang siap produksi mungkin membutuhkan waktu sekitar 5 hingga 8 bulan, meskipun implementasi yang lebih sederhana mungkin membutuhkan waktu lebih singkat dan protokol multi-rantai yang kompleks mungkin membutuhkan waktu lebih lama. Jika Anda membangun stablecoin terdesentralisasi pada tahun 2026, tantangan teknisnya tidak banyak berubah. Tantangan regulasinya telah berubah secara signifikan.
Dalam blog ini, kami akan memandu Anda melalui model stablecoin, proses pengembangan, serta pertimbangan keamanan dan regulasi utama untuk membantu Anda membangun dengan percaya diri.
Konteks Pasar: Mengapa 2026 Merupakan Tahun Penting bagi Stablecoin Terdesentralisasi
Pasar stablecoin terdesentralisasi global bernilai $3.33 miliar pada tahun 2025 dan diproyeksikan mencapai $182.79 miliar pada tahun 2033, tumbuh dengan CAGR sebesar 69%, menurut Grand View Research.
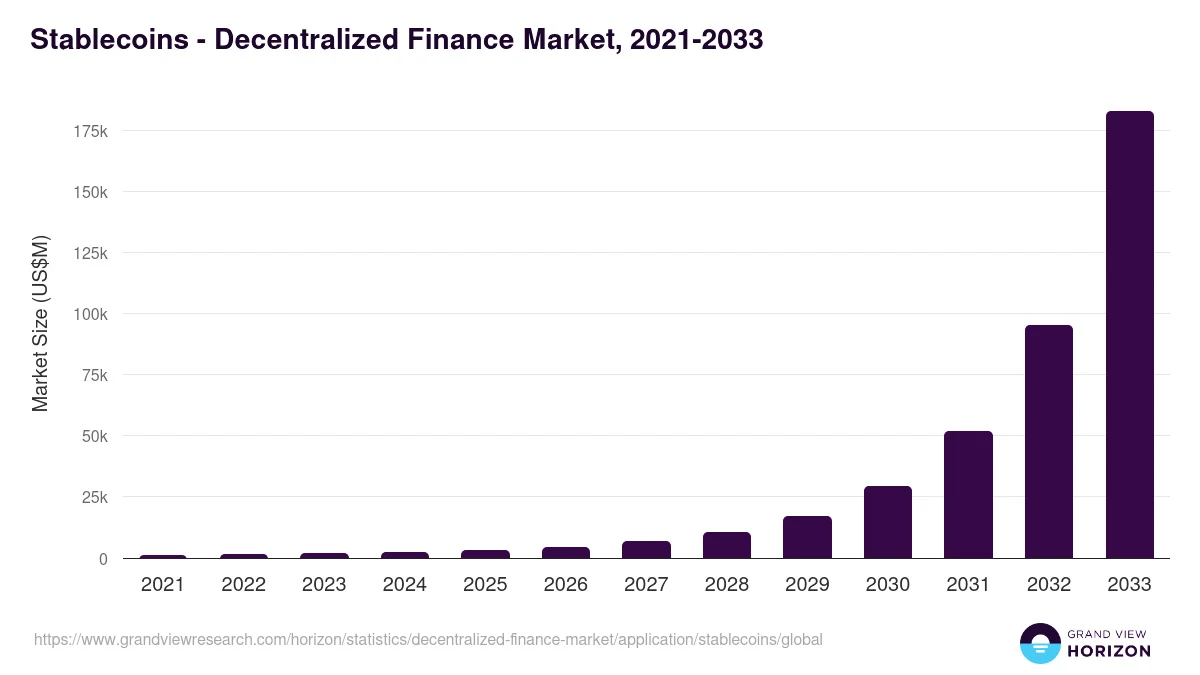
Proyeksi tersebut mencerminkan permintaan struktural yang sebenarnya dari protokol pinjaman DeFi, perbendaharaan on-chain, dan jalur pembayaran lintas batas , bukan hanya volume perdagangan spekulatif semata.
Besarnya skala aktivitas stablecoin memperjelas taruhannya. Total pasokan stablecoin yang beredar mencapai $314 miliar pada pertengahan Juni 2026, kira-kira 4.4 kali total TVL DeFi sebesar $71.77 miliar, menurut laporan Statistik Pasar DeFi dari CoinLaw . Menurut laporan BCG berjudul Stablecoin Payments: The Truth Behind the Numbers , yang dikutip dalam prospek aset digital Deutsche Bank tahun 2026 , volume transaksi bruto stablecoin diperkirakan mencapai $62 triliun pada tahun 2025. Setelah mengecualikan bot dan transaksi internal, volume transaksi yang disesuaikan menjadi sekitar $4.2 triliun.
Tyler Sloan, salah satu pendiri dan CPO Neura, mengatakan: “Pada tahun 2026, kita akan melihat stablecoin bergeser dari 'primitif kripto' menjadi infrastruktur penyelesaian inti di seluruh DeFi dan sistem keuangan yang lebih luas.” Pergeseran itu sudah terlihat dalam komposisi TVL, volume pembayaran lintas rantai, dan perhatian legislatif yang ditarik oleh sektor ini.
Mari kita diskusikan kasus penggunaan Anda, persyaratan teknis, dan peta jalan bersama para ahli blockchain kami.
Undang-Undang GENIUS dan Kesenjangan Protokol Terdesentralisasi
Undang-Undang GENIUS, yang ditandatangani menjadi undang-undang pada 18 Juli 2025, menciptakan kerangka kerja federal pertama untuk stablecoin pembayaran di Amerika Serikat. Ketentuan intinya sangat jelas: hanya penerbit stablecoin pembayaran yang diizinkan yang dapat menerbitkan stablecoin pembayaran. Pemberitahuan Peraturan yang Diusulkan OCC yang diterbitkan di Federal Register pada 2 Maret 2026 secara eksplisit mengkonfirmasi larangan ini.
Namun, ada celah yang signifikan. Seperti yang dicatat K&L Gates dalam analisis mereka pada Maret 2026, “baik undang-undang maupun NPRM tidak secara berarti membahas bagaimana kewajiban ini akan berlaku untuk protokol terdesentralisasi yang beroperasi tanpa perantara terpusat.” Ambiguitas tersebut bukanlah celah yang dapat dieksploitasi. Ini adalah pertanyaan desain arsitektur yang perlu diselesaikan oleh setiap tim stablecoin terdesentralisasi sebelum menulis kode produksi.
Implikasi praktisnya:
- Penerapan Undang-Undang GENIUS pada protokol terdesentralisasi bergantung pada struktur, aktivitas, dan peran entitas yang terlibat. Apakah suatu protokol yang beroperasi melalui tata kelola DAO termasuk dalam persyaratan Undang-Undang tersebut memerlukan analisis hukum khusus kasus dan tidak boleh diasumsikan hanya dari ketiadaan penerbit terpusat yang dapat diidentifikasi.
- Transparansi jaminan on-chain dapat meningkatkan kemampuan verifikasi dan akuntabilitas, membantu protokol terdesentralisasi mempersiapkan diri menghadapi ekspektasi regulasi yang terus berkembang. Namun, transparansi saja tidak menjamin kepatuhan terhadap regulasi.
- Berdasarkan Peraturan Pasar Aset Kripto Uni Eropa (MiCA), token yang mengacu pada aset tunduk pada persyaratan otorisasi, cadangan, pengungkapan, dan penebusan yang berlaku. Apakah stablecoin terdesentralisasi termasuk dalam kerangka kerja ini bergantung pada desainnya, aset pendukungnya, dan aktivitas yang dilakukan oleh entitas yang terlibat. Pengaturan yang sepenuhnya terdesentralisasi mungkin memerlukan penilaian hukum yang berbeda.
- Kontrak pintar yang siap diaudit dan jaminan on-chain yang dapat diverifikasi membantu protokol terdesentralisasi memperkuat transparansi, keamanan, dan kesiapan regulasi pada tahun 2026.
Stablecoin Terdesentralisasi vs. Tersentralisasi: Kerangka Kerja Pengambilan Keputusan
Sebelum berkomitmen pada solusi pengembangan stablecoin terdesentralisasi, pilihan arsitektur itu sendiri perlu dianalisis secara mendalam. Model terdesentralisasi tidak selalu tepat untuk setiap kasus penggunaan. Jika saluran distribusi utama Anda adalah prosesor pembayaran yang teregulasi, model berbasis fiat dengan pengesahan cadangan mungkin memiliki jalur kepatuhan yang lebih mudah dalam jangka pendek. Struktur terdesentralisasi menawarkan keuntungan yang signifikan dalam hal ketahanan terhadap sensor, kemampuan komposisi, dan interoperabilitas asli DeFi, tetapi memiliki persyaratan modal jaminan yang lebih tinggi dan risiko likuidasi yang lebih kompleks.
| Dimensi | Stablecoin Terdesentralisasi | Stablecoin Terpusat |
|---|---|---|
| Jenis jaminan | Aset kripto, RWA, atau keranjang aset | Mata uang fiat dan aset cadangan yang diizinkan |
| Mekanisme pasak | Jaminan berlebih, algoritma, atau arbitrase | Biasanya didukung oleh cadangan, dengan hak penebusan yang tunduk pada ketentuan penerbit dan peraturan yang berlaku. |
| Model tata kelola | DAO atau tata kelola on-chain | Penerbit korporasi terpusat |
| Paparan Undang-Undang GENIUS | Tergantung pada struktur dan aturan yang berlaku. | Kewajiban kepatuhan bagi penerbit yang diizinkan |
| Metode transparansi | Verifikasi jaminan on-chain | Pengungkapan cadangan dan pernyataan independen |
| Integrasi DeFi | Umumnya tinggi | Tergantung pada kontrol dan pembatasan penerbit. |
| Risiko likuidasi | Volatilitas jaminan dan peristiwa likuidasi | Risiko cadangan, likuiditas, dan pihak lawan |
DAI adalah contoh menonjol dari stablecoin terdesentralisasi yang dijamin dengan kripto, yang menggunakan manajemen jaminan dan mekanisme protokol untuk mendukung patokannya terhadap dolar AS. Ekosistem Maker Protocol telah berevolusi seiring dengan perubahan dalam tata kelola dan struktur produknya.
Frax juga menggambarkan bagaimana arsitektur stablecoin dapat berevolusi, dengan pendekatan algoritmik fraksional aslinya yang berbeda dari desain yang kemudian menggunakan jaminan. Contoh-contoh ini menyoroti pentingnya manajemen jaminan, mekanisme likuidasi, keandalan oracle, dan pengendalian risiko dalam desain protokol stablecoin.
Tiga Tipe Arsitektur dan Kapan Masing-masing Cocok Digunakan
Dijamin dengan kripto (jaminan berlebih)
- Terbaik untuk: Protokol pinjaman DeFi, produk perbendaharaan on-chain, dan kasus penggunaan yang membutuhkan ketahanan terhadap sensor.
- Komponen-komponen kunci: kontrak brankas agunan, bot likuidasi, umpan oracle harga (Chainlink, Pyth Network), dan pemantauan faktor kesehatan
- Pengorbanan: Ketidakefisienan modal. Protokol yang mensyaratkan jaminan 150% tidak dapat bersaing dengan penerbit berbasis fiat dalam hal biaya modal bagi pengguna.
Algoritma (tanpa jaminan atau dengan jaminan sebagian)
- Terbaik untuk: Protokol yang menargetkan kebijakan moneter elastis, primitif DeFi eksperimental, atau ekosistem likuiditas tinggi dengan jangkar permintaan yang kuat.
- Mekanisme inti: Kontrak pintar menyesuaikan pasokan token atau insentif sebagai respons terhadap sinyal harga dan kondisi pasar. Model yang sepenuhnya algoritmik dapat beroperasi tanpa jaminan langsung, sementara model yang sebagian dijamin menggabungkan mekanisme ini dengan aset cadangan atau bentuk jaminan lainnya.
- Komponen-komponen kunci: logika rebase, modul seigniorage, oracle permintaan, dan desain token stabilitas sekunder
Hibrida (algoritma fraksional atau multi-aset)
- Terbaik untuk: Protokol yang menyeimbangkan efisiensi modal dengan stabilitas patokan, atau protokol yang menargetkan kasus penggunaan pembayaran lintas batas bersamaan dengan integrasi DeFi.
- Mekanisme inti: Jaminan agunan parsial (fiat, kripto, atau RWA) dikombinasikan dengan penyesuaian pasokan algoritmik.
- Komponen-komponen kunci: brankas agunan multi-aset, modul tata kelola rasio cadangan, mesin rebase, dan kontrak jembatan lintas rantai.
Mari kita temukan pendekatan yang tepat untuk bisnis Anda, mulai dari desain materi promosi hingga tata kelola dan implementasi.
Proses Pembuatan Langkah demi Langkah: Dari Desain Protokol hingga Mainnet
Jangka waktu pengembangan stablecoin terdesentralisasi biasanya bergantung pada model jaminan, kompleksitas kontrak pintar, persyaratan audit keamanan, perangkat tata kelola, dan jumlah jaringan target. Berdasarkan rencana pengembangan bertahap yang diuraikan di bawah ini, rilis pertama yang siap produksi mungkin membutuhkan waktu sekitar 5 hingga 8 bulan, meskipun implementasi yang lebih sederhana mungkin membutuhkan waktu lebih singkat dan protokol multi-rantai yang kompleks mungkin membutuhkan waktu lebih lama.
Fase 1: Arsitektur Protokol dan Desain Tokenomics (Minggu 1–3)
- Definisikan jenis jaminan, rasio jaminan, dan ambang batas likuidasi.
- Petakan mekanisme patokan: overcollateralization, rebasing, fractional reserve, atau hybrid.
- Rancang model biaya stabilitas dan suku bunga.
- Pilih penyedia oracle: Chainlink adalah yang paling terintegrasi secara luas; Pyth Network menawarkan umpan harga frekuensi tinggi yang sesuai untuk jaminan yang volatil.
- Susun kerangka tata kelola: struktur DAO, ambang batas proposal, logika jeda darurat.
Fase 2: Pengembangan Kontrak Pintar (Minggu ke-4–10)
- Kontrak brankas jaminan dengan fungsi deposit, pencetakan, pembakaran, dan penarikan.
- Mesin likuidasi berkontrak dengan antarmuka yang kompatibel dengan bot dan logika faktor kesehatan.
- Modul rebase atau seigniorage (jika berlaku)
- Kontrak integrasi Oracle yang menggunakan umpan harga Chainlink atau Pyth.
- Kontrak tata kelola: modul pemungutan suara, penguncian waktu, dan penyesuaian parameter
- Kontrak jembatan lintas rantai jika penerapan multi-rantai direncanakan.
- Lingkungan pengembangan: Hardhat atau Foundry untuk rantai yang kompatibel dengan Ethereum; Anchor untuk Solana; CosmWasm untuk rantai berbasis Cosmos.
Fase 3: Integrasi AI dan Perangkat Manajemen Risiko (Minggu ke-8–13, paralel dengan persiapan audit)
- Pemantauan patokan dan jaminan dengan bantuan AI: model yang mengidentifikasi risiko yang muncul, melacak penurunan rasio jaminan, dan menandai posisi yang mendekati ambang batas likuidasi.
- Penyesuaian risiko dinamis: rekomendasi parameter berdasarkan sinyal volatilitas pasar.
- Deteksi kecurangan: identifikasi pola pencetakan atau penukaran yang anomali.
Fase 4: Audit Kontrak Pintar (Minggu ke-11–16)
- Gunakan jasa firma audit terpercaya (Trail of Bits, OpenZeppelin, Halborn, atau Certik) untuk melakukan audit formal.
- Kontrak yang siap diaudit memerlukan dokumentasi yang jelas, pengujian komprehensif, dan validasi keamanan terhadap fungsi-fungsi penting.
- Rencanakan siklus perbaikan selama 2 hingga 4 minggu setelah laporan audit awal.
Fase 5: Peluncuran Tata Kelola DAO dan Testnet (Minggu ke-14–20)
- Sebarkan kontrak tata kelola ke jaringan uji seperti Ethereum Sepolia, Polygon Amoy, atau jaringan pengembangan yang didukung lainnya.
- Jalankan simulasi tata kelola komunitas: usulan penyesuaian parameter, pemungutan suara jeda darurat.
- Menguji ketahanan bot likuidasi dalam kondisi simulasi guncangan harga.
Fase 6: Implementasi Mainnet dan Ekspansi Lintas Rantai (Minggu ke-21–32)
- Peluncuran mainnet bertahap dengan batasan jaminan selama proses bootstrapping likuiditas awal.
- Ekspansi multi-rantai menggunakan kontrak jembatan terverifikasi (LayerZero, Wormhole, atau Axelar)
- Dasbor cadangan on-chain secara real-time untuk verifikasi publik.
Seperti Apa Kuadrat "Baik" Saat Mengevaluasi Mitra Pembangunan?
Sebagian besar tim yang mengevaluasi mitra pengembangan stablecoin terdesentralisasi berfokus pada sinyal yang salah: jumlah kasus di situs web, lamanya beroperasi, daftar cakupan blockchain. Perbedaan sebenarnya lebih spesifik dan lebih mudah diuji.
Penanda kedalaman teknis untuk verifikasi:
- Bisakah tim tersebut merancang mesin likuidasi khusus daripada memodifikasi mesin yang sudah ada?
- Apakah mereka telah membangun modul tata kelola DAO dengan logika jeda darurat dan penguncian waktu, atau hanya kontrak pemungutan suara sederhana?
- Bisakah mereka menghadirkan pemantauan pasak yang terintegrasi dengan AI, bukan hanya peringatan ambang batas statis?
- Apakah kontrak mereka disusun sedemikian rupa sehingga lolos tinjauan firma audit Tier 1 tanpa memerlukan perubahan struktural yang signifikan?
Penanda kesiapan regulasi
- Apakah mereka memahami perbedaan antara kewajiban penerbit dalam GENIUS Act dan zona abu-abu regulasi untuk protokol terdesentralisasi?
- Bisakah mereka merancang verifikasi cadangan on-chain sejak fase arsitektur protokol, bukan sebagai tambahan di kemudian hari?
- Apakah mereka pernah menangani persyaratan kepatuhan lintas yurisdiksi, termasuk ketentuan token yang mengacu pada aset dari MiCA?
Penutup
Pasokan yang beredar di pasar stablecoin sebesar $314 miliar dan perlakuan yang belum terselesaikan terhadap protokol terdesentralisasi dalam GENIUS Act bersama-sama mendefinisikan ruang peluang untuk tahun 2026: protokol yang memahami arsitektur dengan benar sekarang, sebelum kejelasan regulasi tiba, akan memiliki keunggulan struktural yang signifikan dibandingkan dengan protokol yang kemudian menyesuaikan kepatuhan ke dalam sistem yang dirancang dengan buruk.
Keputusan teknis yang dibuat pada Fase 1 dan 2 dari pembangunan stablecoin terdesentralisasi—pemilihan oracle, rasio jaminan, desain mesin likuidasi, dan struktur modul tata kelola—menentukan apakah suatu protokol dapat dipertahankan dalam skala besar. Di Antier, kami menghadirkan rekayasa tata kelola berbasis DAO, pemeliharaan patokan terintegrasi AI, kontrak pintar yang siap diaudit, dan penerapan multi-rantai ke dalam setiap solusi pengembangan stablecoin terdesentralisasi yang kami berikan.
Pertanyaan yang Sering Diajukan
01. Faktor apa saja yang memengaruhi jangka waktu pengembangan stablecoin terdesentralisasi?
Jangka waktu pengembangan biasanya bergantung pada model jaminan, kompleksitas kontrak pintar, persyaratan audit keamanan, perangkat tata kelola, dan jumlah jaringan target.
02. Berapa lama waktu yang dibutuhkan secara umum untuk mengembangkan stablecoin terdesentralisasi yang siap produksi?
Rilis pertama yang siap produksi mungkin membutuhkan waktu sekitar 5 hingga 8 bulan, meskipun implementasi yang lebih sederhana mungkin membutuhkan waktu lebih singkat, sementara protokol multi-rantai yang kompleks mungkin membutuhkan waktu lebih lama.
03. Perubahan regulasi signifikan apa yang terjadi pada stablecoin terdesentralisasi pada tahun 2026?
Undang-Undang GENIUS, yang ditandatangani menjadi undang-undang pada 18 Juli 2025, menetapkan kerangka kerja federal pertama untuk stablecoin pembayaran di AS, yang hanya mengizinkan penerbit yang diizinkan untuk menerbitkan stablecoin pembayaran.