
✨ Yfirlit yfir gervigreind
- Þessi bloggfærsla veitir ítarlega leiðbeiningar um þróun dreifðrar stöðugleikamyntar (stablecoin) og fjallar um lykilatriði, þar á meðal veðlíkön, snjallsamninga, öryggisendurskoðanir, stjórnunartól og marknet.
- Í færslunni er lögð áhersla á verulegar reglugerðarbreytingar á stablecoin-markaðnum, þar sem gert er ráð fyrir að alþjóðlegur dreifður stablecoin-markaður muni ná 182.79 milljörðum dala árið 2033.
- Þar er fjallað um áhrif GENIUS-laganna, laga sem skapa alríkisramma fyrir greiðslustöðumynt í Bandaríkjunum, og borið saman dreifða og miðstýrða stöðugmynt.
- Þrjár gerðir arkitektúrs fyrir stöðugleikamynt – dulritunar-tryggð, reiknirit og blendingur – eru einnig skoðaðar.
- Leiðbeiningar um þróunarferlið eru ítarlegar og fylgja leiðbeiningar um val á samstarfsaðila.
Tímalínur þróunar á dreifðri stöðugleikamynt eru venjulega háðar veðlíkani, flækjustigi snjallsamninga, kröfum um öryggisúttektir, stjórnunartólum og fjölda markneta. Miðað við áfangaþróunaráætlunina sem lýst er hér að neðan, getur fyrsta útgáfa tilbúin til framleiðslu tekið um það bil 5 til 8 mánuði, þó að einfaldari innleiðingar gætu þurft styttri tíma og flóknar fjölkeðjusamskiptareglur gætu tekið lengri tíma. Ef þú ert að byggja upp dreifða stöðugleikamynt árið 2026, hefur tæknilega áskorunin ekki breyst mikið. Reglugerðaráskorunin hefur breyst verulega.
Í þessari bloggfærslu munum við leiða þig í gegnum stablecoin líkön, þróunarferlið og helstu öryggis- og reglugerðaratriði til að hjálpa þér að byggja upp með öryggi.
Markaðssamhengið: Af hverju 2026 er lykilár fyrir dreifða stöðugleikamynt
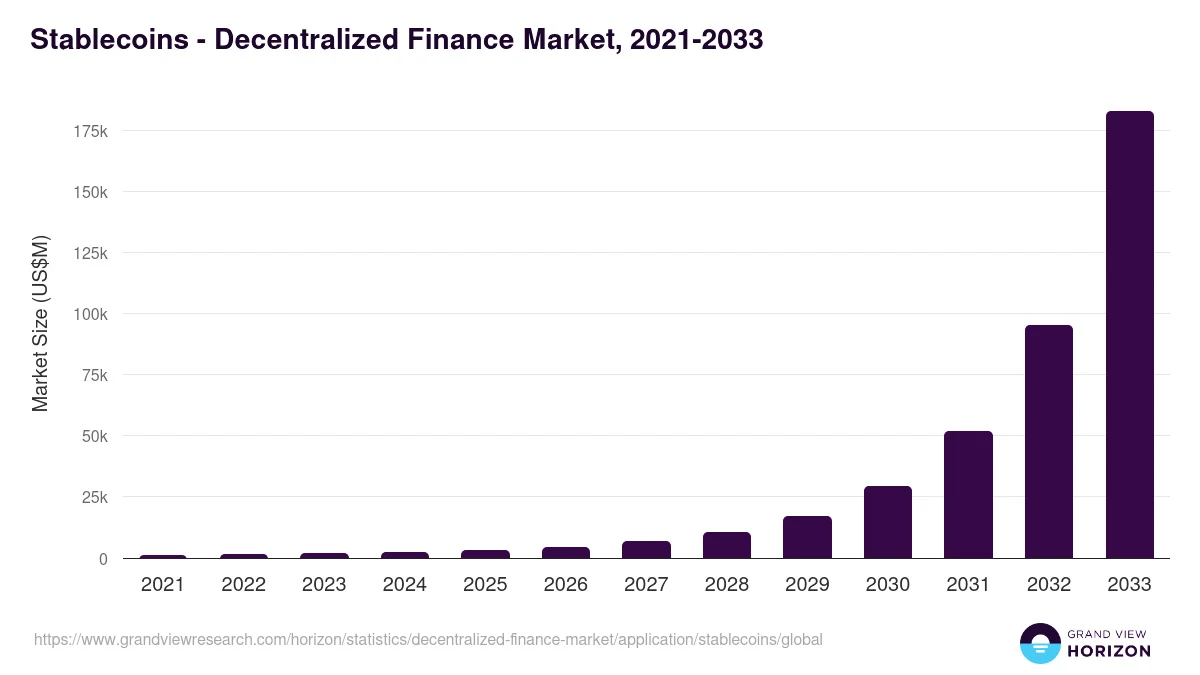
Sú spá endurspeglar raunverulega uppbyggingu eftirspurnar frá DeFi-lánasamskiptareglum, ríkisskuldabréfum innan keðjunnar og greiðslukerfum yfir landamæri , ekki aðeins vangaveltur um viðskiptamagn.
Umfang virkni stöðugleikamynta skýrir hvað í húfi er. Heildarframboð stöðugleikamynta í umferð náði 314 milljörðum dala um miðjan júní 2026, sem er um það bil 4.4 sinnum heildarframboð á DeFi TVL upp á 71.77 milljarða dala, samkvæmt skýrslu CoinLaw um DeFi markaðstölfræði . Samkvæmt skýrslu BCG um greiðslur í stöðugleikamyntum: Sannleikurinn á bak við tölurnar , sem vitnað er í horfum Deutsche Bank fyrir stafrænar eignir árið 2026 , var heildarviðskiptamagn stöðugleikamynta áætlað 62 billjónir dala árið 2025. Að undanskildum vélmennum og innri viðskiptum var leiðrétt viðskiptamagn um það bil 4.2 billjónir dala.
Tyler Sloan, meðstofnandi og framkvæmdastjóri fjármálasviðs Neura, sagði: „Árið 2026 munum við sjá stöðugleikamynt færast frá „frumstæðum dulritunargjaldmiðlum“ yfir í kjarnauppgjörsinnviði yfir DeFi og fjármálakerfið í heild.“ Þessi breyting er þegar sýnileg í samsetningu TVL, greiðslumagni milli keðja og þeirri löggjafarathygli sem geirinn vekur.
Við skulum ræða notkunartilvikið þitt, tæknilegar kröfur og vegvísi við sérfræðinga okkar í blockchain-tækni.
GENIUS lögin og bilið í dreifðri samskiptareglugerð
GENIUS-lögin, sem undirrituð voru 18. júlí 2025, sköpuðu fyrsta alríkisrammann fyrir greiðslustöðumynt í Bandaríkjunum. Kjarnaákvæði þeirra er einfalt: aðeins leyfilegir útgefendur greiðslustöðumynta mega gefa út greiðslustöðumynt. Tilkynning OCC um fyrirhugaða reglugerð, sem birt var í Federal Register 2. mars 2026, staðfestir þetta bann sérstaklega.
En það er verulegt bil. Eins og K&L Gates benti á í greiningu sinni frá mars 2026, „hvorki lögin né NPRM fjalla á marktækan hátt um hvernig þessar skyldur myndu eiga við um dreifðar samskiptareglur sem starfa án miðlægs milliliðs.“ Þessi tvíræðni er ekki glufa til að nýta sér. Þetta er spurning um byggingarlistarhönnun sem hvert dreifð stöðugleikamyntateymi þarf að leysa áður en það skrifar framleiðslukóða.
Hagnýtar afleiðingar:
- Beiting GENIUS-laganna á dreifðar samskiptareglur fer eftir uppbyggingu þeirra, starfsemi og hlutverkum viðkomandi aðila. Hvort samskiptaregla sem starfar í gegnum DAO-stjórnun fellur undir kröfur laganna krefst sértækrar lagalegrar greiningar á hverju tilviki fyrir sig og ætti ekki að álykta eingöngu út frá fjarveru greinanlegs miðlægs útgefanda.
- Gagnsæi í tryggingum innan keðjunnar getur bætt sannreynanleika og ábyrgð og hjálpað dreifðum samskiptareglum að undirbúa sig fyrir breyttar reglugerðarvæntingar. Hins vegar tryggir gagnsæi eitt og sér ekki að reglugerðir séu fylgt.
- Samkvæmt reglugerð ESB um markaði dulritunareigna (MiCA) eru eignatengd tákn háð gildandi kröfum um heimild, geymslu, upplýsingagjöf og innlausn. Hvort dreifð stöðugildi falli undir þetta ramma fer eftir hönnun þess, bakhjörlum og starfsemi viðkomandi aðila. Fullkomlega dreifð fyrirkomulag gæti krafist annarrar lagalegrar matsgerðar.
- Snjallsamningar sem eru tilbúnir til endurskoðunar og staðfestanleg trygging innan keðjunnar hjálpa til við að styrkja dreifða samskiptareglur gagnsæi, öryggi og reglugerðarþarfir árið 2026.
Dreifð vs. miðstýrð stöðugildi: Ákvörðunarrammi
Áður en ráðist er í dreifða lausn fyrir þróun stöðugleikamynta er mikilvægt að greina nákvæmlega hvaða arkitektúr er valinn. Dreifðar gerðir henta ekki öllum notkunartilfellum. Ef aðal dreifileiðin þín er eftirlitsskyld greiðslumiðlun, gæti fiat-studd gerð með varasjóðsvottun átt von á betri leið til að uppfylla kröfur til skamms tíma. Dreifðar gerðir bjóða upp á verulega kosti hvað varðar mótstöðu gegn ritskoðun, samsetningu og DeFi-innfædda samvirkni, en þær hafa í för með sér hærri kröfur um veðfé og flóknari áhættu varðandi upplausn.
| Mál | Dreifð stöðugildi | Miðlægur stöðugur gjaldmiðill |
|---|---|---|
| Tegund veðs | Dulritunareignir, áhættustýrðar eignir eða eignakörfur | Fiat gjaldmiðill og leyfileg varasjóðseignir |
| Peg-kerfi | Ofurveðsetning, reiknirit eða arbitrage | Venjulega með varasjóði, með innlausnarrétti háðum skilmálum útgefanda og gildandi reglum |
| Stjórnunarlíkan | DAO eða stjórnun á keðju | Miðlægur fyrirtækjaútgefandi |
| Útsetning fyrir GENIUS Act | Fer eftir uppbyggingu og gildandi reglum | Skyldur um eftirlit leyfisveittra útgefenda |
| Gagnsæisaðferð | Staðfesting á veði innan keðjunnar | Upplýsingagjöf um varasjóði og óháðar staðfestingar |
| DeFi samþætting | Almennt hátt | Fer eftir stjórntækjum og takmörkunum útgefanda |
| Áhætta vegna upplausnar | Sveiflur í veði og upplausnartilvik | Áhætta vegna varasjóða, lausafjár og mótaðila |
DAI er áberandi dæmi um dulritunarveðtryggða dreifða stöðugleikamynt sem notar veðstjórnun og samskiptareglur til að styðja við dollaratengingu sína. Vistkerfið Maker Protocol hefur þróast samhliða breytingum á stjórnarháttum sínum og vöruuppbyggingu.
Frax sýnir einnig hvernig arkitektúr stöðugleikamynta getur þróast, þar sem upprunalega brota-algrím nálgunin er frábrugðin síðari veðsettum hönnunum. Þessi dæmi undirstrika mikilvægi veðstjórnunar, upplausnarferla, áreiðanleika Oracle og áhættustýringar í hönnun stöðugleikamynta samskiptareglna.
Þrjár gerðir arkitektúrs og hvenær hver þeirra passar
Dulritunarveðtryggt (ofveðtryggt)
- Best fyrir: DeFi lánareglur, fjármálagerningar á keðjunni og notkunartilvik sem krefjast ritskoðunarþols
- Lykilþættir: Samningar um veðgeymslur, uppgjörsvélmenni, verðstraumar (Chainlink, Pyth Network) og eftirlit með heilsufarsþáttum
- Viðskipti: Óhagkvæmni fjármagns. Samskiptareglur sem krefjast 150% veðs geta ekki keppt við útgefendur með föstum lánshæfismat hvað varðar fjármagnskostnað fyrir notendur.
Reiknirit (án veðtryggðs eða að hluta til veðtryggðs)
- Best fyrir: Samskiptareglur sem miða að teygjanlegri peningastefnu, tilraunakenndri DeFi frumstæðri aðferð eða vistkerfi með mikla lausafjárstöðu og sterkum eftirspurnarakkerum.
- Kjarnakerfi: Snjallsamningar aðlaga framboð eða hvata tákna í samræmi við verðmerki og markaðsaðstæður. Eingöngu reikniritalíkön geta virkað án beinnar veðsetningar, en líkön með hluta veðsetningar sameina þessi ferli með varasjóði eða öðrum gerðum veðsetningar.
- Lykilþættir: endurgrunnsrökfræði, seigniorage-einingar, eftirspurnarorð og hönnun á aukastöðugleikatáknum
Blendingur (brotalgrímur eða fjöleignar)
- Best fyrir: Samskiptareglur sem vega og meta fjármagnsnýtingu og stöðugleika greiðslujöfnuðar, eða þær sem miða að notkunartilfellum yfir landamæri ásamt DeFi-samþættingu
- Kjarnakerfi: Hlutatrygging (fiat, dulritunargjaldmiðlar eða RWA) ásamt reikniritsbundinni framboðsleiðréttingu
- Lykilþættir: Veðgeymslur fyrir margar eignir, stjórnunareining fyrir varasjóðshlutfall, endurgrunnsvél og samningar um keðjubrýr
Finnum réttu aðferðina fyrir fyrirtækið þitt, allt frá hönnun gagna til stjórnarhátta og innleiðingar.
Skref-fyrir-skref smíðaferli: Frá hönnun samskiptareglna til aðalnets
Tímalínur fyrir þróun dreifðra stöðugleikamynta eru yfirleitt háðar veðlíkani, flækjustigi snjallsamninga, kröfum um öryggisúttektir, stjórnunartólum og fjölda markneta. Miðað við áfangaþróunaráætlunina sem lýst er hér að neðan, getur fyrsta útgáfa tilbúin til framleiðslu tekið um það bil 5 til 8 mánuði, þó að einfaldari innleiðingar geti þurft styttri tíma og flóknar fjölkeðjusamskiptareglur geti tekið lengri tíma.
1. áfangi: Samskiptareglur og hönnun táknfræði (vikur 1–3)
- Skilgreina tegund veðs, veðhlutfall og innlausnarþröskuld
- Kortleggja veðsetningarferlið: ofurveðsetning, endurfjármögnun, brotbundinn varasjóður eða blendingur
- Hannaðu stöðugleikagjalda- og vaxtalíkanið
- Veldu Oracle-þjónustuaðila: Chainlink er sá sem er mest samþættur; Pyth Network býður upp á tíðar verðupplýsingar sem henta sveiflukenndum veðum.
- Drög að stjórnunarramma: DAO-uppbygging, tillöguþröskuldar, neyðarstöðvunarrökfræði
2. áfangi: Þróun snjallsamninga (vikur 4–10)
- Samningar um tryggingageymslu með innláns-, myntunar-, brennslu- og úttektaraðgerðum
- Samningar um upplausnarvélar með viðmótum sem eru samhæf við vélmenni og heilsufarsþætti
- Endurgrunns- eða myntgreiðslueining (ef við á)
- Samningar um Oracle-samþættingu sem nota verðveitur frá Chainlink eða Pyth
- Stjórnunarsamningar: atkvæðagreiðsla, tímalás og breytustillingareiningar
- Samningar um brúarbrýr yfir keðjur ef fyrirhugað er að dreifa mörgum keðjum
- Þróunarumhverfi: Hardhat eða Foundry fyrir Ethereum-samhæfðar keðjur; Anchor fyrir Solana; CosmWasm fyrir Cosmos-byggðar keðjur
3. áfangi: Samþætting gervigreindar og áhættustýring (vikur 8–13, samhliða undirbúningi endurskoðunar)
- Eftirlit með veði og tengingu með gervigreind: líkön sem bera kennsl á vaxandi áhættu, fylgjast með versnun veðhlutfalls og flagga stöðu sem nálgast innlausnarmörk.
- Kvik áhættuaðlögun: tillögur að breytum byggðar á merkjum um sveiflur á markaði
- Uppgötvun svika: auðkenning óeðlilegra mynstra eða innlausnarmynstra
4. áfangi: Endurskoðun á snjallsamningum (vikur 11–16)
- Fáðu viðurkennt endurskoðunarfyrirtæki (Trail of Bits, OpenZeppelin, Halborn eða Certik) til að framkvæma formlega endurskoðun.
- Samningar sem eru tilbúnir til endurskoðunar krefjast skýrra skjala, ítarlegra prófana og öryggisstaðfestingar á mikilvægum aðgerðum.
- Skipuleggið úrbótaferli í 2 til 4 vikur eftir fyrstu úttektarskýrslu
5. áfangi: Uppsetning á stjórnun DAO og prófunarneti (vikur 14–20)
- Dreifa stjórnunarsamningum á prófunarnet eins og Ethereum Sepolia, Polygon Amoy eða sambærileg þróunarnet sem þau styðja.
- Keyra hermir um stjórnun samfélagsins: tillögur um aðlögun breytna, atkvæði um neyðarhlé
- Álagsprófa upplausnarvélmenni við hermt verðsjokk
6. áfangi: Uppsetning aðalnets og útvíkkun yfir keðjur (vikur 21–32)
- Stigskipt aðalnetuppsetning með veðþakmörkum við upphaflega lausafjáruppbyggingu
- Fjölkeðjuútvíkkun með staðfestum brúarsamningum (LayerZero, Wormhole eða Axelar)
- Rauntíma mælaborð fyrir varasjóði keðjunnar til staðfestingar almennings
Hvernig „gott“ lítur út þegar þróunarfélagi er metinn
Flest teymi sem meta samstarfsaðila í þróun á stöðugleikamyntum (stablecoin) einbeita sér að röngum vísbendingum: fjölda vefsíðna, starfsaldur og umfangi keðjunnar. Raunverulegir aðgreiningarþættir eru þrengri og prófanlegri.
Tæknilegar dýptarmerki til að staðfesta:
- Getur teymið hannað sérsniðna upplausnarvél frekar en að forka núverandi?
- Hafa þeir smíðað DAO stjórnunareiningar með neyðarhlé og tímalásarökfræði, eða aðeins einfalda atkvæðagreiðslusamninga?
- Geta þeir afhent gervigreindar-samþætta peg-eftirlit, ekki bara kyrrstæðar þröskuldsviðvaranir?
- Eru samningar þeirra þannig úr garði gerðir að þeir standist endurskoðun endurskoðunarfyrirtækis á fyrsta stigi án þess að þörf sé á verulegum skipulagsbreytingum?
Merki um reglugerðarhæfni
- Skilja þeir muninn á útgefandaskyldum GENIUS-laganna og reglulegu gráu svæði fyrir dreifða samskiptareglur?
- Geta þeir hannað fyrir staðfestingu á varasjóði innan keðjunnar frá samskiptareglubyggingarstigi, ekki sem endurbætur?
- Hafa þeir unnið eftir kröfum um samræmi sem ná yfir mörg lögsagnarumdæmi, þar á meðal ákvæði MiCA um eignatengd tákn?
Final Words
314 milljarða dollara framboð á stöðugleikamyntmarkaði og óleyst meðferð GENIUS-laganna á dreifðum samskiptareglum skilgreina saman tækifærisrýmið fyrir árið 2026: samskiptareglur sem fá arkitektúrinn núna, áður en skýr reglugerð kemur, munu hafa verulegan uppbyggingarkost umfram þá sem endurbæta samræmi í illa hannað kerfi síðar.
Tæknilegar ákvarðanir sem teknar eru í 1. og 2. áfanga í þróun dreifðrar stöðugleikamyntar, val á Oracle, veðsetningarhlutföllum, hönnun á lausafjárvél og uppbyggingu stjórnunareininga - ákvarða hvort samskiptareglur séu varnarhæfar í stórum stíl. Hjá Antier færum við DAO-drifin stjórnunarverkfræði, gervigreindar-samþætt viðhald á pegs, endurskoðunar-tilbúna snjalla samninga og fjölkeðjuinnleiðingu í allar dreifðar stöðugleikamyntarþróunarlausnir sem við bjóðum upp á.
Algengar spurningar
01. Hvaða þættir hafa áhrif á þróunartímalínu dreifðra stöðugleikamynta?
Þróunartími fer venjulega eftir veðlíkaninu, flækjustigi snjallsamninga, kröfum um öryggisúttektir, stjórnunartólum og fjölda markneta.
02. Hversu langan tíma tekur það almennt að þróa framleiðsluhæft dreifstýrt stöðugt gjaldmiðil (stablecoin)?
Fyrsta útgáfa sem er tilbúin til framleiðslu getur tekið um það bil 5 til 8 mánuði, þó að einfaldari innleiðingar geti þurft styttri tíma, en flóknar fjölkeðjusamskiptareglur geta tekið lengri tíma.
03. Hvaða mikilvægar reglugerðarbreytingar áttu sér stað fyrir dreifða stöðugleikamynt árið 2026?
GENIUS-lögin, sem undirrituð voru 18. júlí 2025, settu á fót fyrsta alríkisrammann fyrir greiðslustöðumynt í Bandaríkjunum og heimiluðu aðeins leyfisbundnum útgefendum að gefa út greiðslustöðumynt.