




✨ AI-samenvatting
- Software voor peer-to-peer-leningen transformeert de traditionele financiële wereld door kredietnemers en kredietverstrekkers rechtstreeks met elkaar te verbinden. De markt zal naar verwachting in 2034 een waarde van 1.38 biljoen dollar bereiken.
- Om in 2026 een P2P-leningsplatform te lanceren, is een concurrentievoordeel nodig om op te vallen.
- Trends zijn onder meer de integratie van AI voor snellere leninggoedkeuringen, blockchain-gebaseerde leningen voor lagere kosten en embedded finance voor mobiele toegankelijkheid.
- Essentiële functies voor P2P-leningsplatformen zijn onder andere KYC, slimme contracten, risicobeheer en compliance-modules.
- De stappen voor het lanceren van een platform omvatten marktonderzoek, het kiezen van een softwaremodel, het bouwen van de basisarchitectuur, UI/UX-ontwikkeling en schaalvergroting.
Peer-to-peer-leningssoftware ontwikkelt zich tot een aantrekkelijk alternatief voor traditionele financiering door kredietnemers en kredietverstrekkers rechtstreeks met elkaar te verbinden via platforms, waardoor tussenpersonen worden omzeild. Deze platforms stellen particulieren in staat leningen af te sluiten zonder naar een bank te hoeven gaan of met traditionele kredietverstrekkers te hoeven onderhandelen, door hen in contact te brengen met mensen die geïnteresseerd zijn in investeren in hun behoeften of bedrijf.
De P2P-leningsmarkt, die momenteel een waarde heeft van 176.5 miljard dollar , zal naar verwachting in 2034 1.38 biljoen dollar bereiken, met een samengestelde jaarlijkse groei van 25%.
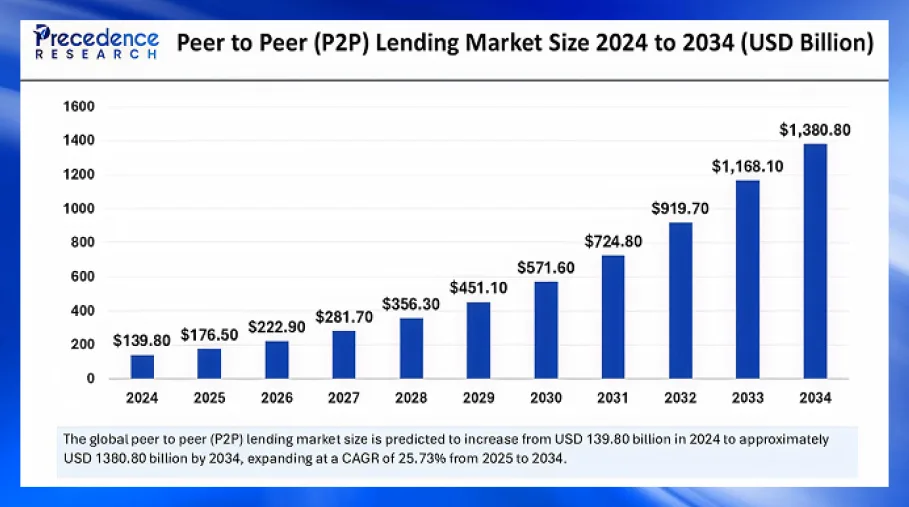
Dat is een enorme groei en een steile curve, maar met alleen maar een nieuwe kredietapplicatie kom je er niet meer. Als je overweegt om in 2026 een peer-to-peer platform voor kredietverlening te bouwen, moet je een concurrentievoordeel hebben dat je onderscheidt van 'me too'-platforms. Inzicht in de trends, onmisbare functies en het juiste ontwikkelpad helpt je om je P2P-softwareontwikkelingsstrategie voor kredietverlening toekomstbestendig te maken.
Waarom 2026 het juiste moment is om uw P2P-leningsoftware te lanceren
Onlangs pleitte een leidinggevende van Sygnum voor cryptoleningen met onderpand . Aangezien cryptoleningen worden gepromoot door topfunctionarissen van vooraanstaande banken en gefinancierd en gefaciliteerd door toonaangevende cryptobeurzen zoals Coinbase , is het tijd dat peer-to-peer-leningssoftware een comeback maakt met robuuste functies.
- Veranderende beleggersappetijt: Traditionele krediet- en leenkosten fluctueren sterk. Voor leners betekent dit dat banken niet consistent of goedkoop zijn, terwijl traditionele leenmodellen niet lonend genoeg zijn. Volgens onderzoek verdiende meer dan 60% van de kredietverstrekkers op peer-to-peer-leningsplatformsoftware meer dan 20% op hun investeringen, vergeleken met 3-5% winst uit staatsobligaties of spaarrekeningen.
- Snellere en gemakkelijkere leningen: Zelfs na voortdurende evoluties zijn conventionele kredietgoedkeuringsprocessen omslachtig en traag. P2P-leningssoftware faciliteert kredietgoedkeuringen binnen enkele minuten met slechts één KYC tijdens de onboarding. Dit helpt de repetitieve en arbeidsintensieve kredietscores en achtergrondcontroles te omzeilen die vereist zijn bij traditionele kredietverlening.
- Tech Stack Volwassenheid: AI-, blockchain- en regtech-tools zijn voldoende geëvolueerd om platforms zowel compliant als schaalbaar te maken. AI-gebaseerde kredietscores, voorspellende risicomodellering, AI/ML-verbeterde fraudedetectie en portefeuille-optimalisatie, geïmplementeerd in combinatie met smart contract-leningen, gedekte kredietverlening, onveranderlijke audit trails en tokenized investeringen, kunnen next-gen peer-to-peer softwareoplossingen voor kredietverlening opleveren. Andere technologieën die de gebruikerservaring op P2P-kredietplatforms verbeteren, zijn onder andere DID-wallets, ZK-gebaseerde KYC, herbruikbare digitale referenties, transactiescreening, open banking en andere API's.
- Duidelijke regelgeving: De regelgeving rond peer-to-peer-leningen is in ontwikkeling. Eerder dit jaar introduceerde India enkele wetswijzigingen die van invloed waren op P2P-leningsplatforms. Als gevolg hiervan Cred aangepast haar P2P-leningsoftware Mint om te voldoen aan de nieuwste normen. Evenzo hebben de Chinese P2P-maatregelen, de strengere Europese regels rond gedecentraliseerde platforms en leensystemen, en andere regionale regels de weg vrijgemaakt voor de legale werking van peer-to-peer-leningplatformsoftware.
Omdat de gedecentraliseerde peer-to-peer leenplatformen nog in hun ontwikkelingsfase zitten, kunnen technologisch vooruitstrevende spelers hun onderscheidende platformen lanceren en de markt leiden.
Welke trends bepalen de software voor P2P-leningsplatforms in 2026?
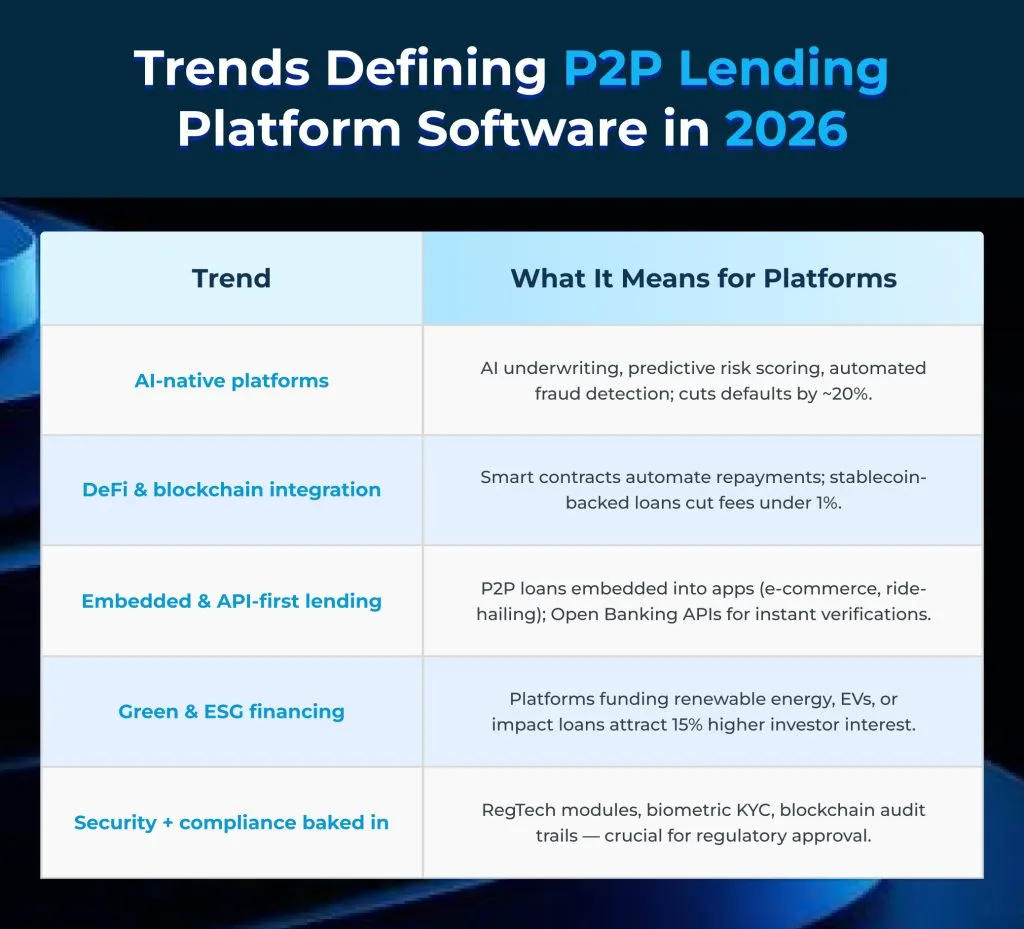
Zoals eerder gezegd, zal de volgende generatie P2P-kredietplatforms er niet hetzelfde uitzien als de eerste P2P-experimenten. Ze zullen uitgroeien tot superapps of fuseren tot grotere tradFi-systemen. Dit zijn de belangrijkste trends die innovatie in softwareoplossingen voor peer-to-peerleningen stimuleren.
- Integratie van AI en automatisering:
Zoals hierboven besproken, automatiseren AI en ML effectief en moeiteloos kredietgoedkeuringen, risicobeoordelingen, fraudedetectie en analyse van het gedrag van kredietnemers, terwijl ze tegelijkertijd voorspellende analyses en AI-agentgestuurd portefeuillebeheer mogelijk maken. Deze integraties zorgen voor snellere verwerking, verminderen wanbetalingen met 20% en personaliseren aanbiedingen. Open banking API's maken bovendien realtime gegevensuitwisseling mogelijk voor naadloze verificaties.
- Blockchain-gebaseerde leningen:
P2P-leningsoftwareoplossingen worden ingezet op blockchains zoals Apechains, waardoor yield farming, stablecoin-gedekte en gedekte leningen via smart contracts mogelijk worden. Bovendien zullen peer-to-peer-leningsmodellen met smart contract-gebaseerde escrowdiensten en biometrische KYC lagere kosten, gestroomlijnde onboarding, wereldwijde toegang en een jaarlijkse rendementsverhoging tot wel 16% mogelijk maken.
- Ingebouwde financiën en mobiele toegankelijkheid
De toekomst van kredietverlening ligt buiten de financiële toepassingen. De integratie ervan in mobile-first e-commerce, carpooling en andere vergelijkbare modellen, waarbij krediet wordt verstrekt op het moment dat gebruikers het nodig hebben, verhoogt de conversieratio's met meer dan 30%. P2P-leningssoftwaremodellen zijn ook populair bij mensen met een laag bankbezit en opkomende markten, waar andere kredietbronnen duur en ontoegankelijk zijn.
- Alternatieve kredietgegevens en personalisatie
Peer-to-peer leenplatformsoftware integreert niet-traditionele data (bijv. betalingsgegevens van nutsbedrijven, sociale media, enz.) met AI voor kredietscores, waardoor leningvoorwaarden op maat mogelijk worden voor kredietnemers met een beperkt kredietdossier. Dit verbetert de inclusie van het MKB, flexwerkers, enz.
- Duurzaamheid en groene financiering:
P2P-leningen financieren steeds vaker ecologische projecten zoals hernieuwbare energie, waarbij ESG-criteria in het aanbod zijn geïntegreerd om investeerders aan te trekken en te beïnvloeden. Dit sluit aan bij de vraag van de markt, die naar verwachting in 2033 een omvang van $ 28.7 biljoen zal bereiken. Volgens betrouwbare bronnen ervaren platforms die groene leningen aanbieden een 15% hogere interesse van investeerders.
- Verbeterde beveiliging en transparantie:
Peer-to-peer softwareontwikkelingsprojecten voor kredietverstrekking leggen de nadruk op de implementatie van terugkoopgaranties, diversificatietools en blockchain-audits om fondsen te beschermen. Deze, samen met realtime prestatiedashboards voor beleggers, wekken vertrouwen op te midden van toezicht door toezichthouders. Veilige whitelabel P2P-kredietplatforms hebben bewezen het aantal wanbetalingen met 11-14% te verminderen.
Wat zijn de essentiële kenmerken voor de ontwikkeling van een white label P2P-leningsplatform?
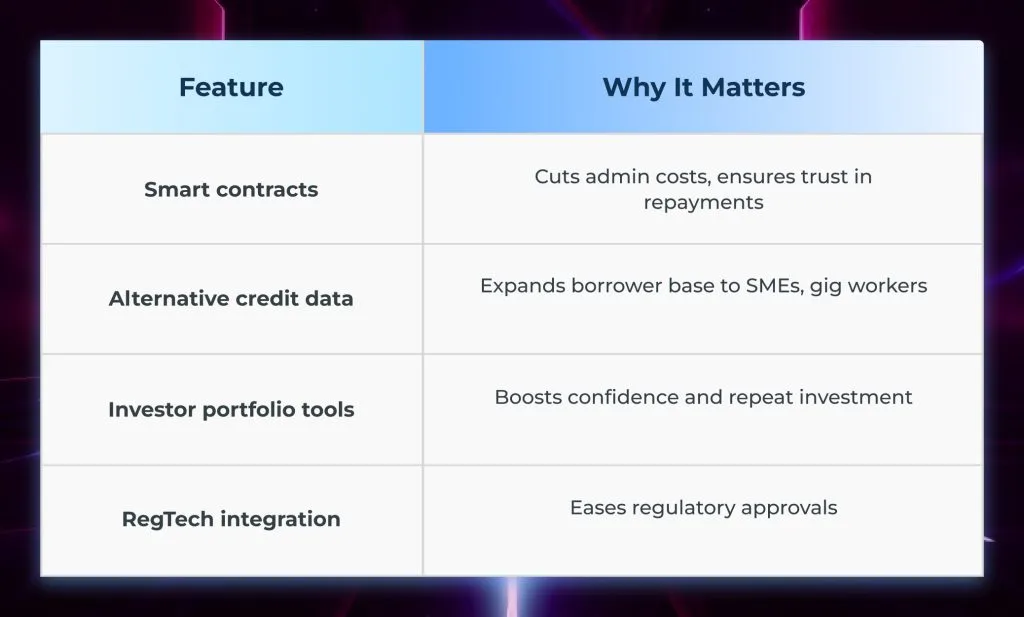
Of u nu uw peer-to-peer-leningsoftware helemaal zelf bouwt of een kant-en-klare oplossing gebruikt, u moet functionaliteit van bankkwaliteit in uw platform integreren, want dat is wat investeerders en leners verwachten. Uw P2P-kredietplatform moet minimaal het volgende omvatten:
- Onboarding van leners en KYC
- Investeerdersdashboards
- Automatiseringen met behulp van slimme contracten
- Functies voor risicobeheer
- Mobil-First UX
- Modules voor naleving en transparantie
Wat zijn de stappen die nodig zijn om in 2026 een P2P-leningsplatform te lanceren?
Als je de kredietverlening wilt revolutioneren met blockchain-gebaseerde peer-to-peer-leningsmodellen, heeft je strategie meer nodig dan alleen coderen, want dat is wat je met de ontwikkeling van whitelabel P2P-leningsplatforms grotendeels kunt vermijden. Dit is alles wat je nodig hebt:
1. Markt- en regelgevingsonderzoek
- Leer de regels voordat je aan de slag gaat. Nadat je je doelgebied duidelijk hebt, doe je grondig onderzoek naar de wet- en regelgeving die van toepassing is op je bedrijfsmodel. Weet hoe je kunt voldoen aan AUSTRAC en AFSL in Australië, MiCA in Europa, SEC in de VS en andere regionale instanties. Jouw whitelabel P2P-leningplatformontwikkelaar kan je hierbij helpen.
- Bepaal ook of u zich richt op particuliere beleggers, het MKB of institutioneel kapitaal. Zodra u dit weet, kunt u beginnen met onderzoek naar wat uw grootste concurrenten doen.
De beste peer-to-peer kredietverstrekkers in 2025, in termen van leenkosten, toegankelijkheid en klantervaring, zijn onder meer:
- Bloeien
- SoFi
- Upgrade
- LichtStream
- LendingClu
- PenFed
- Gelukkig geld
- Parvenu
- Uitleenpunt
2. Kies uw peer-to-peer-leningssoftwaremodel
- Nadat u de peer-to-peer-kredietmarkt grondig heeft onderzocht, moet u beslissen of u het volgende wilt bouwen:
- Gecentraliseerde P2P-leningssoftware waarbij platforms als tussenpersoon optreden
- Gedecentraliseerd P2P-leningsplatform waar leningen worden uitgevoerd via slimme contracten
- Een hybride P2P-leningsplatformsoftware die beide modellen combineert.
- Crypto- of niet-crypto P2P-leenplatforms. U kunt klanten toestaan om te lenen en uit te lenen in fiatgeld, crypto of stablecoins, afhankelijk van uw vereisten.
3. Bouw een kernarchitectuur met een beveiligings- en compliancelaag
- In deze stap combineert en implementeert u de technologieën die de basis vormen voor uw peer-to-peer-leningssoftware. Deze omvatten:
- Blockchain-laag voor transparantie en automatisering
- API-first backend en oracles voor realtime informatieverzameling
- Een op AI gebaseerd kredietscoresysteem, fraudedetectie en andere modules die eerder in deze blog zijn besproken.
- AML/KYC-modules om ervoor te zorgen dat uw P2P-leenplatform voldoet aan de meeste rechtsgebieden.
- Meervoudige authenticatie om de veiligheid te garanderen en het vertrouwen van gebruikers en toezichthouders te winnen.
- Regelmatige controletrajecten op basis van de blockchain garanderen een feilloze functionaliteit en ondoordringbare beveiliging.
Bouw uw P2P-leningimperium met Antier
4. UI/UX-ontwikkeling
In deze fase moet je extra moeite doen, omdat dit met je eindgebruiker communiceert. Of je nu een whitelabel P2P-platformontwikkelingsoplossing gebruikt of helemaal vanaf nul bouwt, je zult hier flink wat tijd en geld in moeten steken om een hoogwaardige gebruikerservaring te garanderen. Essentiële UI/UX-ontwikkeling voor peer-to-peer-leningsoftware omvat:
- Mobiel-eerst ontwerp.
- Ondersteuning voor meerdere talen voor grensoverschrijdend bereik.
- Hulpmiddelen voor beleggers met gamified portfolio-overzichten.
5. Pilot en schaal
Ten slotte kunt u sandbox-tests uitvoeren met een beperkte groep kredietnemers en vervolgens, indien beschikbaar en nodig, de benodigde goedkeuringen van de regelgevende instanties verkrijgen voordat u opschaalt in uw regio of wereldwijd met grensoverschrijdende betalingsrails.
Wat zijn de kosten verbonden aan de ontwikkeling van software voor P2P-leenplatforms?
Het hangt af van de ontwikkelmethode die u kiest en hoe rijk aan functies en gebruiksvriendelijk u uw peer-to-peer software voor kredietverlening wilt hebben. De ontwikkeling van whitelabel P2P-software voor kredietverlening kan tussen de $ 40 en $ 80 kosten, terwijl maatwerkontwikkeling tussen de $ 60 en $ 400 kost. Uw exacte kostenraming hangt af van de schaal, functies en vereisten voor compliancemodules. Hier is een ruwe kostenspecificatie die per regio kan verschillen.
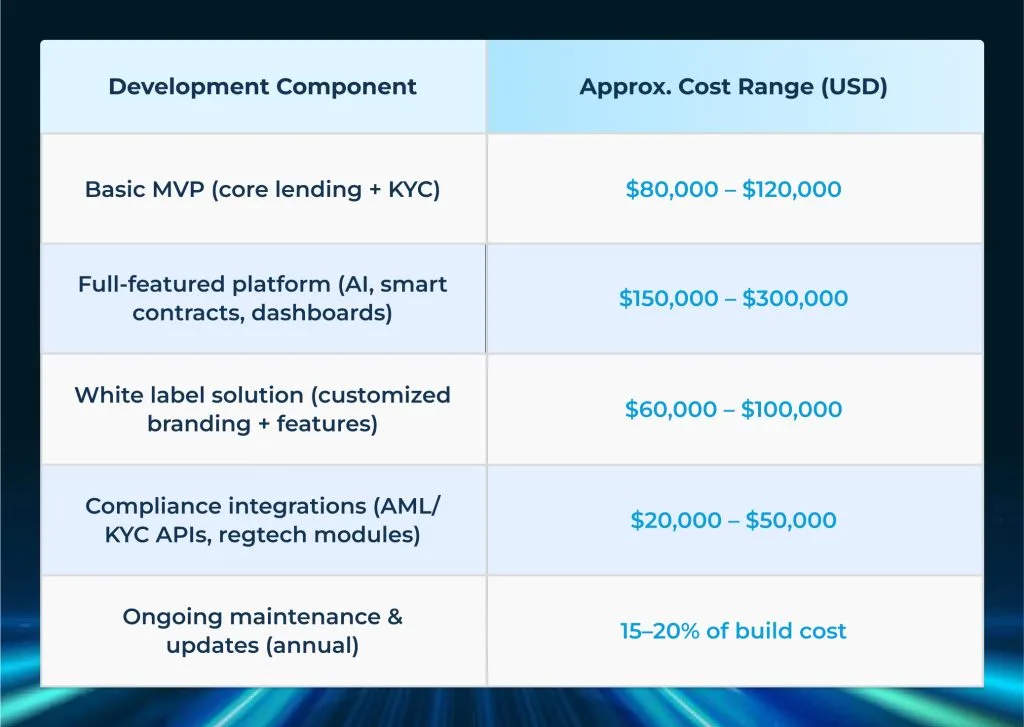
Let op: deze functies zijn niet in steen gebeiteld. Regio's met veel compliance, zoals Europa of de VS, kunnen de compliancekosten verhogen.
Toekomstperspectief van peer-to-peer-leningssoftware
Zoals gezegd, gaat het niet langer om het verbinden van kredietnemers en kredietverstrekkers. Door innovatieve benaderingen, compliancemodules en hoge schaalbaarheid in de kern te integreren, zullen de volgende generatie P2P-leningsplatforms en whitelabel peer-to-peer krediet- en leenmodellen het volgende bieden:
- Hybride P2P-DeFi-modellen die gereguleerde fiat-leningen combineren met crypto-onderpand.
- Institutionele toegang via pensioenfondsen en vermogensbeheerders die P2P als een stabiele rendementsspeler beschouwen.
- Globalisering van kredietverlening met stablecoins maakt naadloos grensoverschrijdend lenen en uitlenen mogelijk, met snellere afwikkeling.
- ESG-first P2P-leningsmodellen mainstream worden en een grote impact hebben.
Klaar om de kans van $ 1.3 biljoen te grijpen? Hier is je routekaart.
Lanceer uw MVP voor peer-to-peer-leningen binnen 7 dagen met een whitelabel P2P-platform voor de ontwikkeling van een platform. Voeg functies gefaseerd toe, want het is geen haastwerk. Focus op het stap voor stap verbeteren van de basisprincipes van lenen en behoud:
- Begrip trends (AI, blockchain, ingebedde financiën).
- Gebouw functionaliteiten die het vertrouwen van investeerders wekken.
- na een stapsgewijze ontwikkelingsroutekaart voorgesteld door uw white label P2P-leningplatformontwikkelingsbedrijf.
- Planning voor naleving en schaal op lange termijn.
Op deze manier kunt u zich positioneren om een markt te veroveren die net volwassen begint te worden. Antier, een toonaangevend bedrijf in de ontwikkeling van peer-to-peer-leningssoftware , kan u helpen met de juiste mix van technologie, regelgeving en een ontwerp dat de investeerder centraal stelt.
Lanceer sneller en schaal slimmer met Antier. Plan vandaag nog uw gesprek!
Veelgestelde Vragen / FAQ
01. Wat is peer-to-peer-leningssoftware?
Peer-to-peer-leningssoftware verbindt leners en kredietverstrekkers rechtstreeks via platforms, waardoor particulieren leningen kunnen afsluiten zonder traditionele banken of tussenpersonen.
02. Waarom wordt 2026 beschouwd als een goed moment om een P2P-leenplatform te lanceren?
Naar verwachting zal de markt voor P2P-leningen in 2026 aanzienlijk groeien. Technologische ontwikkelingen, zoals AI en blockchain, zorgen ervoor dat platforms robuuste functies en snellere goedkeuringen van leningen kunnen bieden.
03. Hoe verhoudt P2P-leningen zich tot traditionele leningen wat betreft het rendement voor kredietverstrekkers?
Uit onderzoek blijkt dat meer dan 60% van de kredietverstrekkers op peer-to-peer leenplatforms meer dan 20% verdient aan hun investeringen, vergeleken met de 3-5% die doorgaans wordt geboden door staatsobligaties of spaarrekeningen.


