
✨ AI-sammendrag
Ja. 13. april 2026 utstedte SECs avdeling for handel og markeder en uttalelse til de ansatte der de nevnte en betinget femårig «safe harbor» for visse DEX-frontend-kontoer og selvforvarende lommebøker. For å kvalifisere må leverandører oppfylle 11 kumulative betingelser, inkludert objektiv og verifiserbar transaksjonsruting, ingen forvaring av eiendeler, ingen anbefalinger for oppfordring eller handel, samt gebyrer for handelssted- og produktagonister. Brudd på en betingelse eller deltakelse i forbudte aktiviteter fjerner «safe harbor»-vilkårene.
Hvis du er en USA-basert gründer som har lagt DEX-utviklingen på is fordi SEC kanskje ville kalt deg en «megler», eller en fintech-CTO hvis juridiske team blokkerte alle DeFi-integrasjoner, er det på tide å tenke nytt. Desentraliserte børser (DEX-er) behandler nå en strukturelt betydelig andel av globale kryptovolumer. Den kumulative DEX-spotmarkedsandelen tredoblet seg i juni 2026, med volumer som nådde 12.8 milliarder dollar fra 4.15 milliarder dollar i desember 2024.
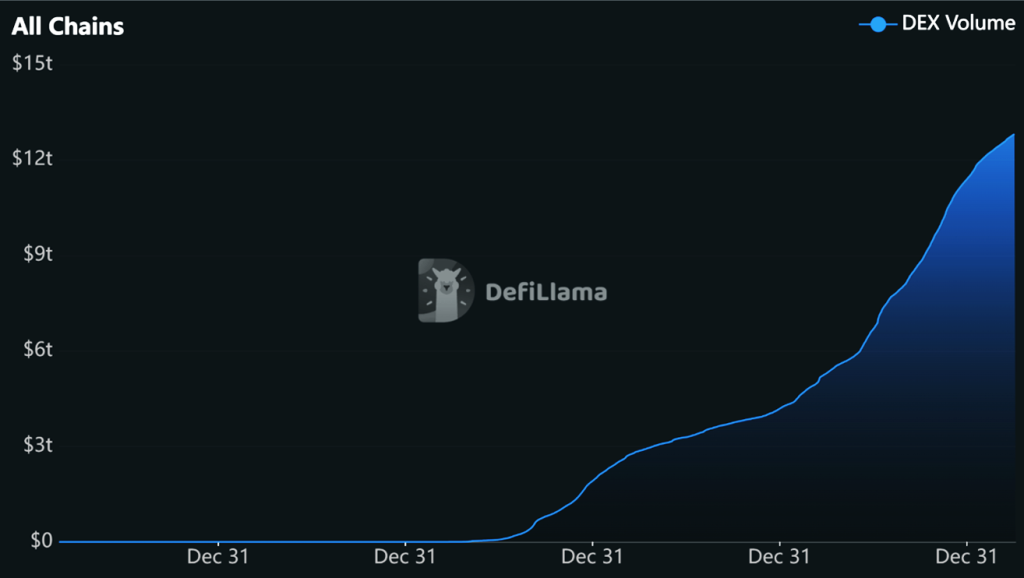
Kilde: https://defillama.com/dexs?groupBy=cumulative
Perpetual DEX-andelen vokste derimot dramatisk fra akkumulerte volumer tilsvarende 4 billioner dollar i desember 2024 til 16.2 billioner dollar i juni 2026.
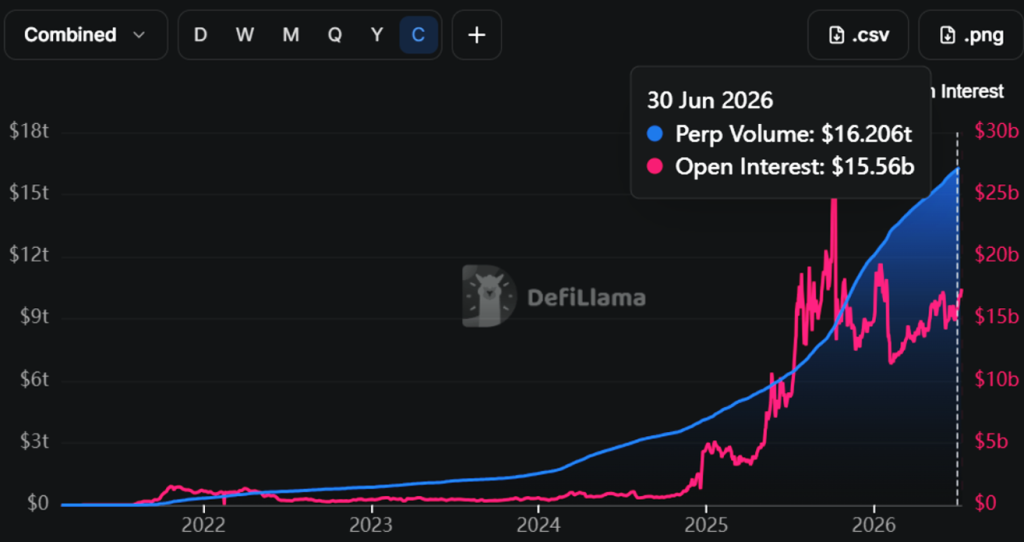
Kilde: https://defillama.com/perps?groupBy=cumulative
Mesteparten av veksten vi har nevnt skjedde innenfor den amerikanske juridiske gråsonen. SEC-stabens uttalelse fra april 2026 introduserte DeFi Safe Harbor, som trakk en klar, operativ grense mellom et passivt programvaregrensesnitt og en regulert megler. For alle som planlegger desentralisert børsutvikling i 2026, er denne grensen nå det viktigste grunnlaget for teknisk arkitektur.
Hva SEC Safe Harbor faktisk sier
13. april 2026 utstedte SECs avdeling for handel og markeder en uttalelse som ga DEX-grensesnitt og selvforvaltede lommebøker et betinget femårig unntak fra registrering som megler. Unntaksperioden utløper 13. april 2031. Den dekkede kategorien for unntak er all programvare som «konverterer brukeridentifiserte transaksjonsparametere som aktivum, ordreretning, volum og pris til blokkjedekjørbare instruksjoner» gjennom ikke-forvaltede lommebøker. Enkelt sagt omfatter den dekkede kategorien i SEC Safe Harbor nettsteder, nettleserutvidelser og mobilapper som hjelper brukere med å samhandle med desentraliserte protokoller.
Unntaket er ikke uten grenser. Her er de tre grensene som betyr noe før du endelig setter i gang din desentraliserte børsutvikling og feirer avskjedbølgen.
- Det er en erklæring fra de ansatte, ikke en formell regel: Kommisjonærene kan reversere det, og et skifte i SEC-ledelsen kan trekke tilbake veiledningen over natten. Varig beskyttelse avhenger av at CLARITY-loven blir lov.
- Den går ned automatisk: Unntaket utløper 13. april 2031 dersom SEC ikke foretar seg ytterligere tiltak.
- Det dekker kun registrering av megler/forhandler: Ansvar for svindel og manipulasjon i henhold til børsloven gjelder fullt ut. En kompatibel handelsplattform kan fortsatt bli håndhevet for uredelig oppførsel eller manipulerende handelsmønstre.
4 krav til desentraliserte børser for å sikre Safe Harbor
Safe Harbor-vilkårene hviler på fire ikke-forhandlingsbare betingelser. Brudd på bare én av dem utløser umiddelbart tap av beskyttelse og gjeninnfører fulle registreringskrav for meglere og forhandlere. Her er hva hver Safe Harbor-betingelse betyr for desentralisert børsprogramvare og hva som bryter med den.
| Vilkår for SECs Safe Harbor | Hva det krever | Hva som bryter med samsvar |
|---|---|---|
| Ingen varetekt | Front-end-operatøren må aldri oppbevare brukermidler, private nøkler eller stablecoins under noen omstendigheter. Brukere må kunne beholde full kontroll over eiendeler fra ende til ende. |
|
| Ingen oppfordring | Desentralisert børsprogramvare må kun vise markedsdata og opplæringsinnhold. Den skal ikke vise tokenanbefalinger, investeringsråd eller kuraterte «valg». |
|
| Objektiv ruting | Ruter må velges basert på transparente, uavhengig verifiserbare kriterier som tar hensyn til likviditet, latens, åpenhet, verifiserbarhet, nøytralitet, reviderbarhet og sikkerhet. |
|
| Avgifter uavhengig av sted | Gebyrer bør være identiske uavhengig av produkt, utførelsesrute eller motpart. Faste eller transaksjonsbaserte gebyrer er greie å implementere i desentralisert børsprogramvare. |
|
Tilknytning til handelsplasser, inkludert selve protokollen, er fortsatt tillatt, men kun med opplyst tilknytning og armlengdes avstandsvilkår, som speiler tradisjonelle regler for interessekonflikter.
SECs tilnærming er utelukkende atferdsbasert. De bryr seg ikke om hva kryptobørsprogramvare kaller seg. De bryr seg bare om hvordan koden og teamet faktisk fungerer. Hvis DEXs kode bare ligger der på blokkjeden, fungerer som et nøytralt verktøy og lar brukere samhandle med smarte kontrakter uten operatørenes kontinuerlige inngripen. Hvis operatørene aktivt ruter ordrer til bestemte arenaer for å maksimere profitten, presser handelsanbefalinger eller fungerer som mellommann, vil de ikke bli unntatt, og meglerregelen gjelder for dem.
Hva disse fire kravene betyr for DEX-arkitekturen din
Det er her mesteparten av dekningen stopper, og her den virkelige desentraliserte børsutviklingen starter. For å overholde kravene må desentraliserte børser bygge/gjenoppbygge ulike komponenter i sin DEX i henhold til SECs nylig annonserte krav.
- Frontend/protokollseparasjon
Unntaket beskytter grensesnittet, ikke arenaen. DEX-operatører må strukturere front-end-en som et separat lag med sin egen enhet, kodebase og avsløringer. Protokollens hovedkontroller, som administratornøkler, multisignaturlommebøker og statsobligasjoner, må administreres direkte på blokkjeden, fullstendig atskilt fra teamet som er vert for nettstedet. Hvis front-end-teamet kan fryse midler eller utføre handlinger på vegne av en bruker, vil regulatorer behandle det som å utøve kontroll.
- Integrering av ikke-depotbaserte lommebøker etter konstruksjon
Enhver flyt, inkludert bytter, LP-innskudd, brobygging, gassutvinning osv., må fullføres uten at operatøren noen gang tar besittelse. DEX-utviklingsteam som implementerer kontoutvinningsmønstre og øktnøkler må gjennomgås nøye, da alle bekvemmelighetsfunksjoner som holder brukermidler for bare én blokk kan bryte med pilar 1.
- Ruting som reviderbar kode
«Objektiv ruting» betyr at det automatiserte ordresystemet i den desentraliserte børsprogramvaren ikke kan være en «svart boks» som skjuler hvordan det tar beslutninger. I stedet må et desentralisert børsutviklingsteam publisere de nøyaktige, trinnvise reglene det bruker for å velge handelsruter, som å vise de spesifikke matematiske og formelmessige vektene som brukes for å balansere hastighet, kostnad og sikkerhet. Dette er implementert slik at alle, inkludert regulatorer, uavhengig kan bekrefte hvordan handlene ble håndtert.
- Gebyrlogikk uten kjennskap til lokalet
DEX-utviklingsteam må hardkode gebyrberegninger slik at de ikke kan variere etter token, rute eller motpart. Hvis monetiseringsmodellen din er avhengig av rabatter på spillesteder eller PFOF-lignende ordninger (Payment for Order Flow), er den uforenlig med havnen.
- Markedsføring og brukergrensesnitttekst som samsvarsplattform
Historisk sett ble uttrykk som «beste utførelse», «toppvalg» og «anbefalte bassenger» behandlet som tilfeldig markedsføring eller veksttekst for å øke brukerengasjement. Under det nåværende samsvarsrammeverket er disse begrepene strengt juridiske kategorier, og de kan ikke brukes med mindre de er støttet av objektive, verifiserbare data.
Hos Antier er det nettopp slik vi vurderer kompatible DEX-utviklingsoppdrag. De fire søylene kommer inn i arkitekturfasen og former rutingsmotoren, lommeboklaget, gebyrmodulen og til og med CMS-et.
Utvikling av kompatibel DEX på tvers av jurisdiksjoner: USA vs. Storbritannia vs. EU vs. UAE vs. Australia
| Region | Rammeverk og status (2026) | Hva DEX-utviklingsteam må gjøre |
|---|---|---|
| Forente Stater |
|
|
| Storbritannia |
|
|
| Den Europeiske Union |
|
|
| UAE (Dubai) |
|
|
| Australia |
|
|
Regulatorer skiller protokollen fra operatøren og sjekker hvem som faktisk har kontroll før de krever registrering eller autorisasjon.
- USA håndterer dette med en flerbetinget «safe harbor»-strategi sentrert rundt ingen varetekt, ingen anbefalinger, objektiv ruting og nøytrale gebyrer.
- Storbritannia og EU omtaler dette med «identifiserbar kontrollerende enhet».
- Lisensgrensene i De forente arabiske emirater og Australia bekrefter dette.
Arkitektur som minimerer og dokumenterer operatørkontroll er det vanlige passet.
Hvordan bygge en kompatibel DEX i 2026?
| Faktor | Klonskript | Samsvarsklar hvit etikett DEX | Samsvarsorientert tilpasset DEX-utvikling |
|---|---|---|---|
| Safe Harbor-justering | none Ruting, gebyrer og forvaringslogikk i de fleste kloneskript arves fra en desentralisert utvekslingsprogramvare bygget før 2026. | Forhåndsbygde moduler med fire søyler med objektiv ruting, stedsavhengige avgifter og ikke-depotbasert lommeboklag | Full Søyler er konstruert inn i arkitekturen og dokumentert for regulatorer fra dag én. |
| Tid for lansering | 2-4 uker | 4-10 uker | 4-9 måneder |
| kostnadsområde | $ 15k- $ 40k | $ 80k- $ 300k | 300 000–2 millioner dollar+ |
| Støtte for flere jurisdiksjoner | Nei |
| Dobbeltsporede grensesnitt (kompatible + tillatelsesløse), avsløringer per marked |
| Regulatorisk risiko | Høy, én forespørselsfunksjon eller ett gebyrnivå kan ugyldiggjøre unntaket. | Lav til moderat leverandøravhengighet | Laveste Revisjonsspor og juridisk arkitektur er innebygd |
| Best for | Testing av et konsept offshore | Finansierte oppstartsbedrifter sikter mot lanseringsvinduer i USA/Storbritannia/UAE | Fintech-selskaper, institusjoner og regulerte arenaer |
7-punkts sjekkliste for samsvar for DEX-utviklingsteam som ønsker å lansere i USA
- Forvaringsrevisjon: DEX-utviklingsteam må kartlegge alle flyter der systemet berører brukerressurser, inkludert brobygging, batching og gassutvinning, og eliminere operatørbesittelse.
- Rutedokumentasjon: Operatører av desentraliserte børsprogramvare må publisere objektive kriterier for rutevalg som tar hensyn til likviditet, latens og sikkerhetspoengsum. De må også føre verifiserbare logger over rutebeslutninger.
- Gjennomgang av gebyrnøytralitet: DEX-utviklingsteam må bekrefte at gebyrene er identiske på tvers av produkter, ruter og motparter. De må også fjerne eventuelle inntektsstrømmer fra PFOF eller rabatter på spillesteder.
- Innholds- og brukergrensesnittskontroll: Desentraliserte børser må også fjerne handelsanbefalinger, kuraterte tokenlister og superlative ruteetiketter («beste pris», «mest pålitelig») fra produkt- og markedsføringsflater.
- Opplysning om tilknytning: Desentraliserte børsteam må dokumentere og opplyse om ethvert forhold til den underliggende protokollen eller arenaene, på armlengdes avstands vilkår.
- Jurisdiksjonsmatrise: Desentralisert børsprogramvare må også geofence eller sikre lisenser i henhold til markedene.
- Safe Harbor-pilarer for USA
- FCA-perimeteranalyse for Storbritannia
- VARA-lisenser for Dubai
- AFS-lisenser for Australia
- MiCA-desentraliseringsvurdering for EU
- CLARITY-beredskap: Til slutt må DEX-utviklingsteamene spore Senatets avstemming. Hvis den desentraliserte børsens veikart inkluderer ordrematching eller oppbevaring, planlegg for CFTC-registrering på digitale råvarebørser og BSA-grad KYC/AML.
Bygger innenfor SECs Safe Harbor med Antier
Safe Harbor belønner team som behandler samsvar som systemdesign. Antiers desentraliserte børsutviklingspraksis bygger SEC-tilpassede DEX-arkitekturer med ikke-depotbaserte lommeboklag, reviderbar smart ordreruting, sted-agnostiske gebyrmotorer og tosporede front-ends, sammen med likviditets-, matching- og sikkerhetsinfrastruktur.
Antier har sendt for utvekslinger over hele USA, Storbritannia, De forente arabiske emirater og Asia-Stillehavsregionen. Enten du er
- lanserer en spot-DEX i USA
- Legge til en kompatibel DeFi-modul i en fintech-stabel
- Omstrukturering av en eksisterende plattform før FCAs regime fra oktober 2027
Vår compliance-fokuserte ingeniørvirksomhet og markedsledende regulatoriske erfaring komprimerer både lanseringstid og juridisk eksponering.
Femårsklokken startet 13. april 2026. Desentraliserte børsutviklingsteam som nå utformer de fire søylene, vil bruke vinduet på å øke likviditeten og øke brukernes potensial, og ikke omstrukturere under håndhevingspress.
Snakk med Antiers DEX-utviklingskonsulenter for å vurdere omfanget av en kompatibel bygging.
Ofte Stilte Spørsmål
01. Er det lovlig å bygge en DEX i USA i 2026?
Ja. I henhold til SECs uttalelse fra 13. april 2026 er DEX-frontend-kontoer og selvforvaltende lommebøker unntatt fra registrering som megler i fem år dersom de ikke har noen forvaring, ikke gir anbefalinger, ruter objektivt og krever gebyrer uavhengig av sted. Ansvar for svindelbekjempelse gjelder fortsatt, og protokolllaget kan ha separate forpliktelser dersom det utøver kontroll over brukermidler eller ordrer.
02. Dekker SEC Safe Harbor selve DEX-protokollen?
Nei. Unntaket dekker grensesnittlaget – programvare som konverterer brukeridentifiserte parametere til blokkjedekjørbare instruksjoner via ikke-depotbaserte lommebøker. Smarte kontrakter, likviditetspooler og matching-arenaer håndteres separat, primært av det kontrollbaserte rammeverket i den kommende CLARITY-loven.
03. Hva ugyldiggjør Safe Harbor-beskyttelsen?
Ethvert brudd på enkeltstående søylebestemmelser: å ta vare på midler eller nøkler, anbefale tokens eller sette sammen lister basert på subjektive kriterier, ikke-transparent eller tilknyttet ruting, betaling for ordreflyt, merking av ruter som «beste pris» eller kreve gebyrer som varierer etter produkt, rute eller motpart.
04. Trenger kompatible DEX-er KYC i 2026?
En utelukkende ikke-depotbasert amerikansk frontend innenfor Safe Harbor utløser ikke i seg selv KYC. Men fiat-påkjøringsramper, depotfunksjoner og aktivitet fra meglere/forhandlere av digitale råvarer medfører forpliktelser i henhold til Bank Secrecy Act – og lisensierte regimer i Storbritannia (FCA), UAE (VARA) og Australia (AFS/AUSTRAC) pålegger sine egne AML-krav. De fleste multimarkeds-DEX-er implementerer geobevisst, nivådelt KYC.
05. Hvor mye koster kompatibel DEX-utvikling?
Samsvarsklare white-label DEX-implementeringer koster vanligvis 80 000–300 000 dollar med lansering på 4–10 uker. Tilpassede, kompatible plattformer koster fra 300 000 dollar til over 2 millioner dollar over 4–9 måneder, avhengig av ordrebokarkitektur, jurisdiksjoner som dekkes og lisensomfang. Ettermontering av samsvar etter lansering koster vanligvis mer enn å designe for det.