
✨ Краткий обзор ИИ
- В этой статье обсуждается потенциал программируемых решений на основе стейблкоинов для совершенствования корпоративных платежных систем.
- Традиционная финансовая инфраструктура часто отделяет правила, регулирующие платежные системы, от самого процесса осуществления платежей.
- Однако программируемые решения на основе стейблкоинов встраивают бизнес-логику непосредственно в цифровые деньги, что позволяет автоматизировать исполнение платежей, обеспечение соблюдения нормативных требований, условия расчетов, казначейский контроль и рабочие процессы транзакций на уровне активов.
- Эта технология привлекает внимание различных финансовых организаций благодаря своему потенциалу в автоматизации сложных финансовых процессов.
- В статье также освещаются несколько примеров использования программируемых стейблкоинов в корпоративной среде, где они могут принести значительную пользу, например, условные платежи поставщикам, автоматизация расчетов на рыночных площадках, управление казначейством, а также выплаты на основе эскроу-счетов и поэтапных платежей.
Любая корпоративная платежная система регулируется правилами.
- Казначейские подразделения определяют рабочие процессы утверждения.
- Финансовые департаменты следят за соблюдением лимитов расходов.
- Группы по обеспечению соответствия отслеживают транзакции на предмет соответствия требованиям юрисдикции.
- Отделы закупок контролируют условия оплаты поставщикам.
Банки, платежные системы и посредники выступают посредниками между этими правилами и фактическим движением денег. Проблема в том, что большая часть финансовой инфраструктуры по-прежнему отделяет правило от самого платежа.
Платеж может быть одобрен в соответствии с политикой, но эта политика существует в системах ERP, банковских порталах, электронных таблицах, инструментах обеспечения соответствия требованиям и операционных процессах. Сами деньги остаются пассивным активом.
Программируемые решения на основе стейблкоинов меняют эту ситуацию.
Внедряя бизнес-логику непосредственно в цифровые деньги, предприятия могут автоматизировать исполнение платежей, обеспечение соответствия нормативным требованиям, условия расчетов, казначейский контроль и рабочие процессы транзакций на уровне активов. Вместо ручной координации правил в нескольких системах организации могут создавать программируемые платежи в стейблкоинах, которые автоматически выполняют предопределенные условия.
Для поставщиков платежных услуг, финтех-компаний, банков, казначейских платформ, торговых площадок и крупных предприятий, изучающих платежную инфраструктуру следующего поколения, возможности выходят за рамки ускорения расчетов. Это открывает новую операционную модель для корпоративных финансов.
В этой статье рассматривается, как работают программируемые платежи в стейблкоинах, где они приносят измеримую пользу, что предприятиям необходимо оценить перед внедрением и как организации сегодня создают корпоративные решения для платежей в стейблкоинах .
Что такое программируемая стабильная криптовалюта?
Программируемый стейблкоин — это цифровой актив, предназначенный для поддержания стабильной стоимости при соблюдении заранее определенных правил, регулирующих то, как, когда, где и при каких условиях средства могут быть переведены, сохранены, высвобождены или использованы.
На техническом уровне эти правила обеспечиваются посредством смарт-контрактов, механизмов управления политиками, модулей соответствия и систем автоматизации транзакций, работающих в сетях блокчейна.
На практике, в бизнесе, программируемые стейблкоины позволяют предприятиям:
- Автоматизируйте повторяющиеся платежи
- Ввести ограничения на расходы.
- Контроль за выплатами из казначейства
- Инициировать расчеты на основе событий в бизнесе.
- Выполнить условные выплаты
- Автоматизация соглашений о разделе доходов
- Интегрируйте проверки на соответствие требованиям в платежные процессы.
- Сокращение ручного вмешательства в платежные операции.
Это различие важно. Традиционные платежные системы автоматизируют обработку платежей, в то время как программируемые платежи в стейблкоинах автоматизируют принятие решений о платеже.
Разверните готовую к производственному использованию программируемую инфраструктуру для стейблкоинов!
Переход от цифровых платежей к программируемым платежам
Стандартная платежная инструкция обычно имеет следующую последовательность:
- Происходит деловое событие
- Создан запрос на оплату.
- Правила проверяются вручную или с помощью внешнего программного обеспечения.
- Процессы утверждения завершены.
- Платеж инициирован
- Примирение происходит впоследствии.
Программируемое платежное решение на основе стейблкоинов позволяет сделать эти правила частью самого платежного актива.
Примеры включают в себя:
- Оплата поставщикам производится только после подтверждения поставки.
- Автоматическое начисление регулярных выплат по завершении этапов проекта.
- Ограничение использования средств только утвержденными категориями продавцов.
- Обеспечение соблюдения правил, специфичных для каждой юрисдикции.
- Автоматизация распределения доходов
- Планирование перебалансировки казначейских операций на основе пороговых значений ликвидности
Платеж превращается в исполняемый финансовый инструмент, а не в простую передачу стоимости. Именно поэтому разработка программируемых стейблкоинов привлекает все больше внимания со стороны поставщиков корпоративных платежных услуг, цифровых банковских платформ, эмитентов стейблкоинов, финтех-компаний и казначейских операторов.
Основные компоненты программируемой платежной инфраструктуры на основе стейблкоинов
| Компонент | Цель |
|---|---|
| Слой стейблкоинов | Обеспечивает стабильность стоимости и функциональность расчетов. |
| Смарт-контракты | Выполняет предопределенную логику платежей. |
| Двигатель соответствия | Обеспечивает соблюдение правил противодействия отмыванию денег, санкций и транзакций. |
| Уровень идентичности | Проверяет участников и их права доступа. |
| Контроль казначейства | Управляет ликвидностью и распределением средств. |
| Интеграционные API | Объединяет ERP-системы, банковские и корпоративные системы. |
| Уровень мониторинга | Отслеживает транзакции, журналы аудита и исключения. |
Вместе эти компоненты создают программируемую платежную платформу на основе стейблкоинов, способную автоматизировать сложные финансовые процессы.
Где программируемые стейблкоины создают измеримую ценность для предприятия
Не каждый платежный процесс требует программирования. Однако в некоторых корпоративных сценариях использование денежных операций, основанных на правилах, приносит значительную пользу.
1. Условные платежи поставщикам
Производители, дистрибьюторы и предприятия, активно занимающиеся закупками, часто полагаются на поэтапные платежные системы. Программируемые платежи в стейблкоинах могут автоматически переводить средства после выполнения заранее определенных условий, таких как:
- Товар получен
- Проверка качества завершена.
- Достигнуты этапы выполнения контрактных обязательств.
- Предоставлены необходимые документы.
Это сокращает задержки в расчетах, сохраняя при этом контроль за платежами.
2. Автоматизация расчетов на торговой площадке
Торговые площадки часто управляют сложными моделями распределения платежей, включающими продавцов, комиссионные сборы платформы, налоги и поставщиков услуг. Программируемая обработка платежей в стейблкоинах может автоматически распределять входящие средства между несколькими участниками в соответствии с предопределенными правилами распределения.
Это сводит к минимуму сложность сверки и повышает масштабируемость операций.
3. Управление казначейством и мобильность денежных средств
Казначейские отделы корпораций все чаще изучают стейблкоины для оптимизации ликвидности. Программируемая автоматизация платежей с использованием стейблкоинов позволяет:
- Автоматизированная перебалансировка казначейства
- Пороги распределения ликвидности
- Стратегии внедрения Yield
- Трансграничное перемещение наличных денег
- Координация казначейских операций между несколькими организациями
Автоматизация казначейских операций на основе заранее определенных политик снижает операционные издержки и повышает оперативность реагирования.
4. Депонирование средств и поэтапные выплаты
Эскроу-счета остаются одним из наиболее надежных корпоративных решений для расчетов с использованием программируемых стейблкоинов. Средства могут оставаться заблокированными до наступления определенных событий, включая:
- Завершение проекта
- Исполнение контракта
- Проверка отгрузки
- одобрение третьей стороны
- Разрешение на соответствие требованиям
Эта модель особенно ценна для сделок B2B, торгового финансирования и оказания профессиональных услуг.
От автоматизации платежей до автономных платежных операций
Долгосрочная ценность программируемого решения на основе стейблкоинов выходит за рамки автоматизации. Организации все чаще создают платежные среды, которые реагируют на бизнес-события без ручного вмешательства. Рассмотрим глобальную SaaS-платформу, работающую в нескольких юрисдикциях.
Платформа могла бы автоматически:
- Сбор платежей по подписке
- Распределить доли выручки
- Рассчитайте комиссионные сборы платформы.
- Применяйте налоговые правила, специфичные для каждой юрисдикции.
- Осуществить распределение средств казначейства.
- Инициировать составление отчетов о соответствии требованиям.
- Сверка финансовых отчетов
Всё это в рамках единой программируемой платежной системы. Это создает основу для автономных платежных операций, где финансовые процессы становятся управляемыми событиями, а не организуются вручную.
Создать, интегрировать или настроить? Стратегическое решение, которое должны принять предприятия.
Одно из важнейших решений касается выбора подходящего подхода к реализации.
| Подход | Для каких задач | Ограничения |
|---|---|---|
| Готовая интеграция | Требования к быстрому развертыванию | Ограниченные возможности настройки и управления. |
| Платежная платформа на основе стейблкоинов под собственной торговой маркой | Более быстрый выход на рынок с гибкостью в области брендинга. | Умеренные ограничения на настройку |
| Разработка программируемых стейблкоинов на заказ | Сложные рабочие процессы и уникальные требования | Более высокие затраты на реализацию |
| Гибридная архитектура | Предприятия, стремящиеся найти баланс между скоростью и гибкостью. | Требуется более высокий уровень экспертных знаний в области интеграции. |
Правильный выбор зависит от сложности платежной системы, регуляторной нагрузки, требований к масштабируемости и долгосрочных стратегических целей. Компаниям, планирующим инвестиции, следует оценивать не только текущие потребности, но и то, как будет развиваться платежная инфраструктура в течение следующих трех-пяти лет.
Оценка различных моделей разработки программируемых стейблкоинов.
Не каждому предприятию требуется одинаковый уровень контроля. Правильная архитектура зависит от бизнес-целей, нормативных требований и сложности операционной деятельности.
| Подход | Преимущества | Соображения |
|---|---|---|
| Стейблкоины публичного блокчейна | Высокая совместимость и ликвидность | Сложность регулирования и управления |
| Разрешенные стейблкоины | Более строгий контроль со стороны предприятия. | Ограниченный охват экосистемы |
| Гибридные модели | Сбалансируйте гибкость и контроль. | Повышенная сложность архитектуры |
| Платформы для стейблкоинов под собственной торговой маркой (White Label Stablecoin Platforms) | Ускоренное развертывание | соображения относительно зависимости от поставщика |
| Пользовательская инфраструктура | Максимальная настройка | Более длительные циклы внедрения |
Принятое решение должно соответствовать объему платежей, обязательствам по соблюдению нормативных требований, требованиям к интеграции и долгосрочной бизнес-стратегии.
Требования безопасности предприятий нельзя игнорировать.
Программируемые платежи создают новые уязвимости, выходящие за рамки традиционной платежной инфраструктуры. Разработка корпоративных платежных решений на основе стейблкоинов должна учитывать следующие аспекты:
- Безопасность многосторонних вычислений (MPC)
- Управление доступом на основе ролей
- Аудит смарт-контрактов
- Управление рисками казначейства
- Мониторинг в режиме реального времени
- Ключевое управление жизненным циклом
- Процедуры реагирования на инциденты
- Резервирование инфраструктуры
Цель состоит не просто в защите активов. Речь идёт об обеспечении бесперебойных платежных операций. Для многих предприятий операционная устойчивость становится столь же важной, как и безопасность транзакций.
Нормативно-правовые аспекты становятся конкурентным преимуществом.
В основных юрисдикциях нормативно-правовая база, регулирующая платежные решения на основе стейблкоинов для бизнеса, становится все более четко определенной.
Организациям, оценивающим программируемую платежную инфраструктуру на основе стейблкоинов, следует оценить следующее:
- Структуры выпуска стейблкоинов
- Требования к лицензированию платежей
- Обязательства по ПОД
- Соблюдение правил путешествий
- Требования к защите персональных данных
- Ожидания в отношении прозрачности резервов
- Правила трансграничных платежей
Всё чаще архитектура соответствия нормативным требованиям становится не препятствием для развертывания, а конкурентным преимуществом продукта. Предприятия, которые с самого начала закладывают готовность к соблюдению нормативных требований в свою инфраструктуру, часто лучше подготовлены к долгосрочному масштабированию. Поэтому всегда рекомендуется обращаться к известной компании по разработке стейблкоинов , имеющей многолетний опыт работы в сфере платежей и железнодорожных систем.
Чем отличается готовая к использованию в корпоративной среде инфраструктура от базового развертывания стейблкоинов?
Многие поставщики могут запустить стейблкоин. Гораздо меньше тех, кто может поддерживать корпоративные платежные операции. Корпоративным покупателям следует оценить, включает ли предлагаемое решение:
- Автоматизация платежей на основе политик
- Возможности управления казначейством
- Поддержка нескольких организаций
- готовность к интеграции с ERP-системой
- Автоматизация соответствия
- Архитектура институционального содержания под стражей
- Масштабируемость при больших объемах транзакций
- Системы аудита и отчетности
- Планирование аварийного восстановления
- Поддержка развертывания в нескольких юрисдикциях
Эти возможности часто определяют, останется ли платформа пилотным проектом или станет критически важной финансовой инфраструктурой.
Почему предприятия инвестируют в программируемую платежную инфраструктуру на основе стейблкоинов?
До настоящего момента обсуждение было сосредоточено на архитектуре, автоматизации и вопросах внедрения. Естественный вопрос для лиц, принимающих решения в компаниях, заключается в том, приводят ли эти возможности к измеримой бизнес-ценности. Все чаще организации внедряют программируемую платежную инфраструктуру на основе стейблкоинов для достижения следующих целей:
- Автоматизация платежей в масштабе
- Снижение эксплуатационных расходов
- Повышение эффективности казначейства
- Более быстрые циклы расчетов
- Улучшенная финансовая прозрачность
- Более эффективное обеспечение соблюдения нормативных требований
- Сокращение усилий по примирению
- Новые возможности для финансовых продуктов
Более широкая цель состоит в создании финансовых систем, которые функционируют в соответствии с деловой политикой, а не посредством ручного вмешательства.
Запускайте программируемые стейблкоины прямо сейчас!
Скрытый фактор успеха: стратегия интеграции.
Многие инициативы по внедрению программируемых платежей терпят неудачу, потому что организации сосредотачиваются на внедрении блокчейна, недооценивая сложность интеграции.
Для успешного развертывания обычно требуется совместимость между следующими параметрами:
- ERP системы
- платформы управления казначейством
- Банковская инфраструктура
- Системы соответствия
- Бухгалтерское программное обеспечение
- Среды CRM
- Платежные шлюзы
- Поставщики услуг по проверке личности
Качество этих интеграций часто определяет, станет ли программируемая платежная платформа на основе стейблкоинов действительно революционной в операционном плане или просто еще одним изолированным технологическим слоем.
Как Antier помогает предприятиям создавать готовую к производству программируемую инфраструктуру для стейблкоинов
Разработка корпоративных программируемых платежных решений на основе стейблкоинов требует экспертных знаний в области блокчейн-инженерии, архитектуры платежей, казначейских процессов, нормативно-правовых требований и корпоративной интеграции.
Antier — это полнофункциональный партнер по инфраструктуре стейблкоинов, оказывающий поддержку организациям на всех этапах их жизненного цикла. Благодаря команде опытных архитекторов блокчейна, специалистов по финтеху, инженеров по безопасности и экспертов по продуктам Web3, Antier помогает предприятиям преодолевать как технические, так и операционные сложности запуска программируемых решений на основе стейблкоинов, оставаясь при этом в соответствии с меняющимися требованиями рынка, нормативными ожиданиями, тенденциями автоматизации на основе ИИ и стандартами платежной инфраструктуры следующего поколения.
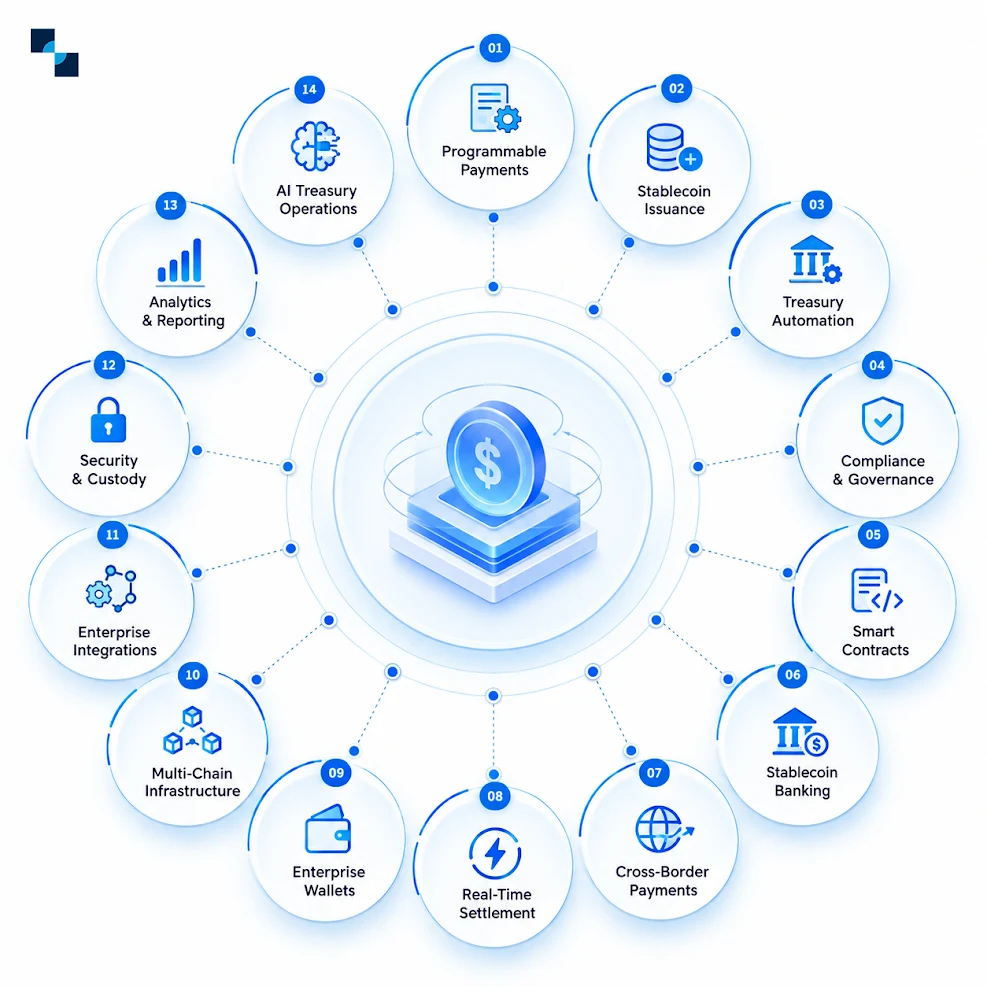
Вместо того чтобы рассматривать программируемые стейблкоины как отдельные токены, Antier помогает предприятиям разрабатывать комплексные платежные экосистемы, способные поддерживать автоматизацию расчетов, контроль соответствия нормативным требованиям, системы управления, казначейские операции и масштабируемую обработку транзакций на глобальных рынках.
Перспективы развития бизнеса впереди
Следующий этап внедрения стейблкоинов будет определяться не только объемом транзакций. Он будет определяться тем, насколько эффективно деньги смогут функционировать в рамках бизнес-процессов.
Разработка программируемых стейблкоинов позволяет предприятиям перейти от цифровых платежей к финансовым операциям, основанным на правилах, где соблюдение нормативных требований, расчеты, управление казначейством и исполнение платежей работают как единая система.
Для организаций, оценивающих стратегии модернизации платежных систем, критически важным вопросом уже не является вопрос о том, могут ли стейблкоины повысить эффективность перемещения денег. Более стратегическим вопросом является то, может ли платежная инфраструктура стать достаточно программируемой, чтобы снизить операционную сложность, улучшить управление и создать совершенно новые уровни автоматизации. Предприятия, которые эффективно ответят на этот вопрос, будут лучше подготовлены к созданию масштабируемых, эффективных и перспективных платежных экосистем.
Запланируйте консультацию с нашими экспертами уже сегодня!
Часто задаваемые вопросы
01. Что такое программируемая стабильная криптовалюта?
Программируемый стейблкоин — это цифровой актив, который поддерживает стабильную стоимость, используя предопределенные правила для перевода, хранения, высвобождения или использования средств, которые обеспечиваются с помощью смарт-контрактов и автоматизированных систем в сетях блокчейн.
02. Какую пользу приносят программируемые стейблкоины предприятиям?
Программируемые стейблкоины позволяют предприятиям автоматизировать регулярные платежи, обеспечивать соблюдение ограничений на расходы, контролировать выплаты из казначейства, инициировать расчеты на основе бизнес-событий и интегрировать проверки соответствия в платежные процессы, сокращая ручное вмешательство.
03. С какими проблемами сталкиваются предприятия при использовании традиционных платежных систем?
Традиционные платежные системы часто отделяют правила от фактического движения денежных средств, требуя ручной координации между несколькими системами, что может привести к неэффективности и повышенному риску ошибок при исполнении платежей и обеспечении соблюдения нормативных требований.