

✨ Povzetek umetne inteligence
- Sedemnajst svetovnih bank se pripravlja na začetek transakcij v živo na skupni knjigi veriženja blokov, kar kaže na pomemben premik v bančnem poslovanju.
- Pilotni projekt, ki vključuje prenos žetoniziranih depozitov čez mednarodne meje, bo omogočil izvajanje transakcij kadar koli, vključno z vikendi in izven konic.
- To pomeni revolucionaren odmik od tradicionalnih bančnih sistemov, kjer sredstva pogosto mirujejo zaradi omejenega delovnega časa.
- Pilotni projekt predstavlja velik izziv za regionalne in srednje velike banke, saj velike globalne banke, ki so del prvega vala tega premika, pridobivajo konkurenčno prednost.
- Predvideva se, da bodo morale te banke to novo tehnologijo hitro razumeti in se ji prilagoditi, da bi ostale konkurenčne.
Sedemnajst bank na šestih celinah se pripravlja na izvajanje transakcij v živo na skupni knjigi veriženja blokov, ki je zasnovana za prenos žetoniziranih depozitov čez meje kadar koli, vključno z vikendi in obdobji, ko so okna za domače poravnave zaprta. To ni konceptni dokument ali vaja v peskovniku. Gre za operativni pilotni projekt, zgrajen okoli problema, ki že desetletja tiho oblikuje korespondenčno bančništvo: sredstva strank, ki mirujejo preprosto zato, ker okoliška infrastruktura deluje le v določenem delovnem času.
Za odločevalce v bankah srednjega razreda bolj pereče vprašanje ni, kako tehnologija deluje. Gre za to, kaj se zgodi z institucijami, ki niso bile del prvega vala. Korespondenčne mreže, skoncentrirane v majhni skupini globalnih bank, že dolgo določajo, kako hitro lahko regionalna institucija mednarodno prenaša denar in koliko likvidnosti mora imeti v rezervi, da pokrije vrzeli med poravnalnimi cikli. Ko se največji akterji v tem omrežju uskladijo in vedno najprej upoštevajo zmogljivost poravnave, razdalja med njimi in vsemi ostalimi le redko ostane nespremenjena. Ponavadi se poveča.
To je praktična skrb, s katero se zdaj soočajo vodje zakladništva in tehnologije v regionalnih in srednje velikih bankah: kaj dejansko zahteva pripravljenost na ta premik in kje naj banka začne. Razumevanje vrednosti zanesljive, žetonizirane depozitne infrastrukture za banke je izhodišče, odlašanje s tem razumevanjem pa ima svoje stroške.
Zakaj je Swiftov pilotni program za žetonizirane depozite prelomnica za globalno bančništvo
Pilotni projekt je pomemben, ker prvič globalno zaupanja vredna zadruga za finančno sporočanje premakne skupno knjigo za tokenizirane depozite iz zasnove v aktivno uporabo, namesto da bi delo omejila na interni laboratorij. Ta razlika spreminja naravo pogovorov v celotni panogi.
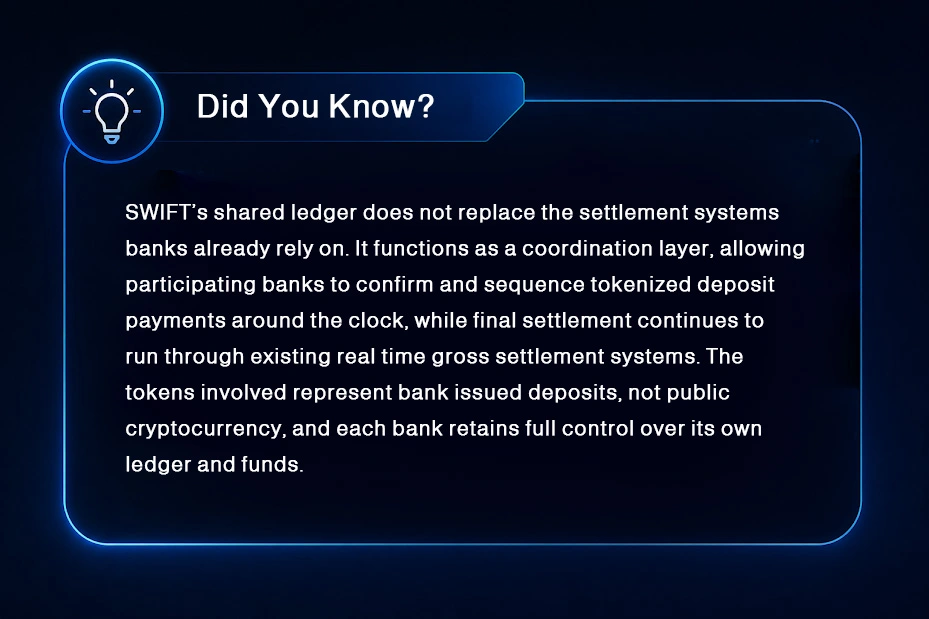
V okviru pilotnega projekta sodelujoče banke izdajajo tokenizirane predstavitve komercialnih depozitov v svojih sistemih. Skupna knjiga nato potrdi in zaporedoma razvrsti nastale plačilne obveznosti med institucijami, s čimer potrdi, da so sredstva dejansko na voljo, preden se navodilo izvrši. Končna poravnava še vedno poteka prek korespondenčnega bančništva in infrastrukture za bruto poravnavo v realnem času, ki jo banke že uporabljajo. Izvedba plačila in končna poravnava se obravnavata kot dve ločeni fazi, povezani in ne združeni, kar je ravno arhitektura, ki jo naj bi podpiral dobro načrtovan razvoj rešitve za tokenizirane depozite Swift.
Do sedaj je bila večina eksperimentov z veriženjem blokov v bančništvu izolirana prizadevanja, ki so jih posamezne institucije izvajale pri testiranju konceptov porazdeljene evidence pod svojimi pogoji. Kar se tukaj spremeni, je koordinacija na ravni industrije, zgrajena na infrastrukturi, ki ji na tisoče bank že zaupa za vsakodnevno sporočanje. To premakne notranje vprašanje, s katerim se soočajo banke srednjega razreda, od tega, ali naj zaupajo tehnologiji skupne evidence, do tega, kako hitro se lahko njihovi lastni sistemi povežejo z njo. Banke, ki so že investirale v zanesljive temelje z zmogljivim podjetjem za razvoj veriženja blokov, so v položaju, da preidejo od opazovanja k sodelovanju veliko prej kot tiste, ki začenjajo iz nič.
Zakaj banke srednjega razreda potrebujejo infrastrukturo za žetone vloge
Banke srednjega razreda potrebujejo zanesljivo, žetonizirano poravnalno infrastrukturo, ker operativne vrzeli v obstoječih sistemih najhuje prizadenejo institucije brez lastnih globokih korespondenčnih omrežij in ker se pričakovanja strank glede hitrosti in preglednosti spreminjajo hitreje, kot jim lahko notranji sistemi sledijo. Trije pritiski spodaj niso ločeni problemi. Med seboj se dopolnjujejo in skupaj pojasnjujejo, zakaj je razlog za takojšnje ukrepanje močnejši, kot se morda zdi na prvi pogled.
Operativni izzivi s starejšimi plačilnimi sistemi
Tradicionalna čezmejna obdelava plačil je bila zgrajena na fiksnem obratovalnem času, časovnih omejitvah za pakete in verigi korespondenčnih odnosov, ki vsak dodaja svojo zamudo. Banka srednjega razreda brez obsežne mreže neposrednih odnosov je pogosto odvisna od posrednikov za doseg, vsak dodaten člen v tej verigi pa povzroča trenja: ročno usklajevanje, obdobja zadrževanja in likvidnost, ujeta na nostro računih, zgolj za kritje časovnih neskladij med navodilom za plačilo in njegovim končnim obračunom. Nič od tega ne odraža neuspeha prizadevanj. Odraža infrastrukturo, zasnovano za počasnejšo dobo trgovine.
Zapolnitev te vrzeli je prav cilj resnega razvoja infrastrukture za tokeniziran denar, katere cilj je bankam zagotoviti stalno preglednost in nadzor nad gibanjem sredstev namesto občasnih posnetkov. Praktični učinek se kaže v več ponavljajočih se težavah, ki jih ekipe zakladništva in operacij v bankah srednjega razreda nenehno izpostavljajo:
- Paketni roki za plačila, ki omejujejo plačilna okna istega dne na ozek razpon ur na vsakem lokalnem trgu, ne glede na to, kdaj stranka dejansko potrebuje sredstva za prenos.
- Veriga korespondenčnih odnosov, v kateri vsak posrednik doda svoj čas obdelave, strukturo provizij in točko morebitne napake.
- Kapital, ki se na nostro in vostro računih hrani nedejavno, zgolj kot blažilec časovnih neskladij med navodili in končnim kliringom.
- Ročno usklajevanje med časovnimi pasovi, ki upočasni obravnavo izjem in poveča operativne stroške, ki se slabo prilagajajo naraščajočemu obsegu transakcij.
Naraščajoče povpraševanje po programabilnem bančnem denarju
Korporativne stranke, ki upravljajo zakladništvo, zdaj upravljajo svoje poslovanje z nadzornimi ploščami v realnem času in pričakujejo podobno preglednost tudi od svojih bančnih partnerjev. Zahtevajo plačila, ki imajo lahko pogoje, se samodejno sprostijo, ko so izpolnjena dogovorjena merila, in se poravnajo brez čakanja na začetek delovnega dne. Izpolnjevanje tega pričakovanja zahteva depozite, ki jih je mogoče digitalno predstaviti in premikati po programirljivih pravilih, ne le hitrejše različice istega ročnega postopka. Ta premik je že viden v vrstah zahtev, ki jih zakladniške ekipe uveljavljajo pri svojih bančnih partnerjih, vključno z:
- Pogojna plačila, ki se sprostijo samodejno, ko so potrjeni dogovorjeni mejniki trgovine ali dobave.
- Avtomatizirani pregledi zakladnice, ki prerazporedijo stanja med računi brez ročnega posredovanja ob koncu vsakega dne.
- Medpodjetniška poravnava v realnem času za skupine podjetij, ki poslujejo v več valutah in jurisdikcijah.
- Dinamično združevanje likvidnosti, ki omogoča zakladniški funkciji prerazporeditev sredstev med podružnicami v nekaj minutah namesto v nekaj dneh.
Vloga rešitev za tokenizacijo bank pri izboljšanju likvidnosti in poravnave
Rešitve za tokenizacijo bank to neposredno rešujejo tako, da institucijam zagotavljajo jasnejši in stalen pregled razpoložljive likvidnosti ter zmanjšujejo količino kapitala, ki mora mirovati zgolj kot blažilec pred časom poravnave. Sredstva je mogoče dodeliti, potrditi in sprostiti z veliko manjšo odvisnostjo od končnih dnevnih paketnih ciklov, kar izboljša tako preglednost denarnega toka za stranke kot tudi kapitalsko učinkovitost za samo banko. Merljive koristi se običajno razdelijo na štiri področja:
- Stalen pregled razpoložljivih stanj v realnem času namesto statičnega poročanja ob koncu dneva.
- Manjša odvisnost od vnaprej financiranih likvidnostnih rezerv, ki so namenjene izključno kritju tveganja glede časa poravnave.
- Hitrejša potrditev, da so sredstva nasprotne stranke dejansko na voljo, preden se navodilo izda.
- Natančnejše, v prihodnost usmerjene napovedi denarnih tokov za stranke korporativnega zakladništva.
Gradnja bančnega ekosistema, pripravljenega na prihodnost, z razvojem platforme za digitalno bančništvo sredstev
Bančni ekosistem, pripravljen na prihodnost, je odvisen od razvoja platforme za digitalno bančništvo, ki obravnava tokenizirane depozite kot osrednjo zmogljivost, integrirano z obstoječimi sistemi, ne pa kot ločen eksperiment, ki se izvaja vzporedno z njimi.
Zahtevane ključne zmogljivosti
Zanesljiva platforma potrebuje upravljanje ključev na ravni skrbništva, interoperabilnost knjigovodstva med standardi, ki jih uporabljajo različne nasprotne stranke, in neposredno integracijo z osrednjimi bančnimi sistemi, ki jih banka že uporablja, saj tokenizacija, ki je zunaj vsakodnevnega poslovanja, ne prinaša veliko več kot le dokaz koncepta. Potrebuje tudi enako odpornost, ki jo banka že pričakuje od svojih osrednjih plačilnih sistemov, vključno z disciplino obnove po katastrofi in zmogljivostjo podpore več valut in razredov sredstev na enem samem skladu, namesto da se razdrobijo v ločena okolja za vsako od njih.
Za večino bank srednjega razreda je učinkovitejša pot, da ne gradi vseh teh plasti iz nič, temveč sodeluje s partnerjem, ki ima že izkušnje z razvojem platform za digitalno bančništvo premoženja, saj repliciranje upravljanja ključev na ravni skrbništva in interoperabilnosti več knjig v podjetju pogosto traja leta dlje, kot so institucije prvotno načrtovale.
Skladnost, interoperabilnost in pametne pogodbe
Usklajevanja predpisov ni mogoče obravnavati kot naknadno misel. Logika pametnih pogodb, ki ureja pogoje poravnave, mora biti pregledna in mora kodirati obstoječa preverjanja preprečevanja pranja denarja in poznavanja strank, namesto da jih zaobide, platforma pa spoštuje zahteve glede lokacije podatkov in zasebnosti vsake jurisdikcije, ki ji banka služi.
Interoperabilnost je prav tako pomembna: platforma, ki deluje le znotraj ekosistema ene banke, zagotavlja omejeno vrednost, ko čezmejno usklajevanje, kakršno preizkuša pilotni projekt Swift, postane industrijski standard, zato najmočnejši programi skladnost obravnavajo kot osrednji del svojih rešitev za tokenizacijo bank že od prvega dne in ne kot korak pregleda, ki se doda, ko je razvoj že končan.
Izbira pravega podjetja za razvoj blockchain bančništva
Izbira podjetja za razvoj blockchain bančništva za to delo pomeni, da se ne ozremo le na splošno poznavanje blockchaina, temveč na resnično strokovno znanje bančnega področja: izkušnje z integracijo osrednjega bančništva, izkušnje z neodvisnimi varnostnimi pregledi in sposobnost podpiranja večverižnih okolij, saj se standardi nenehno razvijajo.
To pomeni tudi preučitev, kako je potencialni partner obravnaval prejšnje uvedbe za regulirane stranke in ali je ostal vključen po zagonu, saj prodajalec z močno začetno predstavitvijo, a omejeno podporo po zagonu, banko, ki upravlja kompleksno infrastrukturo, običajno zapusti z veliko manj notranjega strokovnega znanja, kot bi ga moralo ustvariti sodelovanje.
Preoblikujte čezmejna plačila z žetoniziranimi depoziti
Sodelujte z izkušenim ponudnikom bančnih rešitev z žetoni za uvedbo varne, interoperabilne in na predpise pripravljene tokenizirane plačilne infrastrukture.
Izbira podjetja za razvoj žetoniziranih depozitov za pospešitev sprejetja
Izbira pravega tehnološkega partnerja določa, kako hitro se lahko banka srednjega razreda premakne od preučevanja pilotnega projekta Swift do sodelovanja v naslednji fazi žetoniziranega poravnavanja.
Ključni kriteriji ocenjevanja
Zmogljivo podjetje za razvoj tokeniziranih depozitov je treba oceniti glede na njegovo zgodovino dobav pri reguliranih finančnih institucijah, njegovo sposobnost integracije tokeniziranih depozitnih tirov v obstoječe osnovno bančništvo brez motenj v obstoječih operacijah ter glede na moč njegove varnostne drže, vključno s tem, kako obravnava upravljanje ključev in revidiranje pametnih pogodb. Poleg tehničnega kontrolnega seznama je vredno zahtevati reference institucij primerljive velikosti, pretehtati skupne stroške lastništva v primerjavi s tekočim vzdrževanjem in regulativnimi posodobitvami ter oceniti, kako partner pristopa k prenosu znanja, saj je banka, ki je za vsako prihodnjo spremembo v celoti odvisna od zunanje ekipe, preprosto zamenjala eno operativno ozko grlo z drugim.
Celovit načrt izvedbe
Dober načrt se običajno začne s fazo odkrivanja, ki preslika obstoječe plačilne tokove in obveznosti skladnosti, sledi pa ji pilotni projekt v nadzorovanem okolju, nato pa postopna povezava s skupno infrastrukturo, kot je omrežje, ki se trenutno preizkuša z razvojem rešitve za žetonizirane depozite Swift, z vgrajenim vzporednim obdobjem izvajanja, da lahko operativne ekipe primerjajo rezultate, preden se v celoti zanesejo na novo zmogljivost. Načrt, zgrajen na ta način, načrtuje tudi, kako bo banka razširila zmogljivost, ko bodo začetni koridorji zaživeli, pri čemer bo nove valute, dodatne stranke zakladnice ali nadaljnje povezave s skupno knjigo obravnavala kot postopne razširitve iste arhitekture in ne kot ločene projekte, ki zahtevajo lastno fazo odkrivanja od začetka.
Prednosti partnerstva z izkušenim ponudnikom rešitev za bančništvo s tokeniziranimi žetoni
Sodelovanje z uveljavljenim ponudnikom žetoniziranih bančnih rešitev skrajša razdaljo med strategijo in dejansko zmogljivostjo, saj prinaša vnaprej vgrajene okvire za skladnost, predhodne vzorce integracije z osrednjimi bančnimi sistemi in stalno podporo, saj se regulativna pričakovanja v različnih regijah nenehno razvijajo. Najbolj očitna prednost se kaže v času do uvedbe na trg in v trajnosti: banka, ki to zmogljivost gradi v celoti interno, običajno porabi veliko časa za ponovno učenje lekcij, ki jih je trg že predelal, medtem ko je partner, ki je stranke podpiral skozi več regulativnih ciklov, v boljšem položaju, da pomaga banki srednjega razreda pri prilagajanju, ko se zahteve v večletnem odnosu spreminjajo.
Nekaj tehnoloških partnerjev je sodelovalo tako na področju arhitekture veriženja blokov kot tudi na področju skladnosti z zakonodajo v reguliranem bančništvu. Naše podjetje za razvoj žetoniziranih depozitov ima strokovno znanje na tem področju, ki izhaja iz praktičnega izvajanja in ne iz teorije: gradnje infrastrukture za žetonizacijo za finančne institucije v več regulativnih regijah na način, ki vzdrži enak nadzor, kot ga banka uporablja za svoje osnovne plačilne sisteme.