
Buod ng AI
- Ang imprastraktura ng pagbabayad na cross-border ay nagiging mas modular, kung saan ang mga stablecoin ay sinusuri bilang isang layer para sa settlement.
- Lumalaki ang paggamit ng stablecoin, kung saan ang aktibidad sa pagbabayad ay tumaas ng 42% sa $401 bilyon pagsapit ng Agosto 2026.
- Nag-iiba-iba ang paggamit nito sa iba't ibang industriya ng pagbabayad, kung saan 44 na kumpanya ang natukoy na may mga live na produkto ng stablecoin at 22 ang nasa proseso ng pagbuo.
- Maaaring gamitin ang mga stablecoin upang maglipat ng halaga sa pagitan ng dalawang punto, na nag-aalok ng mga benepisyo tulad ng pagkakaroon ng 24/7 na oras, habang ang tradisyonal na imprastraktura ay humahawak sa iba pang aspeto ng transaksyon.
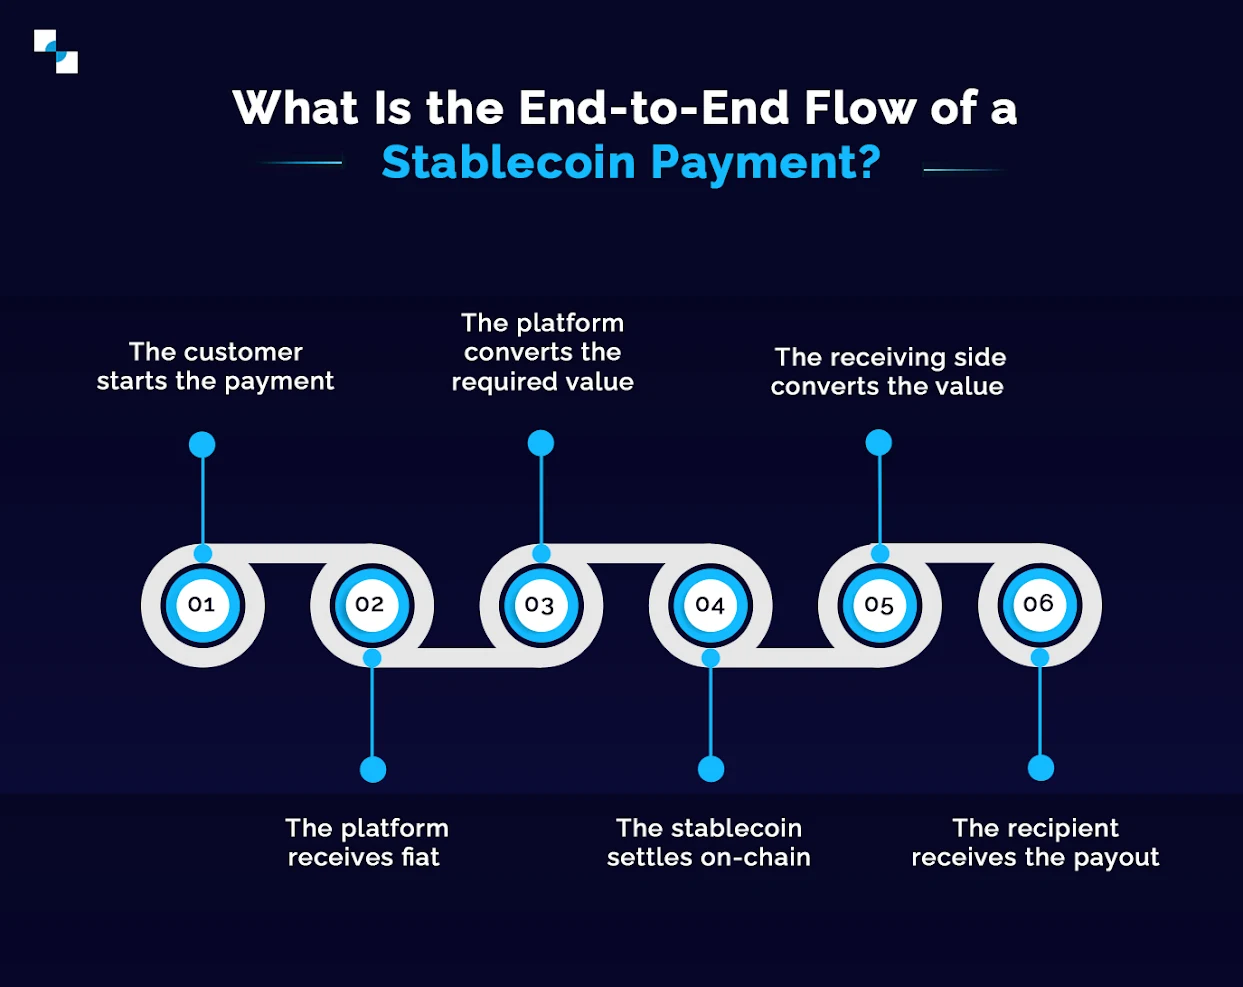
- Ang mga transaksyon sa stablecoin ay maaaring hatiin sa anim na yugto: sinisimulan ng customer ang pagbabayad, tinatanggap ng platform ang fiat, kino-convert ng platform ang halaga, inilalagay ng stablecoin sa chain, kino-convert ng receiver side ang halaga, at tinatanggap ang payout.
Ang imprastraktura ng pagbabayad na cross-border ay nagiging mas modular. Hindi na kailangang isipin ng mga fintech, neobank, at mga platform ng remittance ang mga internasyonal na pagbabayad bilang isang daloy ng trabaho sa pagbabangko. Ang transaksyon ay maaaring paghiwalayin sa magkakaibang layer para sa onboarding ng customer, koleksyon ng fiat, FX, liquidity, digital asset settlement, compliance, at local payout. Ang mga stablecoin ay lalong sinusuri bilang isa sa mga settlement layer na iyon. Ang aktibidad sa merkado ay hindi na teoretikal. Iniulat ng Allium na ang aktibidad sa pagbabayad ng stablecoin ay lumago ng 42% sa hindi bababa sa $401 bilyon hanggang Agosto 2026, habang ang supply ng stablecoin ay umabot sa $303 bilyon, tumaas ng 6%.
Kasabay nito, ang pag-aampon ay hindi pare-pareho sa industriya ng pagbabayad. Ang pagsusuri ng FXC Intelligence noong 2026 sa mga nangungunang kumpanya ng pagbabayad sa iba't ibang bansa ay nakatukoy ng 44 na kumpanya na may mga live na produkto ng stablecoin at 22 pang kumpanya ang bumubuo ng mga ito. Kasama sa grupo ang mga bangko, fintech, kumpanya ng remittance, exchange, at mga payment processor. Dahil dito, mas praktikal ang mas kapaki-pakinabang na tanong: Saan dapat ilagay ang mga stablecoin sa loob ng isang cross-border payment stack, at anong imprastraktura ang kinakailangan upang mapagkakatiwalaan ang mga ito?
Bakit Sinusuri ng mga Cross-Border Fintech ang mga Stablecoin Payment Rail?
Ang isang cross-border payment ay may ilang mga tungkuling dapat gampanan. Kailangang pondohan ng customer ang transaksyon. Kailangang i-validate ng platform ang customer at ang tatanggap. Maaaring kailanganing i-convert ang pera. Kailangang magamit ang liquidity. Kailangang ma-settle ang mga pondo sa pagitan ng mga kinauukulang institusyon. Panghuli, kailangang makatanggap ang tatanggap ng pera sa pamamagitan ng isang lokal na paraan ng pagbabayad.
Maaaring suportahan ng tradisyonal na imprastraktura ang daloy na ito, ngunit kadalasan ay nangangailangan ito ng maraming provider at account sa iba't ibang merkado. Nagpapakilala ang mga Stablecoin ng isa pang opsyon para sa bahagi ng settlement. Sa halip na ilipat ang halaga nang buo sa pamamagitan ng mga kumbensyonal na financial account, maaaring gamitin ng isang fintech ang isang stablecoin upang ilipat ang halaga sa pagitan ng dalawang punto at ikonekta ang paggalaw na iyon sa umiiral nitong fiat at payment infrastructure. Maaari itong maging kapaki-pakinabang para sa mga negosyong tumatakbo sa iba't ibang hangganan dahil ang blockchain settlement ay available nang 24/7, habang ang nakapalibot na fiat infrastructure ay maaaring patuloy na humawak ng mga deposito, withdrawal, FX, at mga payout ng customer. Ang mahalagang pagkakaiba ay hindi kailangang maging produkto ng pagbabayad ng customer ang stablecoin. Maaari itong manatili sa likod ng produkto. Ang isang customer ay maaaring pumili lamang ng isang pera, maglagay ng isang tatanggap, kumpirmahin ang halaga, at makatanggap ng isang pagtatantya ng paghahatid. Ang transaksyon ng blockchain ay maaaring manatiling bahagi ng pinagbabatayan na workflow ng settlement.
Iniisip mo bang magdagdag ng stablecoin settlement sa iyong payment stack?
Paano Talaga Gumagana ang isang Stablecoin Cross-Border Payment?
Ang eksaktong daloy ng trabaho ay mag-iiba depende sa modelo ng negosyo, ngunit ang isang karaniwang transaksyon ay maaaring isaayos sa anim na yugto.
1. Sinimulan ng kostumer ang pagbabayad
Ang nagpadala ay gumagawa ng paglilipat sa pamamagitan ng isang fintech application, neobank, remittance platform, merchant interface, o business payment portal. Kinukuha ng platform ang impormasyong kailangan para ipresyo at iproseso ang transaksyon. Karaniwang kasama rito ang halaga, mga pera, destinasyon, mga detalye ng tatanggap, paraan ng pagpopondo, at naaangkop na impormasyon sa pagsunod sa mga patakaran.
2. Tumatanggap ang plataporma ng fiat
Pinopondohan ng nagpadala ang bayad sa pamamagitan ng isang magagamit na lokal na pamamaraan. Maaari itong maging isang bank transfer, kasalukuyang balanse ng account, card, o iba pang sinusuportahang mekanismo ng pagpopondo. Sa puntong ito, ang karanasan ng gumagamit ay maaaring manatiling ganap na nakabatay sa fiat.
3. Kino-convert ng plataporma ang kinakailangang halaga
Ang imprastraktura ng pagbabayad ay nagko-convert ng kinakailangang halaga sa isang stablecoin. Ang conversion ay maaaring pangasiwaan sa pamamagitan ng isang integrated liquidity provider, exchange, market maker, stablecoin issuer, o iba pang regulated infrastructure provider, depende sa operating model. Kailangan ding isaalang-alang ng platform ang naaangkop na FX rate, spread, bayarin, at liquidity na magagamit para sa transaksyong iyon.
4. Ang stablecoin ay nagse-settle sa chain
Ang stablecoin ay inililipat sa napiling blockchain network. Ito ang bahagi ng daloy na maaaring magbigay ng patuloy na availability ng settlement. Kailangan pa ring pamahalaan ng imprastraktura ang mga wallet address, mga bayarin sa network, katayuan ng transaksyon, mga patakaran sa kumpirmasyon, at pagsubaybay sa transaksyon.
5. Kino-convert ng tumatanggap na panig ang halaga
Kung inaasahan ng benepisyaryo ang lokal na pera, maaaring i-convert ang stablecoin sa pamamagitan ng imprastraktura ng liquidity sa panig ng destinasyon. Ang hakbang na ito ay lalong mahalaga para sa mga platform ng pagpapadala at pagbabayad dahil karaniwang pinapahalagahan ng tatanggap ang halagang naihatid sa lokal na pera kaysa sa pinagbabatayang asset ng settlement.
6. Tatanggapin ng tatanggap ang payout
Ang huling halaga ay ihahatid gamit ang sinusuportahang lokal na paraan ng pagbabayad. Maaari itong maging isang bank account, mobile wallet, card, o iba pang lokal na channel ng payout. Mula sa pananaw ng customer, maaari itong lumitaw bilang isang internasyonal na pagbabayad kahit na maraming layer ng imprastraktura ang tumatakbo sa ilalim nito.
Isang pakikipagtulungan noong 2026 sa pagitan ng Nium at Circle ang nagpapakita ng modelong ito. Inanunsyo ng mga kumpanya ang isang integrasyon na nag-uugnay sa kasunduan ng USDC sa imprastraktura ng payout ng Nium sa mahigit 190 bansa at 100 pera, na may access sa pamamagitan ng iisang integrasyon para sa mga kalahok na institusyong pinansyal.
Ano ang Hitsura ng Infrastructure Stack?
Ang isang matatag na implementasyon sa pangkalahatan ay nangangailangan ng ilang mga layer na nagtutulungan.
1. Koneksyon sa Blockchain
Kailangan ng platform ng access sa mga blockchain network kung saan gumagana ang mga sinusuportahang stablecoin nito. Ang pagpili ng network ay dapat na batay sa aktwal na mga payment corridor at mga kinakailangan ng negosyo sa halip na basta pagpili lamang ng network na may pinakamababang bayad sa transaksyon.
Kabilang sa mga kaugnay na konsiderasyon ang:
- Pagkakaroon ng stablecoin
- pagiging maaasahan ng network
- Ekonomiks ng transaksyon
- Mga katangian ng paninirahan
- Umiiral na likididad
- Imprastraktura ng Wallet
- Tooling ng developer
- Suporta sa institusyon
Ang pagsuporta sa maraming network ay maaaring magbigay ng kakayahang umangkop, ngunit nangangahulugan din ito na dapat pangasiwaan ng platform ang karagdagang pagsubaybay, pagruruta, pagkakasundo, at pagiging kumplikado ng operasyon.
2. Patong ng Stablecoin
Dapat magpasya ang negosyo kung aling mga stablecoin ang susuportahan nito. Dapat isaalang-alang ng desisyong ito ang:
- pagkatubig
- Pag-aampon
- Istruktura ng nag-isyu
- Pagtubos sa kasalanan
- Mga sinusuportahang merkado
- Mga kinakailangang regulasyon
- Kakayahang magamit ang integrasyon
Ang layunin ay hindi ang pagsuporta sa pinakamaraming stablecoin hangga't maaari. Ito ay ang pagsuporta sa mga asset na akma para sa mga payment corridor na pinaglilingkuran.
3. Imprastraktura ng pitaka at kustodiya
Ang mga pagbabayad sa Stablecoin ay nangangailangan ng isang ligtas na paraan upang makatanggap, magtago, at maglipat ng mga digital asset. Depende sa modelo ng negosyo, maaaring kabilang dito ang:
- Mga wallet na pang-custodial
- Kustodiya batay sa MPC
- Mga tagapagbigay ng kustodiya ng institusyon
- Mga istruktura ng mainit at malamig na pitaka
- Mga daloy ng trabaho sa pag-apruba ng transaksyon
- Pag-whitelist ng address
- Mga kontrol sa pag-withdraw
Kailangang idisenyo ang seguridad sa daloy ng transaksyon dahil ang mga paglilipat ng blockchain ay maaaring mahirap ibaliktad kapag nakumpirma na.
4. Imprastraktura ng Fiat sa rampa at sa labas ng rampa
Ang koneksyon sa fiat ay kasinghalaga ng koneksyon sa blockchain. Ang platform ay nangangailangan ng imprastraktura para sa:
Fiat → Stablecoin
at
Stablecoin → Fiat
Maaaring magkaroon ng mahusay na settlement sa blockchain ang isang negosyo ngunit makapaghatid pa rin ng mahinang karanasan sa customer kung ang lokal na off-ramp nito ay mabagal, magastos, o hindi available sa isang target market.
5. Imprastraktura ng likididad
Ang liquidity ay nagbibigay-daan sa platform na mag-convert sa pagitan ng mga stablecoin, fiat currency, at iba pang sinusuportahang asset. Maaari itong kabilangan ng:
- Mga nagbibigay ng likido
- Mga tagapagbigay ng FX
- Mga gumagawa ng merkado
- Mga account ng Treasury
- Mga balanse ng Stablecoin
- Lokal na likididad sa payout
Ang mga kinakailangan sa likididad ay nagiging mas kumplikado habang ang isang plataporma ay lumalawak sa iba't ibang koridor. Ang isang negosyo ay maaaring magkaroon ng labis na likididad sa isang merkado at hindi sapat na likididad sa iba. Samakatuwid, ang imprastraktura ay nangangailangan ng higit pa sa simpleng conversion. Kailangan nito ng kakayahang makita ang treasury at lohika sa muling pagbabalanse.
6. Ledger at pagkakasundo
Ang bawat pagbabayad ay nangangailangan ng isang maaasahang talaan sa pananalapi. Maaaring kailanganing i-reconcile ng internal ledger ang:
Balanse ng customer → Pagpopondo ng Fiat → Pagbabago → Transaksyon ng Stablecoin → FX → Lokal na payout
Dapat ding ikonekta ng ledger ang transaksyong nakaharap sa customer sa kaukulang transaksyon ng blockchain, paggalaw ng liquidity, mga bayarin, at katayuan ng payout. Ito ay isa sa mga hindi gaanong nakikita ngunit mas mahahalagang bahagi ng imprastraktura ng pagbabayad ng enterprise.
Saan Naaangkop ang isang Stablecoin Payment API?
Para sa isang fintech, ang direktang pakikipag-ugnayan sa maraming blockchain, wallet provider, liquidity provider, at payout system ay maaaring mabilis na maging mahirap mapanatili. Ang isang stablecoin payment API ay maaaring magbigay ng isang abstraction layer sa pagitan ng aplikasyon ng customer at ng pinagbabatayang imprastraktura.
Sa halip na bumuo ng magkakahiwalay na daloy ng trabaho para sa bawat provider, maaaring ilantad ng platform ang mga karaniwang function ng pagbabayad tulad ng:
- Gumawa ng bayad
- Bumuo ng pitaka
- Quote FX
- I-convert ang stablecoin
- Simulan ang paglipat
- Suriin ang katayuan ng transaksyon
- Simulan ang pagbabayad
- Tumanggap ng mga update sa webhook
- Kunin ang mga balanse
- Kunin ang datos ng pagkakasundo
Halimbawa, maaaring tumawag ang isang aplikasyon sa pagpapadala ng pera sa isang endpoint ng pagbabayad. Pagkatapos ay matutukoy ng backend ang:
- Aling stablecoin?
- Aling network?
- Aling tagapagbigay ng likididad?
- Aling ruta ng payout sa destinasyon?
Hindi kailangang ilantad ng aplikasyon na nakaharap sa customer ang mga desisyong iyon. Nagiging kapaki-pakinabang ang arkitekturang ito lalo na kapag ang isang negosyo ay nagpapatakbo sa ilang mga koridor ng pagbabayad at gustong baguhin o magdagdag ng mga pinagbabatayang provider nang hindi muling idisenyo ang buong produkto.
Paano Magagamit ng mga Platform ng Remittance ang Imprastraktura ng Stablecoin Remittance?
Ang mga platform ng remittance ay nagpapatakbo na ng isang multi-layer na modelo ng pagbabayad. Ang nagpadala ay nagbabayad sa isang merkado. Ang tatanggap ay tumatanggap ng pondo sa isa pa. Sa pagitan ng dalawang pangyayaring iyon, kailangang pamahalaan ng operator ang pagkakakilanlan, FX, liquidity, settlement, compliance, at payout. Ang mga stablecoin ay maaaring maging settlement layer sa pagitan ng dalawang panig. Ang isang pinasimpleng modelo ay:
Fiat ng Nagpadala → Plataporma ng Pagpapadala → Pagpapalit ng Stablecoin → Pagbabayad gamit ang Blockchain → Lokal na Likididad → Fiat ng Tatanggap
Hindi kailangang gumamit ng crypto wallet ang tatanggap. Hindi naman kailangang maintindihan ng nagpadala ang mga transaksyon sa blockchain. Maaaring gumana nang buo ang stablecoin sa background. Dahil dito, partikular na mahalaga ang imprastraktura ng pagpapadala ng stablecoin para sa mga negosyong gustong ikonekta ang digital settlement sa mga umiiral na operasyon ng pagpapadala. Ngunit mahalaga pa rin ang tiwala ng customer.
Ang ulat ng Visa para sa 2026 Money Travels ay nagsurbey sa mahigit 45,000 na nagpadala at tumatanggap ng remittance sa 20 bansa. Natuklasan nito na 69% ng mga nagpapadala ang nagsabing ang tiwala sa isang bagong paraan ng paglilipat ng pera ay mas nakasalalay sa kung sino ang nag-aalok nito kaysa sa mismong teknolohiya. Binigyang-diin din ng Visa ang seguridad, transparency, at proteksyon bilang mahahalagang salik sa pag-aampon. Para sa mga operator ng remittance, lumilikha ito ng isang mahalagang kinakailangan sa produkto. Ang imprastraktura ay maaaring nakabatay sa blockchain, ngunit ang karanasan ng gumagamit ay kailangan pa ring maging ligtas, pamilyar, at transparent.
Ano ang Kahulugan ng Imprastraktura ng Stablecoin para sa mga Neobank?
Iba ang hamon ng mga Neobank dahil kailangang magkasya ang functionality ng stablecoin sa isang umiiral nang produktong pinansyal. Maaaring mayroon na ang isang neobank ng:
- Mga account ng customer
- Mga balanse ng Fiat
- Cards
- Paglilipat ng bangko
- FX
- Mga ledger ng customer
- KYC at AML system
Kailangang kumonekta ang stablecoin layer sa mga umiiral na sistemang iyon sa halip na lumikha ng parallel na karanasan ng customer. Ang isang posibleng arkitektura ay:
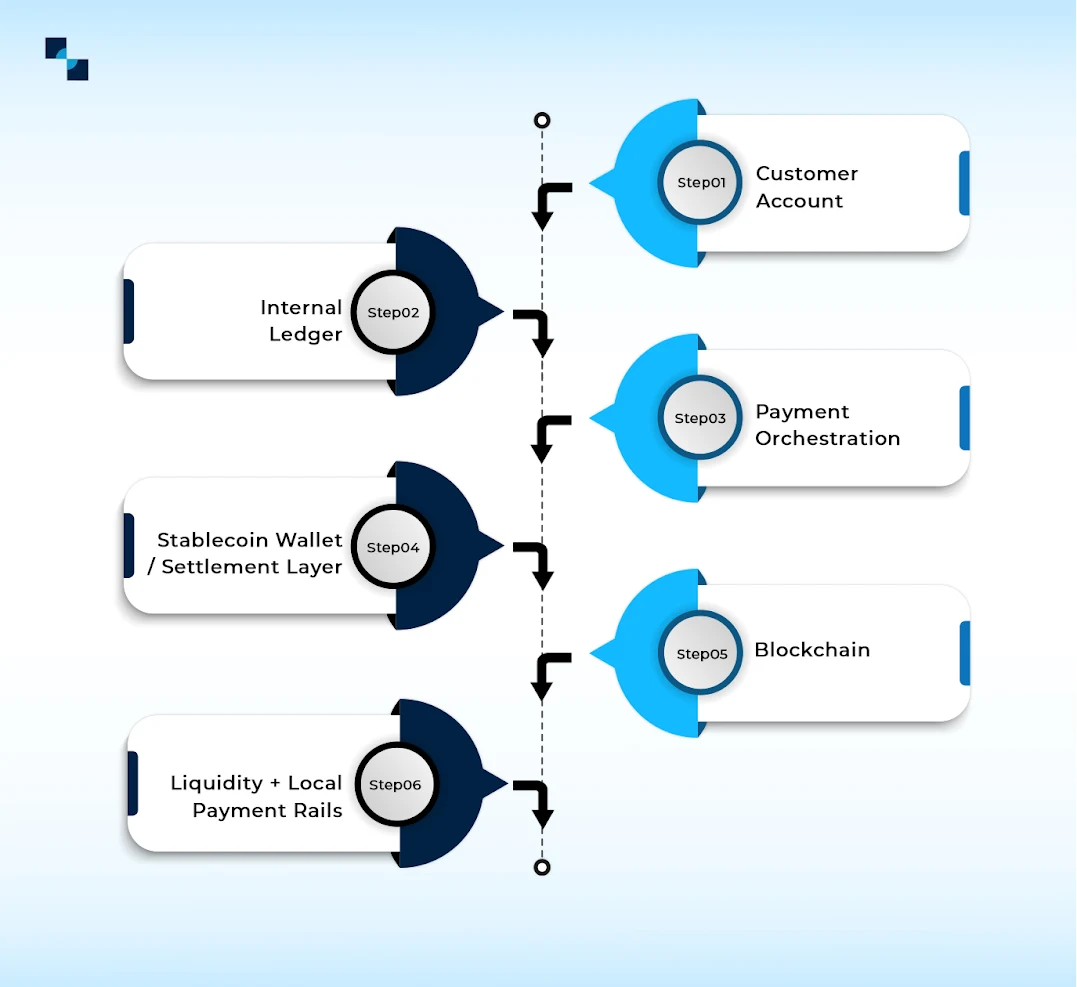
Maaaring patuloy na makipag-ugnayan ang customer sa isang pamilyar na aplikasyon sa pagbabangko. Maaaring gumana ang stablecoin sa backend kapag nag-aalok ito ng isang kapaki-pakinabang na landas ng pag-aayos. Kaya rin mahalaga ang interoperability. Maaaring gusto ng isang neobank ang opsyon na iruta ang ilang mga transaksyon sa pamamagitan ng tradisyonal na imprastraktura at ang iba ay sa pamamagitan ng pag-aayos batay sa stablecoin. Dapat suportahan ng imprastraktura ang desisyon ng negosyo sa halip na pilitin ang bawat pagbabayad sa iisang riles.
Paano Dapat Isama ang Pagsunod sa mga Kautusan sa Imprastraktura ng Pagbabayad sa Stablecoin?
Ang pagsunod sa mga patakaran ay kailangang maging bahagi ng arkitektura ng pagbabayad mula pa sa simula. Depende sa merkado at modelo ng negosyo, maaaring kailanganin ng isang stablecoin payment platform ang:
- Mga kontrol ng KYC at AML
- Mga parusa at pagsusuri sa pitaka
- Pagsubaybay sa transaksyon at pagmamarka ng panganib
- Pagsunod sa Panuntunan sa Paglalakbay, kung saan naaangkop
- Pag-uulat at pagtatala
Noong 2026, nagpanukala ang US OCC ng mga patakaran sa ilalim ng GENIUS Act na sumasaklaw sa mga larangan tulad ng mga reserba, pagtubos, kustodiya, pag-uulat, at pamamahala ng peligro, na sinundan ng isang hiwalay na panukala para sa AML/CFT at mga parusa.
Para sa mga cross-border fintech, ang mga kinakailangang ito ay maaaring direktang isama sa daloy ng transaksyon at imprastraktura mula pa sa simula, na lumilikha ng arkitektura ng pagbabayad na handa sa pagsunod.
Sinusuri ang imprastraktura ng stablecoin para sa iyong fintech? Pag-usapan natin ang arkitektura.
Ano ang Dapat Isaalang-alang ng Isang Fintech Bago Gumawa ng mga Stablecoin Payment Rail?
Bago magtayo, dapat suriin ng mga fintech ang:
- Mga koridor ng pagbabayad: Mga target na bansa, pera, paraan ng pagbabayad, regulasyon, at likididad.
- Paglalakbay ng customer: Kung ang mga gumagamit ay magbabayad, maghahawak, o tatanggap ng mga stablecoin, o gagamitin lamang ang mga ito para sa backend settlement.
- Likuididad: Access sa stablecoin, FX, local payout, at treasury liquidity.
- Infrastructure: Ano ang itatayo nang in-house kumpara sa integrate para sa custody, compliance, liquidity, APIs, at payouts.
- Mga Pagbubukod: Mga daloy ng trabaho para sa mga nabigong paglilipat, hindi sapat na likididad, mga isyu sa payout, mga pagpigil sa pagsunod, mga refund, at pagkakasundo.
Dapat ba Bumuo o Magsama ang mga Negosyo ng Imprastraktura ng Pagbabayad ng Stablecoin?
Walang pangkalahatang sagot. Ang integrasyon ay maaaring maging makabuluhan para sa mga negosyong gustong mabilis na maglunsad, mag-validate ng isang koridor, o umiwas sa pagpapatakbo ng bawat bahagi ng imprastraktura sa loob ng kumpanya. Ang isang mas malalim na custom build ay maaaring maging makabuluhan kapag ang negosyo ay nangangailangan ng higit na kontrol sa orkestasyon ng pagbabayad, treasury, internal ledger, liquidity routing, mga daloy ng trabaho sa pagsunod, o karanasan ng gumagamit.
Kadalasang praktikal ang isang hybrid na modelo.
- Ang isang fintech ay maaaring magkaroon ng: Aplikasyon ng customer + orkestrasyon ng pagbabayad + ledger + lohika ng treasury
- habang isinasama: Kustodiya + likididad + koneksyon sa blockchain + mga serbisyo sa pagsunod + mga lokal na network ng payout
Ang tamang arkitektura ay nakasalalay sa modelo ng negosyo, mga target na koridor, dami ng transaksyon, istruktura ng regulasyon, at mga panloob na kakayahan sa inhinyeriya. Ang layunin ay hindi dapat ang pagbuo ng pinakamataas na dami ng imprastraktura ng blockchain. Dapat itong angkinin ang mga bahaging lumilikha ng estratehikong halaga habang isinasama ang mga bahaging maaaring magamit nang mahusay ng mga espesyalisadong tagapagbigay ng serbisyo.
Pambalot Up
Ang pinakamalakas na arkitektura ng pagbabayad ng stablecoin ay nagsisimula sa problema sa pagbabayad, hindi sa blockchain. Kailangang maunawaan ng isang cross-border fintech ang mga koridor nito, mga pamamaraan ng pagpopondo, mga pera, mga kinakailangan sa liquidity, mga obligasyon sa pagsunod, mga network ng payout, at karanasan ng customer bago magpasya kung paano dapat gumana ang settlement layer. Dito nagiging mahalaga ang pagpapaunlad ng espesyal na imprastraktura. Maaaring kailanganin ng platform ang kombinasyon ng stablecoin settlement, orchestration ng pagbabayad, imprastraktura ng wallet, integrasyon ng liquidity, FX, pagsunod, pamamahala ng ledger, mga API, at koneksyon sa lokal na payout. Para sa mga negosyong papasok sa merkado na ito, ang layunin ay hindi lamang ilipat ang mga stablecoin sa chain. Ito ay upang bumuo ng isang sistema ng pagbabayad kung saan ang settlement ng stablecoin ay akma nang maayos sa mas malawak na imprastraktura sa pananalapi. Nagpaplano ng isang platform ng pagbabayad ng stablecoin para sa mga transaksyong cross-border?
Makakatulong ang Antier sa pagdisenyo at pagbuo ng pinagbabatayang arkitektura sa kabuuan ng blockchain settlement, payment APIs, wallet infrastructure, liquidity, compliance, at fiat payout integrations.
Mga Madalas Itanong
01. Ano ang papel ng mga stablecoin sa imprastraktura ng pagbabayad na cross-border?
Ang mga stablecoin ay nagsisilbing settlement layer sa mga cross-border payment, na nagpapahintulot sa mga fintech at iba pang platform na maglipat ng halaga nang mahusay sa pagitan ng dalawang punto habang isinasama sa mga umiiral na fiat at payment system.
02. Paano nagbago kamakailan ang aktibidad sa pagbabayad sa stablecoin?
Ang aktibidad sa pagbabayad ng stablecoin ay lumago ng 42% sa hindi bababa sa $401 bilyon hanggang Agosto 2026, kung saan ang suplay ng stablecoin ay umabot sa $303 bilyon, na sumasalamin sa pagtaas ng pag-aampon ng merkado.
03. Anong mga hamon ang kinakaharap ng mga cross-border fintech kapag nagpapatupad ng mga stablecoin payment rail?
Dapat na i-navigate ng mga cross-border fintech ang customer onboarding, fiat collection, currency conversion, liquidity management, at compliance, habang isinasama ang mga stablecoin sa kanilang kasalukuyang payment infrastructure.