




✨ Yapay Zeka Özeti
- Kişiden kişiye kredi verme yazılımları, borç alanları ve borç verenleri doğrudan birbirine bağlayarak geleneksel finansı dönüştürüyor ve pazarın 2034 yılına kadar 1.38 trilyon dolara ulaşması bekleniyor.
- 2026 yılında bir P2P kredi platformu başlatmak, öne çıkmak için rekabet avantajı gerektirir.
- Trendler arasında daha hızlı kredi onayları için yapay zeka entegrasyonu, daha düşük maliyetler için blok zinciri tabanlı kredilendirme ve mobil erişilebilirlik için gömülü finans yer alıyor.
- P2P kredi platformları için olmazsa olmaz özellikler arasında KYC (Müşterini Tanı), akıllı sözleşmeler, risk yönetimi ve uyumluluk modülleri yer almaktadır.
- Bir platformun lansman adımları arasında pazar araştırması, yazılım modeli seçimi, temel mimarinin oluşturulması, kullanıcı arayüzü/kullanıcı deneyimi geliştirme ve ölçeklendirme yer alır.
Kişiden kişiye kredi verme yazılımları , aracıları atlayarak, borç alanları ve borç verenleri doğrudan platformlar aracılığıyla birbirine bağlayarak geleneksel finansmana cazip bir alternatif olarak gelişmektedir. Bu platformlar, bireylerin ihtiyaçlarına veya işletmelerine yatırım yapmakla ilgilenen kişilerle bağlantı kurarak, bankaları ziyaret etmeden veya geleneksel borç verenlerle görüşmeden kredi almalarını sağlar.
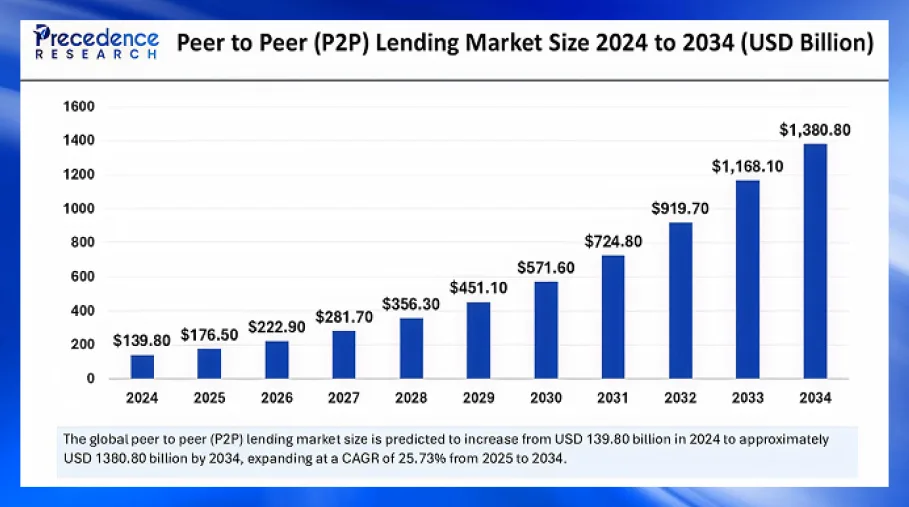
Şu anda 176.5 milyar dolar değerinde olan P2P kredi piyasasının , yıllık %25'lik bileşik büyüme oranıyla 2034 yılına kadar 1.38 trilyon dolara ulaşması bekleniyor.
Bu muazzam bir büyüme ve dik bir eğri, ancak artık sıradan bir kredi uygulaması başlatmak yeterli olmayacak. 2026'da bir eşler arası kredi platformu yazılımı geliştirmeyi düşünüyorsanız, sizi "ben de" platformlarından farklı kılan bir rekabet avantajına sahip olmanız gerekiyor. Trendleri, olmazsa olmaz özellikleri ve doğru geliştirme yolunu anlamak, eşler arası kredi yazılımı geliştirme stratejinizi geleceğe hazırlamanıza yardımcı olur.
2026 Neden P2P Borç Verme Yazılımınızı Başlatmak İçin Doğru Zaman?
Son zamanlarda, bir Sygnum yöneticisi teminatlı kripto kredilerini savundu . Önde gelen bankaların yöneticileri tarafından desteklenen ve Coinbase gibi önde gelen kripto para borsaları tarafından finanse edilip kolaylaştırılan kripto kredilerinin , güçlü özelliklere sahip eşler arası kredi yazılımlarının geri dönüş yapmasının zamanı geldi.
- Yatırımcıların İştahını Değiştirmek: Geleneksel kredi verme ve borçlanma maliyetleri çok dalgalanıyor. Borçlular için bu, bankaların tutarlı veya ucuz olmadığı, geleneksel kredi modellerinin ise yeterince kazançlı olmadığı anlamına geliyor. Araştırmaya göre, eşler arası kredi platformu yazılımı kullanan kredi verenlerin %60'ından fazlası, Yatırımlarının %20'si, devlet tahvili veya tasarruf hesabı kazançlarının %3-5'i ile karşılaştırıldığında.
- Daha Hızlı, Kolay Krediler: Sürekli gelişmelere rağmen, geleneksel kredi onay süreçleri hantal ve yavaştır. P2P kredi yazılımları, katılım sırasında yalnızca tek seferlik KYC ile dakikalar içinde kredi onaylarını kolaylaştırır. Bu, geleneksel kredi sistemlerinde gerekli olan tekrarlayan ve emek yoğun kredi puanlama ve geçmiş kontrollerinden kaçınmanıza yardımcı olur.
- Teknoloji Yığını Olgunluğu: Yapay zeka, blok zinciri ve regtech araçları, platformların hem uyumlu hem de ölçeklenebilir olmasını sağlayacak kadar gelişti. Akıllı sözleşmeli krediler, teminatlı kredilendirme, değiştirilemez denetim izleri ve tokenleştirilmiş yatırımlarla birlikte uygulanan yapay zeka tabanlı kredi puanlama, öngörücü risk modellemesi, yapay zeka/makine öğrenimi destekli dolandırıcılık tespiti ve portföy optimizasyonu, yeni nesil eşler arası kredi yazılım çözümleri oluşturabilir. Eşler arası kredi platformlarında kullanıcı deneyimini geliştiren diğer teknolojiler arasında DID cüzdanları, ZK tabanlı KYC, yeniden kullanılabilir dijital kimlik bilgileri, işlem taraması, açık bankacılık ve diğer API'ler yer almaktadır.
- Net düzenlemeler: Eşler arası kredilendirmeyle ilgili düzenlemeler gelişiyor. Bu yılın başlarında Hindistan, eşler arası kredilendirme platformlarını etkileyen bazı düzenleyici değişiklikler getirdi. Sonuç olarak, Kredi değiştirildi P2P kredi yazılımı Mint'in en son normlara uyması bekleniyor. Benzer şekilde, Çin'in P2P'ye yönelik baskısı, Avrupa'nın merkezi olmayan platformlar ve kredi sistemleri etrafındaki sıkı kuralları ve diğer bölgesel kurallar, eşler arası kredi platformu yazılımlarının yasal işleyişi için yollar belirledi.
Merkezi olmayan, eşler arası borç verme platformları olgunlaşma aşamasında olduğundan, teknolojiye hakim oyuncular öne çıkan platformlarını piyasaya sürebilir ve pazara öncülük edebilirler.
2026'da P2P Borç Verme Platformu Yazılımını Belirleyen Trendler Nelerdir?
Daha önce de belirtildiği gibi, P2P kredi platformlarının bir sonraki dalgası, ilk P2P deneylerine benzemeyecek. Süper uygulamalara dönüşecek veya daha büyük tradFi sistemleriyle birleşecek. İşte eşler arası kredi yazılım çözümlerinde inovasyonu yönlendiren en önemli trendler.
- Yapay Zeka ve Otomasyon Entegrasyonu:
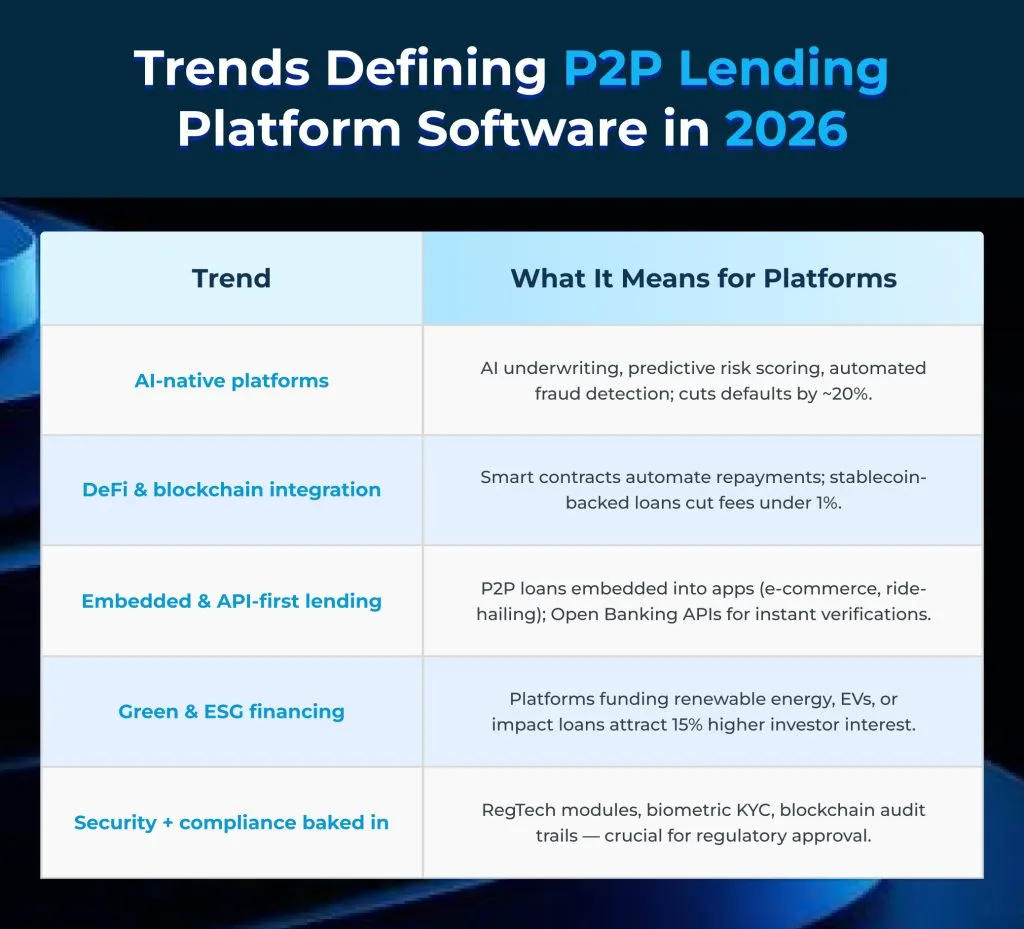
Yukarıda tartışıldığı gibi, yapay zeka ve makine öğrenimi, kredi onaylarını, risk değerlendirmelerini, dolandırıcılık tespitlerini ve borçlu davranış analizini etkili ve zahmetsiz bir şekilde otomatikleştirirken, öngörücü analizleri ve yapay zeka destekli portföy yönetimini kolaylaştırıyor. Bu entegrasyonlar, daha hızlı işlem yapılmasını sağlıyor, temerrütleri %20 oranında azaltıyor ve teklifleri kişiselleştiriyor. Açık bankacılık API'leri, sorunsuz doğrulamalar için gerçek zamanlı veri paylaşımına da olanak tanıyor.
- Blockchain Tabanlı Kredilendirme:
Apechain gibi blok zincirlerinde eşler arası (P2P) kredi yazılım çözümleri devreye alınıyor ve akıllı sözleşmeler aracılığıyla getiri çiftçiliği, stablecoin destekli ve teminatlı kredilendirme mümkün hale geliyor. Ayrıca, akıllı sözleşme tabanlı emanet hizmetleri ve biyometrik KYC içeren eşler arası kredi modelleri, daha düşük maliyetler, kolaylaştırılmış katılım, küresel erişim ve getirileri yıllık %16'ya kadar artıracaktır.
- Gömülü Finans ve Mobil Erişilebilirlik
Kredi hizmetlerinin geleceği finansal uygulamaların dışındadır. Mobil öncelikli e-ticaret, araç paylaşımı ve kredinin ihtiyaç anında kullanıcılarla buluştuğu diğer benzer modellere dahil edilmeleri, dönüşüm oranlarını %30'dan fazla artırır. Eşler arası kredi yazılım modelleri, diğer kredi kaynaklarının pahalı ve erişilemez olduğu, bankacılık hizmetlerine erişimi yetersiz ve gelişmekte olan ülkelerde de popülerdir.
- Alternatif Kredi Verileri ve Kişiselleştirme
Kişiden kişiye kredi platformu yazılımı, kredi puanlaması için geleneksel olmayan verileri (örneğin, fatura ödeme kayıtları, sosyal medya vb.) yapay zeka ile birleştirerek, düşük gelirli borçlular için özel kredi koşulları sağlıyor. Bu, KOBİ'ler, geçici çalışanlar vb. için kapsayıcılığı artırıyor.
- Sürdürülebilirlik ve Yeşil Finansman:
Eşler arası krediler, yenilenebilir enerji gibi ekolojik projeleri giderek daha fazla finanse ediyor ve yatırımcıları çekmek ve etkilemek için ESG kriterlerini de tekliflere entegre ediyor. Bu durum, 2033 yılına kadar 28.7 trilyon dolara ulaşması beklenen pazar talebiyle örtüşüyor. Güvenilir kaynaklara göre, yeşil kredi sunan platformlar %15 daha fazla yatırımcı ilgisi görüyor.
- Gelişmiş Güvenlik ve Şeffaflık:
Eşler arası kredi yazılımı geliştirme projeleri, fonları korumak için geri alım garantileri, çeşitlendirme araçları ve blok zinciri denetimleri uygulamaya odaklanıyor. Bunlar, yatırımcılar için gerçek zamanlı performans gösterge tablolarıyla birlikte, düzenleyici denetimler arasında güven oluşturuyor. Güvenli beyaz etiketli eşler arası kredi platformlarının, temerrütleri %11-14 oranında azalttığı kanıtlanmıştır.
Beyaz Etiketli P2P Borç Verme Platformu Geliştirme İçin Temel Özellikler Nelerdir?
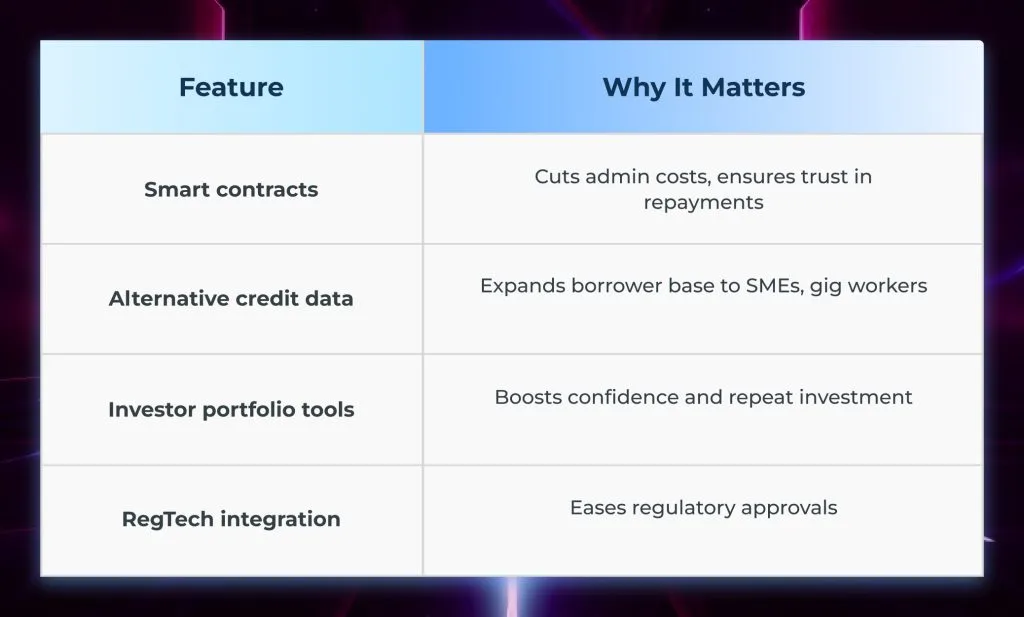
İster eşler arası kredi yazılımınızı sıfırdan oluşturuyor olun, ister anahtar teslim bir çözümden yararlanıyor olun, yatırımcıların ve borçluların beklentisi doğrultusunda platformunuza banka düzeyinde işlevsellik entegre etmelisiniz. Eşler arası kredi platformunuz en azından şunları içermelidir:
- Borçlunun Katılımı ve KYC
- Yatırımcı Panoları
- Akıllı Sözleşme Etkin Otomasyonlar
- Risk Yönetimi Özellikleri
- Mobil-Öncelikli UX
- Uyumluluk ve Şeffaflık Modülleri
2026'da P2P Borç Verme Platformunu Başlatmak İçin Gerekli Adımlar Nelerdir?
Blockchain tabanlı eşler arası kredi modelleriyle kredi vermede devrim yaratmak istiyorsanız, stratejinizin sadece kodlamadan daha fazlasına ihtiyacı var; çünkü beyaz etiketli eşler arası kredi platformu geliştirmeyle çoğunlukla bundan kaçınabilirsiniz. İhtiyacınız olan tek şey şu:
1. Pazar ve Düzenleyici Araştırma
- Oyuna girmeden önce kuralları öğrenin. Hedef coğrafyanızı belirledikten sonra, iş modelinize uygulanan yasa ve yönetmelikleri iyice araştırın. Avustralya'da AUSTRAC ve AFSL, Avrupa'da MiCA, ABD'de SEC ve diğer bölgesel kuruluşlara nasıl uyum sağlayabileceğinizi öğrenin. Beyaz etiketli P2P kredi platformu geliştirme şirketiniz bu konuda size yardımcı olabilir.
- Ayrıca, perakende yatırımcıları mı, KOBİ'leri mi yoksa kurumsal sermayeyi mi hedefleyeceğinize karar verin. Bunu öğrendikten sonra, en büyük rakiplerinizin neler yaptığını araştırmaya başlayabilirsiniz.
Kredi maliyeti, erişilebilirlik ve müşteri deneyimi açısından 2025'in En İyi Eşler Arası Kredi Sağlayıcıları şunlardır:
- Başarılı olmak
- SoFi
- yükseltmek
- Işık Akışı
- LendingClu
- Kalem Beslemeli
- Mutlu Para
- sonradan görme
- Borç Verme Puanı
2. Eşler Arası Borç Verme Yazılım Modelinizi Seçin
- Eşler arası kredi piyasasını kapsamlı bir şekilde değerlendirdikten sonra, şunları oluşturmak isteyip istemediğinize karar vermelisiniz:
- Platformların aracı olarak hareket ettiği merkezi P2P kredi yazılımı
- Kredilerin akıllı sözleşmeler aracılığıyla yürütüldüğü merkezi olmayan P2P kredi platformu
- Her iki modeli birleştiren hibrit bir P2P kredi platformu yazılımı.
- Kripto veya kripto olmayan P2P kredi platformları. Müşterilerinizin ihtiyaçlarınıza bağlı olarak itibari para, kripto para veya stablecoin cinsinden borç verip almalarına olanak sağlayabilirsiniz.
3. Güvenlik ve Uyumluluk Katmanı ile Çekirdek Mimariyi Oluşturun
- Bu adımda, eşler arası kredi yazılımınızın temelini oluşturacak teknolojileri birleştirip uygularsınız. Bunlar şunlardır:
- Şeffaflık ve otomasyon için Blockchain katmanı
- Gerçek zamanlı bilgi toplama için API öncelikli arka uç ve oracle'lar
- Yapay zeka destekli kredi puanlama motoru, dolandırıcılık tespiti ve blogda daha önce bahsedilen diğer modüller.
- P2P kredi platformunuzun çoğu yargı bölgesine uyumlu olmasını sağlamak için AML/KYC modülleri.
- Güvenliği sağlamak ve kullanıcıların ve düzenleyicilerin güvenini kazanmak için çok faktörlü kimlik doğrulama.
- Kusursuz işlevselliği ve aşılmaz güvenliği garanti altına almak için düzenli blok zinciri tabanlı denetim izleri.
Antier ile P2P Borç Verme İmparatorluğunuzu Kurun
4. UI/UX Geliştirme
Bu aşamada, son kullanıcınızla etkileşime girdiği için ekstra çaba sarf etmeniz gerekecektir. İster beyaz etiketli bir P2P kredi platformu geliştirme çözümü kullanıyor olun, ister sıfırdan oluşturuyor olun, üst düzey bir kullanıcı deneyimi sağlamak için önemli miktarda zaman ve para harcamanız gerekecektir. Eşler arası kredi yazılımı için bazı temel UI/UX geliştirme adımları şunlardır:
- Mobil öncelikli tasarım.
- Sınır ötesi erişim için çoklu dil desteği.
- Oyunlaştırılmış portföy görünümlerine sahip yatırımcı araçları.
5. Pilot ve Ölçek
Son olarak, sınırlı bir borç alan-kredi veren havuzla deneme testi yapabilir ve daha sonra, bölgenizde veya küresel olarak sınır ötesi ödeme raylarıyla ölçeklendirmeye başlamadan önce, mevcut ve gerekli olan yerlerde düzenleyici onaylar alabilirsiniz.
P2P Borç Verme Platformu Yazılım Geliştirmenin Maliyetleri Nelerdir?
Hangi geliştirme metodolojisini seçtiğinize ve eşler arası kredi yazılımınızın ne kadar özellik ve kullanıcı dostu olmasını istediğinize bağlıdır. Beyaz etiketli bir eşler arası kredi yazılımı geliştirme maliyeti 40.000 ila 80.000 ABD doları arasında olabilirken, özel geliştirme maliyeti 60.000 ila 400.000 ABD doları civarındadır. Kesin maliyet tahmininiz ölçek, özellikler ve uyumluluk modülü gereksinimlerine bağlıdır. İşte bölgeden bölgeye değişebilen kabaca bir maliyet dökümü.
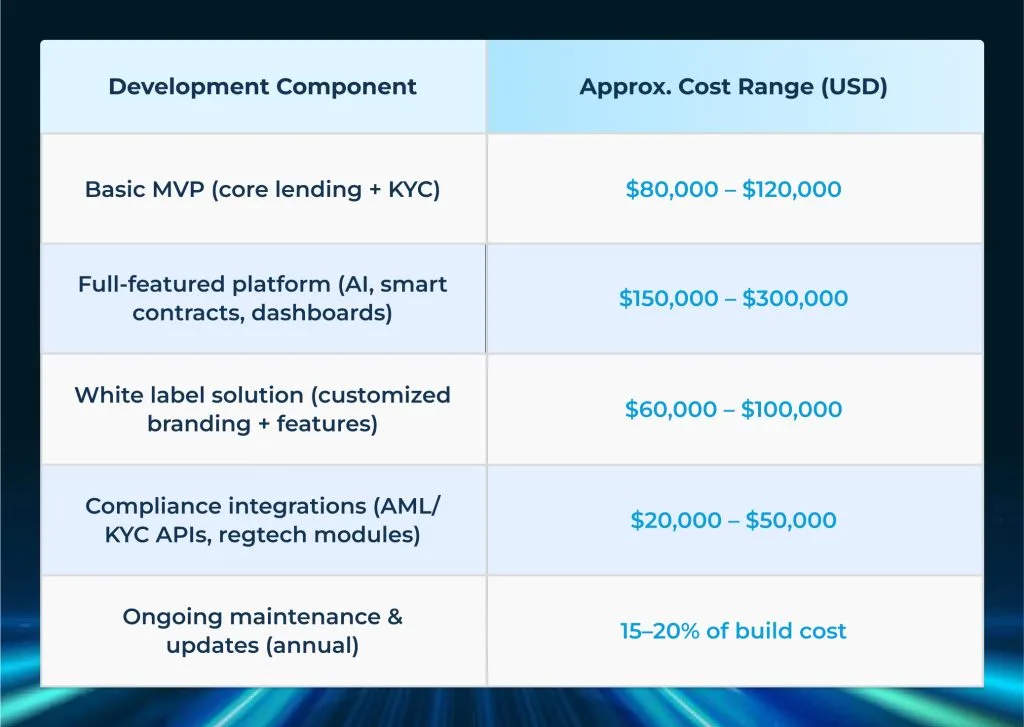
Not: Bu özellikler kesin değildir. Avrupa veya ABD gibi uyumluluğun yoğun olduğu bölgelerde uyumluluk maliyetleri artabilir.
Eşler Arası Borç Verme Yazılımının Gelecek Görünümü
Yukarıda da belirtildiği gibi, artık mesele borç alanları ve borç verenleri birbirine bağlamak olmayacak. Yenilikçi yaklaşımları, uyumluluk modüllerini ve yüksek ölçeklenebilirliği temel sisteme entegre ederek, yeni nesil P2P kredi platformları ve beyaz etiketli eşler arası kredi ve kredi modelleri şunları sunacak:
- Hibrit P2P–DeFi modelleri düzenlenmiş itibari para kredilerini kripto teminatlarla birleştiren.
- Kurumsal giriş P2P'yi istikrarlı bir getiri fırsatı olarak gören emeklilik fonları ve varlık yöneticileri aracılığıyla.
- Kredinin küreselleşmesi Stablecoin'lerle sınır ötesi borç verme ve alma işlemlerinin daha hızlı ödemelerle sorunsuz bir şekilde gerçekleşmesini sağlar.
- ESG odaklı P2P kredi modelleri ana akım haline gelecek ve etki yaratacak.
1.3 Trilyon Dolarlık Fırsata Liderlik Etmeye Hazır mısınız? İşte Yol Haritanız
Beyaz etiketli bir P2P kredi platformu geliştirme çözümüyle, eşler arası kredi MVP'nizi 7 gün içinde kullanıma sunun. Aceleye gerek olmadığı için özellikleri aşamalı olarak ekleyin. Kredi vermenin temellerini tek tek geliştirmeye odaklanın ve şunları koruyun:
- Anlamak eğilimler (Yapay zeka, blockchain, gömülü finans).
- bina Özellikler yatırımcı güvenini uyandıran.
- takiben adım adım geliştirme yol haritası Beyaz etiketli P2P borç verme platformu geliştirme şirketiniz tarafından önerilir.
- İçin planlama uyumluluk ve uzun vadeli ölçek.
Bu sayede, henüz olgunlaşmaya başlayan bir pazarı ele geçirmek için kendinizi hazırlayabilirsiniz. Önde gelen eşler arası kredi yazılım geliştirme şirketi Antier, teknoloji, düzenlemeler ve yatırımcı odaklı tasarımın doğru karışımıyla size yardımcı olabilir.
Antier ile daha hızlı lansman yapın, daha akıllı ölçeklendirin. Bugün görüşmenizi planlayın!
Sıkça Sorulan Sorular
01 Eşler arası borç verme yazılımı nedir?
Eşler arası kredi yazılımı, borç alanları ve kredi verenleri doğrudan platformlar aracılığıyla birbirine bağlayarak, bireylerin geleneksel bankalar veya aracılar olmadan kredi almalarına olanak tanır.
02 2026 yılı neden P2P borç verme platformunun başlatılması için iyi bir zaman olarak değerlendiriliyor?
2026 yılına kadar P2P kredi pazarının önemli ölçüde büyümesi bekleniyor ve yapay zeka ve blok zinciri gibi teknolojideki gelişmeler, platformların güçlü özellikler ve daha hızlı kredi onayları sunmasını sağlayacak.
03 P2P borç verme, borç verenler açısından getiri açısından geleneksel borç vermeyle karşılaştırıldığında nasıl bir konumdadır?
Araştırmalar, eşler arası borç verme platformlarındaki borç verenlerin %60'ından fazlasının yatırımlarından %20'den fazla kazandığını, buna karşılık devlet tahvillerinin veya tasarruf hesaplarının genellikle sunduğu %3-5'in buna kıyasla daha yüksek bir kazanç elde ettiğini gösteriyor.


