




✨ AI xulosasi
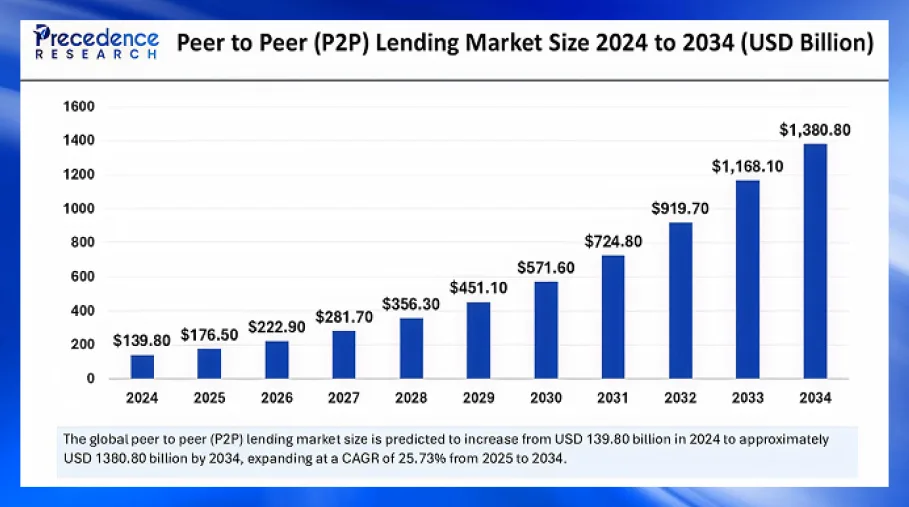
- Tengdoshlar o'rtasidagi kreditlash dasturi qarz oluvchilar va kreditorlarni to'g'ridan-to'g'ri bog'lash orqali an'anaviy moliyalashtirishni o'zgartirmoqda, bozor 2034-yilga kelib 1.38 trillion dollarga yetishi kutilmoqda.
- 2026-yilda P2P kreditlash platformasini ishga tushirish uchun raqobatbardosh ustunlik talab etiladi.
- Trendlar orasida kreditlarni tezroq tasdiqlash uchun sun'iy intellekt integratsiyasi, arzonroq xarajatlar uchun blokcheyn asosidagi kreditlash va mobil qurilmalarga kirish uchun o'rnatilgan moliyalashtirish kiradi.
- P2P kreditlash platformalari uchun zarur bo'lgan xususiyatlarga KYC, aqlli shartnomalar, risklarni boshqarish va muvofiqlik modullari kiradi.
- Platformani ishga tushirish bosqichlari bozorni o'rganish, dasturiy ta'minot modelini tanlash, asosiy arxitekturani yaratish, UI/UX ishlab chiqish va masshtablashni o'z ichiga oladi.
Tengdoshlar o'rtasidagi kreditlash dasturi qarz oluvchilar va kreditorlarni vositachilarni chetlab o'tib, platformalar orqali to'g'ridan-to'g'ri bog'lash orqali an'anaviy moliyalashtirishga jozibador alternativa sifatida rivojlanib bormoqda. Ushbu platformalar shaxslarga banklarga bormasdan yoki an'anaviy kreditorlar bilan muzokaralar olib bormasdan, ularni o'z ehtiyojlari yoki biznesiga investitsiya qilishdan manfaatdor bo'lgan odamlar bilan bog'lash orqali kredit olish imkonini beradi.
2034-yilga kelib, hozirda 176.5 milliard dollarga baholangan P2P kreditlash bozori 25% yillik o'sish sur'atiga ega bo'lib, 1.38 trillion dollarga yetadi.
Bu juda katta o'sish va keskin egri, ammo boshqa kredit dasturini ishga tushirish endi uni qisqartirmaydi. Agar siz 2026-yilda “peer-to-peer” kreditlash platformasi dasturiy taʼminotini yaratishni oʻylayotgan boʻlsangiz, sizni “men ham” platformalaridan farq qiladigan raqobatbardosh ustunlikka ega boʻlishingiz kerak. Trendlar, bo'lishi kerak bo'lgan xususiyatlar va to'g'ri rivojlanish yo'lini tushunish sizga P2P kreditlash dasturiy ta'minotini ishlab chiqish strategiyasini kelajakda isbotlashga yordam beradi.
Nima uchun 2026 yil P2P kreditlash dasturini ishga tushirish uchun to'g'ri vaqt
Yaqinda Sygnum rahbari garovga asoslangan kriptovalyuta kreditlarini qo'llab-quvvatladi . Kriptovalyuta kreditlari yetakchi banklar rahbarlari tomonidan qo'llab-quvvatlanayotgani va Coinbase kabi yetakchi kriptovalyuta birjalari tomonidan moliyalashtirilayotgani va qo'llab-quvvatlanayotgani sababli , tengdoshlar o'rtasidagi kreditlash dasturi mustahkam xususiyatlar bilan qayta tiklanishi vaqti keldi.
- Investorlarning ishtahasini o'zgartirish: An'anaviy kreditlash va qarz olish xarajatlari juda o'zgarib turadi. Qarz oluvchilar uchun bu banklarning barqaror yoki arzon emasligini anglatadi, an'anaviy kreditlash modellari esa etarli darajada foydali emas. Tadqiqot natijalariga ko'ra, tengdosh-to-peer kreditlash platformasi dasturiy ta'minotida 60% dan ortiq kreditorlar investitsiyalar bo'yicha 20%, 3-5% davlat obligatsiyalari yoki jamg'arma hisobvarag'i daromadlari bilan solishtirganda.
- Tezroq va qulay kreditlar: Doimiy evolyutsiyalardan keyin ham an'anaviy kreditni tasdiqlash jarayonlari noqulay va sekin. P2P kreditlash dasturi bortga kirish paytida bir martalik KYC bilan bir necha daqiqada kreditni tasdiqlashni osonlashtiradi. Bu tradFi kredit vositalarida talab qilinadigan takroriy va ko'p kuch talab qiladigan kredit reytingi va fon tekshiruvlaridan qochishga yordam beradi.
- Tech Stack etukligi: AI, blokcheyn va regtech vositalari platformalar ham mos, ham kengaytiriladigan bo'lishi uchun etarlicha rivojlangan. Sun'iy intellektga asoslangan kredit reytingi, xavflarni bashoratli modellashtirish, AI/ML tomonidan yaxshilangan firibgarlikni aniqlash va portfelni optimallashtirish, shuningdek, aqlli shartnoma kreditlari, garovga qo'yilgan kreditlash, o'zgarmas audit yo'llari va tokenlashtirilgan investitsiyalar yangi avlod kreditlash dasturiy echimlarini yaratishi mumkin. P2P kreditlash platformalarida foydalanuvchi tajribasini yaxshilaydigan boshqa texnologiyalar orasida DID hamyonlari, ZK-ga asoslangan KYC, qayta foydalanish mumkin bo'lgan raqamli hisobga olish ma'lumotlari, tranzaksiyalarni tekshirish, ochiq bank va boshqa API-lar mavjud.
- Aniq qoidalar: Peer-to-peer kreditlash bo'yicha qoidalar rivojlanmoqda. Joriy yilning boshida Hindiston P2P kreditlash platformalariga ta'sir ko'rsatadigan ba'zi me'yoriy o'zgarishlarni kiritdi. Natijada, Cred o'zgartirildi uning P2P kreditlash dasturi Mint so'nggi me'yorlarga rioya qilish uchun. Xuddi shunday, Xitoyning P2P blokirovkasi, Evropaning markazlashtirilmagan platformalar va kreditlash tizimlari atrofidagi qattiqlashuv qoidalari va boshqa mintaqaviy qoidalar peer-to-peer kreditlash platformasi dasturiy ta'minotining qonuniy operatsiyalari uchun yo'llarni aniqladi.
Markazlashtirilmagan, tengdoshdan-tengdoshga kreditlash platformalari o'zlarining etuk bosqichida bo'lganligi sababli, texnologiyali o'yinchilar o'zlarining ajoyib platformalarini ishga tushirishlari va bozorni boshqarishlari mumkin.
2026 yilda P2P kreditlash platformasi dasturiy ta'minotini belgilaydigan tendentsiyalar nima
Yuqorida aytib o'tilganidek, P2P kredit platformalarining keyingi to'lqini dastlabki P2P tajribalariga o'xshamaydi. Ular super ilovalarda paydo bo'ladi yoki kattaroq tradFi tizimlariga birlashadi. Mana, tengdoshdan to-peerga kreditlash dasturiy yechimlaridagi innovatsiyalarni rag'batlantiruvchi eng yaxshi tendentsiyalar.
- AI va avtomatlashtirish integratsiyasi:
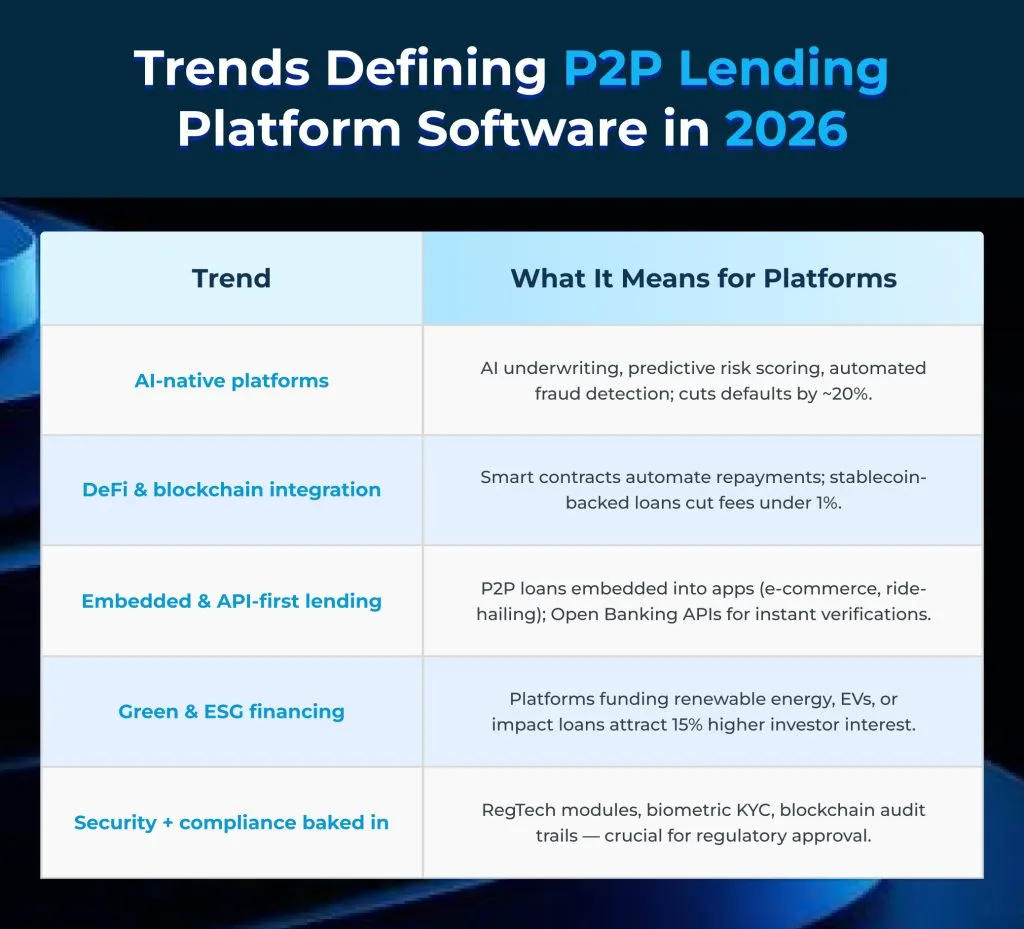
Yuqorida muhokama qilinganidek, AI va ML kreditlarni tasdiqlash, xavflarni baholash, firibgarliklarni aniqlash va qarz oluvchining xatti-harakatlarini tahlil qilishni samarali va qiyinchiliksiz avtomatlashtiradi, shu bilan birga bashoratli tahlillarni va AI agenti tomonidan qo'llab-quvvatlangan portfelni boshqarishni osonlashtiradi. Ushbu integratsiya tezroq qayta ishlash imkonini beradi, standart sozlamalarni 20% ga kamaytiradi va takliflarni shaxsiylashtiradi. Ochiq bank API-lari uzluksiz tekshirish uchun real vaqtda ma'lumotlarni almashish imkonini beradi.
- Blokcheyn asosidagi kreditlash:
P2P kreditlash dasturiy yechimlari Apechains kabi blokcheynlarda qo'llanilmoqda, bu esa daromadli dehqonchilikni, barqaror pul bilan ta'minlangan va aqlli shartnomalar orqali garovga qo'yilgan kreditlashni ta'minlaydi. Bundan tashqari, aqlli kontraktga asoslangan eskrov xizmatlari va biometrik KYC bilan tengdoshga kreditlash modellari xarajatlarni kamaytirishga, ishga tushirishni soddalashtirishga, globallashtirilgan kirishni osonlashtiradi va daromadni yiliga 16% gacha oshiradi.
- O'rnatilgan moliya va mobil foydalanish imkoniyati
Kredit xizmatlarining kelajagi moliyaviy dasturlardan tashqarida. Ularning mobil-birinchi elektron tijorat, ride-sharing va boshqa shunga o'xshash modellarga qo'shilishi, kredit kerak bo'lganda foydalanuvchilarga javob beradi, konversiya stavkalarini 30% dan ortiq oshiradi. P2P kreditlash dasturiy ta'minot modellari, shuningdek, boshqa kredit manbalari qimmat va kirish imkoni bo'lmagan banklari kam bo'lgan va rivojlanayotgan aholi uchun mashhurdir.
- Muqobil kredit ma'lumotlari va shaxsiylashtirish
Peer to peer kreditlash platformasi dasturiy ta'minoti noan'anaviy ma'lumotlarni (masalan, kommunal to'lovlar yozuvlari, ijtimoiy media va h.k.) AI bilan bir qatorda kredit skoringi uchun birlashtirib, ingichka qarz oluvchilar uchun moslashtirilgan kredit shartlarini ta'minlaydi. Bu MSMEs, konsert ishchilari va boshqalar uchun inklyuziyani yaxshilaydi.
- Barqarorlik va yashil moliyalashtirish:
P2P kreditlari qayta tiklanadigan energiya kabi ekologik loyihalarni tobora ko'proq moliyalashtirmoqda, ESG mezonlari investorlarni jalb qilish va ularga ta'sir qilish takliflariga kiritilgan. Bu 2033 yilga kelib 28.7 trillion dollarga yetishi kutilayotgan bozor talabiga mos keladi. Ishonchli manbalarga ko'ra, yashil kreditlar taklif etuvchi platformalar investorlarning 15 foizga yuqori qiziqishini boshdan kechirmoqda.
- Kengaytirilgan xavfsizlik va shaffoflik:
Peer to peer kreditlash dasturlarini ishlab chiqish loyihalari mablag'larni himoya qilish uchun qaytarib sotib olish kafolatlari, diversifikatsiya vositalari va blokcheyn auditini amalga oshirishga urg'u beradi. Ular, investorlar uchun real vaqt rejimida ishlash panellari bilan bir qatorda, tartibga solish nazorati ostida ishonchni mustahkamlaydi. Xavfsiz oq yorliqli P2P kreditlash platformalari defoltlarni 11-14% ga kamaytirishi isbotlangan.
White Label P2P kreditlash platformasini ishlab chiqishning asosiy xususiyatlari qanday?
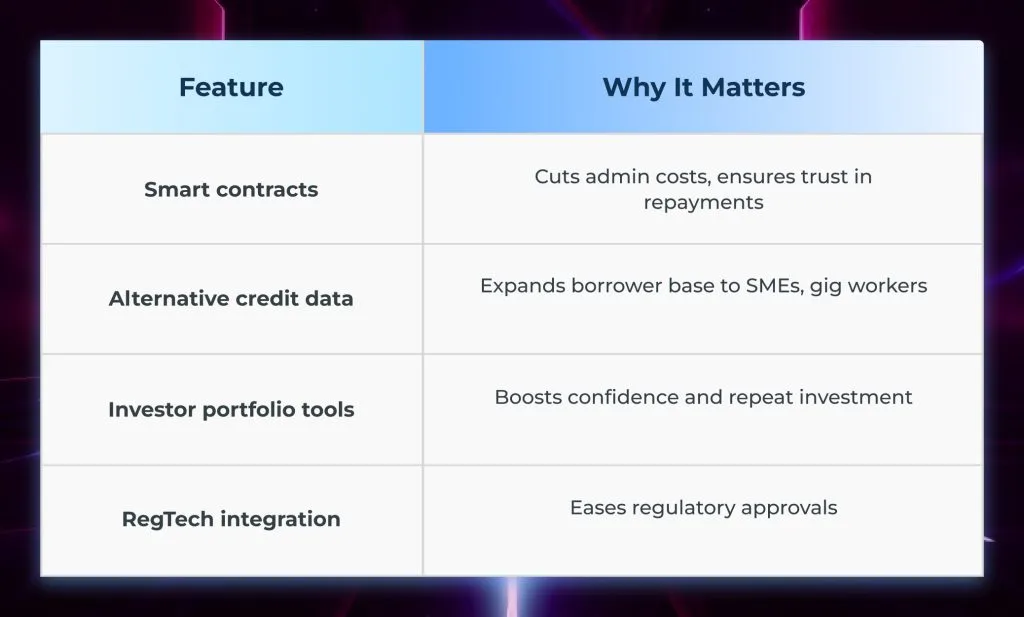
Siz noldan “peer to peer” kreditlash dasturini yaratasizmi yoki kalit taslim yechimdan foydalanasizmi, siz bank darajasidagi funksionallikni platformangizga integratsiya qilishingiz kerak, chunki investorlar va qarz oluvchilar buni kutishadi. Sizning P2P kredit platformangiz kamida quyidagilarni o'z ichiga olishi kerak:
- Qarz oluvchini ishga tushirish va KYC
- Investor boshqaruv paneli
- Smart kontraktga asoslangan avtomatlashtirish
- Risklarni boshqarish xususiyatlari
- Mobil-First UX
- Muvofiqlik va shaffoflik modullari
2026 yilda P2P kreditlash platformasini ishga tushirish uchun qanday qadamlar kerak?
Agar siz blokcheynga asoslangan peer-to-peer kreditlash modellari bilan kreditlashni inqilob qilmoqchi bo'lsangiz, sizning strategiyangiz shunchaki kodlashdan ko'ra ko'proq narsani talab qiladi, chunki bu siz asosan oq yorliqli P2P kredit platformasini ishlab chiqishdan qochishingiz mumkin. Mana sizga kerak bo'lgan hamma narsa:
1. Bozor va tartibga solish tadqiqotlari
- O'yinga kirishdan oldin qoidalarni bilib oling. Maqsadli geografiyangizni aniq bilganingizdan so'ng, biznes modelingizga tegishli qonun va qoidalarni yaxshilab o'rganib chiqing. Avstraliyada AUSTRAC va AFSL, Yevropada MiCA, AQShda SEC va boshqa mintaqaviy organlarga qanday amal qilishingiz mumkinligini biling. Sizning oq yorliqli P2P kredit platformasini ishlab chiqish kompaniyangiz bu jabhada harakat qilishingizga yordam beradi.
- Bundan tashqari, chakana investorlarni, KO'Klarni yoki institutsional kapitalni maqsad qilib qo'yishingiz mumkinmi, hal qiling. Buni bilganingizda, eng yaxshi raqobatchilaringiz nima qilayotgani haqida tadqiqotni boshlashingiz mumkin.
Kredit narxi, foydalanish imkoniyati va mijozlar tajribasi nuqtai nazaridan 2025 yilda eng yaxshi tengdosh kredit provayderlari qatoriga quyidagilar kiradi:
- gullab-yashmoq
- SoFi
- Upgrade
- LightStream
- LendingClu
- PenFed
- Baxtli pul
- Yuqoriga
- Kredit nuqtasi
2. Tengdoshga kredit berish dasturi modelini tanlang
- Peer-to-peer kredit bozorini to'liq baholagandan so'ng, siz qurmoqchimisiz:
- Platformalar vositachi sifatida ishlaydigan markazlashtirilgan P2P kreditlash dasturi
- Markazlashtirilmagan P2P kreditlash platformasi, bu erda kreditlar aqlli shartnomalar orqali amalga oshiriladi
- Ikkala modelni birlashtirgan gibrid P2P kreditlash platformasi dasturi.
- Kripto yoki kripto bo'lmagan P2P kreditlash platformalari. Siz mijozlarga sizning talablaringizga qarab fiat, kripto yoki stabilkoinlarda qarz berish va qarz olishga ruxsat berishingiz mumkin.
3. Xavfsizlik va muvofiqlik qatlami bilan asosiy arxitekturani yarating
- Ushbu bosqichda siz peer-to-peer kreditlash dasturining asosini tashkil etadigan texnologiyalarni birlashtirasiz va amalga oshirasiz. Ularga quyidagilar kiradi:
- Shaffoflik va avtomatlashtirish uchun blokcheyn qatlami
- Haqiqiy vaqtda ma'lumot to'plash uchun API-birinchi orqa va oracle
- Sun'iy intellektga asoslangan kredit reytingi mexanizmi, firibgarlikni aniqlash va blogda avvalroq muhokama qilingan boshqa modullar.
- P2P kreditlash platformangiz ko'pgina yurisdiktsiyalarga mos kelishini ta'minlash uchun AML/KYC modullari.
- Xavfsizlikni ta'minlash va foydalanuvchilar va tartibga soluvchilar ishonchini qozonish uchun ko'p faktorli autentifikatsiya.
- Benuqson funksionallik va o'tib bo'lmaydigan xavfsizlikni ta'minlash uchun muntazam ravishda blokcheynga asoslangan audit yo'llari.
Antier bilan P2P kreditlash imperiyangizni yarating
4. UI/UX ishlab chiqish
Ushbu bosqichda siz qo'shimcha kuch sarflashingiz kerak bo'ladi, chunki bu oxirgi foydalanuvchi bilan o'zaro aloqada bo'ladi. Oq yorliqli P2P kreditlash platformasini ishlab chiqish yechimidan foydalanasizmi yoki noldan qurasizmi, yuqori darajadagi foydalanuvchi tajribasini ta'minlash uchun bu yerda ko'p vaqt va pul sarflashingiz kerak bo'ladi. Peer-to-peer kreditlash dasturlari uchun ba'zi muhim UI/UX ishlanmalari quyidagilarni o'z ichiga oladi:
- Mobil birinchi dizayn.
- Transchegaraviy kirish uchun ko'p tilli qo'llab-quvvatlash.
- O'yinlangan portfel ko'rinishlariga ega investor vositalari.
5. Uchuvchi va masshtab
Nihoyat, siz cheklangan qarz oluvchilarni kreditlash puli bilan sinov muhitini sinovdan o'tkazishingiz mumkin, so'ngra o'z hududingizda yoki global miqyosda transchegaraviy to'lov relslari bilan kengaytirishdan oldin mavjud va kerak bo'lganda tartibga soluvchi tasdiqlarni olishingiz mumkin.
P2P kreditlash platformasi dasturiy ta'minotini ishlab chiqish bilan bog'liq xarajatlar qanday?
Bu qanday ishlab chiqish metodologiyasini tanlaganingizga va sizning tengdoshlaringizga kreditlash dasturingiz qanchalik boy va foydalanuvchilarga qulay bo'lishini xohlayotganingizga bog'liq. Oq yorliqli P2P kredit dasturiy ta'minotini ishlab chiqish 40 ming dollardan 80 ming dollargacha tushishi mumkin, maxsus ishlab chiqish esa 60 ming dollardan 400 ming dollargacha turadi. Sizning aniq xarajat smetangiz o'lchov, xususiyatlar va muvofiqlik modullari talablariga bog'liq. Mintaqaga qarab farq qilishi mumkin bo'lgan taxminiy xarajatlar taqsimoti.
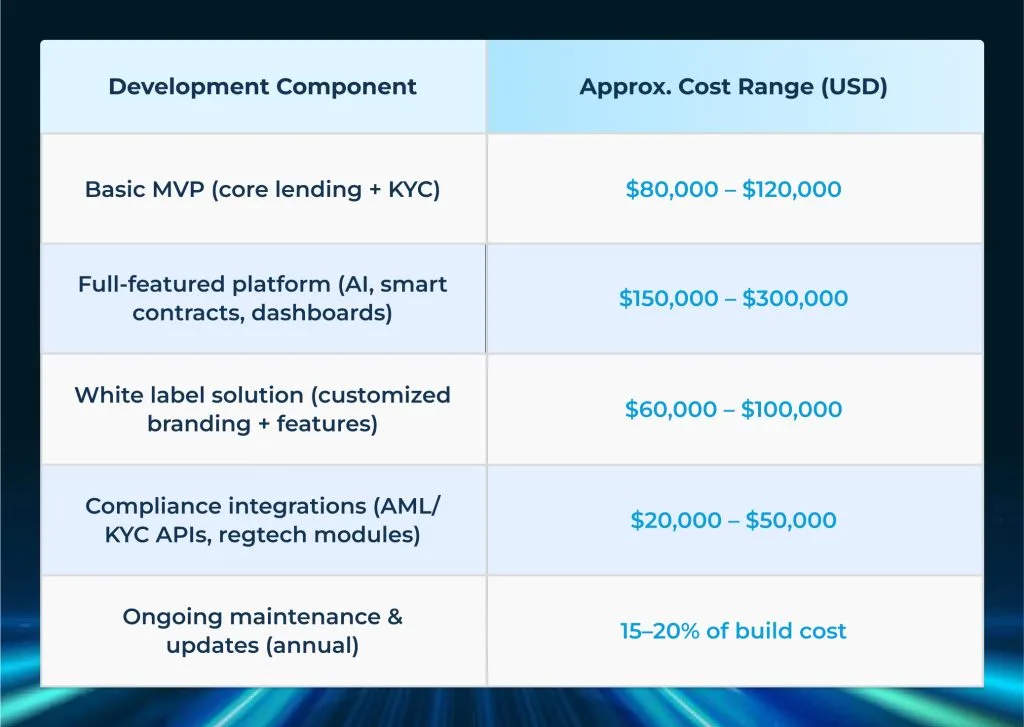
Eslatma: Bu xususiyatlar toshga o'rnatilmagan. Evropa yoki AQSh kabi muvofiqligi og'ir mintaqalar muvofiqlik xarajatlarini qo'shishi mumkin.
Peer to peer kreditlash dasturiy ta'minotining kelajak istiqbollari
Yuqorida aytib o'tilganidek, endi qarz oluvchilar va kreditorlarni ulash haqida bo'lmaydi. Innovatsion yondashuvlar, muvofiqlik modullari va yuqori miqyoslilikni asosiy to'plamga kiritish orqali keyingi avlod P2P kreditlash platformalari va oq yorliqli kredit va kreditlash modellari quyidagilarga ega bo'ladi:
- Gibrid P2P–DeFi modellari Bu tartibga solinadigan fiat kreditini kripto garovi bilan birlashtiradi.
- Institutsional kirish Pensiya jamg'armalari va P2Pni barqaror daromadli o'yin sifatida ko'rayotgan aktivlar menejerlari orqali.
- Kreditlashning globallashuvi stablecoins bilan uzluksiz transchegaraviy kreditlash va tezroq hisob-kitoblar bilan qarz olishni osonlashtiradi.
- ESG-birinchi P2P kreditlash modellari asosiy oqimga aylanadi va ta'sirni kuchaytiradi.
1.3 trillion dollarlik imkoniyatni boshqarishga tayyormisiz? Mana sizning yo'l xaritangiz
Oq yorliqli P2P kreditlash platformasini ishlab chiqish yechimi bilan 7 kun ichida tengdoshga kreditlash MVP-ni ishga tushiring. Xususiyatlarni bosqichma-bosqich qo'shing, chunki bu shoshqaloqlik emas. Birma-bir kreditlash asoslarini takomillashtirishga e'tibor qarating va quyidagilarni saqlang:
- tushunadigan tendentsiyalari (AI, blokcheyn, o'rnatilgan moliya).
- bino Xususiyatlari investor ishonchini ilhomlantiradi.
- A bosqichma-bosqich rivojlanish yo‘l xaritasi sizning oq yorlig'ingiz P2P kredit platformasini ishlab chiqish kompaniyangiz tomonidan taklif qilingan.
- uchun rejalashtirish muvofiqlik va uzoq muddatli miqyos.
Shu tarzda, siz endigina rivojlana boshlagan bozorni egallashga tayyorlanishingiz mumkin. Yetakchi tengdoshdan tengdoshga kredit berish dasturiy ta'minotini ishlab chiqish kompaniyasi bo'lgan Antier sizga texnologiya, tartibga solish va investorga yo'naltirilgan dizaynning to'g'ri kombinatsiyasida yordam berishi mumkin.
Antier bilan tezroq ishga tushiring, masshtabni aqlliroq qiling. Qo'ng'iroqni bugun rejalashtiring!
Savol-javoblar
01. Peer-to-peer kreditlash dasturi nima?
Peer-to-peer kreditlash dasturi qarz oluvchilar va kreditorlarni to'g'ridan-to'g'ri platformalar orqali bog'laydi, bu esa jismoniy shaxslarga an'anaviy banklar yoki vositachilarsiz kreditlarni ta'minlash imkonini beradi.
02. Nima uchun 2026 yil P2P kreditlash platformasini ishga tushirish uchun yaxshi vaqt deb hisoblanadi?
2026 yilga kelib, P2P kreditlash bozori sezilarli darajada o'sishi kutilmoqda va AI va blokcheyn kabi texnologiyadagi yutuqlar platformalarga mustahkam xususiyatlar va tezroq kreditlarni tasdiqlash imkonini beradi.
03. P2P kreditlash an'anaviy kreditlash bilan kreditorlar daromadi nuqtai nazaridan qanday taqqoslanadi?
Tadqiqotlar shuni ko'rsatadiki, peer-to-peer kreditlash platformalarida kreditorlarning 60% dan ortig'i o'z investitsiyalaridan 20% dan ko'proq daromad oladi, odatda davlat obligatsiyalari yoki jamg'arma hisobvaraqlari tomonidan taklif qilinadigan 3-5%.


