


✨ AI 摘要
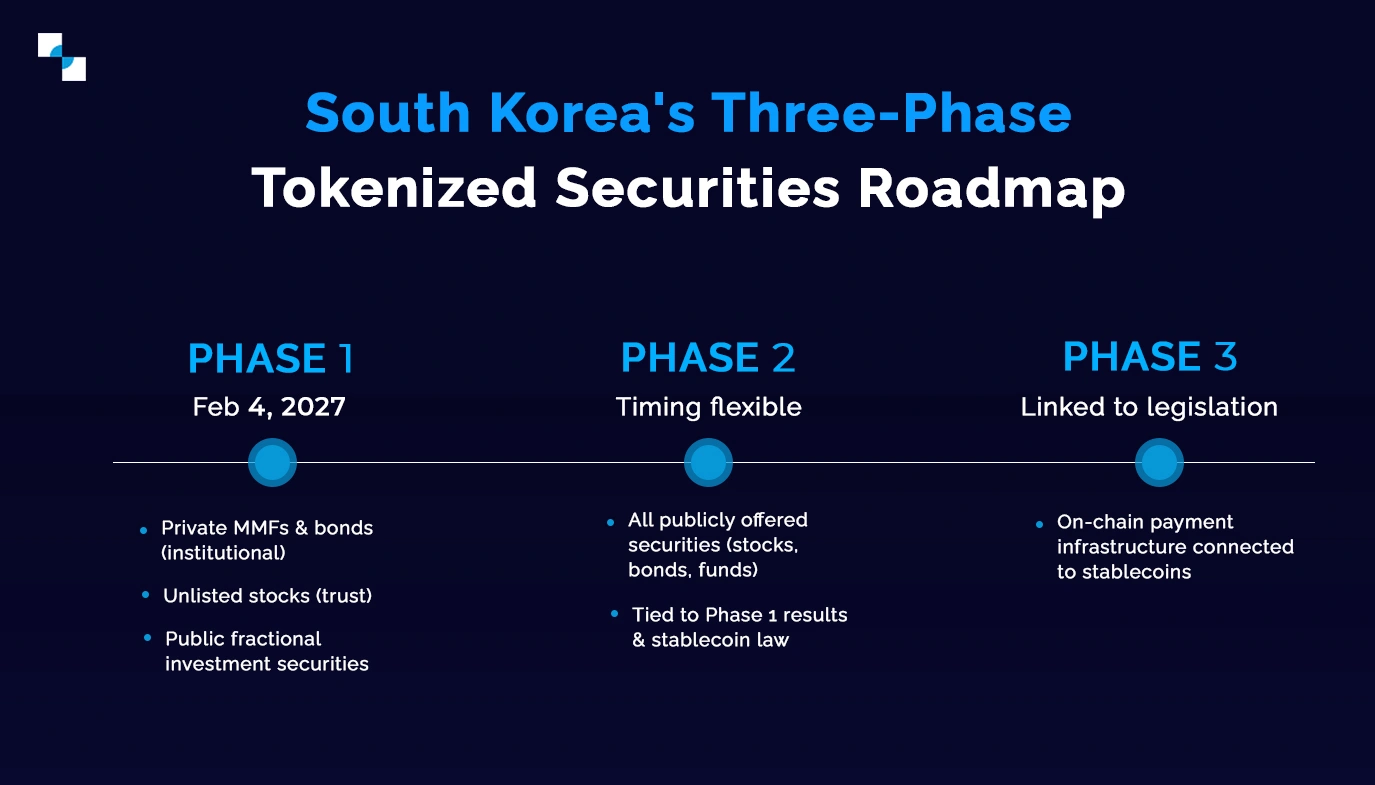
- 韩国金融服务委员会 (FSC) 制定了受监管的代币化生态系统的三阶段路线图,第一阶段定于 2027 年 2 月 4 日开始。
- 这一阶段包括面向机构投资者的私人集合货币市场基金和债券、通过信托结构发行的非上市股票以及公开发行的零碎投资证券。
- 该路线图不仅涵盖了部分投资产品,还包括股票、债券和基金等传统证券。
- FSC 的计划将代币化证券从一个监管概念转变为一个实际的市场基础设施要求,使得生命周期管理、监管协调和安全性对任何市场进入策略都至关重要。
- 随着路线图的推进,预计到 2033 年,韩国代币化市场的收入将达到 215.8 亿美元,这将为金融机构和运营商带来巨大的机遇。
韩国的代币化生态系统已发展成为受监管的市场基础设施。金融服务委员会制定了三阶段路线图,第一阶段计划于2027年2月4日《电子登记法》修正案生效时启动。初期范围包括面向机构投资者的私募货币市场基金和债券、通过信托结构发行的非上市股票以及公开发行的零碎投资证券。对于金融机构、发行人、基础设施提供商和科技企业而言,这意味着问题不再是代币化是否具有商业价值,而是市场开放时底层基础设施是否准备就绪。
该路线图不仅限于在分布式账本上发行证券,韩国正在构建支持发行、流通、账户管理、投资者保护、结算以及最终实现链上支付的基础设施。韩国金融服务委员会(FSC)也表示,更广泛的路线图将涵盖股票、债券和基金等传统证券,而不仅仅局限于碎片化投资产品。这意味着,对于正在评估韩国代币化证券的企业而言,准备时间窗口非常有限,因此,架构、监管合规性、互操作性、安全性以及生命周期管理对于任何严肃的市场准入策略都至关重要。
韩国代币化证券路线图从政策转向基础设施
2026 年 9 月 4 日,韩国金融监督管理委员会 (FSC) 发布了三阶段路线图——第一阶段(2027 年 2 月 4 日)、第二阶段(时间灵活)、第三阶段(与稳定币立法挂钩),将代币化证券从一个监管概念转变为一个实际的市场基础设施要求。
韩国已将其代币化证券战略从监管准备阶段转向市场基础设施建设阶段。2026年9月4日,韩国金融服务委员会发布了涵盖代币化证券发行和流通的三阶段路线图,该框架不仅包括零碎投资产品,还涵盖股票、债券和基金等传统证券。该路线图将证券公司和韩国证券存管局置于基础设施建设的核心位置,同时还对分布式账本连接、发行人账户管理、场外交易中介和运营弹性等方面提出了要求。
对于评估韩国代币化证券的机构而言,市场不再仅仅取决于证券能否在链上表示。更重要的是,该技术能否将代币化所有权与受监管的发行、投资者资格、证券账户、转让控制、结算、报告和业务连续性要求联系起来。
第一阶段:建立初始生产环境
第一阶段计划于2027年2月4日修订后的《电子注册法》生效时启动。该阶段将涵盖面向机构投资者的私募货币市场基金和债券、通过信托结构发行的非上市股票以及公开发行的零碎投资证券。这意味着初始生产环境是围绕受控证券类别设计的,而非不受限制的代币发行。
对于代币化证券平台开发而言,这就需要可配置的发行和资格逻辑,而不是通用的代币铸造引擎。
第二阶段:将代币化扩展到公共证券领域
第二阶段旨在将代币化扩展到所有公开发行的证券。然而,金融服务委员会(FSC)特意保持了时间上的灵活性,并将未来的实施与第一阶段的成果、技术应用以及稳定币立法方面的进展挂钩。
这使得可扩展性成为一项核心架构要求。一个为特定第一阶段资产类别构建的平台,应该能够在不重建其身份、合规、账本、托管和交易层的情况下,发展成为更广泛的证券基础设施。
第三阶段:将证券与链上支付连接起来
该路线图最终指向与稳定币相连的链上支付基础设施。值得注意的是,这并非一项必须立即推出的要求。金融服务委员会(FSC)已将具体时间与早期阶段的进展、技术发展以及待定的稳定币立法挂钩。
对于代币化证券基础设施而言,这种未来发展方向对当前的架构设计具有重要意义。支付通道、结算逻辑、数字钱包、资产服务和交易记录最终可能需要作为相互连接的组件运行,而不是孤立的系统。
市场机遇不仅限于证券型代币发行
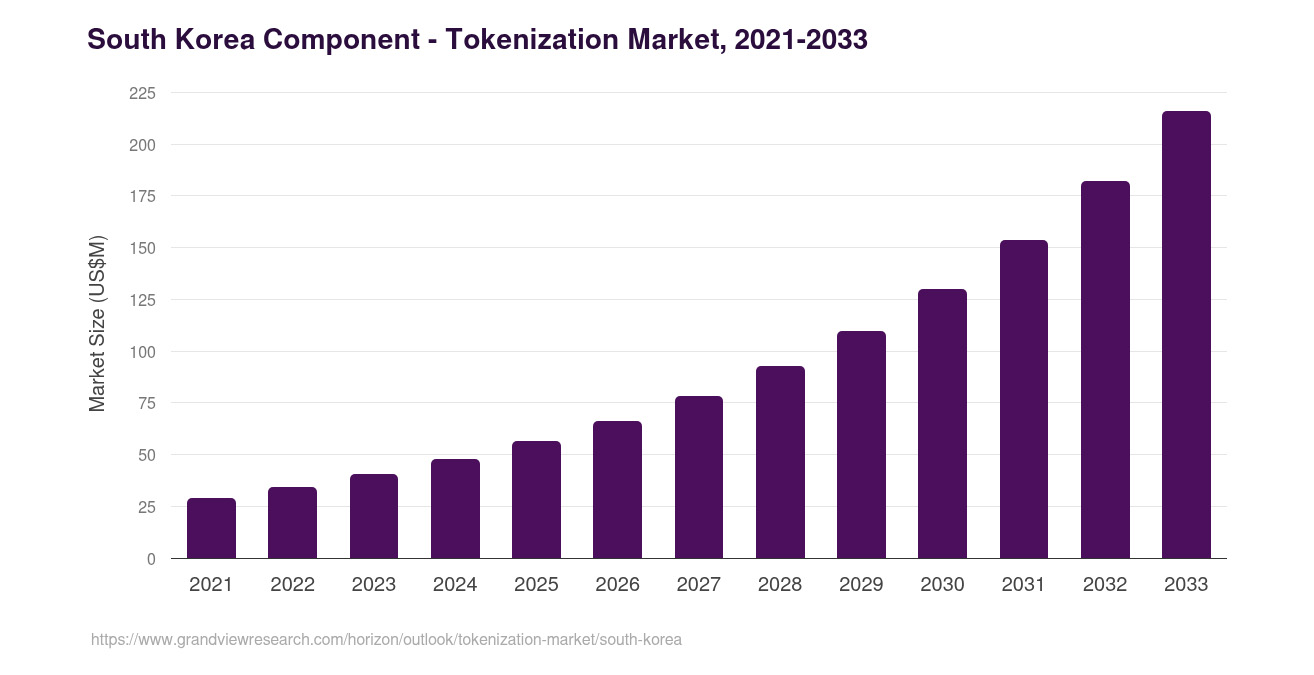
预计到 2033 年,韩国代币化市场收入将达到215.8 亿美元。预计 2026 年至 2033 年,韩国代币化市场的复合年增长率将达到 18.33%。
随着监管路线图逐步推进实施,这一市场机遇已不再局限于单个证券型代币发行,而是扩展到支持其大规模发行所需的基础设施。韩国代币化证券的增长将催生对涵盖发行、投资者注册、合规、资产服务、所有权管理和二级市场交易等综合能力的需求。这使得代币化成为金融机构和运营商构建更广泛市场基础设施的契机,助力他们将受监管的证券工作流程与基于区块链的所有权和结算系统连接起来。
这种转变也改变了机构进入市场的技术需求。市场参与者不再将代币化视为独立的发行活动,而是可以通过开发代币化证券平台来构建底层基础设施,将发行、合规控制、交易管理和生命周期管理整合到一个统一的环境中。随着监管的成熟和应用范围从受控试点阶段扩展到更广泛领域,可扩展的基础设施对于支持机构参与和代币化金融产品的更广泛应用将变得日益重要。
是的。重点应该放在要点上,而不是让各章节变成冗长的散文。我会将前三节的结构安排为:先用简短的引言段落铺垫,然后给出简洁明了、以企业为中心的要点。最后一节的“反驳”部分可以保留叙述性,以增强结尾的宣传效果。
在这篇博客中,了解代币化证券如何重塑金融业。
一个适用于韩国的代币化平台应该包含哪些内容?
一个适用于韩国市场的平台需要支持的不仅仅是证券的数字化表示。其架构必须能够涵盖每项资产在其生命周期内的所有管控环节,包括投资者注册、发行、转让、服务、报告和赎回。因此,证券代币化平台应将监管控制与运营能力相结合,使机构能够在既定的市场和投资者参数范围内管理代币化证券。
- 许可型代币发行: 使发行人能够在受控环境中创建数字证券,发行参数根据资产和适用要求进行定义。
- 了解你的客户 (KYC) 和了解你的企业 (KYB): 将投资者和实体验证纳入准入流程,以确定参与资格。
- 投资者白名单: 限制只有符合资格标准和司法管辖区要求的合格投资者才能参与交易。
- 转移限制: 应用可编程控制措施,防止超出允许的投资者、资产或监管条件的转让。
- 智能合约: 自动执行预定义的规则,用于发行、所有权变更、分配、转让和其他生命周期事件。
- 资产服务: 支持发行后的持续活动,例如分红、公司行为、赎回和投资者沟通。
- 首次发行: 提供受控工作流程,用于创建和向符合条件的参与者分发代币化证券。
- 二级市场交易: 支持代币化证券在初始发行之后进行合规的转让和交易工作流程。
- 托管整合: 将平台与托管和钱包基础设施连接起来,以支持安全的资产持有和交易授权。
- 报告: 维护运营、监管和管理报告所需的交易、所有权和投资者记录。
- 合规监控: 持续监控交易和参与者活动,对照预先设定的合规规则和风险参数。
这些功能共同构建了一个基础设施层,可以支持代币化证券的完整运营生命周期,而不仅仅将平台限制在代币发行上。
| 能力 | 它能做什么 |
|---|---|
| 许可型代币发行 | 使发行人能够在受控环境中创建数字证券,发行参数根据资产和适用要求进行定义。 |
| 了解你的客户 (KYC) 和了解你的银行 (KYB) | 将投资者和实体验证纳入准入流程,以确定参与资格。 |
| 投资者白名单 | 限制只有符合资格标准和司法管辖区要求的合格投资者才能参与交易。 |
| 转移限制 | 应用可编程控制措施,防止超出允许的投资者、资产或监管条件的转让。 |
| 智能合同 | 自动执行预定义的规则,用于发行、所有权变更、分配、转让和其他生命周期事件。 |
| 资产服务 | 支持发行后的持续活动,例如分红、公司行为、赎回和投资者沟通。 |
| 首次发行 | 提供受控工作流程,用于创建和向符合条件的参与者分发代币化证券。 |
| 二级交易 | 支持代币化证券在初始发行之后进行合规的转让和交易工作流程。 |
| 托管整合 | 将平台与托管和钱包基础设施连接起来,以支持安全的资产持有和交易授权。 |
| 报告仪表板 | 维护运营、监管和管理报告所需的交易、所有权和投资者记录。 |
| 合规监控 | 持续监控交易和参与者活动,对照预先设定的合规规则和风险参数。 |
机构投资者在进入市场前应该评估哪些因素
对于机构投资者而言,进入代币化证券市场本质上是一项基础设施决策。评估不仅要关注平台是否能够发行代币,还要考察其对支撑受监管证券运营的控制、流程和集成等方面的支持能力。机构代币化平台应与机构现有的运营模式相契合,同时提供足够的灵活性以适应不断变化的监管和市场需求。
- 监管准备:该平台应提供可配置的控制措施,用于投资者资格、发行、转让、报告和其他要求,而不应硬编码可能随着监管框架的发展而变得具有限制性的假设。
- 生命周期管理:代币化应涵盖资产的完整生命周期,包括发行、所有权记录、转让、分配、服务、结算和赎回。即使底层代币技术本身健全,碎片化的工作流程也可能造成运营漏洞。
- 与现有系统的集成:应在架构层面评估与证券账户、托管系统、身份提供商、合规平台、支付基础设施和内部财务系统连接的能力。
- 安全与控制:机构应审查平台如何管理特权访问、交易授权、钱包安全、智能合约治理、审计跟踪和运行监控。这些控制措施对于维护机构级基础设施至关重要。
- 可扩展性和性能:该架构应能够支持更大的投资者群体、交易量和额外的资产类别,而无需对底层系统进行根本性更改。
- 互操作性:随着代币化证券在不同平台和市场参与者中发展,互操作性可以决定资产和数据能否在更广泛的金融生态系统中高效流动。
- 运营治理:机构应在投入生产之前,明确平台管理、合规决策、交易审批、例外情况和业务连续性程序的归属权。
- 未来发展:随着韩国代币化框架的推进,该技术应为新的证券、二级市场机制、结算模式和支付集成提供空间。
因此,评估合适的基础设施,不仅要看其在启动时能够提供什么,还要看它如何在机构现有的金融架构中有效运作,并在市场成熟过程中为其提供支持。从受控的代币化计划过渡到持续的机构参与,这一区别至关重要。
韩国的代币化证券市场需要哪些基础设施?
| 层 | 所需基础设施 |
| 发行 | 数字证券发行 |
| 合规 | 了解你的客户 (KYC)、反洗钱 (AML)、资格审查、转账限制 |
| 符号化 | 安全代币标准和智能合约 |
| 保管 | 机构级托管 |
| 投资者入职 | 白名单和身份验证 |
| 交易系统 | 一级和二级市场基础设施 |
| 沉降 | 链上结算机制 |
| 资产服务 | 股息、利息、赎回、公司行为 |
| 时间 | 预言机和资产数据 |
| 治理 | 权限、控制和可审计性 |
携手 Antier 构建韩国下一代安全基础设施
韩国向受监管的代币化证券转型需要既能满足当前需求又能适应市场下一阶段发展的技术基础设施。Antier 通过涵盖架构、平台工程、智能合约、合规工作流程、安全、集成和生命周期管理的集成开发模式来满足这一需求。其代币化证券平台开发服务旨在帮助金融机构和市场参与者构建与其预期运营和监管模式相符的基础设施。
Antier 的关注点不仅限于部署独立的区块链应用程序。它将发行、投资者管理、合规、资产服务、托管、交易管理、报告和集成等需求整合到一个统一的技术架构中。这种方法使机构能够建立参与市场所需的必要技术基础,而该市场正逐步从监管开发阶段过渡到生产级数字证券基础设施阶段。
常见问题
一个适用于韩国的代币化平台应该具备哪些功能?
它应支持许可发行、KYC 和 KYB、投资者白名单、转让限制、智能合约、资产服务、一级发行、二级交易、托管集成、报告和合规监控。
为什么互操作性对机构代币化至关重要?
互操作性使得代币化证券基础设施能够与现有的金融、托管、合规、支付和报告系统连接,而不是作为一个孤立的区块链环境运行。
机构在选择代币化平台之前应该评估哪些因素?
关键考虑因素包括监管一致性、安全性、生命周期覆盖范围、投资者控制、互操作性、可扩展性、治理、运营弹性和未来适应性。
智能合约如何支持代币化证券?
智能合约可以自动执行预定义的规则,这些规则控制着证券的发行、所有权、转让、分配、资格和其他证券生命周期流程。
Antier能否为机构代币化证券开发基础设施?
Antier 可以为代币化证券基础设施的架构和开发提供支持,涵盖平台工程、智能合约、合规工作流程、安全、集成、托管连接和生命周期管理。