



✨ ملخص الذكاء الاصطناعي
- تعمل برامج الإقراض من نظير إلى نظير على تغيير التمويل التقليدي من خلال ربط المقترضين والمقرضين بشكل مباشر، ومن المتوقع أن يصل حجم السوق إلى 1.38 تريليون دولار بحلول عام 2034.
- يتطلب إطلاق منصة إقراض من نظير إلى نظير في عام 2026 ميزة تنافسية للتميز.
- وتشمل الاتجاهات دمج الذكاء الاصطناعي لتسريع الموافقة على القروض، والإقراض القائم على تقنية البلوك تشين لخفض التكاليف، والتمويل المدمج لتسهيل الوصول عبر الأجهزة المحمولة.
- تشمل الميزات الأساسية لمنصات الإقراض من نظير إلى نظير: اعرف عميلك (KYC)، والعقود الذكية، وإدارة المخاطر، ووحدات الامتثال.
- تتضمن خطوات إطلاق منصة ما إجراء أبحاث السوق، واختيار نموذج البرمجيات، وبناء البنية الأساسية، وتطوير واجهة المستخدم وتجربة المستخدم، والتوسع.
تتطور برامج الإقراض بين الأفراد لتصبح بديلاً جذاباً للتمويل التقليدي، إذ تربط المقترضين والمقرضين مباشرةً عبر منصات إلكترونية، متجاوزةً بذلك الوسطاء. تُمكّن هذه المنصات الأفراد من الحصول على قروض دون الحاجة إلى زيارة البنوك أو التفاوض مع المقرضين التقليديين، وذلك من خلال ربطهم بأشخاص مهتمين بالاستثمار في احتياجاتهم أو أعمالهم.
بحلول عام 2034، سيصل سوق الإقراض من شخص لشخص، الذي تبلغ قيمته حاليًا 176.5 مليار دولار ، إلى 1.38 تريليون دولار، مدفوعًا بمعدل نمو سنوي مركب قدره 25٪.
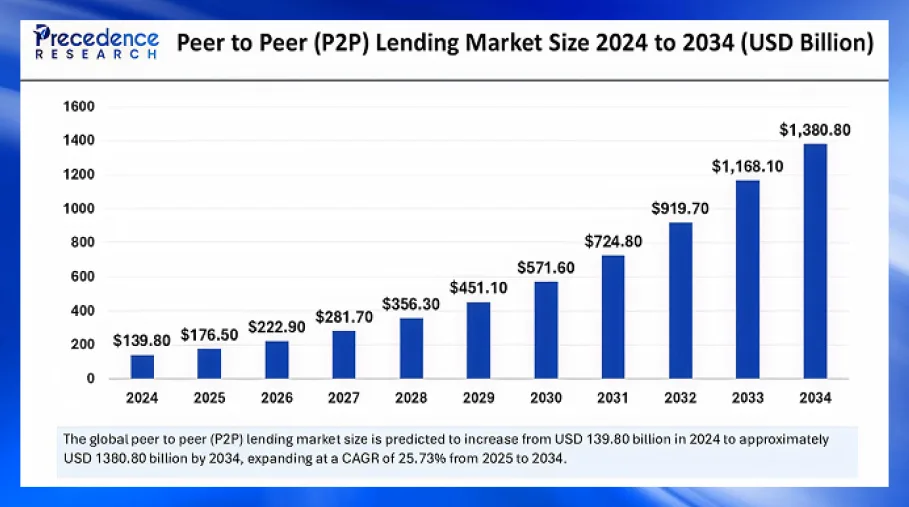
هذا نمو هائل ومنحنى حاد، لكن إطلاق تطبيق إقراض آخر لن يكون كافيًا بعد الآن. إذا كنت تفكر في بناء برنامج منصة إقراض من نظير إلى نظير في عام ٢٠٢٦، فأنت بحاجة إلى ميزة تنافسية تُميزك عن المنصات التقليدية. إن فهم الاتجاهات والميزات الأساسية ومسار التطوير الصحيح يُساعدك على ضمان مستقبل استراتيجية تطوير برنامج إقراض من نظير إلى نظير.
لماذا يُعد عام 2026 الوقت المناسب لإطلاق برنامج الإقراض من نظير إلى نظير (P2P) الخاص بك
في الآونة الأخيرة، دعا أحد المسؤولين التنفيذيين في شركة سيغنوم إلى قروض العملات المشفرة المضمونة برهونات . وبما أن قروض العملات المشفرة تحظى بدعم كبار المسؤولين التنفيذيين في البنوك، ويتم تمويلها وتسهيلها من قبل منصات تداول العملات المشفرة الرائدة مثل كوين بيس ، فقد حان الوقت لعودة برامج الإقراض بين الأفراد بميزات قوية.
- تحول شهية المستثمرين: تتقلب تكاليف الإقراض والاقتراض التقليدية بشكل كبير. بالنسبة للمقترضين، يعني هذا أن البنوك ليست ثابتة أو رخيصة، وأن نماذج الإقراض التقليدية ليست مجزية بما يكفي. وفقًا لبحث، حقق أكثر من 60% من المقرضين على برامج منصات الإقراض بين الأقران أرباحًا أكثر من 20% على استثماراتهم، مقارنة بأرباح سندات الحكومة أو حسابات التوفير التي تتراوح بين 3% و5%.
- قروض أسرع وأكثر راحة: حتى بعد التطورات المستمرة، لا تزال إجراءات الموافقة على الائتمان التقليدية بطيئة ومعقدة. يُسهّل برنامج الإقراض من نظير إلى نظير الموافقة على القروض في دقائق مع إجراء عملية "اعرف عميلك" لمرة واحدة فقط أثناء عملية التسجيل. يُساعد هذا على تجنب عمليات التقييم الائتماني والتحقق من الخلفية المتكررة والمُجهدة المطلوبة في خدمات الائتمان التقليدية.
- نضج مجموعة التكنولوجيا: لقد تطورت أدوات الذكاء الاصطناعي والبلوك تشين والتكنولوجيا التنظيمية بما يكفي لتكون المنصات متوافقة وقابلة للتوسع. إن تقييم الائتمان القائم على الذكاء الاصطناعي، ونمذجة المخاطر التنبؤية، وكشف الاحتيال المُحسّن بالذكاء الاصطناعي/التعلم الآلي، وتحسين المحفظة، إلى جانب قروض العقود الذكية، والإقراض المضمون، ومسارات التدقيق الثابتة، والاستثمارات الرمزية، كلها عوامل تُمكّن من بناء حلول برمجية متطورة للإقراض من نظير إلى نظير. ومن التقنيات الأخرى التي تُحسّن تجربة المستخدم على منصات الإقراض من نظير إلى نظير، محافظ DID، وتقنية KYC القائمة على ZK، وبيانات الاعتماد الرقمية القابلة لإعادة الاستخدام، وفحص المعاملات، والخدمات المصرفية المفتوحة، وواجهات برمجة التطبيقات (APIs) الأخرى.
- لوائح واضحة: تتطور اللوائح المتعلقة بالإقراض بين الأقران. في وقت سابق من هذا العام، أدخلت الهند بعض التغييرات التنظيمية التي أثرت على منصات الإقراض بين الأقران. ونتيجة لذلك، تم تعديل الائتمان برنامج الإقراض من نظير إلى نظير (P2P) التابع لها، Mint، يلتزم بأحدث المعايير. وبالمثل، فإن حملة الصين على الإقراض من نظير إلى نظير (P2P)، والقواعد الأوروبية المشددة بشأن المنصات اللامركزية وأنظمة الإقراض، وغيرها من القواعد الإقليمية، قد حددت مسارات العمليات القانونية لبرامج منصات الإقراض من نظير إلى نظير.
وبما أن منصات الإقراض اللامركزية من نظير إلى نظير في مرحلة النضج، فيمكن للاعبين المتقدمين في مجال التكنولوجيا إطلاق منصاتهم المتميزة وقيادة السوق.
ما هي الاتجاهات التي تُحدد برامج منصات الإقراض من نظير إلى نظير في عام 2026؟
كما ذُكر سابقًا، لن تكون الموجة القادمة من منصات الإقراض بين الأقران (P2P) كتجاربها الأولى. بل ستبرز في شكل تطبيقات عملاقة أو تندمج في أنظمة تمويل تقليدي أكبر. إليكم أبرز الاتجاهات التي تُحفّز الابتكار في حلول برامج الإقراض بين الأقران.
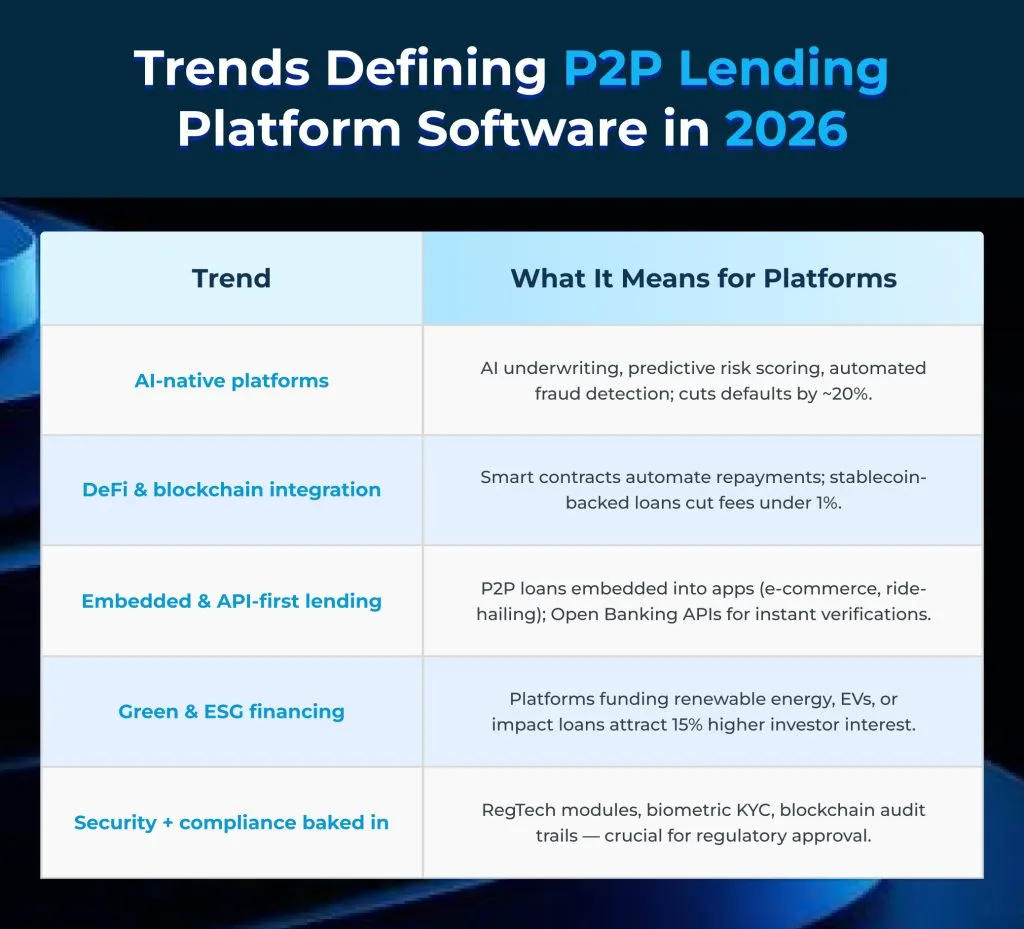
- تكامل الذكاء الاصطناعي والأتمتة:
كما ذكرنا سابقًا، يُؤتمت الذكاء الاصطناعي والتعلم الآلي عمليات الموافقة على القروض، وتقييم المخاطر، وكشف الاحتيال، وتحليل سلوك المقترضين بفعالية وسهولة، مع تسهيل التحليلات التنبؤية وإدارة المحافظ المدعومة بوكلاء الذكاء الاصطناعي. تُمكّن هذه التكاملات من تسريع المعالجة، وتقليل حالات التخلف عن السداد بنسبة 20%، وتخصيص العروض. كما تتيح واجهات برمجة التطبيقات (APIs) للخدمات المصرفية المفتوحة مشاركة البيانات في الوقت الفعلي لضمان عمليات تحقق سلسة.
- الإقراض القائم على تقنية البلوكشين:
تُطبَّق حلول برمجيات الإقراض من نظير إلى نظير (P2P) على سلاسل الكتل (Blockchains) مثل Apechains، مما يُتيح زراعة العائدات، والإقراض المدعوم بالعملات المستقرة، والإقراض المضمون من خلال العقود الذكية. علاوةً على ذلك، ستُسهِّل نماذج الإقراض من نظير إلى نظير، مع خدمات الضمان القائمة على العقود الذكية، وتقنية "اعرف عميلك" (KYC) البيومترية، خفض التكاليف، وتبسيط عملية التسجيل، والوصول العالمي، وزيادة العائدات بنسبة تصل إلى 16% سنويًا.
- التمويل المضمن وإمكانية الوصول عبر الهاتف المحمول
مستقبل خدمات الإقراض يتجاوز التطبيقات المالية. فإدراجها في التجارة الإلكترونية التي تُركّز على الهواتف المحمولة، وخدمات مشاركة الركوب، وغيرها من النماذج، حيث يُلبّي الائتمان احتياجات المستخدمين عند الحاجة، يُزيد من معدلات التحويل بأكثر من 30%. كما تُعدّ نماذج برامج الإقراض من نظير إلى نظير شائعةً في المجتمعات التي تعاني من نقص الخدمات المصرفية والناشئة، حيث تكون مصادر الائتمان الأخرى باهظة الثمن وغير متاحة.
- بيانات الائتمان البديلة والتخصيص
يدمج برنامج منصة الإقراض بين النظراء البيانات غير التقليدية (مثل سجلات دفع الخدمات العامة، ووسائل التواصل الاجتماعي، وغيرها) مع الذكاء الاصطناعي لتقييم الائتمان، مما يتيح شروط قروض مصممة خصيصًا للمقترضين ذوي الملفات المحدودة. هذا يُحسّن شمول الشركات الصغيرة والمتوسطة، والعاملين في قطاع الأعمال الحرة، وغيرهم.
- الاستدامة والتمويل الأخضر:
تُموّل قروض النظير للنظير (P2P) بشكل متزايد مشاريع بيئية، مثل الطاقة المتجددة، مع دمج معايير الحوكمة البيئية والاجتماعية والمؤسسية (ESG) في العروض المقدمة لجذب المستثمرين والتأثير عليهم. ويتماشى هذا مع طلب السوق المتوقع أن يصل إلى 28.7 تريليون دولار أمريكي بحلول عام 2033. ووفقًا لمصادر موثوقة، تشهد المنصات التي تقدم قروضًا خضراء زيادة في اهتمام المستثمرين بنسبة 15%.
- تعزيز الأمن والشفافية:
ركزت مشاريع تطوير برمجيات الإقراض من نظير إلى نظير على تطبيق ضمانات إعادة الشراء، وأدوات التنويع، وعمليات تدقيق البلوك تشين لحماية الأموال. هذه، إلى جانب لوحات معلومات الأداء اللحظية للمستثمرين، تعزز الثقة وسط التدقيق التنظيمي. وقد أثبتت منصات الإقراض الآمنة من نظير إلى نظير (P2P) ذات العلامة البيضاء قدرتها على تقليل حالات التخلف عن السداد بنسبة 11-14%.
ما هي الميزات الأساسية لتطوير منصة الإقراض P2P ذات العلامة البيضاء؟
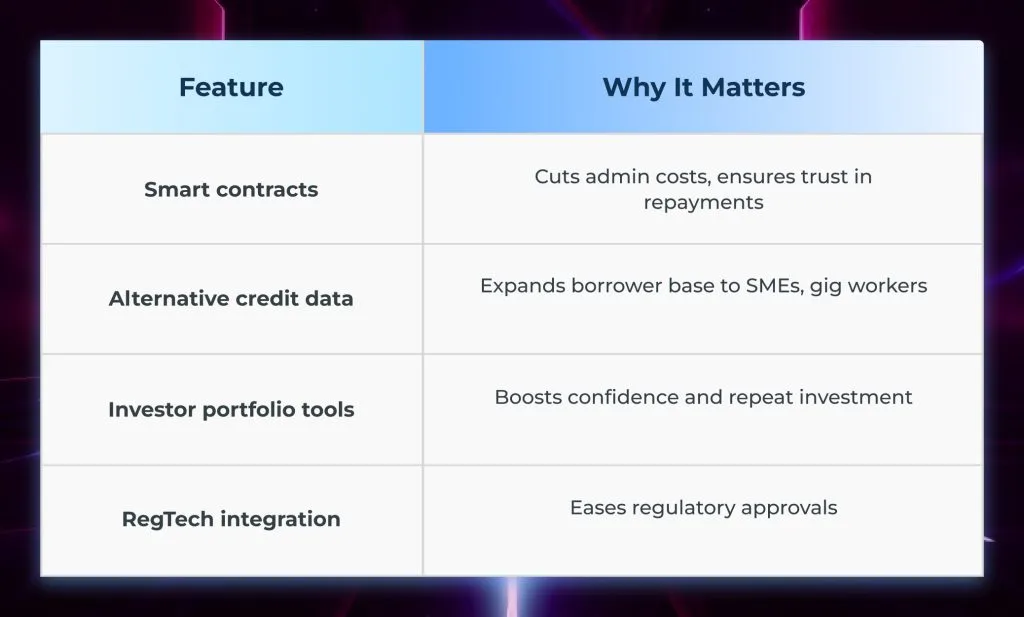
سواءً كنت تُنشئ برنامج إقراض من نظير إلى نظير من الصفر أو تستفيد من حل جاهز للاستخدام، يجب عليك دمج وظائف مصرفية في منصتك، فهذا ما يتوقعه المستثمرون والمقترضون. كحد أدنى، يجب أن تتضمن منصة الإقراض من نظير إلى نظير ما يلي:
- دمج المقترضين والتعرف على العميل
- لوحات معلومات المستثمرين
- الأتمتة الممكّنة بالعقود الذكية
- ميزات إدارة المخاطر
- تجربة المستخدم Mobil-First
- وحدات الامتثال والشفافية
ما هي الخطوات اللازمة لإطلاق منصة إقراض P2P في عام 2026؟
إذا كنت ترغب في إحداث ثورة في عالم الإقراض باستخدام نماذج إقراض من نظير إلى نظير قائمة على تقنية بلوكتشين، فإن استراتيجيتك تحتاج إلى أكثر من مجرد البرمجة، لأن هذا ما يمكنك تجنبه في الغالب عند تطوير منصة إقراض من نظير إلى نظير (P2P) بنظام العلامة البيضاء. إليك كل ما ستحتاجه:
1. أبحاث السوق والتنظيم
- تعرّف على القواعد قبل بدء اللعبة. بعد تحديد موقعك الجغرافي المستهدف، ابحث جيدًا في القوانين واللوائح التي تنطبق على نموذج عملك. تعرّف على كيفية الامتثال لقواعد AUSTRAC وAFSL في أستراليا، وMiCA في أوروبا، وSEC في الولايات المتحدة، وغيرها من الهيئات الإقليمية. يمكن لشركة تطوير منصات الإقراض من نظير إلى نظير (P2P) مساعدتك في هذا الجانب.
- حدد أيضًا ما إذا كنت ستستهدف مستثمري التجزئة، أو الشركات الصغيرة والمتوسطة، أو المؤسسات الاستثمارية. بعد معرفة ذلك، يمكنك البدء في البحث عن أنشطة أبرز منافسيك.
أفضل مقدمي القروض من نظير إلى نظير في عام 2025، من حيث تكلفة القرض وإمكانية الوصول وتجربة العملاء، تشمل:
- تزدهر
- صوفي
- إرفع مستوى باقتك
- لايت ستريم
- ليندينغكلو
- بنفد
- نقود سعيدة
- مغرور
- نقطة الإقراض
2. اختر نموذج برنامج الإقراض من نظير إلى نظير
- بعد تقييم سوق الائتمان من نظير إلى نظير بشكل كامل، يجب عليك أن تقرر ما إذا كنت تريد بناء:
- برنامج إقراض مركزي من نظير إلى نظير حيث تعمل المنصات كوسطاء
- منصة إقراض P2P لامركزية حيث يتم تنفيذ القروض عبر العقود الذكية
- برنامج منصة الإقراض P2P الهجين الذي يجمع كلا النموذجين.
- منصات إقراض نظير لنظير (P2P) سواءً كانت مشفرة أو غير مشفرة. يمكنك السماح للعملاء بالإقراض والاقتراض بالعملات الورقية أو المشفرة أو المستقرة، حسب احتياجاتك.
3. بناء البنية الأساسية مع طبقة الأمان والامتثال
- في هذه الخطوة، تقوم بدمج وتطبيق التقنيات التي ستشكل أساس برنامج الإقراض بين الأقران. وتشمل هذه التقنيات:
- طبقة Blockchain للشفافية والأتمتة
- واجهة برمجة التطبيقات (API) الخلفية وأوراكل لجمع المعلومات في الوقت الفعلي
- محرك تسجيل الائتمان المدعم بالذكاء الاصطناعي، واكتشاف الاحتيال، ووحدات أخرى تمت مناقشتها سابقًا في المدونة.
- وحدات مكافحة غسل الأموال والمعرفة بالعملاء لضمان امتثال منصة الإقراض من نظير إلى نظير الخاصة بك لمعظم الولايات القضائية.
- المصادقة متعددة العوامل لضمان الأمان وكسب ثقة المستخدمين والجهات التنظيمية.
- مسارات تدقيق منتظمة تعتمد على تقنية blockchain لضمان الأداء الخالي من العيوب والأمان الذي لا يمكن اختراقه.
قم ببناء إمبراطورية الإقراض من نظير إلى نظير مع Antier
4. تطوير واجهة المستخدم وتجربة المستخدم
في هذه المرحلة، ستحتاج إلى بذل جهود إضافية لتفاعل هذه المنصة مع المستخدم النهائي. سواءً كنت تستخدم حل تطوير منصة إقراض نظير إلى نظير (P2P) بنظام العلامة البيضاء أو تبدأ من الصفر، ستحتاج إلى إنفاق مبالغ طائلة من الوقت والمال لضمان تجربة مستخدم متطورة. تتضمن بعض أساسيات تطوير واجهة المستخدم وتجربة المستخدم لبرامج الإقراض من نظير إلى نظير ما يلي:
- تصميم يركز على الهاتف المحمول أولاً.
- دعم متعدد اللغات للوصول عبر الحدود.
- أدوات للمستثمرين مع وجهات نظر محفظة اللعبة.
5. التجربة والقياس
وأخيرا، يمكنك إجراء اختبار صندوق الحماية مع مجموعة محدودة من المقترضين والإقراض، ثم الحصول على الموافقات التنظيمية حيثما كان ذلك متاحا وضروريا، قبل التوسع في منطقتك أو عالميا باستخدام خطوط الدفع عبر الحدود.
ما هي التكاليف المرتبطة بتطوير برمجيات منصة الإقراض من نظير إلى نظير؟
يعتمد ذلك على منهجية التطوير التي تختارها ومدى غنى الميزات وسهولة الاستخدام التي ترغب في أن يكون عليها برنامج الإقراض من نظير إلى نظير. قد تتراوح تكلفة تطوير برنامج إقراض من نظير إلى نظير (P2P) بعلامة بيضاء بين 40 ألف و80 ألف دولار أمريكي، بينما تتراوح تكلفة التطوير المخصص بين 60 ألف و400 ألف دولار أمريكي. يعتمد تقدير التكلفة الدقيق على الحجم والميزات ومتطلبات وحدات الامتثال. إليك تفصيل تقريبي للتكلفة قد يختلف من منطقة إلى أخرى.
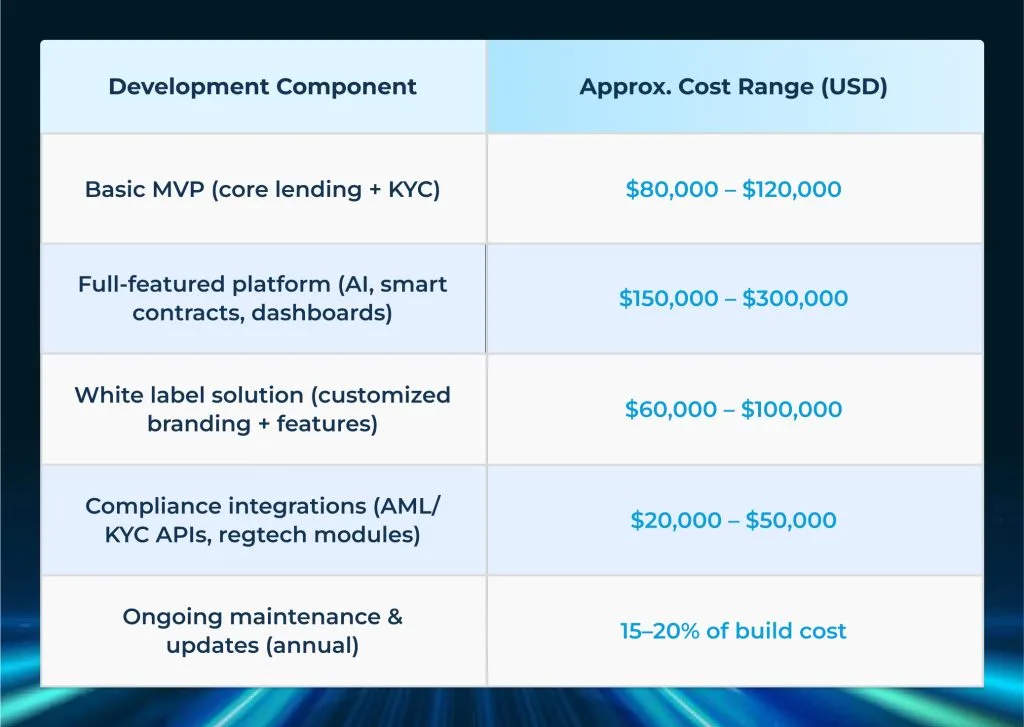
ملاحظة: هذه الميزات ليست ثابتة. قد تُفاقم المناطق التي تتطلب الامتثال، مثل أوروبا والولايات المتحدة، تكاليف الامتثال.
التوقعات المستقبلية لبرامج الإقراض من نظير إلى نظير
كما ذُكر سابقًا، لن يقتصر الأمر على ربط المقترضين بالمقرضين بعد الآن. فمن خلال دمج مناهج مبتكرة، ووحدات امتثال، وقابلية توسع عالية في البنية الأساسية، ستتميز منصات الإقراض من نظير إلى نظير من الجيل الجديد، ونماذج الائتمان والإقراض من نظير إلى نظير ذات العلامة البيضاء، بما يلي:
- نماذج P2P–DeFi الهجينة هذا المزيج من الإقراض الورقي المنظم مع الضمانات المشفرة.
- الدخول المؤسسي من خلال صناديق التقاعد ومديري الأصول الذين يتطلعون إلى P2P باعتباره لعبة عائد مستقرة.
- عولمة الإقراض مع العملات المستقرة، يتم تسهيل الإقراض والاقتراض عبر الحدود بسلاسة مع تسويات أسرع.
- نماذج الإقراض من نظير إلى نظير التي تضع في المقام الأول معايير الحوكمة البيئية والاجتماعية والمؤسسية سوف تصبح سائدة وستقود التأثير.
هل أنت مستعد لقيادة فرصة بقيمة 1.3 تريليون دولار؟ إليك خارطة الطريق
أطلق منتجك القابل للتطبيق (MVP) للإقراض بين الأقران في غضون 7 أيام مع حل تطوير منصة إقراض بين الأقران (P2P) بعلامة بيضاء. أضف الميزات على مراحل، فالأمر ليس مُستعجلاً. ركّز على تحسين أساسيات الإقراض واحدة تلو الأخرى، وحافظ على:
- فهم الاتجاهات (الذكاء الاصطناعي، والبلوكشين، والتمويل المضمن).
- ابني ملامح التي تلهم ثقة المستثمرين.
- بعد خارطة طريق التطوير خطوة بخطوة تم اقتراحه من قبل شركة تطوير منصة الإقراض P2P ذات العلامة البيضاء الخاصة بك.
- التخطيط ل الامتثال والنطاق الطويل الأجل.
بهذه الطريقة، يمكنك تهيئة نفسك لاقتحام سوقٍ بدأت للتو في النضوج. شركة أنتييه، الرائدة في تطوير برامج الإقراض بين الأفراد ، تستطيع مساعدتك في اختيار المزيج الأمثل من التكنولوجيا، والالتزام باللوائح، والتصميم الذي يضع المستثمر في المقام الأول.
انطلق أسرع، وتوسّع بذكاء أكبر مع أنتيير. حدّد موعدًا لمكالمتك اليوم!
الأسئلة الشائعة
01. ما هو برنامج الإقراض من نظير إلى نظير؟
يربط برنامج الإقراض من نظير إلى نظير بين المقترضين والمقرضين مباشرة من خلال المنصات، مما يسمح للأفراد بتأمين القروض دون الحاجة إلى البنوك التقليدية أو الوسطاء.
02. لماذا يعتبر عام 2026 وقتًا مناسبًا لإطلاق منصة إقراض P2P؟
من المتوقع أن ينمو سوق الإقراض من نظير إلى نظير بشكل كبير بحلول عام 2026، كما أن التقدم في التكنولوجيا، مثل الذكاء الاصطناعي والبلوك تشين، سيمكن المنصات من تقديم ميزات قوية وموافقات أسرع على القروض.
03. كيف يتم مقارنة الإقراض من نظير إلى نظير بالإقراض التقليدي من حيث العائدات للمقرضين؟
تشير الأبحاث إلى أن أكثر من 60% من المقرضين على منصات الإقراض من نظير إلى نظير يكسبون أكثر من 20% على استثماراتهم، مقارنة بـ 3-5% التي تقدمها عادة السندات الحكومية أو حسابات التوفير.


