Cuideachta forbartha comharthaíochta cothromais phríobháidigh
Cliant agus comhpháirtithe ar fud phríomh-mhargaí an domhain


Cén fáth go bhfuil móiminteam institiúideach ag dul i méid i dtaca le comharthaíocht cothromais phríobháidigh
Tá cothromas príobháideach ag dul isteach i gcéim nuachóirithe bonneagair. De réir mar a fhásann an rang sócmhainní agus de réir mar a athraíonn ionchais infheisteoirí, tá bainisteoirí ciste, riarthóirí agus comhpháirtithe teoranta ag teacht le chéile ar riachtanas coiteann: leasanna margaidh phríobháidigh is féidir a eisiúint, a riaradh agus a aistriú le luas agus trédhearcacht sócmhainní digiteacha, gan cur isteach ar rialú rialála.
Go stairiúil, bhí oibríochtaí ciste ag brath ar dhoiciméid síntiúis pháipéir, táblaí caipíní scarbhileog, agus ceaduithe aistrithe láimhe, samhail nach bhfuil deartha le haghaidh rannpháirtíocht níos leithne infheisteoirí nó tuairisciú fíor-ama. Tugann comharthaíocht cothromais phríobháidigh aghaidh go díreach ar seo: léirítear gach ús ciste nó seasamh cothromais mar chomhartha digiteach comhlíontach, nuashonraítear taifid úinéireachta go huathoibríoch, agus cuirtear rialacha aistrithe, glaonna caipitil, agus dáiltí i bhfeidhm trí loighic chonartha cliste.
Cad is comharthaíocht cothromais phríobháidigh ann
Luasghéaraigh d’aistriú chuig cothromas príobháideach comharthaithe
Cothromas príobháideach traidisiúnta vs. comharthaithe
| Paraiméadar | Cothromas príobháideach traidisiúnta | Cothromas príobháideach comharthaithe |
|---|---|---|
| Cearrbhachas infheisteoirí | Doiciméid síntiúis pháipéir agus seiceálacha incháilitheachta láimhe | Clárú digiteach le hincháilitheacht mapáilte chuig ceadanna ar an slabhra |
| Íosmhéid gealltanais | Socraithe ag leibhéil a oireann d'institiúidí móra | Aonaid inchumraithe a leathnaíonn rochtain laistigh de theorainneacha rialála |
| Leachtacht thánaisteach | Teoranta, le ceaduithe aistrithe láimhe | Aistriú tánaisteach ceadaithe laistigh de rialacha aistrithe an chiste |
| Glaonna agus dáiltí caipitil | Fógraí láimhe agus próiseáil íocaíochta | Sreafaí oibre uathoibrithe, in-ríomhchláraithe le rian iniúchta iomlán |
| Tábla caipíní & tuairisciú | Scarbhileoga agus ráitis thréimhsiúla | Clár beo ar an slabhra le tuairisciú fíor-ama d’infheisteoirí |
| Rialuithe comhlíonta | Rianú láimhe ar shrianta aistrithe | Rialacha a fhorfheidhmítear go díreach sa chonradh cliste |
Ár seirbhísí comharthaíochta cothromais phríobháidigh
Cás-staidéir is déanaí
Cás-staidéar Invuture
Ardán comhlíontachta a thógáil ar dtús le haghaidh eastát réadach comharthaithe
Féach ar an gcás-staidéar
Cás-staidéar ar ardán comharthaíochta sócmhainní
Briseadh síos bacainní ar infheistíocht sa saol fíor
Féach ar an gcás-staidéar
Staidéar cás Black Tie
Éiceachóras infheistíochta lán-chomharthaithe a thógáil
Féach ar an gcás-staidéarGnéithe lárnacha ardáin chomharthaíochta cothromais phríobháidigh

Bainisteoir & Ag Tabhairt Aghaidh ar Dhochtúirí Teaghlaigh
- Socrú ciste agus scaireanna le téarmaí inchumraithe
- Sreafaí oibre síntiúis dhigitigh agus ionduchtaithe infheisteoirí
- Bainistíocht glaonna caipitil agus dáilte
- Tábla caipín beo agus clár infheisteoirí
- Tacaíocht eas agus ríomh táillí
- Tuairisciú inchumraithe do riarthóirí agus d’iniúchóirí

Os comhair Infheisteoirí
- Clárú KYC/AML agus fíorú creidiúnaithe
- Painéal gealltanais, punainne agus dáilte fíor-ama
- Síntiús digiteach agus síniú doiciméad
- Tuairisciú trédhearcach ar chiste, luacháil agus feidhmíocht
- Aistriú tánaisteach ceadaithe laistigh de rialacha an chiste
- Ráitis agus doiciméid chánach in-onnmhairithe

Sraith Blockchain
- Caighdeáin chomharthaí ceadaithe, lena n-áirítear ERC-3643 agus ERC-1400, le loighic chomhlíonta ar an slabhra
- Srianta agus glasálacha aistrithe atá forfheidhmithe ag conarthaí cliste
- Stair úinéireachta agus idirbhearta dochloíte ar an slabhra
- Comhtháthú Oracle le haghaidh NAV agus sonraí luachála
- Rochtain bunaithe ar róil agus rialuithe cisteáin il-shínithe
- Idir-inoibritheacht trasshlabhra
Íoslódáil an ebook
Íoslódáil eBook
Tá na hinfheisteoirí is cliste ag bogadh go gasta le hArdáin Chomharthaíochta Eastáit Réadaigh Lipéad Bán. Déanann ár ríomhleabhar miondealú ar an teicneolaíocht, na dlíthe agus na treochtaí trilliún dollar atá ag tiomáint an chlaochlaithe seo. Faigh an treochlár rialála, rúin an chruach teicneolaíochta, agus réamhaisnéisí don todhchaí chun ceannas a ghlacadh ar mhargadh infheistíochta maoine.
Faigh cóip saor in aisce
Íoslódáil ár lámhleabhar teicneolaíochta
Na slabhraí, na conarthaí cliste, na soláthraithe comhlíontachta, agus an dearadh coimeádta taobh thiar de gach imscaradh sa lámhleabhar seo. Comhthéacs rialála, ailtireacht, agus staidéir cháis táirgeachta ar fud cúig dhlínse, SAM, UAE, an Astráil, an India, agus an Eoraip.
Faigh cóip saor in aisce
Íoslódáil ár lámhleabhar ceadúnaithe
Léargas dlínse ar dhlínse ar na ceadúnais, na rialtóirí, na ceanglais chaipitil, na costais agus na hamlínte chun eastát réadach, miotail lómhara, tráchtearraí, cothromas príobháideach, bannaí agus cistí a chomharthú ar fud seacht margadh domhanda.
Faigh cóip saor in aisce
Gníomhairí AI × Sócmhainní Domhanda Réadaigh Comharthaithe
Tá gníomhairí AI ag éirí ina ngníomhaithe eacnamaíocha inchreidte níos tapúla ná aon teicneolaíocht le déanaí. Tá sócmhainní fíorshaoil comhartha ag éirí mar an droichead inchreidte a ligeann dóibh idirbhearta a dhéanamh i margaí rialáilte. Sainmhíneoidh an áit a mbuaileann an dá chuar seo le chéile an chéad chéim eile de chriptea-airgeadra institiúideach.
Faigh cóip saor in aisce
Ár bpróiseas


Seoladh d’ardán comharthaíochta cothromais phríobháidigh i gceann 2 sheachtain
Ár bhFoireann Ceannaireachta


Cén fáth a roghnófá Antier mar do chuideachta forbartha comharthaíochta cothromais phríobháidigh
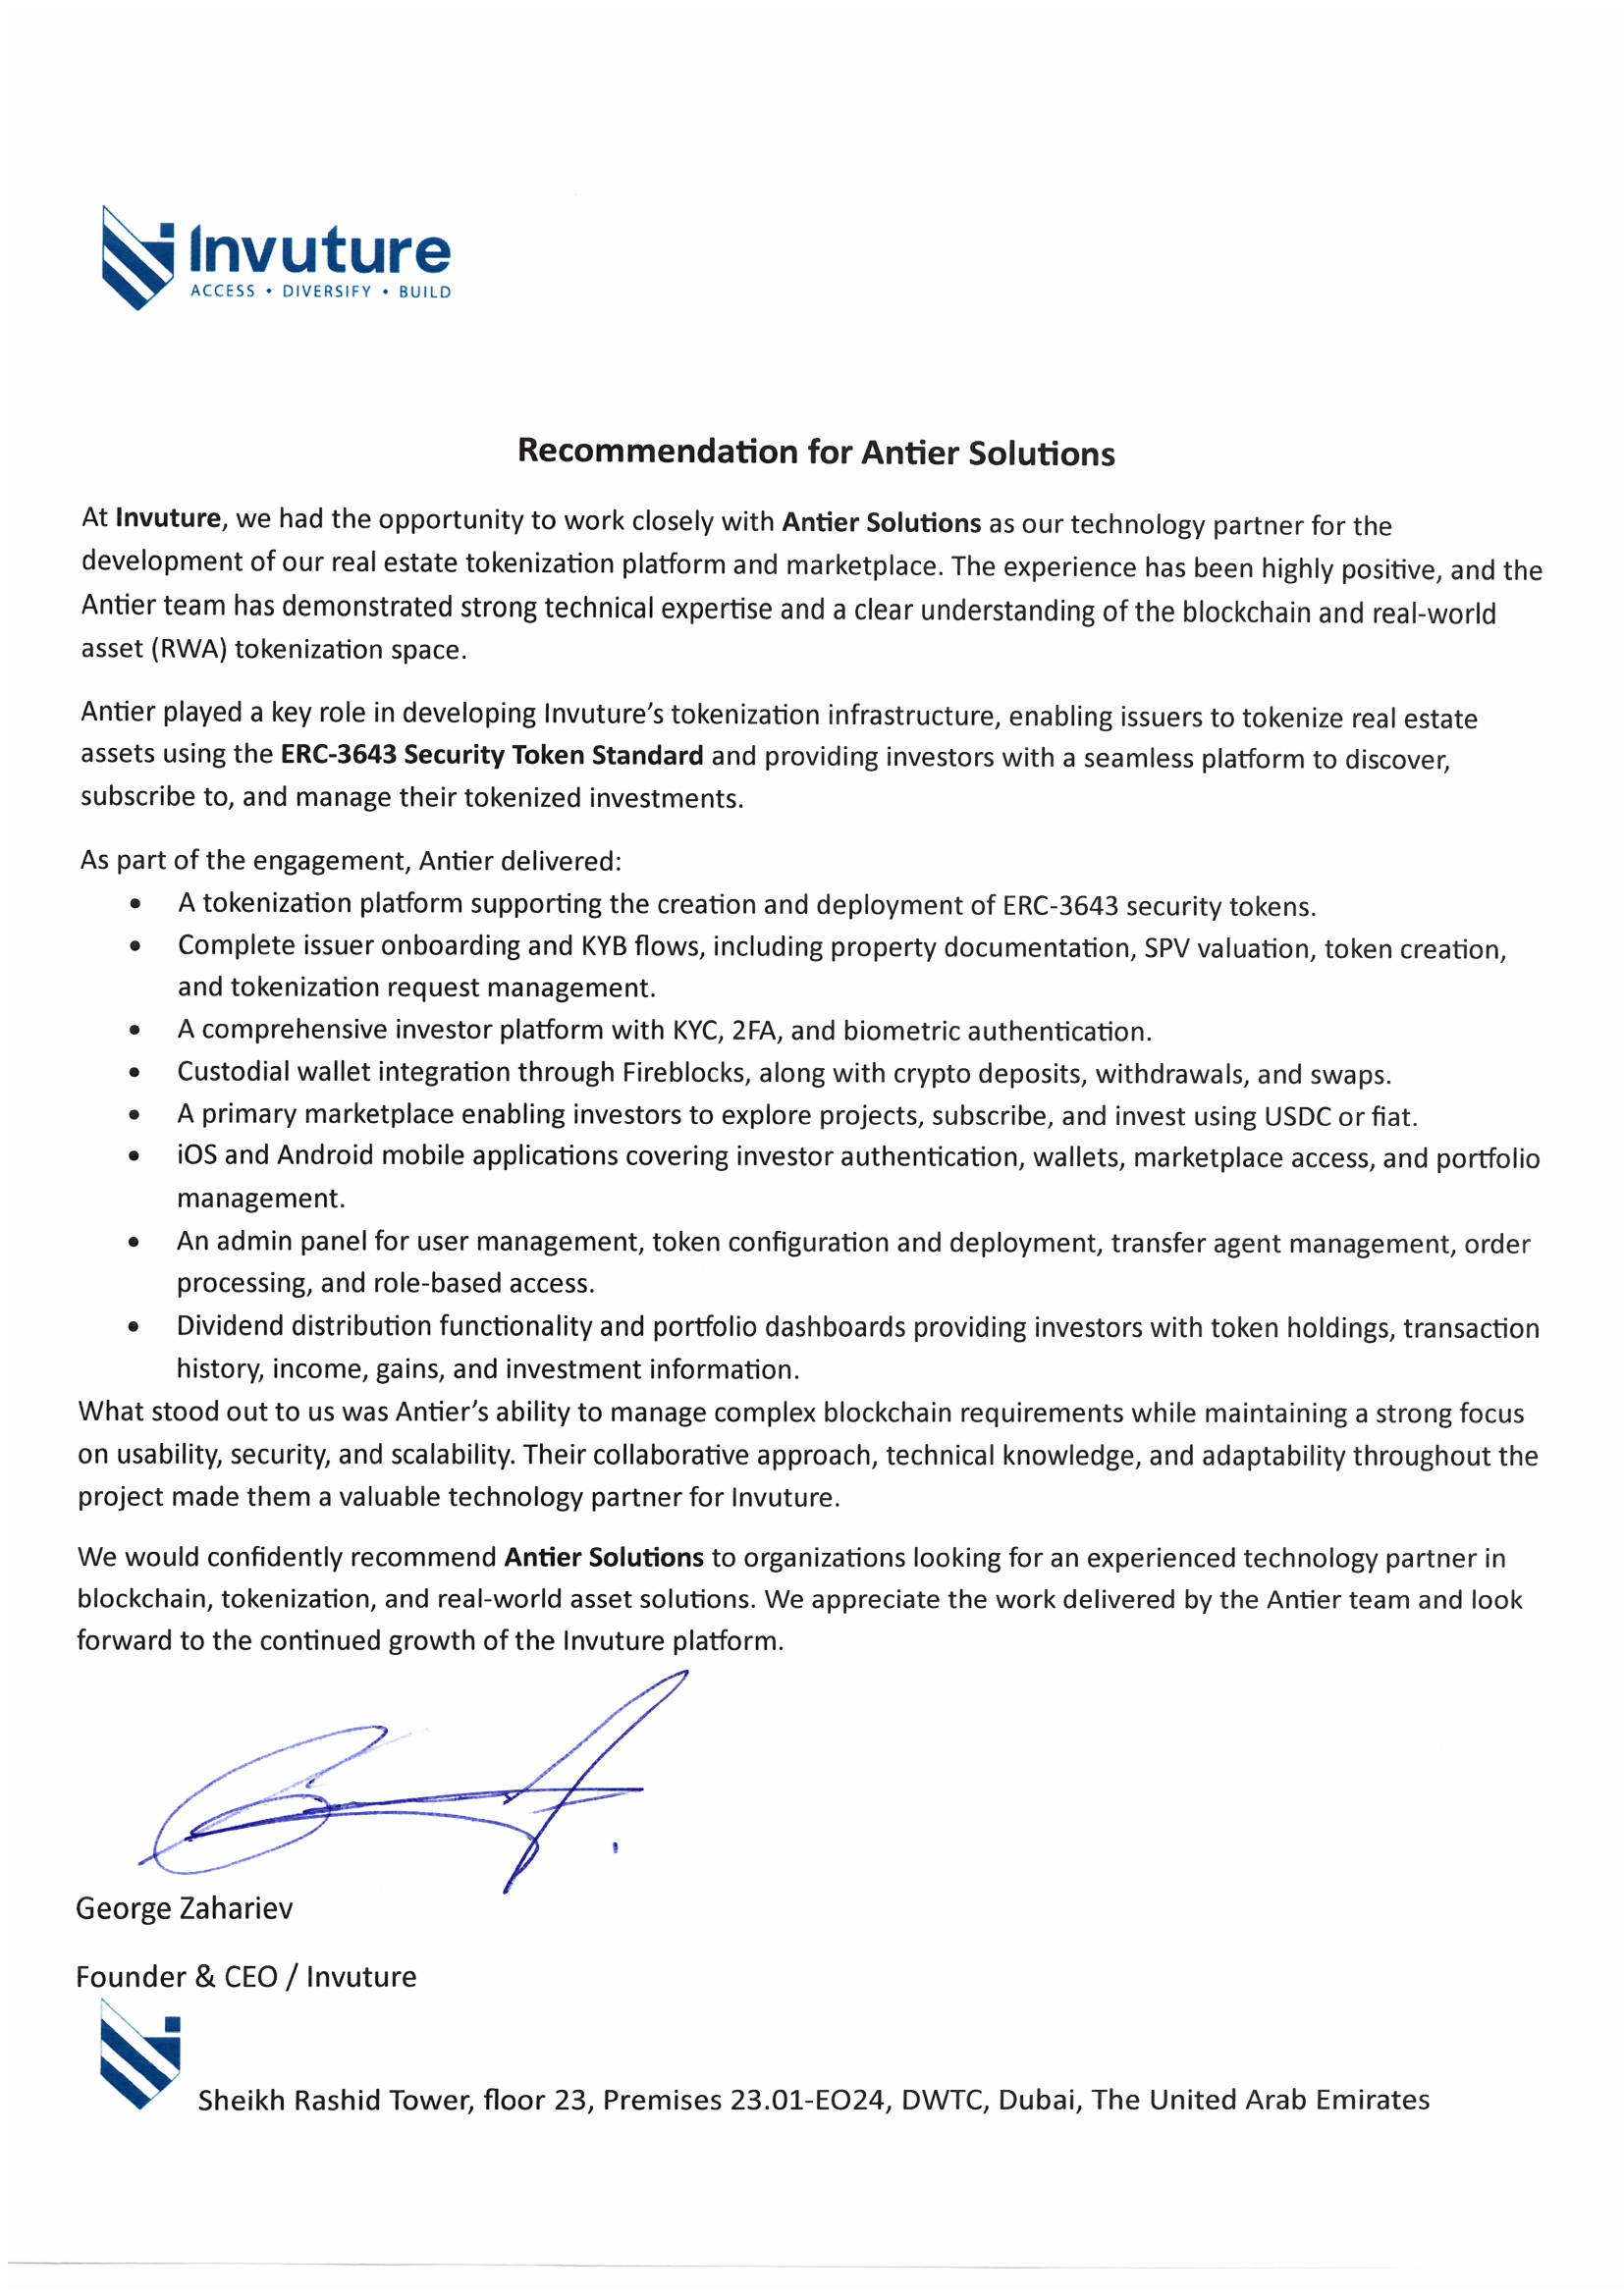
Formhuinithe cliant a léiríonn ár saineolas

Caroline MacDhomhnaill

Javvad Azam