Instytucjonalna infrastruktura pożyczkowa w łańcuchu bloków


Dlaczego instytucje budują systemy pożyczkowe oparte na technologii blockchain
Tradycyjne systemy pożyczkowe zostały zbudowane z myślą o rozproszonych sieciach rozliczeniowych, ręcznym monitorowaniu zabezpieczeń i wyizolowanych pulach płynności. Instytucjonalna infrastruktura pożyczkowa oparta na blockchainie wprowadza programowalne rynki kredytowe, na których zabezpieczenia, kontrola ryzyka, harmonogramy spłat i zasady zgodności mogą być egzekwowane automatycznie. Instytucje finansowe coraz częściej badają rozwój platform pożyczkowych opartych na blockchainie, aby:
- Poprawa efektywności zabezpieczeń
- Uzyskaj dostęp do tokenizowanych rynków płynności
- Automatyzacja przepływów pracy w zakresie zarządzania ryzykiem
- Zmniejsz obciążenie operacyjne
- Włącz rozliczenia w czasie rzeczywistym
- Tworzenie produktów pożyczkowych opartych na aktywach cyfrowych
Dlaczego infrastruktura instytucjonalnego udzielania pożyczek w łańcuchu bloków ma teraz znaczenie
TVL z tytułu pożyczek w łańcuchu dostaw
Aktywni pożyczkobiorcy w łańcuchu
Wzrost RWA na rynku publicznym w formie tokenizowanej
Dla kogo tworzymy platformy pożyczkowe w łańcuchu bloków
Jak instytucje budują rynki kredytowe w łańcuchu bloków
- Branding i personalizacja UI/UX
- Integracja stablecoinów
- Autonomiczne przepływy płatności
- Konfiguracja przepływu pracy zgodności
- Integracje API
- Obsługa portfeli wielołańcuchowych
- Podstawowa konfiguracja agenta
- Zarządzanie użytkownikami i rolami
- Pulpit nawigacyjny Analytics
- Wdrożenie w chmurze
- Wszystko gotowe do uruchomienia
- Logika płatności między agentami
- Operacje na aktywach międzyłańcuchowych
- Przepływy pracy zatwierdzania i eskalacji
- Integracje systemów innych firm
- Niestandardowe role i uprawnienia agentów
- Zasady automatyzacji skarbu państwa
- Kontrola transakcji oparta na zasadach
- Zaawansowany monitoring ryzyka
- Ulepszona analityka i raportowanie
Tokenizowane zabezpieczenia zmieniają kształt rozwoju platform pożyczek instytucjonalnych
Wraz z rosnącą popularnością tokenizowanych aktywów realnych na rynkach kapitałowych, instytucje poszukują nowych sposobów na odblokowanie płynności bez konieczności sprzedaży aktywów bazowych. To napędza popyt na infrastrukturę kredytową dla instytucji, która obsługuje tokenizowane obligacje skarbowe, fundusze rynku pieniężnego, prywatne instrumenty kredytowe, jednostki uczestnictwa funduszy i inne aktywa realne jako zabezpieczenie.
W miarę jak instytucje coraz częściej tokenizują obligacje skarbowe, kredyty prywatne, fundusze i inne aktywa świata realnego, infrastruktura kredytowa staje się kluczowym elementem umożliwiającym odblokowanie płynności i efektywności kapitałowej. Łącząc infrastrukturę kredytową i tokenizacyjną, instytucje mogą:
- Pożyczaj pod zastaw tokenizowanych aktywów skarbowych
- Włącz płynność dla inwestorów funduszy tokenizowanych
- Poprawa przejrzystości zabezpieczeń i efektywności operacyjnej
- Tworzenie udogodnień kredytowych opartych na tokenizowanym kredycie prywatnym
- Budowanie rynków finansowych wokół aktywów ze świata rzeczywistego

Platformy pożyczek instytucjonalnych, które budujemy
Podstawowe elementy infrastruktury instytucjonalnego udzielania pożyczek w łańcuchu
- Odizolowane rynki pożyczkowe
- Połączone rynki płynności
- Architektura skarbca ERC-4626
- Kontrola dostaw i pożyczek
- Konfiguracja modelu stóp procentowych
- Dynamiczny monitoring zabezpieczeń
- Wsparcie cross-marginesowe
- Odizolowane konta zabezpieczające
- Tokenizowane wsparcie zabezpieczeń
- Ramy zabezpieczeń wieloaktywowych
- Monitorowanie czynników zdrowotnych
- Dynamiczne zarządzanie LTV
- Testy wytrzymałościowe i kontrola koncentracji
- Monitorowanie zabezpieczeń w czasie rzeczywistym
- Zautomatyzowane systemy likwidacyjne
- Integracja Chainlink
- Integracja Pythona
- Wycena aktywów z wielu źródeł
- Wyłączniki automatyczne
- Ochrona przed nieświeżością
- Przepływy pracy KYB
- Kontrola sankcji
- Uprawnienia ERC-3643
- Obsługa zasad podróży
- Wdrażanie instytucjonalne
- Analityka portfela
- Raportowanie ryzyka
- Panele wyników udzielania pożyczek
- Przepływy pracy w zakresie sprawozdawczości regulacyjnej
- Eksport danych gotowych do audytu
Dlaczego instytucje wybierają Antier do rozwoju instytucjonalnej platformy pożyczek on-chain
Rozwój instytucjonalnego protokołu kredytowego wymaga czegoś więcej niż tylko rozwoju inteligentnych kontraktów. Organizacje muszą zintegrować zarządzanie zabezpieczeniami, kontrolę ryzyka, ramy zgodności, systemy tokenizacji, mechanizmy płynności i bezpieczną infrastrukturę rozliczeniową w ramach ujednoliconego ekosystemu.
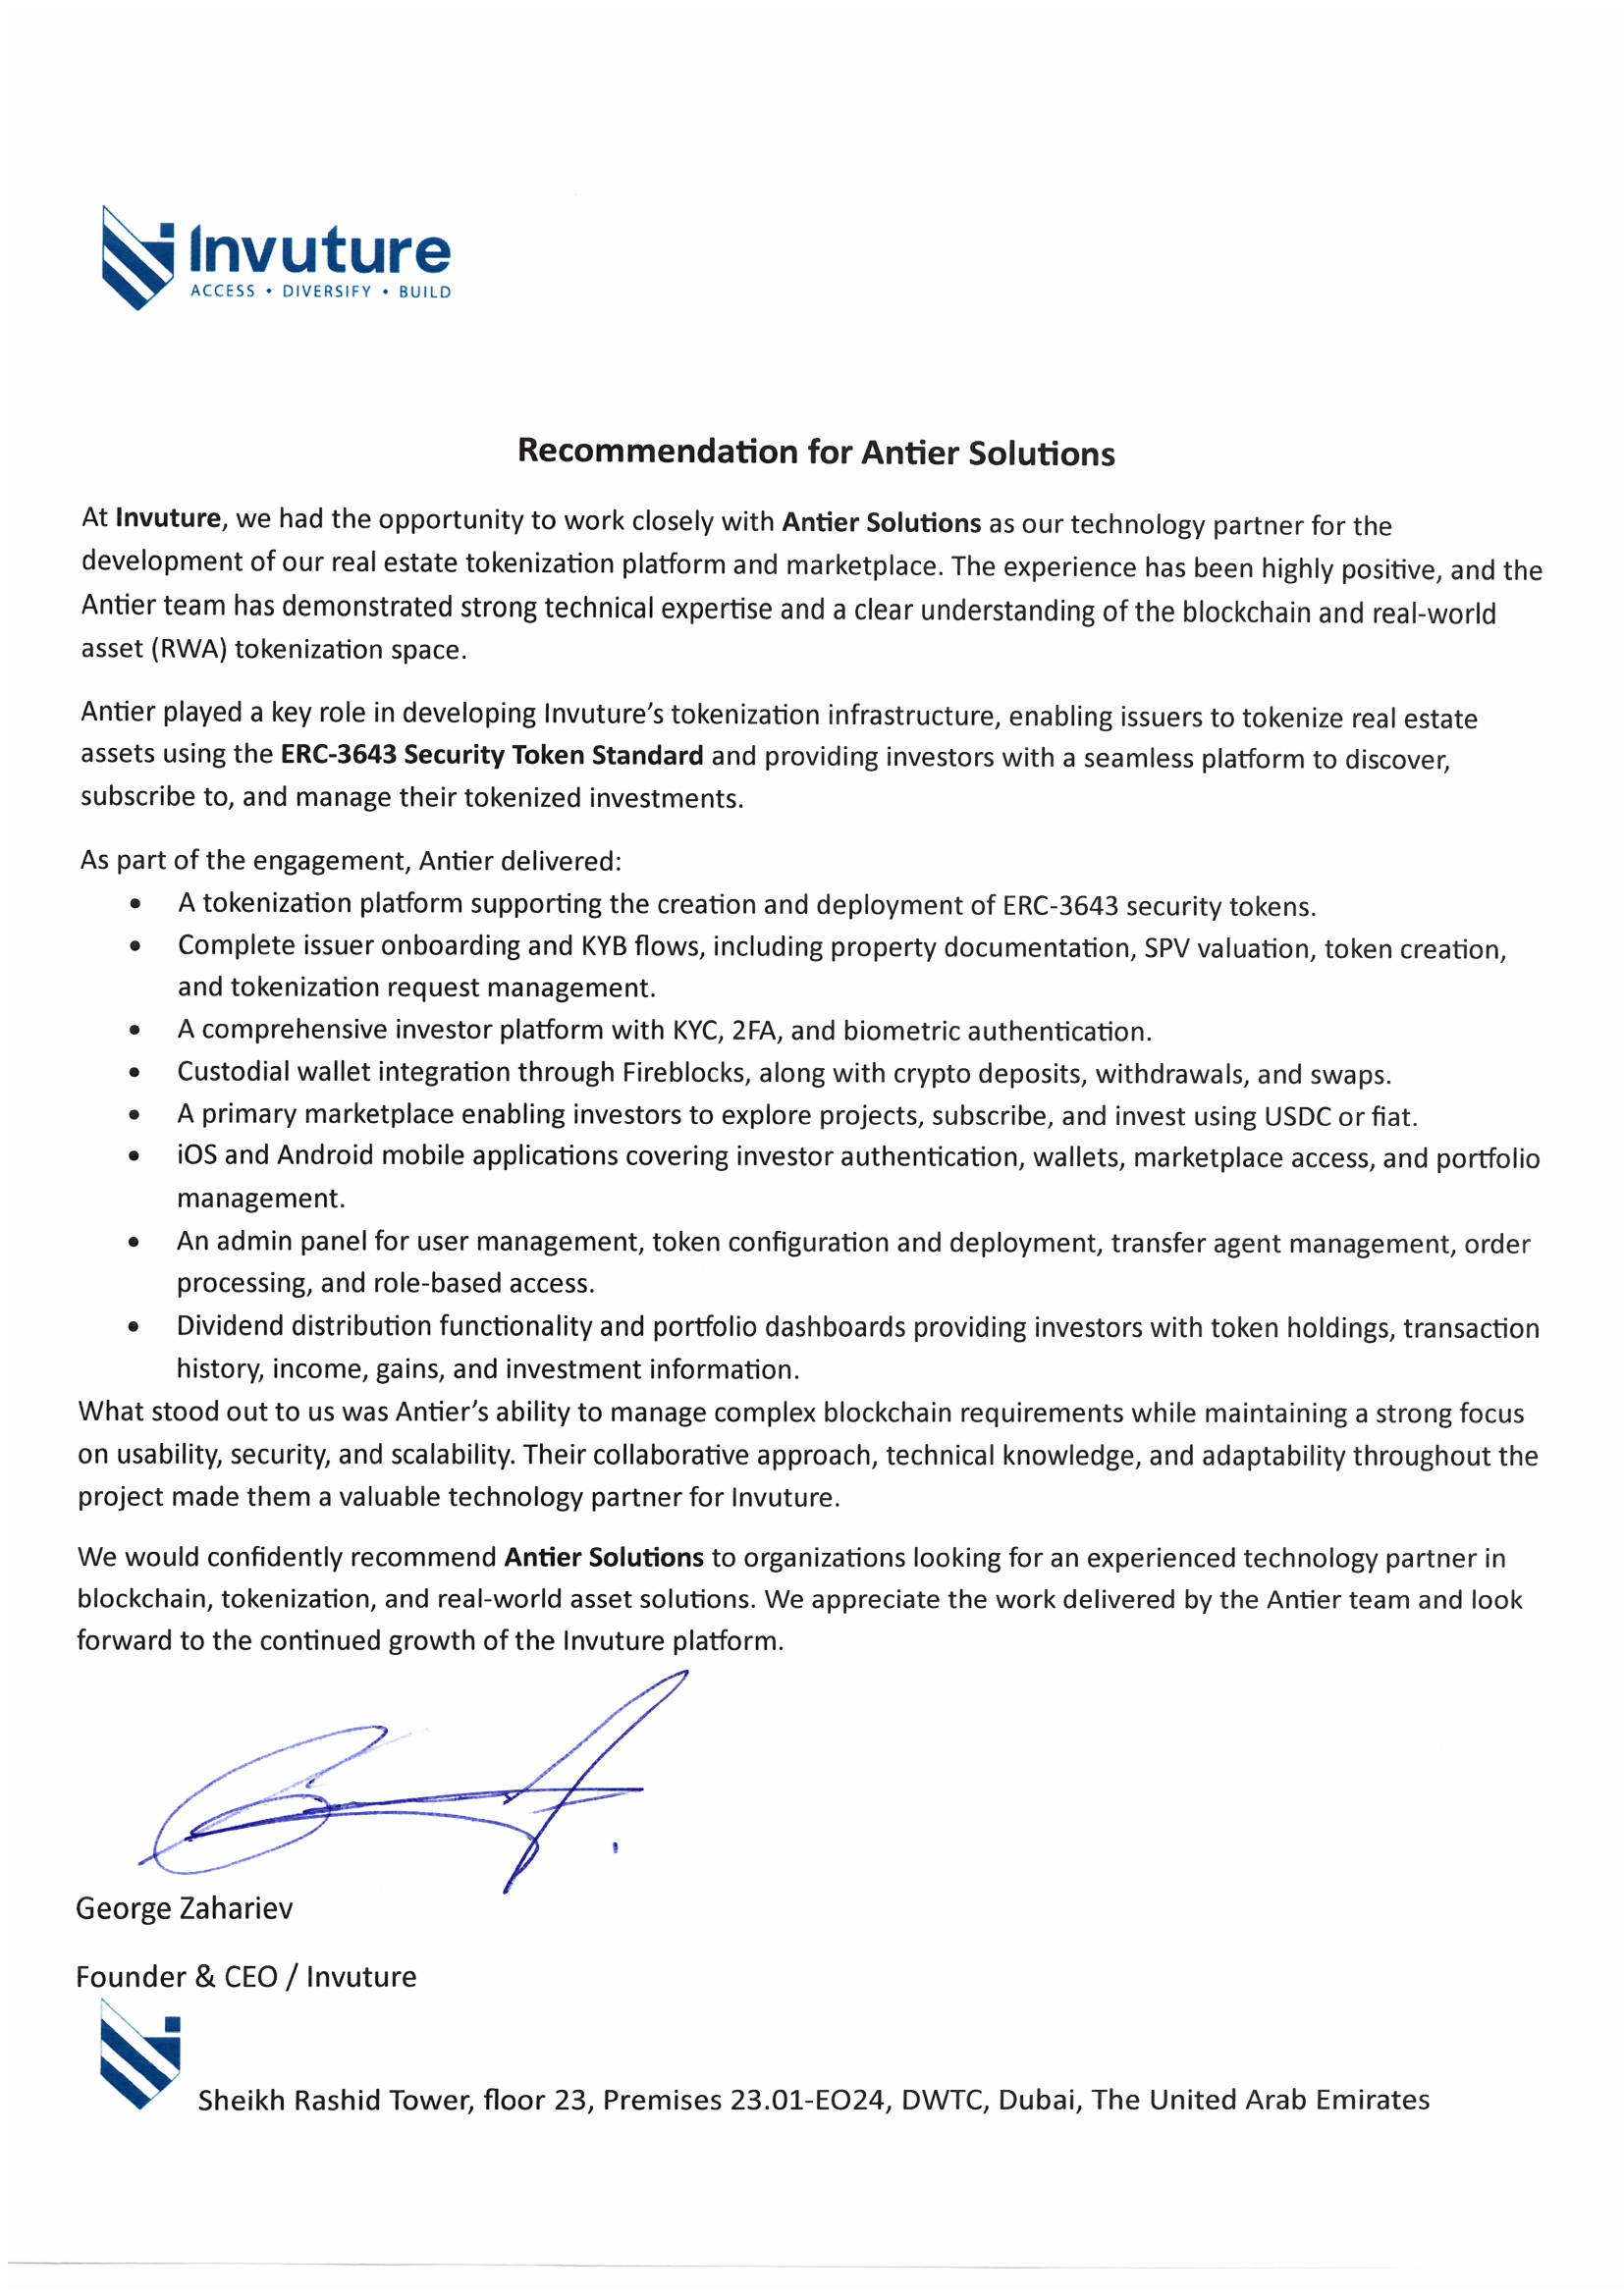
Antier pomaga instytucjom finansowym, zarządzającym aktywami, giełdom, platformom tokenizacyjnym i przedsiębiorstwom zajmującym się aktywami cyfrowymi w projektowaniu, rozwijaniu i wdrażaniu platform pożyczkowych o charakterze instytucjonalnym, dostosowanych do ich celów biznesowych i wymogów regulacyjnych.
Szybciej rozpocznij działalność dzięki platformie pożyczek instytucjonalnych typu white label
Rozwój platformy pożyczek instytucjonalnych typu white label kontra custom
| Zdolność | Platforma pożyczek instytucjonalnych typu white label | Niestandardowa platforma pożyczek instytucjonalnych |
|---|---|---|
| Czas na rynek | 3-krotnie szybsze wdrażanie | Dłuższy cykl życia rozwoju |
| Koszty deweloperskie | Niższe koszty wdrożenia | Wyższa inwestycja z góry |
| Podstawy inteligentnych kontraktów | Architektura pożyczkowa DeFi gotowa do produkcji | Opracowany od podstaw |
| Silnik zarządzania ryzykiem | Wstępnie skonfigurowane i konfigurowalne | W pełni spersonalizowane |
| Warstwa zgodności | Gotowy do integracji | Zbudowany i skonfigurowany od podstaw |
| Ramy zabezpieczeń | konfigurowalny | W pełni spersonalizowane |
| Projekt rynku płynności | Konfigurowalne modele płynności w łańcuchu | W pełni spersonalizowane |
| Skalowalność | Gotowy do pracy w przedsiębiorstwach | Gotowy do pracy w przedsiębiorstwach |
| Elastyczność dostosowywania | Wysoki | Absolutna |
| Najlepszy dla | Szybkie wejście na rynek | Własnościowe modele pożyczkowe |
Kluczowe korzyści płynące z infrastruktury pożyczek on-chain typu white label
Kluczowe jurysdykcje dla uruchomienia platformy instytucjonalnych pożyczek on-chain

ZEA (VARA / ADGM)

Singapur (MAS)

Szwajcaria (FINMA)

Brytyjskie Wyspy Dziewicze / Kajmany

Unia Europejska (MiCA)