



✨ Краткий обзор ИИ
- Комиссия по финансовым услугам Южной Кореи (FSC) представила трехэтапный план создания регулируемой экосистемы токенизации, первый этап которого должен начаться 4 февраля 2027 года.
- Этот этап включает в себя частные инвестиционные фонды денежного рынка и облигации для институциональных инвесторов, нелистинговые акции через трастовые структуры, а также публично предлагаемые ценные бумаги для долевого инвестирования.
- План развития выходит за рамки инвестиций в долевое владение и включает в себя традиционные ценные бумаги, такие как акции, облигации и фонды.
- План FSC превращает токенизированные ценные бумаги из нормативной концепции в реально функционирующее требование к рыночной инфраструктуре, что делает управление жизненным циклом, соответствие нормативным требованиям и безопасность критически важными для любой стратегии выхода на рынок.
- По мере реализации плана развития рынка токенизации в Южной Корее, как ожидается, к 2033 году его выручка достигнет 215.8 млн долларов США, что откроет значительные возможности для финансовых учреждений и операторов.
В Южной Корее экосистема токенизации превратилась в регулируемую рыночную инфраструктуру. Комиссия по финансовым услугам разработала трехэтапный план, первый этап которого должен начаться после вступления в силу поправок к Закону об электронной регистрации 4 февраля 2027 года. Первоначальный охват включает частные фонды денежного рынка и облигации для институциональных инвесторов, нелистинговые акции через трастовые структуры и публично предлагаемые дробные инвестиционные ценные бумаги. Для финансовых учреждений, эмитентов, поставщиков инфраструктуры и технологических компаний это меняет вопрос с того, станет ли токенизация коммерчески значимой, на то, будет ли базовая инфраструктура готова к моменту открытия рынка.
План развития выходит за рамки выпуска ценных бумаг на основе распределенного реестра, где Южная Корея готовит инфраструктуру, поддерживающую выпуск, обращение, управление счетами, защиту инвесторов, расчеты и, в конечном итоге, платежи в блокчейне. Комиссия по финансовым услугам (FSC) также указала, что более широкий план будет охватывать традиционные ценные бумаги, такие как акции, облигации и фонды, а не ограничиваться продуктами долевого инвестирования. Это создает узкий период подготовки для компаний, оценивающих токенизированные ценные бумаги Южной Кореи, и делает архитектуру, соответствие нормативным требованиям, совместимость, безопасность и управление жизненным циклом центральными элементами любой серьезной стратегии выхода на рынок.
Переход от политики к инфраструктуре в рамках плана Южной Кореи по внедрению токенизированных ценных бумаг
4 сентября 2026 года Южнокорейская комиссия по финансовым услугам (FSC) опубликовала трехэтапную дорожную карту: Этап 1 (4 февраля 2027 г.), Этап 2 (гибкие сроки), Этап 3 (связанный с законодательством о стейблкоинах), которая превращает токенизированные ценные бумаги из нормативной концепции в реально действующее требование к рыночной инфраструктуре.
Южная Корея перешла от подготовки к регулированию к внедрению рыночной инфраструктуры к реализации стратегии в области токенизированных ценных бумаг. 4 сентября 2026 года Комиссия по финансовым услугам представила трехэтапную дорожную карту, охватывающую выпуск и обращение токенизированных ценных бумаг, которая распространяется не только на продукты дробного инвестирования, но и на традиционные ценные бумаги, такие как акции, облигации и фонды. Дорожная карта ставит брокерские компании и Корейский депозитарий ценных бумаг в центр развития инфраструктуры, а также устанавливает требования к подключению к распределенным реестрам, управлению счетами эмитентов, внебиржевому посредничеству и операционной устойчивости.
Для учреждений, оценивающих южнокорейские токенизированные ценные бумаги, важно понимать, что рынок больше не определяется только возможностью представления ценных бумаг в блокчейне. Теперь же важнейшим аспектом является то, может ли технология связать токенизированное владение с регулируемым выпуском, правом инвесторов на участие, счетами ценных бумаг, контролем за передачей, расчетами, отчетностью и требованиями к обеспечению непрерывности бизнеса.
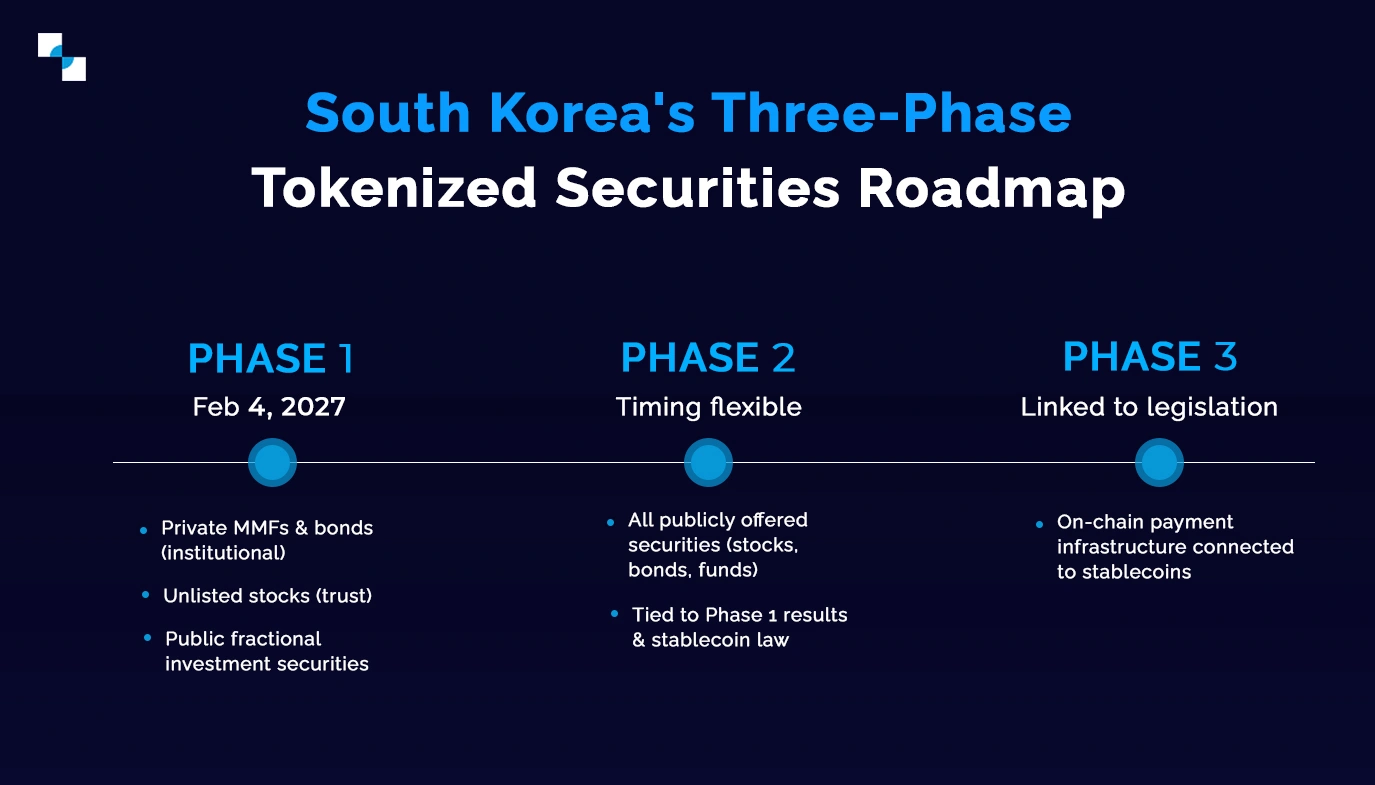
Этап 1: Настройка начальной производственной среды
Первый этап планируется начать после вступления в силу поправок к Закону об электронной регистрации 4 февраля 2027 года. Он охватит частные фонды денежного рынка и облигации для институциональных инвесторов, нелистинговые акции через трастовые структуры, а также публично предлагаемые дробные инвестиционные ценные бумаги. Это означает, что первоначальная среда разработки создается на основе контролируемых категорий ценных бумаг, а не неограниченного выпуска токенов.
Для разработки платформ токенизированных ценных бумаг это создает требование к настраиваемой логике выпуска и определения права на получение токенов, а не к универсальному механизму создания токенов.
Этап 2: Расширение токенизации на публичные ценные бумаги.
Второй этап призван распространить токенизацию на все публично предлагаемые ценные бумаги. Однако Комиссия по финансовым услугам (FSC) намеренно оставила сроки гибкими и привязала будущую реализацию к результатам первого этапа, внедрению технологий и развитию законодательства в отношении стейблкоинов.
Это делает расширяемость ключевым архитектурным требованием. Платформа, созданная для узкого класса активов на первом этапе, должна быть способна развиваться в более широкую инфраструктуру ценных бумаг без перестройки уровней идентификации, соответствия нормативным требованиям, реестра, хранения и транзакций.
Этап 3: Соединение ценных бумаг с платежами в блокчейне.
В конечном итоге, дорожная карта указывает на создание платежной инфраструктуры в блокчейне, связанной со стейблкоинами. Важно отметить, что это не представлено как требование немедленного запуска. FSC связала сроки с результатами предыдущих этапов, технологическим развитием и ожидающимся законодательством о стейблкоинах.
Для инфраструктуры токенизированных ценных бумаг это будущее направление уже сегодня имеет архитектурные последствия. Платежные системы, логика расчетов, цифровые кошельки, обслуживание активов и записи транзакций в конечном итоге могут потребовать функционирования как взаимосвязанных компонентов, а не как изолированных систем.
Рыночные возможности выходят за рамки выпуска токенов безопасности.
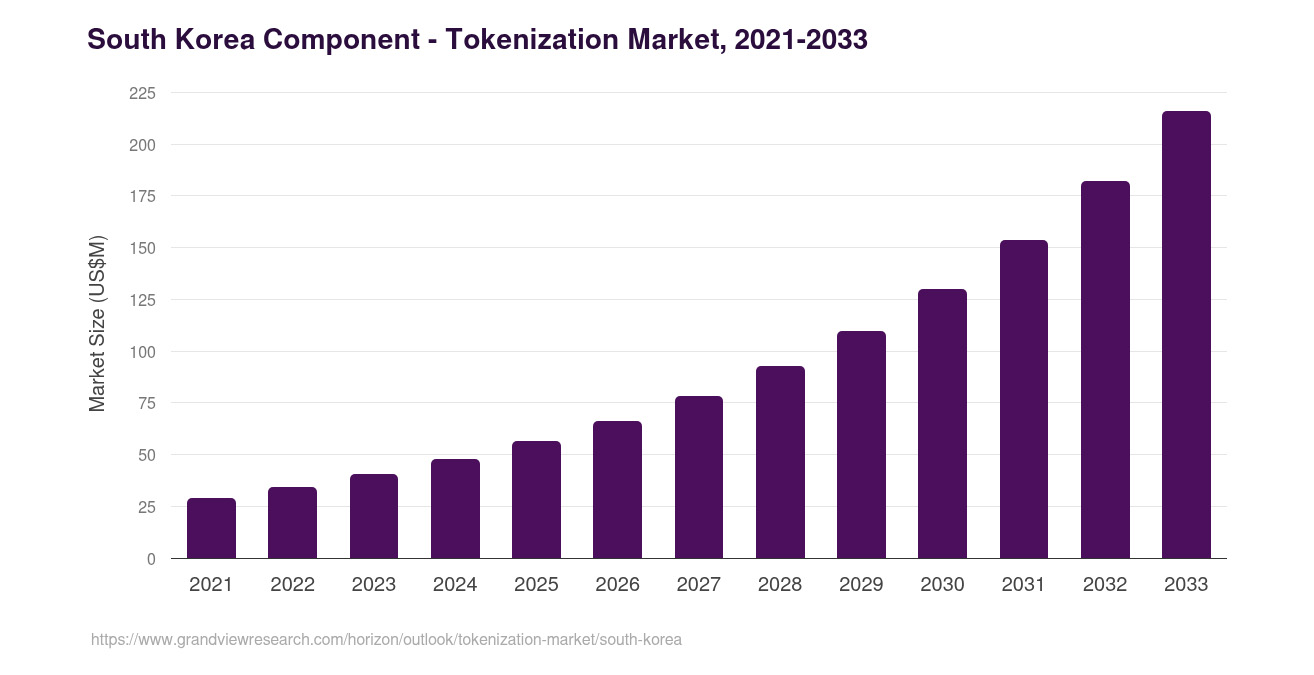
Ожидается, что к 2033 году объем рынка токенизации в Южной Корее достигнет прогнозируемой выручки в 215.8 млн долларов США. Прогнозируется, что среднегодовой темп роста рынка токенизации в Южной Корее составит 18.33% в период с 2026 по 2033 год.
Источник : https://www.grandviewresearch.com/horizon/outlook/tokenization-market/south-korea
По мере продвижения нормативной программы к реализации, эта рыночная возможность выходит за рамки отдельных предложений токенов безопасности и охватывает инфраструктуру, необходимую для их масштабной поддержки. Рост числа токенизированных ценных бумаг в Южной Корее создаст спрос на интегрированные возможности, охватывающие выпуск, привлечение инвесторов, соблюдение нормативных требований, обслуживание активов, управление собственностью и операции на вторичном рынке. Это позиционирует токенизацию как более широкую рыночную инфраструктурную возможность для финансовых учреждений и операторов, готовящихся связать регулируемые процессы работы с ценными бумагами с владением и расчетами на основе блокчейна.
Этот сдвиг также меняет технологические требования к учреждениям, выходящим на рынок. Вместо того чтобы рассматривать токенизацию как самостоятельный процесс выпуска, участники рынка могут создать базовую инфраструктуру посредством разработки платформы для токенизированных ценных бумаг, объединив выпуск, контроль соответствия, управление транзакциями и управление жизненным циклом в единую среду. По мере развития регулирования и выхода внедрения за рамки контролируемых пилотных проектов, масштабируемая инфраструктура будет приобретать все большее значение для поддержки участия институциональных инвесторов и более широкого распространения токенизированных финансовых продуктов.
Да. Основные положения должны быть изложены в виде кратких пояснений, а не представлять собой длинный текст. Я бы структурировал первые три раздела с коротким вводным абзацем, за которым следуют лаконичные, ориентированные на бизнес указания. Заключительный раздел может остаться повествовательным, чтобы создать более сильное рекламное завершение.
В этом блоге вы узнаете, как токенизированные ценные бумаги меняют финансовую сферу .
Что должна включать в себя платформа токенизации, готовая к использованию в Южной Корее?
Готовая к выходу на рынок платформа для Южной Кореи должна поддерживать не только создание цифровых представлений ценных бумаг. Ее архитектура должна учитывать механизмы контроля, которые обеспечиваются для каждого актива на протяжении всего его жизненного цикла, от привлечения инвесторов и выпуска до переводов, обслуживания, отчетности и погашения. Таким образом, платформа токенизации ценных бумаг должна сочетать в себе нормативные требования с операционными возможностями, позволяющими учреждениям управлять токенизированными ценными бумагами в рамках определенных рыночных и инвестиционных параметров.
- Выпуск разрешенных токенов: Позволяет эмитентам создавать цифровые ценные бумаги в контролируемых средах, при этом параметры выпуска определяются в соответствии с активом и применимыми требованиями.
- KYC и KYB: Интегрирует проверку инвесторов и организаций в процесс регистрации для определения соответствия требованиям до начала участия.
- Внесение инвесторов в белый список: Ограничивает доступ и совершение сделок для утвержденных инвесторов на основе определенных критериев соответствия и требований юрисдикции.
- Ограничения на передачу: Применяет программируемые средства контроля для предотвращения переводов, выходящих за рамки разрешенных условий для инвесторов, активов или регулирующих органов.
- Смарт-контракты: Автоматизирует предопределенные правила для выпуска, изменения права собственности, распределения, передачи и других событий жизненного цикла.
- Обслуживание активов: Обеспечивает поддержку текущей деятельности, такой как распределение прибыли, корпоративные действия, выкуп акций и информирование инвесторов после выпуска.
- Первичная эмиссия: Предоставляет контролируемые рабочие процессы для создания и распространения токенизированных ценных бумаг среди соответствующих участников.
- Вторичная торговля: Обеспечивает соответствие нормативным требованиям при передаче и торговле токенизированными ценными бумагами после их первоначального выпуска.
- Интеграция депозитарных услуг: Обеспечивает связь платформы с инфраструктурой хранения и электронных кошельков для поддержки безопасного хранения активов и авторизации транзакций.
- Отчетность: Ведет учет сделок, информации о владельцах и инвесторах, необходимый для оперативной, нормативной и управленческой отчетности.
- Мониторинг соответствия: Осуществляет непрерывный мониторинг транзакций и активности участников в соответствии с заранее определенными правилами соблюдения нормативных требований и параметрами риска.
В совокупности эти возможности создают инфраструктурный уровень, способный поддерживать полный жизненный цикл токенизированных ценных бумаг, а не ограничивать платформу только выпуском токенов.
| Возможности | Что оно делает |
|---|---|
| Выпуск разрешенных токенов | Позволяет эмитентам создавать цифровые ценные бумаги в контролируемых средах, при этом параметры выпуска определяются в соответствии с активом и применимыми требованиями. |
| KYC и KYB | Интегрирует проверку инвесторов и организаций в процесс регистрации для определения соответствия требованиям до начала участия. |
| Внесение инвесторов в белый список | Ограничивает доступ и совершение сделок для утвержденных инвесторов на основе определенных критериев соответствия и требований юрисдикции. |
| Ограничения на передачу | Применяет программируемые средства контроля для предотвращения переводов, выходящих за рамки разрешенных условий для инвесторов, активов или регулирующих органов. |
| Смарт-контракты | Автоматизирует предопределенные правила для выпуска, изменения права собственности, распределения, передачи и других событий жизненного цикла. |
| Обслуживание активов | Обеспечивает поддержку текущей деятельности, такой как распределение прибыли, корпоративные действия, выкуп акций и информирование инвесторов после выпуска. |
| Первичный выпуск | Предоставляет контролируемые рабочие процессы для создания и распространения токенизированных ценных бумаг среди соответствующих участников. |
| Вторичная торговля | Обеспечивает соответствие нормативным требованиям при передаче и торговле токенизированными ценными бумагами после их первоначального выпуска. |
| Интеграция хранения | Обеспечивает связь платформы с инфраструктурой хранения и электронных кошельков для поддержки безопасного хранения активов и авторизации транзакций. |
| Отчетность | Ведет учет сделок, информации о владельцах и инвесторах, необходимый для оперативной, нормативной и управленческой отчетности. |
| Мониторинг соответствия | Осуществляет непрерывный мониторинг транзакций и активности участников в соответствии с заранее определенными правилами соблюдения нормативных требований и параметрами риска. |
Что должны оценить институциональные инвесторы перед выходом на рынок?
Для институциональных инвесторов выход на рынок токенизированных ценных бумаг — это, по сути, решение, касающееся инфраструктуры. Оценка должна выходить за рамки вопроса о том, может ли платформа выпускать токены, и включать в себя анализ того, насколько хорошо она поддерживает механизмы контроля, процессы и интеграции, лежащие в основе регулируемых операций с ценными бумагами. Институциональная платформа токенизации должна соответствовать существующей операционной модели учреждения, обеспечивая при этом достаточную гибкость для учета меняющихся нормативных и рыночных требований.
- Готовность к регулированию: Платформа должна предоставлять настраиваемые элементы управления для определения права инвесторов на участие, выпуска, перевода, отчетности и других требований без жесткого кодирования предположений, которые могут стать ограничительными по мере развития нормативно-правовой базы.
- Управление жизненным циклом: Токенизация должна охватывать весь жизненный цикл актива, включая выпуск, регистрацию прав собственности, передачу, распределение, обслуживание, расчеты и погашение. Фрагментированные рабочие процессы могут создавать операционные пробелы, даже если базовая технология токенов надежна.
- Интеграция с существующими системами: на архитектурном уровне следует оценивать возможность подключения к счетам ценных бумаг, системам хранения активов, поставщикам идентификационных данных, платформам соответствия нормативным требованиям, платежной инфраструктуре и внутренним финансовым системам.
- Безопасность и контроль: Учреждениям следует изучить, как платформа управляет привилегированным доступом, авторизацией транзакций, безопасностью кошельков, управлением смарт-контрактами, журналами аудита и оперативным мониторингом. Эти средства контроля имеют центральное значение для поддержания инфраструктуры институционального уровня.
- Масштабируемость и производительность: Архитектура должна быть способна поддерживать большее количество инвесторов, объемы транзакций и дополнительные классы активов без необходимости внесения фундаментальных изменений в базовую систему.
- Взаимодействие между системами: По мере развития токенизированных ценных бумаг на различных платформах и среди участников рынка, совместимость может определять, насколько эффективно активы и данные могут перемещаться в рамках более широкой финансовой экосистемы.
- Оперативное управление: Перед запуском в эксплуатацию учреждениям следует четко определить ответственных за администрирование платформы, принятие решений по вопросам соответствия нормативным требованиям, утверждение транзакций, обработку исключений и процедуры обеспечения непрерывности бизнеса.
- Перспективы дальнейшего развития: По мере развития системы токенизации в Южной Корее, эта технология должна предоставить возможности для внедрения новых ценных бумаг, механизмов вторичного рынка, моделей расчетов и интеграции платежных систем.
Поэтому правильную инфраструктуру следует оценивать не только по тому, что она может предложить на этапе запуска, но и по тому, насколько эффективно она может функционировать в рамках существующей финансовой архитектуры учреждения и поддерживать рынок по мере его развития. Это различие становится критически важным при переходе от контролируемой инициативы по токенизации к устойчивому участию институциональных инвесторов.
Какую инфраструктуру потребуется для рынка токенизированных ценных бумаг Южной Кореи?
| Слой | Необходимая инфраструктура |
| выдача | выпуск цифровых ценных бумаг |
| Соответствие требованиям | KYC, AML, соответствие требованиям, ограничения на перевод средств |
| лексемизацию | Стандарты токенов безопасности и смарт-контракты |
| Содержание под стражей | Институциональная опека |
| Привлечение инвесторов | Внесение в белый список и проверка личности |
| Торговля | Инфраструктура первичного и вторичного рынка |
| Населённый пункт | Механизмы расчетов в блокчейне |
| Обслуживание активов | Дивиденды, проценты, выкуп акций, корпоративные действия |
| Данные | Оракулы и данные об активах |
| Управление | Разрешения, средства контроля и возможность аудита |
Создание инфраструктуры безопасности нового поколения в Южной Корее с помощью Antier
Переход Южной Кореи к регулируемым токенизированным ценным бумагам требует технологической инфраструктуры, способной удовлетворять сегодняшним требованиям и при этом адаптироваться к следующему этапу развития рынка. Компания Antier решает эту задачу с помощью интегрированной модели разработки, охватывающей архитектуру, проектирование платформы, смарт-контракты, процессы обеспечения соответствия нормативным требованиям, безопасность, интеграцию и управление жизненным циклом. Ее услуги по разработке платформы для токенизированных ценных бумаг структурированы таким образом, чтобы помочь финансовым учреждениям и участникам рынка создать инфраструктуру, соответствующую их предполагаемым операционным и регуляторным моделям.
Основное внимание уделяется не только развертыванию автономного блокчейн-приложения. Antier объединяет требования к выпуску ценных бумаг, управлению инвесторами, соблюдению нормативных требований, обслуживанию активов, хранению, управлению транзакциями, отчетности и интеграции в рамках единой технологической архитектуры. Такой подход позволяет учреждениям создать технологическую основу, необходимую для участия на рынке, который постепенно переходит от разработки нормативных актов к созданию готовой к использованию инфраструктуры цифровых ценных бумаг.
Часто задаваемые вопросы (FAQ)
Какие функции должна включать в себя платформа токенизации, готовая к использованию в Южной Корее?
Она должна поддерживать разрешенную эмиссию, процедуры KYC и KYB, внесение инвесторов в белый список, ограничения на перевод средств, смарт-контракты, обслуживание активов, первичную эмиссию, вторичную торговлю, интеграцию с хранением активов, отчетность и мониторинг соответствия требованиям.
Почему совместимость важна для институциональной токенизации?
Взаимооперабельность позволяет инфраструктуре токенизированных ценных бумаг подключаться к существующим финансовым, депозитарным, нормативным, платежным и отчетным системам, а не функционировать как изолированная блокчейн-среда.
Что должны оценить учреждения, прежде чем выбрать платформу токенизации?
Ключевые аспекты включают соответствие нормативным требованиям, безопасность, охват на протяжении всего жизненного цикла, контроль со стороны инвесторов, совместимость, масштабируемость, корпоративное управление, операционную устойчивость и адаптивность к будущим изменениям.
Как смарт-контракты могут поддерживать токенизированные ценные бумаги?
Смарт-контракты могут автоматизировать предопределенные правила, регулирующие выпуск, владение, передачу, распределение, право на получение ценных бумаг и другие процессы жизненного цикла ценных бумаг.
Сможет ли Антиер разработать инфраструктуру для институциональных токенизированных ценных бумаг?
Компания Antier может оказывать поддержку в разработке архитектуры и создании инфраструктуры токенизированных ценных бумаг, охватывая такие аспекты, как проектирование платформы, смарт-контракты, процессы обеспечения соответствия нормативным требованиям, безопасность, интеграции, связь с хранилищем и управление жизненным циклом.