

✨ Riepilogo AI
- La Commissione per i servizi finanziari (FSC) della Corea del Sud ha delineato una tabella di marcia in tre fasi per un ecosistema di tokenizzazione regolamentato, la cui prima fase dovrebbe iniziare il 4 febbraio 2027.
- Questa fase comprende fondi monetari collettivi privati e obbligazioni per investitori istituzionali, azioni non quotate tramite strutture fiduciarie e titoli di investimento frazionari offerti pubblicamente.
- La roadmap si estende oltre i prodotti di investimento frazionari per includere titoli convenzionali come azioni, obbligazioni e fondi.
- Il piano della FSC trasforma i titoli tokenizzati da un concetto normativo a un requisito infrastrutturale di mercato concreto, rendendo la gestione del ciclo di vita, l'allineamento normativo e la sicurezza cruciali per qualsiasi strategia di ingresso nel mercato.
- Con l'avanzamento del piano di sviluppo, si prevede che il mercato della tokenizzazione in Corea del Sud raggiungerà un fatturato stimato di 215.8 milioni di dollari entro il 2033, rappresentando un'opportunità significativa per istituzioni e operatori finanziari.
In Corea del Sud, l' ecosistema della tokenizzazione si è evoluto in un'infrastruttura di mercato regolamentata. La Commissione per i Servizi Finanziari ha delineato una tabella di marcia in tre fasi, la prima delle quali dovrebbe iniziare il 4 febbraio 2027, in concomitanza con l'entrata in vigore delle modifiche alla Legge sulla Registrazione Elettronica. L'ambito iniziale comprende fondi monetari e obbligazioni privati per investitori istituzionali, azioni non quotate tramite strutture fiduciarie e titoli di investimento frazionari offerti pubblicamente. Per le istituzioni finanziarie, gli emittenti, i fornitori di infrastrutture e le aziende tecnologiche, questo sposta l'attenzione dalla rilevanza commerciale della tokenizzazione alla disponibilità dell'infrastruttura sottostante all'apertura del mercato.
La roadmap va oltre l'emissione di titoli su un registro distribuito, con la Corea del Sud che sta preparando un'infrastruttura a supporto dell'emissione, della circolazione, della gestione dei conti, della protezione degli investitori, del regolamento e, in futuro, dei pagamenti on-chain. La FSC ha inoltre indicato che la roadmap più ampia riguarderà i titoli convenzionali come azioni, obbligazioni e fondi, anziché limitarsi ai prodotti di investimento frazionari. Ciò crea una finestra temporale ristretta per le aziende che valutano i titoli tokenizzati sudcoreani e rende l'architettura, l'allineamento normativo, l'interoperabilità, la sicurezza e la gestione del ciclo di vita elementi centrali per qualsiasi seria strategia di ingresso nel mercato.
Il passaggio della roadmap sudcoreana per i titoli tokenizzati dalla politica all'infrastruttura
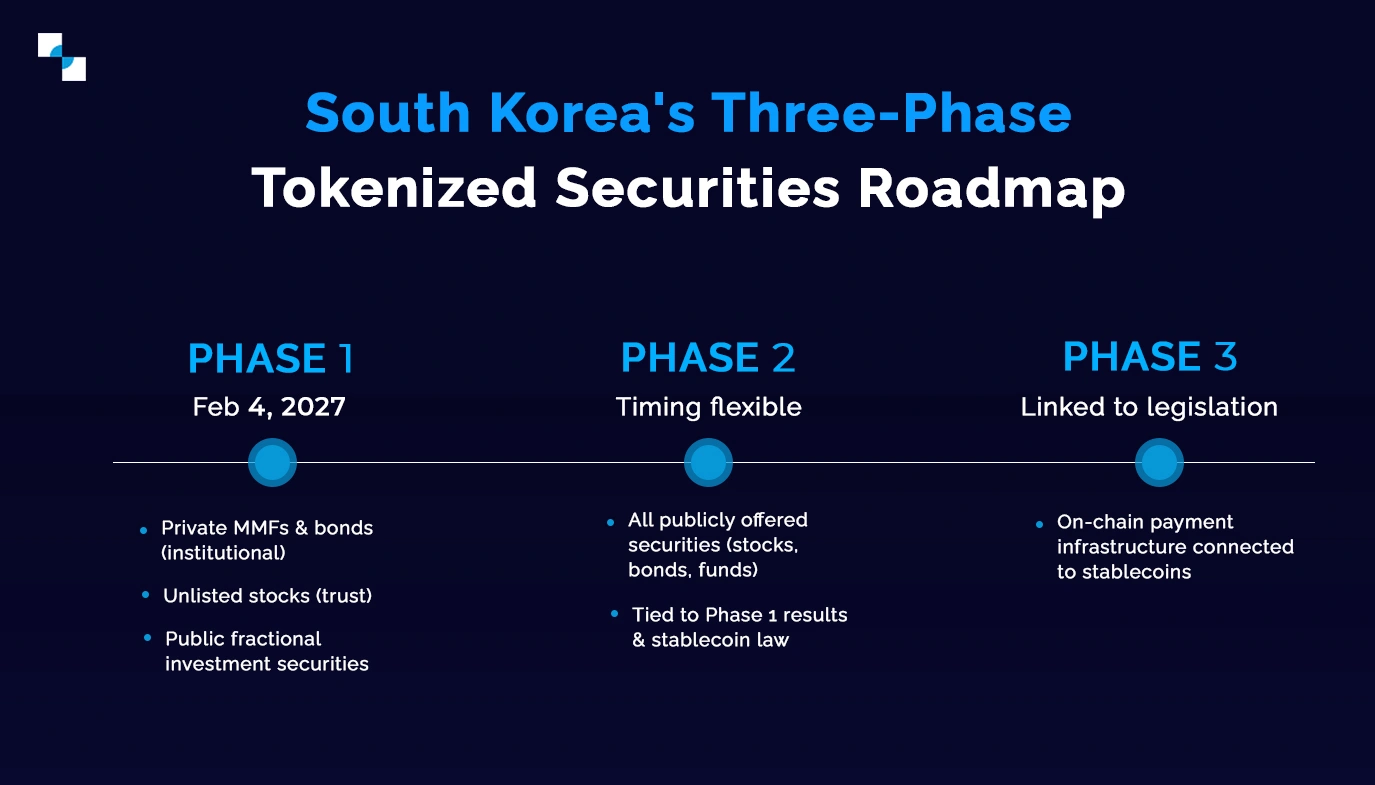
Il 4 settembre 2026, la FSC sudcoreana ha pubblicato una tabella di marcia in tre fasi: Fase 1 (4 febbraio 2027), Fase 2 (con tempistiche flessibili), Fase 3 (collegata alla legislazione sulle stablecoin), che trasforma i titoli tokenizzati da un concetto normativo in un requisito infrastrutturale di mercato effettivo.
La Corea del Sud ha spostato la sua strategia sui titoli tokenizzati dalla fase di preparazione normativa a quella di implementazione dell'infrastruttura di mercato. Il 4 settembre 2026, la Commissione per i Servizi Finanziari ha introdotto una tabella di marcia in tre fasi che disciplina l'emissione e la circolazione dei titoli tokenizzati, estendendo il quadro di riferimento oltre i prodotti di investimento frazionari ai titoli convenzionali come azioni, obbligazioni e fondi. La tabella di marcia pone le società di intermediazione mobiliare e il Deposito Titoli Coreano al centro dello sviluppo infrastrutturale, definendo al contempo i requisiti relativi alla connettività con i registri distribuiti, alla gestione dei conti degli emittenti, all'intermediazione OTC e alla resilienza operativa.
Per le istituzioni che valutano i titoli tokenizzati in Corea del Sud, il mercato non è più definito unicamente dalla possibilità di rappresentare i titoli su blockchain. Piuttosto, l'aspetto rilevante è se la tecnologia sia in grado di connettere la proprietà tokenizzata con l'emissione regolamentata, l'ammissibilità degli investitori, i conti titoli, i controlli sui trasferimenti, il regolamento, la rendicontazione e i requisiti di continuità operativa.
Fase 1: Impostazione dell'ambiente di produzione iniziale
La prima fase dovrebbe iniziare il 4 febbraio 2027, data di entrata in vigore della legge modificata sulla registrazione elettronica. Essa riguarderà i fondi comuni monetari e le obbligazioni per investitori istituzionali, le azioni non quotate tramite strutture fiduciarie e i titoli di investimento frazionari offerti pubblicamente. Ciò significa che l'ambiente di produzione iniziale è concepito attorno a categorie di titoli controllati piuttosto che all'emissione illimitata di token.
Per lo sviluppo di piattaforme di titoli tokenizzati, ciò crea l'esigenza di una logica di emissione e ammissibilità configurabile, anziché di un motore generico di conio di token.
Fase 2: Estensione della tokenizzazione ai titoli quotati in borsa
La seconda fase mira ad estendere la tokenizzazione a tutti i titoli offerti pubblicamente. Tuttavia, la FSC ha volutamente mantenuto una tempistica flessibile, subordinando l'implementazione futura all'esito della prima fase, all'adozione tecnologica e agli sviluppi in materia di legislazione sulle stablecoin.
Ciò rende l'estensibilità un requisito architettonico fondamentale. Una piattaforma creata per una specifica classe di attività nella prima fase dovrebbe essere in grado di evolversi in un'infrastruttura di titoli più ampia senza dover ricostruire i suoi livelli di identità, conformità, registro, custodia e transazione.
Fase 3: Collegamento dei titoli ai pagamenti on-chain
La roadmap punta in definitiva a un'infrastruttura di pagamento on-chain collegata alle stablecoin. È importante sottolineare che questo non è presentato come un requisito di lancio immediato. La FSC ha vincolato le tempistiche ai risultati delle fasi precedenti, allo sviluppo tecnologico e alla legislazione sulle stablecoin ancora in fase di approvazione.
Per quanto riguarda l'infrastruttura dei titoli tokenizzati, questa direzione futura ha implicazioni architetturali già oggi. I sistemi di pagamento, la logica di regolamento, i portafogli digitali, la gestione degli asset e i registri delle transazioni potrebbero dover operare in futuro come componenti interconnessi anziché come sistemi isolati.
Le opportunità di mercato si estendono oltre l'emissione di security token.
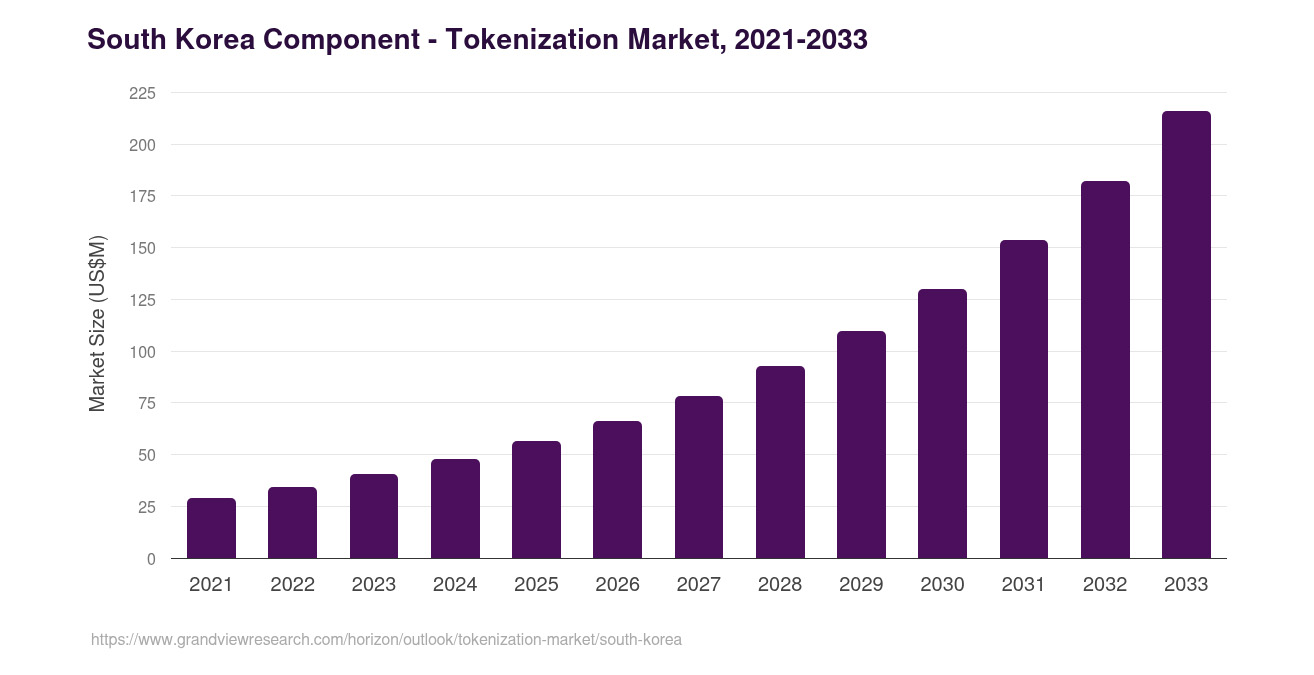
Si prevede che il mercato della tokenizzazione in Corea del Sud raggiungerà un fatturato di 215.8 milioni di dollari entro il 2033. Dal 2026 al 2033, si prevede un tasso di crescita annuo composto (CAGR) del 18.33%.
Con l'avanzamento del quadro normativo verso l'implementazione, questa opportunità di mercato si estende oltre le singole offerte di security token, comprendendo l'infrastruttura necessaria per supportarle su larga scala. La crescita dei titoli tokenizzati in Corea del Sud creerà domanda di funzionalità integrate che spaziano dall'emissione all'acquisizione di investitori, dalla conformità alla gestione degli asset, dalla gestione della proprietà alle transazioni sul mercato secondario. Ciò posiziona la tokenizzazione come un'opportunità più ampia in termini di infrastrutture di mercato per le istituzioni finanziarie e gli operatori che si preparano a connettere i flussi di lavoro dei titoli regolamentati con la proprietà e il regolamento basati su blockchain.
Questo cambiamento modifica anche i requisiti tecnologici per le istituzioni che entrano nel mercato. Anziché considerare la tokenizzazione come un'emissione a sé stante, gli operatori di mercato possono gettare le basi attraverso lo sviluppo di piattaforme per titoli tokenizzati, integrando emissione, controlli di conformità, gestione delle transazioni e amministrazione del ciclo di vita in un ambiente unificato. Con la maturazione della regolamentazione e l'adozione che va oltre i progetti pilota controllati, un'infrastruttura scalabile diventerà sempre più importante per supportare la partecipazione istituzionale e la più ampia espansione dei prodotti finanziari tokenizzati.
Sì. I suggerimenti dovrebbero essere sostanziali, piuttosto che lasciare le sezioni in prosa prosa prolungata. Strutturerei le prime tre sezioni con un breve paragrafo introduttivo seguito da suggerimenti concisi e focalizzati sull'azienda. La sezione finale, Antier, può rimanere narrativa per creare una conclusione promozionale più efficace.
Scopri in questo blog come i titoli tokenizzati stanno rivoluzionando il mondo della finanza .
Cosa dovrebbe includere una piattaforma di tokenizzazione pronta per la Corea del Sud
Una piattaforma idonea al mercato sudcoreano deve supportare ben più della semplice creazione di rappresentazioni digitali di titoli. La sua architettura deve includere i controlli che regolano ciascun asset durante tutto il suo ciclo di vita, dall'acquisizione da parte degli investitori e dall'emissione fino ai trasferimenti, alla gestione, alla rendicontazione e al rimborso. Una piattaforma di tokenizzazione dei titoli dovrebbe quindi combinare controlli normativi con capacità operative che consentano alle istituzioni di gestire i titoli tokenizzati entro parametri di mercato e di investimento definiti.
- Emissione di token autorizzata: Consente agli emittenti di creare titoli digitali all'interno di ambienti controllati, con parametri di emissione definiti in base all'asset e ai requisiti applicabili.
- KYC e KYB: Integra la verifica degli investitori e delle entità nel processo di onboarding per stabilire l'idoneità prima della partecipazione.
- Inserimento degli investitori nella lista bianca: Limita l'accesso e le transazioni agli investitori approvati in base a criteri di ammissibilità definiti e ai requisiti giurisdizionali.
- Restrizioni al trasferimento: Applica controlli programmabili per impedire trasferimenti che non rientrano nelle condizioni consentite relative a investitori, asset o normative.
- Contratti intelligenti: Automatizza le regole predefinite per l'emissione, i cambi di proprietà, le distribuzioni, i trasferimenti e altri eventi del ciclo di vita.
- Gestione degli asset: Supporta le attività in corso quali distribuzioni, operazioni societarie, rimborsi e comunicazioni con gli investitori successive all'emissione.
- Emissione primaria: Fornisce flussi di lavoro controllati per la creazione e la distribuzione di titoli tokenizzati ai partecipanti idonei.
- Negoziazione secondaria: Supporta flussi di lavoro di trasferimento e negoziazione conformi alle normative, man mano che i titoli tokenizzati superano la fase di emissione iniziale.
- Integrazione della custodia: Collega la piattaforma all'infrastruttura di custodia e di portafoglio per supportare la detenzione sicura degli asset e l'autorizzazione delle transazioni.
- Reporting: Gestisce la documentazione relativa a transazioni, proprietà e investitori, necessaria per la rendicontazione operativa, normativa e gestionale.
- Monitoraggio della conformità: Monitora costantemente le transazioni e l'attività dei partecipanti rispetto alle regole di conformità e ai parametri di rischio predefiniti.
Nel loro insieme, queste funzionalità creano un livello infrastrutturale in grado di supportare l'intero ciclo di vita operativo dei titoli tokenizzati, anziché limitare la piattaforma alla sola emissione di token.
| Capacità | Cosa fa |
|---|---|
| Emissione di token autorizzata | Consente agli emittenti di creare titoli digitali all'interno di ambienti controllati, con parametri di emissione definiti in base all'asset e ai requisiti applicabili. |
| KYC e KYB | Integra la verifica degli investitori e delle entità nel processo di onboarding per stabilire l'idoneità prima della partecipazione. |
| Inserimento degli investitori nella lista bianca | Limita l'accesso e le transazioni agli investitori approvati in base a criteri di ammissibilità definiti e ai requisiti giurisdizionali. |
| Restrizioni al trasferimento | Applica controlli programmabili per impedire trasferimenti che non rientrano nelle condizioni consentite relative a investitori, asset o normative. |
| Smart Contract | Automatizza le regole predefinite per l'emissione, i cambi di proprietà, le distribuzioni, i trasferimenti e altri eventi del ciclo di vita. |
| Manutenzione delle risorse | Supporta le attività in corso quali distribuzioni, operazioni societarie, rimborsi e comunicazioni con gli investitori successive all'emissione. |
| Emissione primaria | Fornisce flussi di lavoro controllati per la creazione e la distribuzione di titoli tokenizzati ai partecipanti idonei. |
| Commercio secondario | Supporta flussi di lavoro di trasferimento e negoziazione conformi alle normative, man mano che i titoli tokenizzati superano la fase di emissione iniziale. |
| Integrazione della custodia | Collega la piattaforma all'infrastruttura di custodia e di portafoglio per supportare la detenzione sicura degli asset e l'autorizzazione delle transazioni. |
| Reportistica | Gestisce la documentazione relativa a transazioni, proprietà e investitori, necessaria per la rendicontazione operativa, normativa e gestionale. |
| Monitoraggio della conformità | Monitora costantemente le transazioni e l'attività dei partecipanti rispetto alle regole di conformità e ai parametri di rischio predefiniti. |
Cosa dovrebbero valutare gli investitori istituzionali prima di entrare nel mercato
Per gli investitori istituzionali, l'ingresso nel mercato dei titoli tokenizzati rappresenta fondamentalmente una decisione infrastrutturale. La valutazione deve andare oltre la semplice capacità di una piattaforma di emettere token e deve esaminare la sua capacità di supportare i controlli, i processi e le integrazioni che sono alla base delle operazioni sui titoli regolamentati. Una piattaforma di tokenizzazione istituzionale dovrebbe integrarsi nel modello operativo esistente dell'istituzione, offrendo al contempo la flessibilità necessaria per adattarsi all'evoluzione dei requisiti normativi e di mercato.
- Conformità normativa: la piattaforma dovrebbe fornire controlli configurabili per l'ammissibilità degli investitori, l'emissione, i trasferimenti, la rendicontazione e altri requisiti, senza ricorrere a presupposti rigidi che potrebbero diventare restrittivi con l'evolversi del quadro normativo.
- Gestione del ciclo di vita: la tokenizzazione dovrebbe coprire l'intero ciclo di vita degli asset, inclusi l'emissione, la registrazione della proprietà, i trasferimenti, le distribuzioni, la gestione, il regolamento e il riscatto. Flussi di lavoro frammentati possono creare lacune operative anche quando la tecnologia sottostante dei token è solida.
- Integrazione con i sistemi esistenti: la capacità di connettersi con conti titoli, sistemi di custodia, provider di identità, piattaforme di conformità, infrastrutture di pagamento e sistemi finanziari interni deve essere valutata a livello di architettura.
- Sicurezza e controllo: le istituzioni dovrebbero esaminare come la piattaforma gestisce l'accesso privilegiato, l'autorizzazione delle transazioni, la sicurezza del portafoglio, la governance degli smart contract, le tracce di audit e il monitoraggio operativo. Questi controlli sono fondamentali per mantenere un'infrastruttura di livello istituzionale.
- Scalabilità e prestazioni: l'architettura deve essere in grado di supportare un numero maggiore di investitori, volumi di transazioni più elevati e classi di attività aggiuntive senza richiedere modifiche fondamentali al sistema sottostante.
- Interoperabilità: con lo sviluppo dei titoli tokenizzati su diverse piattaforme e tra diversi partecipanti al mercato, l'interoperabilità può determinare se gli asset e i dati possono essere trasferiti in modo efficiente all'interno del più ampio ecosistema finanziario.
- Governance operativa: prima di passare alla fase di produzione, le istituzioni dovrebbero definire chiaramente le responsabilità relative all'amministrazione della piattaforma, alle decisioni in materia di conformità, all'approvazione delle transazioni, alle eccezioni e alle procedure di continuità operativa.
- Espansione futura: man mano che il quadro di tokenizzazione della Corea del Sud progredisce, la tecnologia dovrebbe offrire spazio a nuovi titoli, meccanismi di mercato secondario, modelli di regolamento e integrazioni di pagamento.
L'infrastruttura più adatta dovrebbe quindi essere valutata non solo in base a ciò che può offrire al momento del lancio, ma anche in base alla sua efficacia nell'integrarsi nell'architettura finanziaria esistente di un'istituzione e nel supportare la maturazione del mercato. Questa distinzione diventa cruciale quando si passa da un'iniziativa di tokenizzazione controllata a una partecipazione istituzionale sostenuta nel tempo.
Di quali infrastrutture avrà bisogno il mercato dei titoli tokenizzati della Corea del Sud?
| Strato | Infrastruttura richiesta |
| emissione | Emissione di titoli digitali |
| Conformità | KYC, AML, idoneità, restrizioni al trasferimento |
| tokenizzazione | Standard per i token di sicurezza e contratti intelligenti |
| Custodia | Custodia di livello istituzionale |
| Onboarding degli investitori | Inserimento in lista bianca e verifica dell'identità |
| Trading | Infrastruttura del mercato primario e secondario |
| Insediamento | Meccanismi di regolamento on-chain |
| Servizi patrimoniali | Dividendi, interessi, rimborsi, operazioni societarie |
| Dati | Oracoli e dati patrimoniali |
| Governance LPI | Autorizzazioni, controlli e verificabilità |
Costruire l'infrastruttura di sicurezza di nuova generazione della Corea del Sud con Antier
La transizione della Corea del Sud verso titoli tokenizzati regolamentati richiede un'infrastruttura tecnologica in grado di soddisfare i requisiti attuali, pur rimanendo adattabile alla prossima fase del mercato. Antier affronta questa esigenza attraverso un modello di sviluppo integrato che comprende architettura, ingegneria della piattaforma, smart contract, flussi di lavoro di conformità, sicurezza, integrazioni e gestione del ciclo di vita. I suoi servizi di sviluppo di piattaforme per titoli tokenizzati sono strutturati per aiutare le istituzioni finanziarie e gli operatori di mercato a creare un'infrastruttura in linea con i modelli operativi e normativi previsti.
L'attenzione va oltre la semplice implementazione di un'applicazione blockchain autonoma. Antier riunisce i requisiti di emissione, gestione degli investitori, conformità, gestione degli asset, custodia, gestione delle transazioni, reporting e integrazione all'interno di un'architettura tecnologica unificata. Questo approccio consente alle istituzioni di stabilire le basi tecnologiche necessarie per partecipare a un mercato che si sta progressivamente spostando dallo sviluppo normativo verso un'infrastruttura di titoli digitali di livello produttivo.
DOMANDE FREQUENTI
Quali caratteristiche dovrebbe includere una piattaforma di tokenizzazione pronta per il mercato sudcoreano?
Dovrebbe supportare l'emissione autorizzata, le procedure KYC e KYB, la creazione di liste bianche per gli investitori, le restrizioni al trasferimento, gli smart contract, la gestione degli asset, l'emissione primaria, la negoziazione secondaria, l'integrazione con i servizi di custodia, la reportistica e il monitoraggio della conformità.
Perché l'interoperabilità è importante per la tokenizzazione istituzionale?
L'interoperabilità consente alle infrastrutture di titoli tokenizzati di connettersi con i sistemi finanziari, di custodia, di conformità, di pagamento e di reporting esistenti, anziché operare come un ambiente blockchain isolato.
Quali aspetti dovrebbero valutare le istituzioni prima di scegliere una piattaforma di tokenizzazione?
Tra gli aspetti chiave da considerare figurano l'allineamento normativo, la sicurezza, la copertura dell'intero ciclo di vita, i controlli degli investitori, l'interoperabilità, la scalabilità, la governance, la resilienza operativa e l'adattabilità futura.
In che modo gli smart contract possono supportare i titoli tokenizzati?
I contratti intelligenti possono automatizzare le regole predefinite che regolano l'emissione, la proprietà, i trasferimenti, le distribuzioni, l'ammissibilità e altri processi del ciclo di vita dei titoli.
Antier è in grado di sviluppare un'infrastruttura per i titoli tokenizzati istituzionali?
Antier è in grado di supportare l'architettura e lo sviluppo di infrastrutture per titoli tokenizzati in ambito di ingegneria della piattaforma, contratti intelligenti, flussi di lavoro di conformità, sicurezza, integrazioni, connettività di custodia e gestione del ciclo di vita.