
✨ Riepilogo AI
- La tokenizzazione ha il potenziale per digitalizzare la proprietà, automatizzare i processi di trasferimento e creare attività finanziarie programmabili.
- Tuttavia, garantire che questi asset abbiano un mercato attivo è una sfida che va oltre la questione di come un asset debba essere tokenizzato.
- Richiede un'attenta valutazione dei fattori successivi all'emissione, come l'identificazione degli acquirenti idonei, la definizione di prezzi affidabili, la possibilità di trasferimenti conformi, la creazione di meccanismi di uscita e la garanzia di un regolamento efficiente.
- La liquidità, pertanto, deve essere parte integrante della strategia di tokenizzazione fin dall'inizio.
- Il blog sottolinea la necessità di costruire un modello di liquidità sostenibile che affronti questioni relative alla struttura del mercato, ai requisiti normativi, alla tecnologia, alla custodia e al regolamento.
La tokenizzazione può digitalizzare la proprietà, automatizzare i processi di trasferimento e creare asset finanziari programmabili. Tuttavia, non garantisce che tali asset avranno un mercato attivo.
Per gli emittenti istituzionali, questa distinzione è fondamentale. Un asset può essere strutturato legalmente, emesso digitalmente, conforme alle normative e tecnicamente trasferibile, pur avendo una domanda secondaria limitata. La vera sfida inizia dopo l'emissione: identificare gli acquirenti idonei, stabilire prezzi affidabili, consentire trasferimenti conformi, creare meccanismi di uscita e garantire che il regolamento avvenga in modo efficiente.
Ciò rende la liquidità degli asset tokenizzati una considerazione strategica fin dall'inizio di un programma di tokenizzazione.
Le istituzioni devono quindi andare oltre la questione di come un asset debba essere tokenizzato. La questione più importante è come tale asset funzionerà una volta immesso sul mercato. Chi può acquistarlo? Dove può essere trasferito? Come vengono stabiliti i prezzi? Chi fornisce liquidità quando acquirenti e venditori non si incontrano spontaneamente? Cosa succede quando un investitore desidera disinvestire prima della scadenza?
Un modello di liquidità sostenibile deve affrontare queste questioni in relazione alla struttura del mercato, ai requisiti normativi, alla tecnologia, alla custodia e al regolamento.
Sapevi che
Nel gennaio 2026, la SEC ha dichiarato che i titoli tokenizzati possono assumere diverse forme strutturali e che il loro trattamento normativo dipende dalla natura e dalla struttura del titolo sottostante. La tokenizzazione, pertanto, non esclude un'attività finanziaria dal quadro normativo vigente in materia di titoli.
Perché la liquidità istituzionale rappresenta il principale ostacolo all'adozione degli asset tokenizzati
Le prime iniziative di tokenizzazione si sono concentrate principalmente sull'emissione. Le istituzioni hanno valutato come gli asset potessero essere rappresentati sulle reti blockchain, come potesse essere registrata la proprietà e come i requisiti di conformità potessero essere integrati nei trasferimenti.
La fase successiva richiede una prospettiva di mercato più ampia.
Un istituto può emettere obbligazioni tokenizzate, quote di fondi, diritti immobiliari o posizioni di credito private senza creare un mercato secondario attivo. Se la base di investitori è ristretta e i trasferimenti sono limitati, la tokenizzazione può migliorare l'amministrazione senza tuttavia migliorare significativamente la liquidità.
Ciò rende la liquidità istituzionale una componente fondamentale della strategia di tokenizzazione.
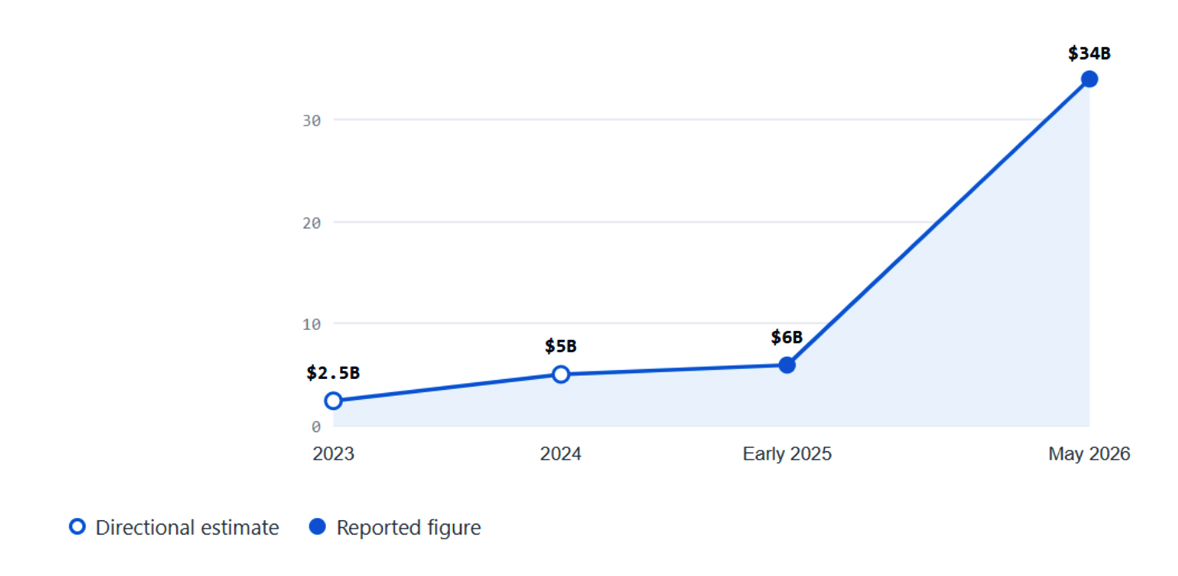
La liquidità dipende da diversi fattori interconnessi, tra cui la partecipazione degli investitori, l'ammissibilità al trasferimento, la trasparenza dei prezzi, gli accordi di custodia, le sedi di negoziazione, i meccanismi di rimborso, l'infrastruttura di regolamento e la disponibilità di controparti.
È inoltre importante distinguere tra tre forme di liquidità:
- Liquidità primaria: La capacità di distribuire un bene a investitori idonei.
- Liquidità secondaria: La possibilità di trasferire o scambiare una posizione esistente.
- Liquidità in uscita: La possibilità per un investitore di convertire la posizione in denaro contante o in un altro bene idoneo.
Questi meccanismi possono svilupparsi in fasi diverse.
Ad esempio, un'attività finanziaria può avere una domanda sufficiente durante l'emissione primaria, ma un'attività di negoziazione secondaria limitata. Un'altra attività può avere un mercato secondario consolidato, ma criteri di ammissibilità degli investitori ristretti che limitano la base complessiva dei partecipanti.
Di conseguenza, la liquidità non può essere considerata una funzionalità del mercato aggiunta dopo l'emissione dei token. Deve influenzare fin dall'inizio la struttura degli asset, il modello di onboarding degli investitori, la progettazione dei token, il quadro normativo, l'architettura di custodia e il meccanismo di regolamento.
Dove si concentra oggi la liquidità nei titoli tokenizzati
La liquidità non è distribuita uniformemente tra i mercati dei token. Ogni classe di asset presenta caratteristiche diverse in termini di valutazione, scadenza, restrizioni al trasferimento, rimborso, idoneità degli investitori e domanda di mercato.
Ciò rende la scelta di un modello di liquidità fortemente dipendente dall'attività sottostante.
I titoli tokenizzati richiedono particolare attenzione perché la loro rappresentazione digitale non elimina le caratteristiche regolamentari dello strumento sottostante. La SEC ha osservato che i titoli tokenizzati possono differire nella loro struttura, nei diritti di proprietà e nei meccanismi di registrazione della proprietà.
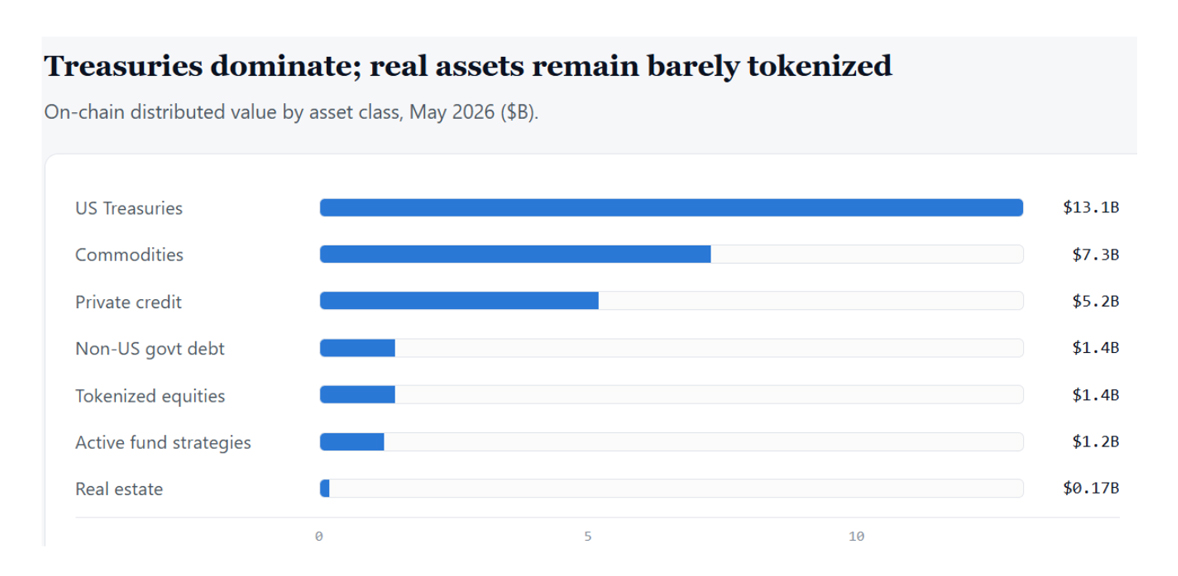
I titoli di stato tokenizzati guidano il mercato
Il debito pubblico a breve termine può supportare meccanismi di liquidità più strutturati perché gli strumenti sottostanti hanno processi di valutazione consolidati, termini standardizzati e un ampio mercato istituzionale.
Tuttavia, la tokenizzazione non elimina la necessità di controlli sull'ammissibilità degli investitori, sulla custodia, sulla determinazione del prezzo, sul regolamento e sulla supervisione normativa.
Per le istituzioni, l'obiettivo è quindi quello di collegare l'emissione primaria a un meccanismo controllato di partecipazione secondaria.
Un prodotto a reddito fisso tokenizzato può richiedere l'accesso di investitori autorizzati, regole di trasferimento definite, input di prezzo affidabili, sistemi di regolamento conformi e condizioni di rimborso chiare.
La tecnologia deve soddisfare questi requisiti senza creare inutili ostacoli per i partecipanti idonei.
Credito privato e materie prime seguono
Il credito privato presenta un profilo di liquidità differente.
Gli investitori possono acquisire posizioni di credito privato principalmente per ottenere reddito e valore a scadenza, piuttosto che per effettuare frequenti operazioni di trading. I trasferimenti sul mercato secondario devono quindi tenere conto della valutazione del credito, della documentazione, dell'ammissibilità degli investitori, dei piani di rimborso, della valutazione e delle restrizioni al trasferimento.
Anche le materie prime possono supportare la tokenizzazione, ma la liquidità dipende dall'asset sottostante e dalla struttura di proprietà. La custodia fisica, il riscatto, la determinazione del prezzo, la verifica dell'asset e il regolamento possono influenzare la partecipazione al mercato.
In questi mercati, i pool di liquidità per asset tokenizzati possono fornire un meccanismo per connettere i partecipanti idonei laddove la struttura legale ed economica consenta la condivisione della liquidità.
Il fondo in sé, tuttavia, è solo una componente. La determinazione dei prezzi, la conformità, la gestione degli asset, la custodia e il riscatto devono operare in sinergia con esso.
Trasformare gli asset tokenizzati in una piattaforma scalabile
Gli immobili e gli altri titoli tokenizzati restano illiquidi
Gli investimenti immobiliari e di private equity generalmente richiedono una strategia di liquidità più ponderata.
Gli asset sottostanti possono avere orizzonti di investimento lunghi, eventi di valutazione poco frequenti, strutture di proprietà complesse e meccanismi di trasferimento limitati. La tokenizzazione può rendere più efficienti la proprietà frazionaria e i trasferimenti controllati, ma non modifica sostanzialmente le caratteristiche di liquidità dell'asset sottostante.
Questa distinzione tra trasferibilità digitale e liquidità effettiva del mercato è importante.
Un token può essere tecnicamente trasferibile tra portafogli approvati, pur rimanendo difficile da vendere a un prezzo prevedibile.
Le istituzioni necessitano pertanto di meccanismi per l'individuazione degli investitori, la valutazione, i trasferimenti conformi, la liquidazione e le uscite strutturate.
Quattro modi in cui le istituzioni creano pool di liquidità per asset tokenizzati
Non esiste un unico modello di liquidità adatto a ogni asset tokenizzato.
A seconda dell'asset e del contesto normativo, le istituzioni possono utilizzare mercati secondari regolamentati, accordi di market making, meccanismi di rimborso strutturati, reti OTC o infrastrutture cross-chain controllate.
L'obiettivo è creare una struttura di mercato in cui acquirenti e venditori idonei possano partecipare senza indebolire le caratteristiche legali e di conformità del bene.
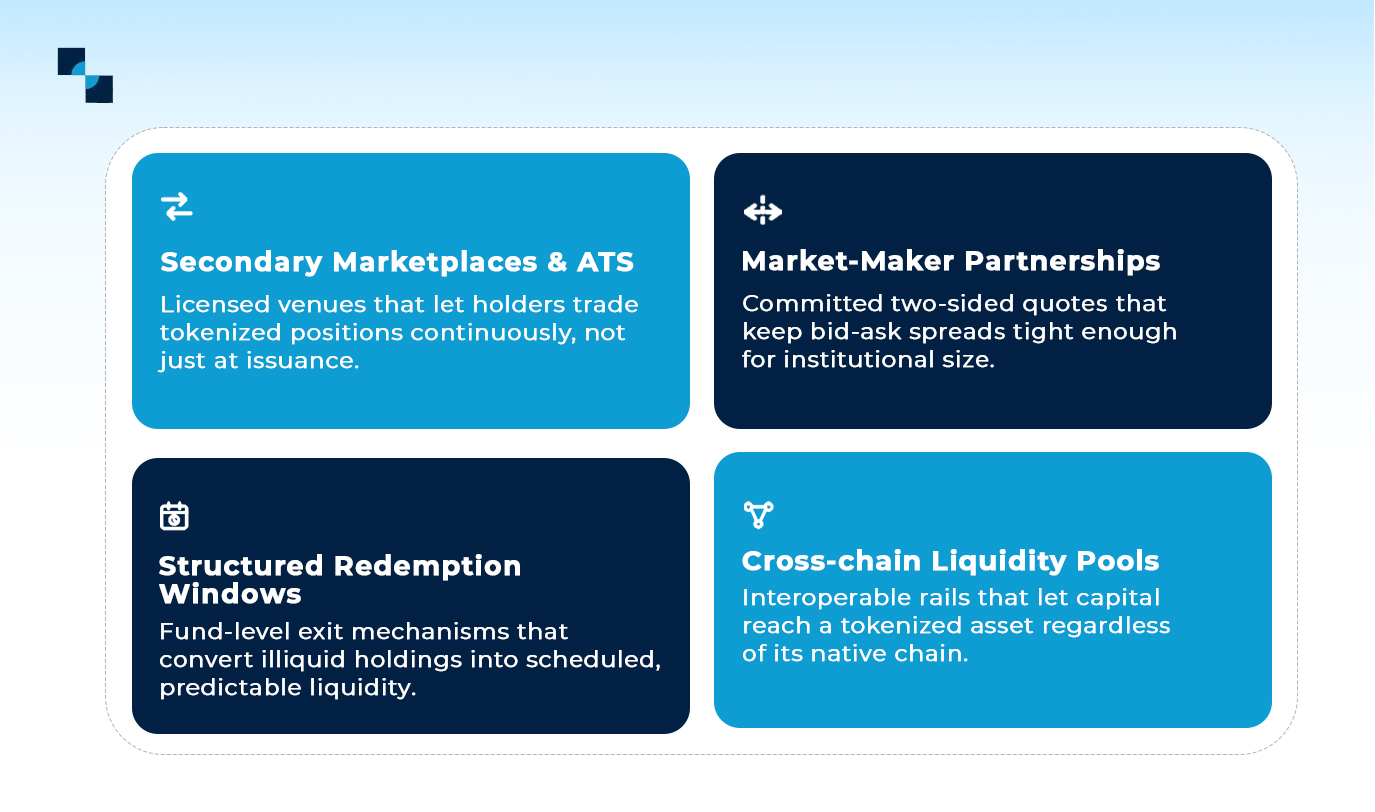
Mercati secondari autorizzati e piattaforme ATS
Un mercato secondario regolamentato può fornire un ambiente strutturato in cui gli investitori idonei possono effettuare transazioni dopo l'emissione primaria.
Negli Stati Uniti, i sistemi di negoziazione alternativi (ATS) operano nell'ambito del quadro normativo federale in materia di titoli e sono soggetti ai requisiti regolamentari applicabili. La SEC mantiene un quadro normativo attivo per gli ATS e pubblica informazioni sugli ATS registrati.
Nel caso di strumenti tokenizzati, gli aspetti cruciali da considerare sono il collegamento tra la sede di negoziazione e il titolo sottostante, la struttura del broker-dealer, gli accordi di custodia, l'ammissibilità degli investitori e le restrizioni al trasferimento.
L'obiettivo non è semplicemente replicare un'interfaccia di scambio convenzionale su un'infrastruttura blockchain.
Il sistema più ampio deve collegare l'esecuzione degli ordini con i controlli di conformità, i registri di proprietà, la liquidazione e la rendicontazione.
Partnership tra market maker e istituzioni per la liquidità istituzionale.
Acquirenti e venditori naturali potrebbero non comparire sempre nello stesso momento.
Gli accordi di market making possono garantire un interesse ricorrente all'acquisto e alla vendita all'interno della struttura di mercato consentita. Ciò può essere rilevante per gli asset per i quali si prevede uno sviluppo progressivo della partecipazione al mercato secondario.
Un modello di market maker richiede una metodologia di determinazione dei prezzi chiara, controlli sulle scorte, parametri di rischio, verifiche sull'ammissibilità degli investitori e un'adeguata supervisione normativa.
L'infrastruttura circostante del mercato degli asset tokenizzati deve quindi supportare più del semplice abbinamento delle transazioni.
Dovrebbe collegare l'attività di mercato con l'identità, la conformità, la custodia, la determinazione dei prezzi, il regolamento e la rendicontazione.
Finestre di riscatto strutturate
Il trading continuo non è necessariamente il meccanismo di liquidità adatto per ogni asset tokenizzato.
Il credito privato, gli immobili, i fondi privati e altri strumenti meno liquidi possono beneficiare di finestre di rimborso programmate.
Una struttura di questo tipo può stabilire periodi definiti durante i quali gli investitori idonei possono richiedere il rimborso o il trasferimento. I termini possono specificare i periodi di preavviso, la metodologia di valutazione, i requisiti di ammissibilità, i limiti di liquidità e le tempistiche di regolamento.
Questo approccio può offrire agli investitori maggiore chiarezza, consentendo al contempo agli emittenti di gestire la liquidità senza dover mantenere un mercato costantemente attivo.
Pool di liquidità cross-chain per asset tokenizzati
I programmi istituzionali di tokenizzazione potrebbero in futuro operare su più reti blockchain.
Ciò crea un potenziale problema di frammentazione della liquidità. Un asset emesso su una rete potrebbe avere un accesso limitato ai partecipanti che operano su un'altra.
Le infrastrutture cross-chain possono potenzialmente connettere ambienti compatibili, a condizione che identità, conformità, standard dei token, custodia e regolamento rimangano sincronizzati.
Per i beni regolamentati, l'interoperabilità deve essere controllata. Ogni percorso di trasferimento deve preservare le condizioni in base alle quali il bene può essere legalmente detenuto e trasferito.
Infrastruttura del mercato degli asset tokenizzati: chi sta costruendo i binari?
La liquidità non può esistere indipendentemente dall'infrastruttura che supporta il mercato.
Un ecosistema istituzionale di tokenizzazione richiede sistemi coordinati per l'emissione, l'inserimento degli investitori, la verifica dell'identità, la custodia, le restrizioni al trasferimento, la negoziazione, il regolamento, la rendicontazione e la gestione degli asset.
Infrastruttura di custodia e conformità
Gli investitori istituzionali richiedono controlli rigorosi in materia di proprietà, gestione dei portafogli, verifica dell'identità, monitoraggio delle transazioni e protezione degli asset.
Le procedure KYC e KYB dovrebbero essere collegate direttamente alle autorizzazioni del portafoglio e ai controlli sui trasferimenti. La conformità non dovrebbe essere un controllo manuale separato, da effettuare dopo l'avvio di una transazione.
L'infrastruttura dovrebbe stabilire se un trasferimento proposto è consentito prima che il token venga spostato.
Ciò assume particolare importanza per i titoli tokenizzati, dove l'ammissibilità al trasferimento può dipendere dalla classificazione dell'investitore, dalla giurisdizione, dalle restrizioni di detenzione o da altri requisiti legali.
Piattaforme di emissione e tokenizzazione
Il livello di emissione stabilisce come un bene viene rappresentato digitalmente e come vengono gestiti i diritti di proprietà.
I requisiti istituzionali possono includere l'emissione autorizzata, l'inserimento degli investitori in liste bianche, la gestione del ciclo di vita dei token, le operazioni societarie, le distribuzioni, il rimborso, la rendicontazione e la registrazione a livello di singolo asset.
La piattaforma deve inoltre essere compatibile con la struttura legale che supporta il token.
Un token tecnicamente sofisticato non può compensare una relazione poco chiara tra l'asset digitale e la proprietà o i diritti economici sottostanti.
Infrastruttura per il commercio secondario e l'interoperabilità
Il trading sul mercato secondario richiede più di una semplice interfaccia di abbinamento degli ordini.
L'architettura deve connettere l'identità dell'investitore, le verifiche di idoneità, la determinazione dei prezzi, la gestione degli ordini, la custodia, il regolamento e la reportistica.
L'interoperabilità aggiunge un ulteriore livello, consentendo a risorse e partecipanti approvati di interagire attraverso reti compatibili.
È qui che la liquidità istituzionale diventa una considerazione sia di mercato che infrastrutturale.
Se ogni piattaforma, portafoglio, custode e token opera in modo indipendente, la liquidità può frammentarsi. Interfacce standardizzate e un'interoperabilità controllata possono contribuire a connettere questi componenti, mantenendo al contempo i necessari controlli normativi.
Un quadro decisionale per la strategia di liquidità istituzionale
La strategia di liquidità più appropriata dovrebbe partire dall'asset stesso, piuttosto che dalla tecnologia.
Prima di selezionare il meccanismo di liquidità più appropriato, gli istituti dovrebbero valutare il periodo di detenzione dell'attività, il profilo degli investitori, la metodologia di valutazione, la struttura di rimborso, le restrizioni al trasferimento, la giurisdizione e la domanda prevista.
Strategia di liquidità per titoli di Stato e a reddito fisso tokenizzati
Gli strumenti a reddito fisso possono supportare mercati secondari strutturati in cui i meccanismi di determinazione dei prezzi e di regolamento sono chiaramente definiti.
L'architettura di liquidità dovrebbe affrontare i seguenti aspetti: ammissibilità degli investitori, dati di prezzo affidabili, custodia, regolamento e rimborso.
Un mercato autorizzato, combinato con meccanismi di regolamento e rimborso ben definiti, può fornire un percorso strutturato dall'emissione primaria alla partecipazione sul mercato secondario.
Strategia di liquidità per il credito privato e il debito strutturato
Il credito privato richiede una maggiore attenzione alla qualità del credito, alle informazioni di valutazione del rischio, alla scadenza, ai piani di rimborso e all'ammissibilità al trasferimento.
Un mercato a negoziazione continua potrebbe non essere sempre appropriato.
In alternativa, gli istituti possono combinare transazioni bilaterali, finestre di rimborso strutturate e trasferimenti secondari controllati.
Per questi asset, i pool di liquidità per gli asset tokenizzati dovrebbero rispecchiare le caratteristiche del credito sottostante piuttosto che replicare la struttura dei mercati pubblici ad alta liquidità.
Strategia di liquidità per immobili tokenizzati
Il settore immobiliare richiede un approccio diverso, poiché la proprietà sottostante può rimanere illiquida anche in caso di frazionamento della stessa.
Una struttura di liquidità credibile dovrebbe stabilire come viene determinata la valutazione degli immobili, come vengono gestite le distribuzioni dei redditi, quali investitori possono partecipare e come gli investitori possono disinvestire.
Tra i possibili meccanismi figurano i mercati gestiti dall'emittente, i rimborsi programmati, i trasferimenti secondari approvati e le transazioni OTC istituzionali.
La tecnologia dovrebbe supportare la struttura economica e legale dell'asset, piuttosto che tentare di eliminare i vincoli di liquidità sottostanti.
Strategia di liquidità per partecipazioni in private equity e venture capital
Le partecipazioni in private equity e venture capital in genere comportano periodi di detenzione più lunghi e condizioni di trasferimento più restrittive.
Le strategie di liquidità dovrebbero pertanto privilegiare l'accesso controllato piuttosto che la negoziazione continua.
Gli investitori idonei possono essere messi in contatto tramite reti di transazione istituzionali, transazioni secondarie negoziate o eventi di liquidità strutturati.
Un'infrastruttura di mercato per asset tokenizzati ben progettata può supportare la verifica degli investitori, le approvazioni dei trasferimenti, la documentazione, il regolamento e la registrazione della proprietà durante l'intero processo.
Creiamo la soluzione di tokenizzazione istituzionale perfetta per le vostre esigenze.
Fattori normativi che influenzano la liquidità istituzionale dei titoli tokenizzati
La regolamentazione influenza direttamente chi può negoziare un asset tokenizzato, dove può essere negoziato, quali investitori possono partecipare e come può essere trasferita la proprietà.
Le istituzioni devono pertanto considerare l'architettura normativa come parte integrante della progettazione della liquidità.
Negli Stati Uniti, i titoli tokenizzati rimangono soggetti alla normativa federale in materia di titoli. La dichiarazione della SEC del 2026 riconosce specificamente che i titoli tokenizzati possono variare significativamente in termini di struttura e diritti dei detentori.
Per i modelli basati su ATS, il Regolamento ATS stabilisce i requisiti applicabili ai sistemi di negoziazione alternativi qualificati, tra cui la registrazione dei broker-dealer e gli obblighi correlati.
Il quadro normativo europeo richiede una distinzione analoga. La normativa MiCA non si applica alle criptovalute che si qualificano come strumenti finanziari. I titoli tokenizzati rimangono pertanto nell'ambito del quadro normativo vigente per i servizi finanziari, mentre il regime pilota UE sulle tecnologie DLT (Distributed Ledger Technology) prevede un quadro normativo separato per determinati strumenti finanziari tokenizzati e le relative infrastrutture di mercato.
Questa distinzione diventa importante per la liquidità transfrontaliera.
Un asset tokenizzato distribuito in più giurisdizioni può essere soggetto a requisiti differenti in merito all'ammissibilità degli investitori, alle sedi di negoziazione, alla custodia, al regolamento e alle restrizioni di trasferimento.
Gli istituti dovrebbero pertanto stabilire norme di conformità specifiche per ciascuna giurisdizione prima di collegare un'attività alla liquidità secondaria.
Creazione di liquidità istituzionale per gli asset tokenizzati
La tokenizzazione crea la rappresentazione digitale di un asset. La liquidità richiede un mercato funzionante attorno a tale asset.
Le istituzioni dovrebbero progettare la liquidità contestualmente alla strutturazione legale, all'ammissibilità degli investitori, alla custodia, alla conformità, agli standard dei token, alla negoziazione, al regolamento e alla gestione degli asset. A seconda dell'asset, il modello appropriato può prevedere mercati secondari regolamentati, accordi di market making, rimborsi strutturati, transazioni OTC o interoperabilità controllata. L'obiettivo non è semplicemente massimizzare l'attività di negoziazione, bensì stabilire un percorso affidabile e conforme per consentire ai partecipanti idonei di aprire, detenere, trasferire e chiudere posizioni.
La questione della liquidità deve essere affrontata prima dell'emissione del primo token.
L'architettura deve tenere conto della struttura legale dell'asset, del profilo dell'investitore, della giurisdizione, delle restrizioni al trasferimento, dei requisiti di custodia, del modello di regolamento e del comportamento previsto sul mercato secondario.
Antier considera la tokenizzazione come un programma infrastrutturale integrato, piuttosto che come una semplice implementazione di smart contract. In qualità di azienda specializzata nello sviluppo di piattaforme di tokenizzazione istituzionali, Antier supporta l'intero ciclo di vita della tokenizzazione, dall'architettura ai contratti intelligenti, dai flussi di lavoro di conformità all'onboarding degli investitori, dall'infrastruttura di custodia e wallet alle funzionalità del mercato secondario, dall'interoperabilità ai servizi per gli asset.
L'obiettivo è creare un ambiente di tokenizzazione in cui le considerazioni sulla liquidità siano integrate nell'architettura fin dal primo giorno.
DOMANDE FREQUENTI
Come possono le istituzioni creare liquidità per gli asset tokenizzati?
Gli istituti possono utilizzare mercati secondari regolamentati, accordi di market making, finestre di rimborso strutturate, reti OTC o interoperabilità controllata. Il modello appropriato dipende dall'attività, dall'ammissibilità degli investitori, dalla struttura normativa, dalla valutazione e dalle restrizioni al trasferimento.
Quali infrastrutture sono necessarie per la liquidità degli asset tokenizzati?
Un'architettura predisposta alla liquidità richiede generalmente l'inserimento di investitori conformi alle normative, la verifica dell'identità, l'emissione di token, la custodia, i controlli sui trasferimenti, la determinazione dei prezzi, i meccanismi di negoziazione o transazione, il regolamento, la rendicontazione e la gestione degli asset.
In che modo le istituzioni possono migliorare la liquidità degli immobili tokenizzati e degli asset privati?
Gli istituti possono combinare trasferimenti secondari controllati, mercati gestiti dall'emittente, reti OTC istituzionali, finestre di rimborso strutturate e modelli di accesso per gli investitori adeguati. L'approccio dovrebbe riflettere la valutazione dell'attività sottostante, il periodo di detenzione, la struttura legale e le restrizioni per gli investitori.